收益率曲线是什么?为什么倒挂和重新陡峭化都值得警惕?
📉 收益率曲线从倒挂恢复正常,是否代表经济风险已解除?不一定。
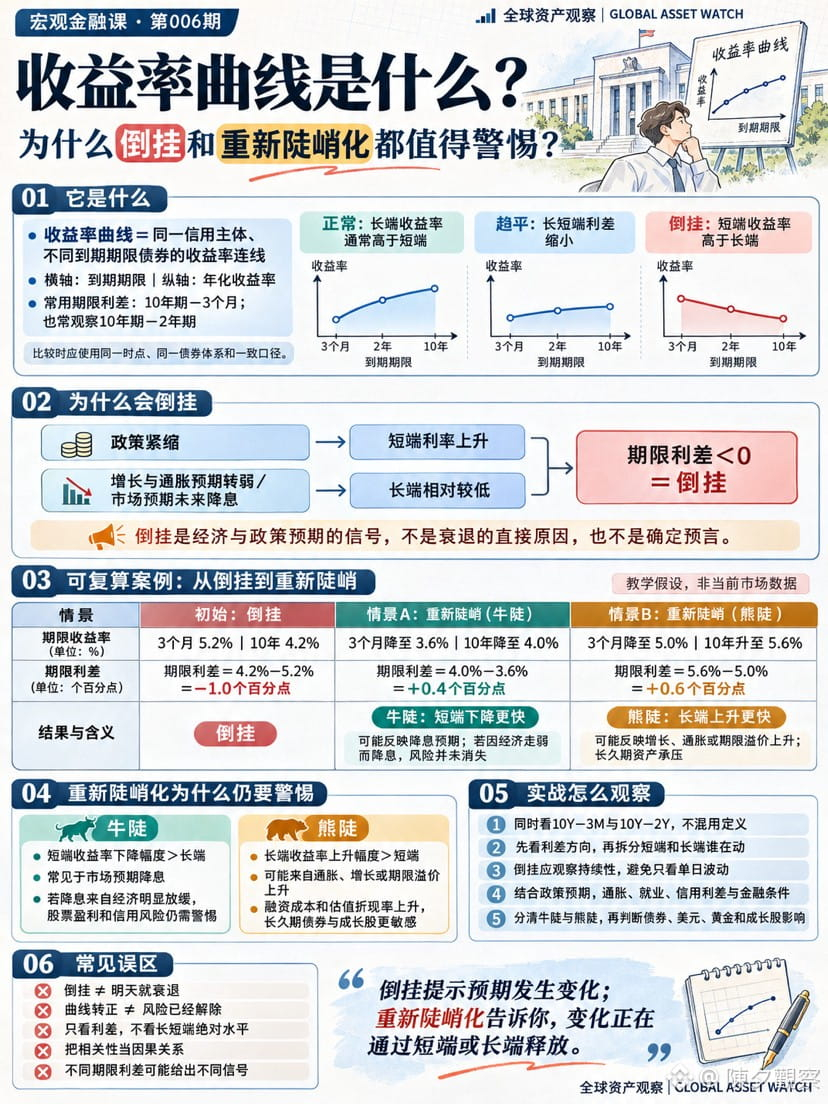
收益率曲线连接同一债券体系不同期限的收益率。常用观察指标:
10年期-3个月
10年期-2年期
期限利差小于0(短期收益率高于长期)时,曲线倒挂。
倒挂通常反映:政策紧缩推高短端利率;同时市场因增长与通胀预期转弱而预计未来降息,使长端相对较低。纽约联储用10年期与3个月期利差估算未来12个月美国经济衰退概率,但明确表示非联储官方预测。
曲线重新陡峭化有两种路径:
牛陡:短端收益率下降更快,常见于降息预期增强。若降息源于经济明显放缓,盈利与信用风险并未消失。
熊陡:长端收益率上升更快,可能反映增长、通胀或期限溢价上升。融资成本、长久期债券及成长股估值或承压。
长期收益率不仅含未来短期利率预期,还含投资者持有长期债券所要求的期限溢价。因此,只看曲线是否“转正”,无法判断风险来自短端还是长端。
实战观察顺序:
看利差方向 → 拆分长短端变化 → 区分牛陡或熊陡 → 结合通胀、就业、信用利差与政策预期
⚠️ 倒挂不等于衰退马上发生,曲线转正也不等于风险解除。单日倒挂参考价值通常低于持续一段时间的月度或季度信号。
倒挂提示预期变化;重新陡峭化说明变化正通过短端或长端释放。
下一期预告|周二·美股研究所·第006期
《自由现金流收益率是什么?为什么它比市盈率更适合比较成熟公司?》
📉 收益率曲线从倒挂恢复正常,是否代表经济风险已解除?不一定。
收益率曲线连接同一债券体系不同期限的收益率。常用观察指标:
10年期-3个月
10年期-2年期
期限利差小于0(短期收益率高于长期)时,曲线倒挂。
倒挂通常反映:政策紧缩推高短端利率;同时市场因增长与通胀预期转弱而预计未来降息,使长端相对较低。纽约联储用10年期与3个月期利差估算未来12个月美国经济衰退概率,但明确表示非联储官方预测。
曲线重新陡峭化有两种路径:
牛陡:短端收益率下降更快,常见于降息预期增强。若降息源于经济明显放缓,盈利与信用风险并未消失。
熊陡:长端收益率上升更快,可能反映增长、通胀或期限溢价上升。融资成本、长久期债券及成长股估值或承压。
长期收益率不仅含未来短期利率预期,还含投资者持有长期债券所要求的期限溢价。因此,只看曲线是否“转正”,无法判断风险来自短端还是长端。
实战观察顺序:
看利差方向 → 拆分长短端变化 → 区分牛陡或熊陡 → 结合通胀、就业、信用利差与政策预期
⚠️ 倒挂不等于衰退马上发生,曲线转正也不等于风险解除。单日倒挂参考价值通常低于持续一段时间的月度或季度信号。
倒挂提示预期变化;重新陡峭化说明变化正通过短端或长端释放。
下一期预告|周二·美股研究所·第006期
《自由现金流收益率是什么?为什么它比市盈率更适合比较成熟公司?》