
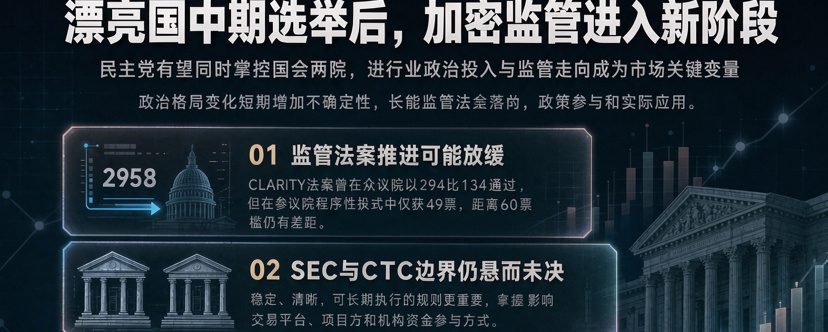
بعد انتخابات التجديد النصفي، يُتوقع أن يسيطر الديمقراطيون على مجلسي الكونغرس، فيما يتعثر قانون CLARITY وقد تعود صلاحيات الإشراف التنظيمي إلى هيئة الأوراق المالية والبورصات الأمريكية (SEC). ينتقل قطاع العملات المشفرة من «اقتناص مكاسب التشريع» إلى «التصدي للتدقيق وتعزيز الامتثال». وفي ظل تحرك بيتكوين عرضيًا قرب 76 ألف دولار، وتجاوز صافي التدفقات الخارجة من صناديق ETF مبلغ 1.2 مليار دولار خلال أسبوع واحد، تحلل هذه المقالة أبرز مؤشرات السيولة والتنظيم والقطاعات التي ينبغي مراقبتها، وتقدم إطارًا للتعامل مع الوضع للمستثمرين الأفراد.
مع انتهاء انتخابات التجديد النصفي، تغيّر ميزان القوى السياسية في واشنطن، واكتشف قطاع العملات المشفرة فجأة أن الرياح السياسية المواتية التي كسبها عبر الضغط السياسي على مدى العامين الماضيين تتراجع بسرعة.
بلغ الإنفاق السياسي الذي ضخه القطاع في هذه الدورة نحو 190 مليون دولار (وفقًا لإحصاءات Public Citizen، بلغ قرابة 189 مليونًا حتى الربع الأول من 2026، فيما تقترب تقديرات أخرى من 200 مليون). كان الهدف تكرار ثنائية «كونغرس مؤيد للعملات المشفرة + أوامر تنفيذية» التي أعقبت 2024، لكن الديمقراطيين سيطروا على المجلسين. لم يذهب المال سدى، لكنه لم يُنفق في المكان الأنسب؛ فقد راهنت Fairshake في 34 سباقًا وفازت في 29، ومع ذلك آلت المقاعد الحاسمة المتأرجحة ورئاسات اللجان إلى المتشددين في التنظيم.
هذا ليس «زوالًا لكل الأخبار السلبية» بالنسبة إلى سوق العملات المشفرة، بل بداية «إعادة تسعير التوقعات».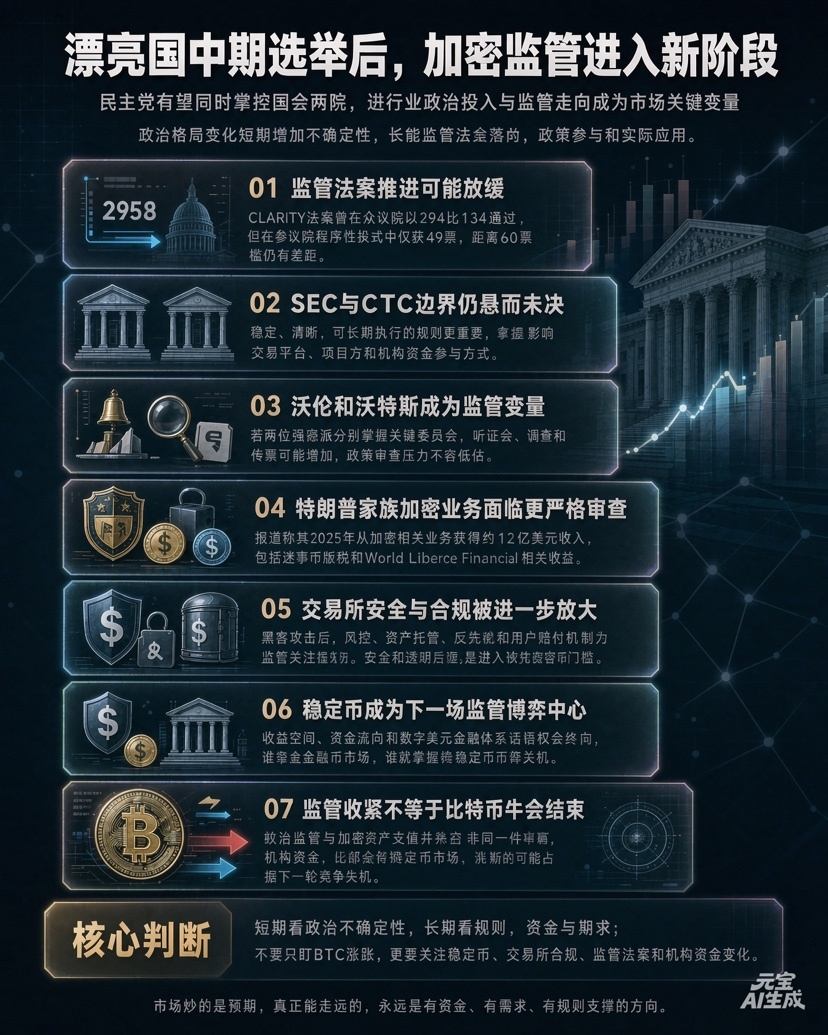
أولًا، نظرة إلى السوق: الأسعار تصمد، لكن الأموال تنسحب
أحدث لقطة في 8 نوفمبر:
• يتداول BTC ضمن نطاق ضيق قرب 75,800 دولار، ولم يتغير تقريبًا خلال 24 ساعة، لكن الأسبوع قد يسجل خامس إغلاق سلبي متتالٍ؛
• عالق ETH دون 2,230 دولارًا، وهبطت رسوم الغاز على السلسلة إلى 0.03–0.06 Gwei، فيما اقترب نشاط التمويل اللامركزي من أدنى مستوياته؛
• سجلت صناديق BTC الفورية المتداولة تدفقات صافية خارجة بنحو 1.28 مليار دولار خلال أسبوع، وهو أسوأ أسبوع منذ يونيو 2026؛ وسحب صندوق BlackRock IBIT أكثر من 400 مليون دولار يوم الجمعة وحده؛
• تقلصت القيمة السوقية للعملات المستقرة بنحو 5 مليارات دولار خلال سبعة أيام، وهبط حجم التداول في السوق بأكثر من 40% خلال 24 ساعة؛
• تراجع مؤشر الخوف والطمع إلى نحو 30، واقتربت حصة BTC السوقية من 60%؛ وهو نمط دفاعي نموذجي «تهرع فيه الأموال إلى البيتكوين، ولا تجد العملات البديلة من يشتريها».
اللافت أن الأسعار لم تنهَر، لكن التقلبات ماتت أولًا. لم يتجاوز نطاق الحركة اليومي 500 دولار، في مشهد يشبه سوقًا استنزافية «أرهق فيها البائعون، وينتظر المشترون على الهامش».
يشير ذلك إلى أن السوق سعّرت جزئيًا «تأجيل المكاسب التشريعية»، لكنها لم تستوعب بالكامل إعادة التسعير الثانية الناتجة عن «تشديد التدقيق وارتفاع تكاليف الامتثال».
ثانيًا، قانون CLARITY: ليس تأجيلًا، بل إعادة صياغة
لنرتب التسلسل الزمني أولًا:
• في يوليو 2025، أقر مجلس النواب قانون CLARITY بأغلبية 294 مقابل 134؛
• في 15 سبتمبر 2026، جاءت نتيجة تصويت مجلس الشيوخ على إنهاء النقاش 49 مقابل 50، بفارق 11 صوتًا، فتجمّد مشروع القانون؛
• لم يتبقَّ من دورة «البطة العرجاء» سوى شهرين، حتى أداء الكونغرس الجديد اليمين في 3 يناير 2027؛
• يتفق تقييم العاملين في القطاع، ومنهم TD Cowen وReiners من جامعة Duke، إلى حد كبير: يصعب إقرار النسخة الحالية خلال عامين، واحتمالاتها في أسواق التنبؤ لا تتجاوز خانة الآحاد.
اتجاه المسودة التي طرحها الديمقراطيون واضح: أحكام أخلاقية أشد بشأن ملكية المسؤولين للأسهم، وحماية أقوى للمستهلكين (تعويض خلال 24 ساعة وتدقيق مستقل)، وتحميل التمويل اللامركزي المسؤولية في مرحلة مبكرة، ونقل مزيد من الصلاحيات من لجنة CFTC إلى هيئة SEC.
المسألة الأساسية ليست جدلًا حول «من ينظم من»، بل إنها تحسم ثلاثة أمور:
1. تكلفة امتثال منصات التداول عند إدراج الرموز؛
2. حدود أعمال الحفظ والتسوية المؤسسية؛
3. مخاطر تصنيف تمويل مشاريع العملات البديلة كأوراق مالية، خصوصًا في البيع المسبق والإسقاطات المجانية وحوافز السيولة.
بمعنى آخر، كلما طال تأخر قانون CLARITY، زاد تركّز السوق في «الأصول المحافظة والمنصات المتوافقة».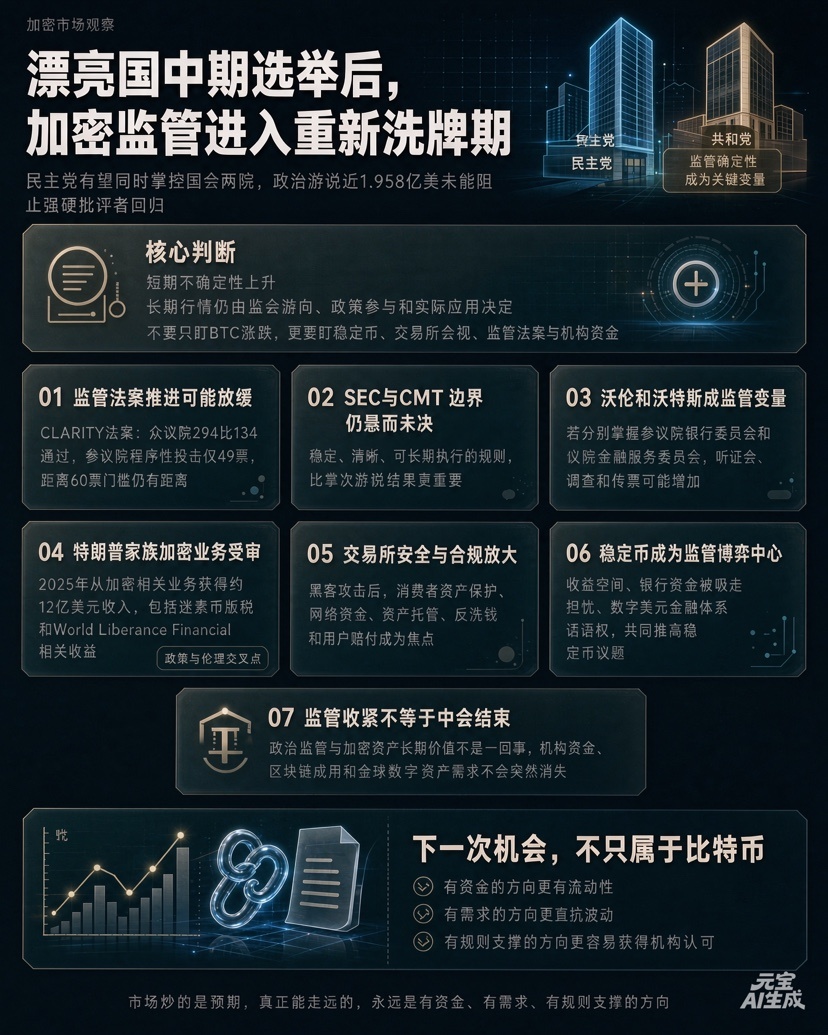
ثالثًا، وارن وواترز: آلة الرقابة تبدأ العمل، لا آلة التشريع
من المرجح أن تترأس هاتان الشخصيتان المتشدّدتان، كلٌّ على حدة، اللجنة المصرفية في مجلس الشيوخ ولجنة الخدمات المالية في مجلس النواب.
الأدوات المتاحة لهما لا تقتصر على «صياغة قوانين جديدة»، بل تشمل في الغالب:
• عقد جلسات استماع واستدعاء منصات التداول ومصدري العملات المستقرة والجهات المرتبطة بـWLF (World Liberty Financial)؛
• مراسلة الجهات التنظيمية للمطالبة بتشديد تفسير قواعد مكافحة غسل الأموال (AML) والتحقق من الهوية (KYC) على المحافظ غير الحاضنة والمعدّنين والمدققين؛
• فتح تحقيق معمق في تضارب المصالح بشأن أعمال عائلة ترامب في مجال العملات المشفرة؛ إذ ستُنبش مرارًا إيرادات مرتبطة بها تصل إلى نحو 1.2 مليار دولار؛
• إبطاء الإجراءات في مراحل ترشيح أعضاء لجنتي SEC وCFTC وصياغة القواعد.
هذا أشد وطأة من «عدم إقرار مشروع القانون»: فتعطّل التشريع له أفق متوقع، أما الرقابة المفتوحة المدة فلها كلفة.
رابعًا، العملات المستقرة هي ساحة المعركة الرئيسية التالية، وهي أيضًا المجال الوحيد الذي لا يزال يحظى بإجماع
دخل قانون GENIUS حيز التنفيذ، ومن المقرر بدء تطبيقه عمليًا في يناير المقبل. وقد تكون العملات المستقرة مجالًا نادرًا لا يزال فيه الحزبان مستعدين للجلوس والتفاوض؛ فشركات مثل Circle تصرّ على التواصل مع الطرفين، كما يعتبر نواب ديمقراطيون هذا القانون «إنجازًا لهم».
لكن نقاط الخلاف واضحة:
• تخشى البنوك التقليدية أن تستقطب العملات المستقرة الودائع تحت الطلب، فتدفع باتجاه «حظر الفائدة/تقييد العوائد»؛
• يريد قطاع العملات المشفرة عوائد، وسندات خزانة على السلسلة، واستخدامات في المدفوعات؛
• تهتم وزارة الخزانة ومكتب مراقبة الأصول الأجنبية (OFAC) أكثر بإنفاذ العقوبات وإمكانية تتبّع الأموال لمكافحة غسل الأموال.
مسار العملات المستقرة سيحدد مباشرة أمرين: هل يمكن للأصول الحقيقية المرمّزة وسندات الخزانة الأمريكية المرمّزة أن تنموا، وهل ستُعاد صياغة قواعد منصات التداول المركزية (CEX) وقنوات الدفع؟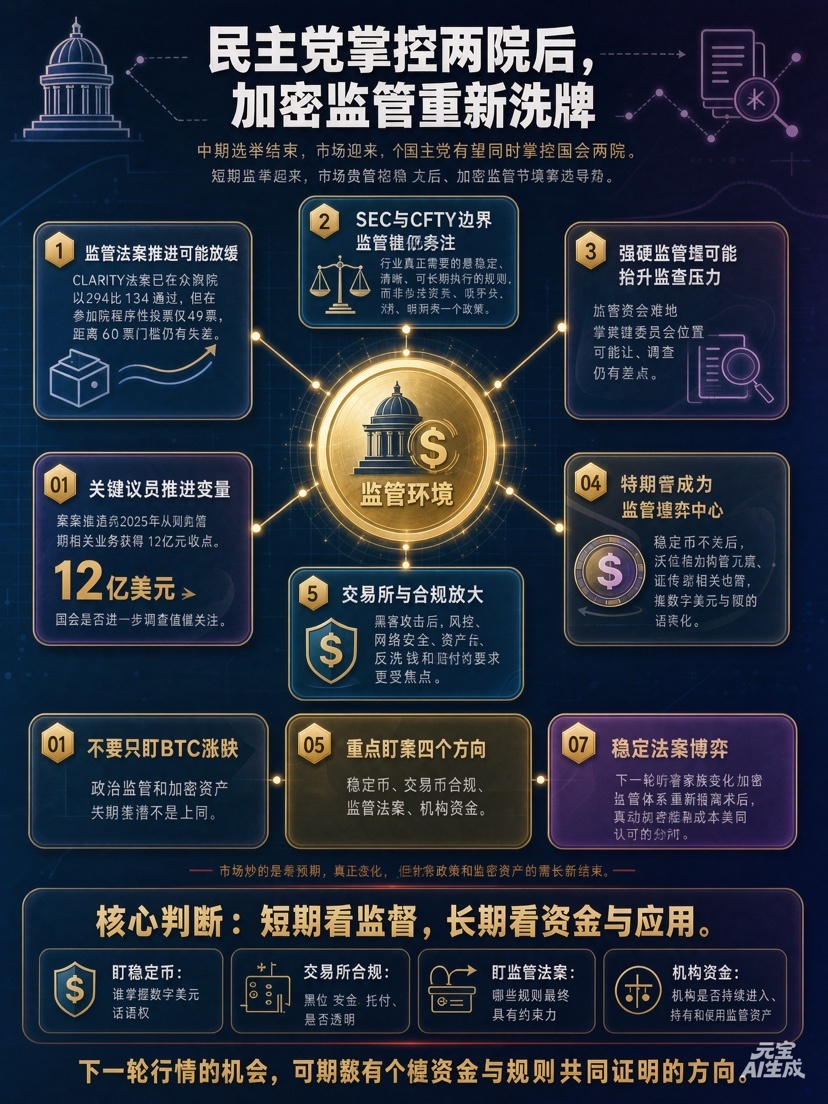
خامسًا، منصات التداول والحفظ: حوادث أمنية تتزامن مع نافذة تنظيمية
إن اختراقات عدة منصات كبرى مؤخرًا، وانحسار التراخيص الأوروبية، والتغييرات في المناصب التنفيذية، بالتزامن مع الدورة السياسية المذكورة أعلاه، سيجعل أسئلة «أين أصول المستخدمين، ومن يضمنها، وكيف يُعوَّض أصحابها؟» معايير حاسمة.
خلال الأشهر الستة إلى الاثني عشر المقبلة، ستراقب الجهات التنظيمية ما يلي:
• ترتيبات التخزين البارد والساخن وإدارة المفاتيح الخاصة؛
• تتبّع التحويلات على السلسلة عند الإيداع والسحب؛
• انكشافات الحفظ غير المؤمَّنة؛
• ما إذا كانت الأعمال العابرة للحدود تلتف على قواعد مكتب مراقبة الأصول الأجنبية (OFAC).
ستواجه المنصات الصغيرة، وضعيفة الحفظ، وتلك التي تجتذب الودائع بعوائد مرتفعة، أكبر الضغوط؛ بينما قد تستحوذ المنصات الشفافة والمتوافقة على حصة أكبر.
سادسًا، المعنى الحقيقي للسوق: ليس انتهاء السوق الصاعدة، بل تغيّر منطقها
لا تفسروا «الرياح السياسية المعاكسة» على أنها «نهاية دورة العملات المشفرة».
• دفعت هيئة الأوراق المالية والبورصات (SEC) ولجنة تداول السلع الآجلة (CFTC) القواعد الأساسية خطوة إلى الأمام في 2026، عبر تفسيرات مشتركة وأطر للإعفاء وتصنيف الرموز؛ ولم تُغلق قنوات المؤسسات؛
• الأوراق المالية المرمّزة، والأصول الحقيقية المتوافقة، ومدفوعات العملات المستقرة، وسردية الاحتياطي الاستراتيجي من BTC، كلها لا تعتمد على إقرار قانون CLARITY وحده؛
• كما أن الطلب العالمي على الأصول الرقمية، من الشرق الأوسط وآسيا وأمريكا اللاتينية، لن يختفي لمجرد تغيّر الإدارة في واشنطن.
لكن منطق التقييم سيتغير:
• كان التركيز سابقًا على «أي عملة ستعترف بها هيئة SEC أولًا؟» (مدفوعًا بالتوقعات)؛
• أما لاحقًا فسيكون التركيز على «أي قطاع سيحقق تدفقات نقدية أولًا، ضمن هيكل متوافق مع القواعد ومع حفظ مؤسسي؟» (مدفوعًا بالأساسيات).
سيستمر الأداء النسبي القوي لـBTC. أما ETH، فيحتاج إلى تعافي النشاط على السلسلة وعودة التدفقات إلى صناديق ETF لتأكيد انعكاس الاتجاه، بينما تحتاج العملات البديلة عمومًا إلى تعافي «الحدود التنظيمية والسيولة» معًا.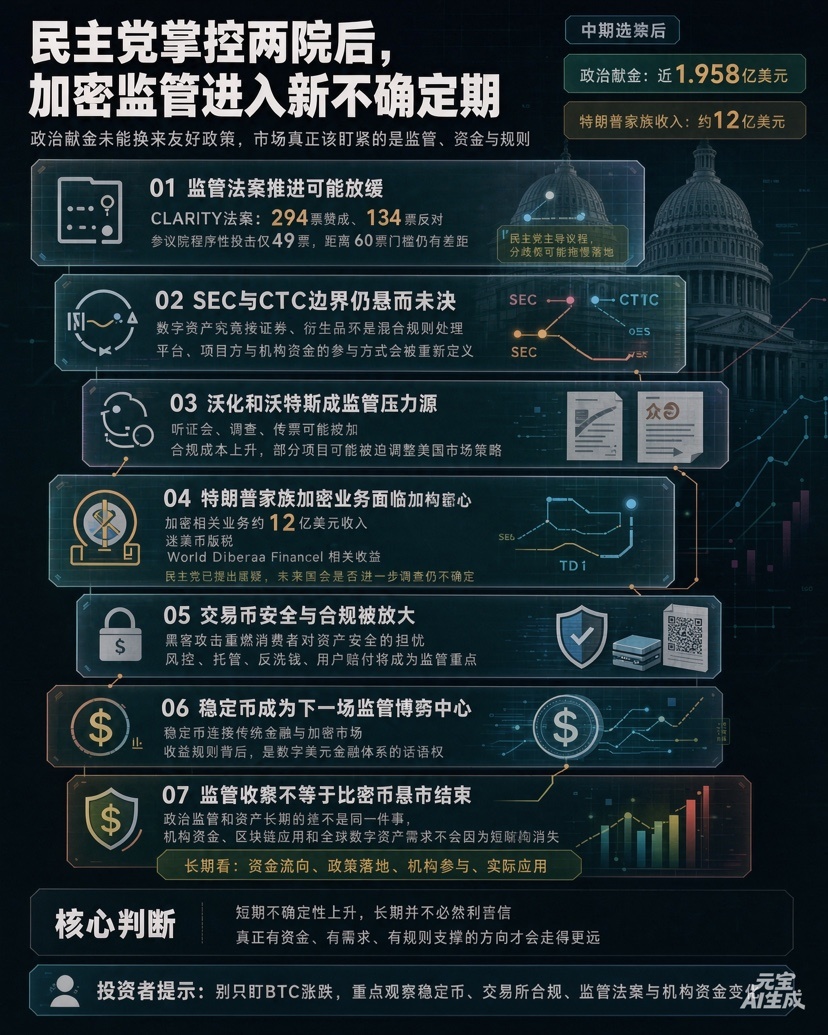
سابعًا، كيف ينبغي للمستثمر العادي أن يتصرف من الآن فصاعدًا؟
في ظل هذه المرحلة التي تتسم «بانخفاض التقلبات وارتفاع عدم اليقين»، إليكم بعض الإرشادات العملية:
1. لا تطاردوا القاع بناءً على الأخبار: فالمناورات السياسية ستشهد تسريبات وتصريحات وجلسات استماع متكررة، وقد تشهد الأسعار اختراقات زائفة. لا تحاولوا اقتناص «القاع» قبل اتضاح الاتجاه.
2. وزّعوا المراكز على مستويات: اجعلوا BTC أساس المحفظة، مع كمية محدودة من ETH؛ ولا تخصصوا للعملات البديلة إلا إذا كنتم تفهمون نموذج أعمالها، ولديها إيرادات فعلية ومسار امتثال واضح.
3. حددوا وقف الخسارة مسبقًا: أخطر ما في السوق العرضية هو «التعلق بالمركز ثم الاستسلام»، لذا احسبوا أقصى تراجع محتمل لكل صفقة قبل الشراء.
4. راقبوا أربعة مؤشرات استباقية:
◦ هل توقفت صناديق ETF الفورية عن تسجيل صافي تدفقات خارجة؟
◦ هل استقر إجمالي القيمة السوقية للعملات المستقرة وبدأ بالتعافي؟
◦ هل أصدرت SEC أو CFTC إعفاءات جديدة أو اتخذت إجراءات إنفاذ جديدة؟
◦ هل بدأت منصات التداول الكبرى جولة جديدة من إجراءات الامتثال؟
5. ابتعدوا عن ثلاثة أنواع من المخاطر: الرموز المرتبطة بالمسؤولين، والعملات المستقرة ذات العائد السنوي المرتفع (APY) بلا ضمانات، ومشاريع التمويل اللامركزي (DeFi) الجديدة ذات الفرق المجهولة والتسويق المكثف.
الخلاصة في جملة واحدة:
هذا الانتخاب ليس نهاية السوق الصاعدة للعملات المشفرة، بل نهاية «مرحلة المكاسب السهلة في الغرب المتوحش». من الآن فصاعدًا، لن تأتي الأرباح من «الفارق الناتج عن توقع تخفيف القيود»، بل من «الأموال والاستخدامات الفعلية التي تستقر ضمن إطار امتثال».
يتداول السوق على التوقعات، لكن ما يصمد عبر الدورات دائمًا هو القطاعات المدعومة بالمال والطلب والقواعد.#币安恢复HYPE与APT提现 #非农就业数据推升加息预期 #CPI前瞻,12月利率走向迎关键考验 #美国拟收紧数据中心监管,AI扩张或面临新约束 #估值承压下Anthropic还能如期上市吗 $BTC


