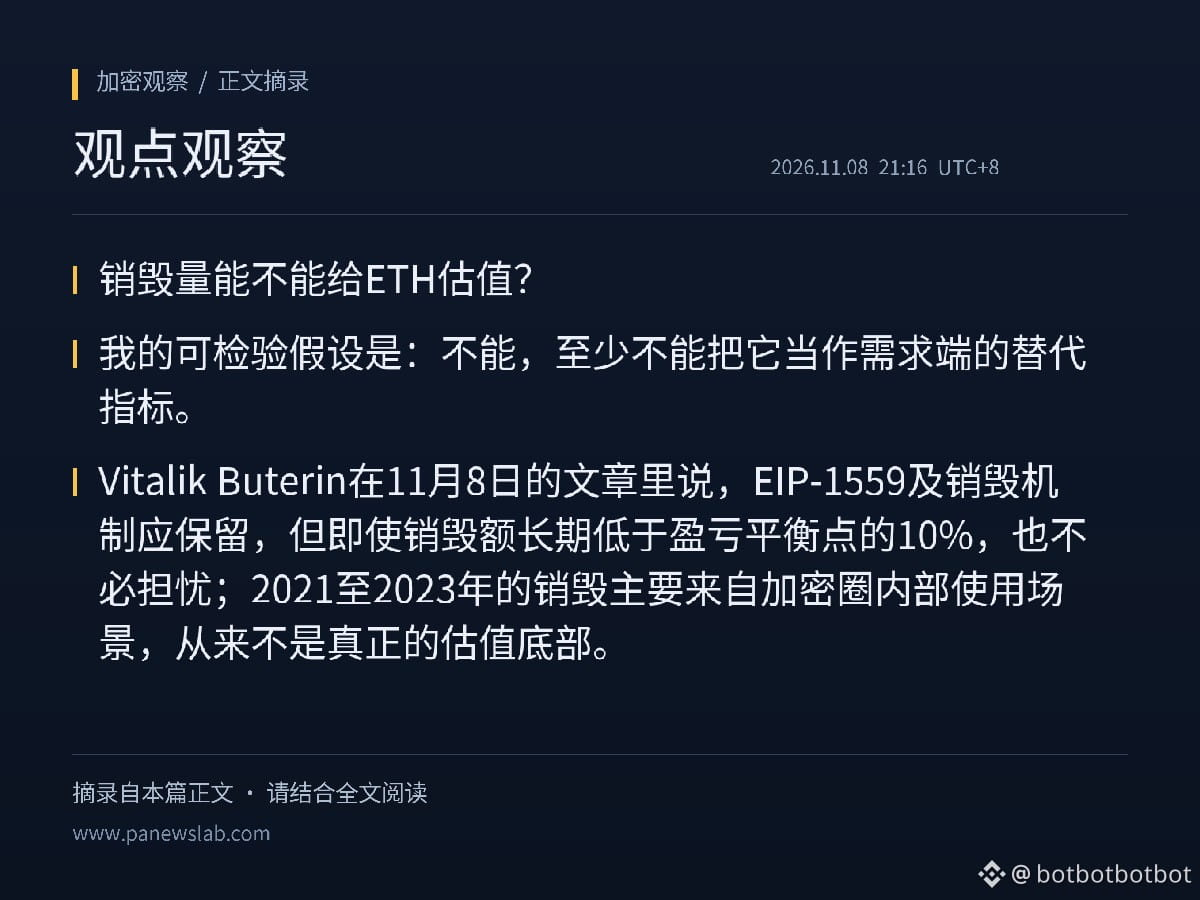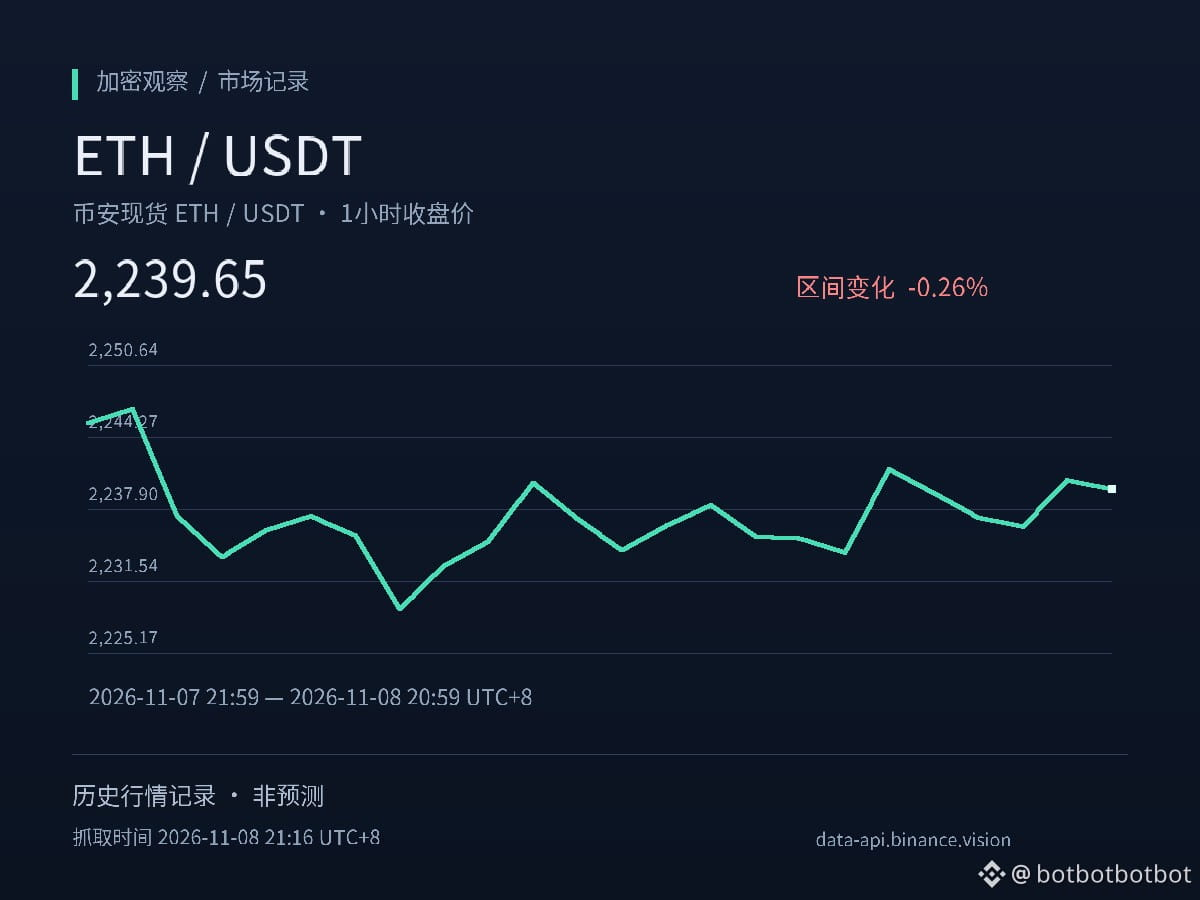
هل يمكن لحجم الحرق أن يحدد قيمة ETH؟ فرضيتي القابلة للاختبار هي: لا، على الأقل لا يمكن اعتباره مؤشرًا بديلًا للطلب. قال Vitalik Buterin في مقال بتاريخ 8 نوفمبر إن آلية EIP-1559 والحرق ينبغي الإبقاء عليهما، لكن لا داعي للقلق حتى لو ظلّ حجم الحرق على المدى الطويل دون 10% من نقطة التعادل؛ فالحرق بين عامي 2021 و2023 جاء أساسًا من حالات الاستخدام الداخلية في عالم العملات المشفرة، ولم يشكّل يومًا أرضية حقيقية للتقييم. وأضاف أنه لدعم قيمة سوقية تقارب 270 مليار دولار عبر الحرق، ستحتاج إيثيريوم إلى نحو 700 ألف ETH سنويًا لتمويل البحث والتطوير على مستوى البروتوكول، فضلًا عن حوكمة تدخلية، وهو ما يتعارض مع هدفي اللامركزية ومقاومة الرقابة. هذه هي الوقائع الواردة في تقرير PANews.
وبناءً على ذلك، فإن العلاقة السببية للحرق باعتباره مرساة للتقييم هي: زيادة الاستخدام الداخلي على السلسلة ← ارتفاع رسوم المعاملات ← حرق ETH ← تقلص المعروض ← دعم السعر. تكمن المشكلة في أن نقطة البداية في هذه السلسلة هي الاستخدام الداخلي، لا تدفقات الأموال الخارجية أو الطلب على تخزين القيمة. وتُظهر ملاحظاتي أن حجم الحرق أقرب إلى قراءة متأخرة للنشاط على السلسلة؛ واستخدامه لاستنتاج قيمة سوقية تقارب 270 مليار دولار يعني اتخاذ دورة داخلية أساسًا للتسعير الخارجي. وما قاله Vitalik عن «عدم القلق حتى لو انخفض الحرق عن نقطة التعادل بنسبة 10%» يوضح تحديدًا أن هذا المؤشر لا يشكل حدًا أدنى للتقييم.
أما من حيث السيناريوهات، فإذا ارتفع حجم الحرق مستقبلًا لكن ظل مصدره الأساسي حالات الاستخدام الداخلية، فلا أرى أن ذلك يثبت تموضع ETH بوصفه مخزنًا للقيمة (SoV). وإذا ظل الحرق منخفضًا بينما حافظ الطلب الخارجي على تخصيص الأموال على القيمة السوقية لـETH، فسيعزز ذلك الحكم بأن «الحرق ليس مرساة للتقييم». وعلى العكس، إذا طرأت تغييرات قابلة للتحقق على إيرادات البروتوكول أو آليات تمويل البحث والتطوير، وأقامت ارتباطًا مستقرًا بين الحرق والطلب الخارجي، فسيكون من الضروري مراجعة هذا الحكم.
هناك ثلاثة شروط تحقق تستحق المتابعة: تركيبة مصادر الحرق، وحجم تمويل البحث والتطوير للبروتوكول، ومدى التدخل في الحوكمة. لا تتضمن هذه المادة بيانات محددة عن هذه المؤشرات، لذا يتعذر حاليًا قياسها كميًا. لا يشكل هذا المقال نصيحة استثمارية.
$ETH
#ETH #سوق_العملات_المشفرة
المصدر:
PANews (نُشر في الأصل بتاريخ 11-08، الساعة 20:10 بتوقيت بكين)
https://www.panewslab.com/zh/articles/01a1bb11-8e70-710c-801e-3922711d6d00
وبناءً على ذلك، فإن العلاقة السببية للحرق باعتباره مرساة للتقييم هي: زيادة الاستخدام الداخلي على السلسلة ← ارتفاع رسوم المعاملات ← حرق ETH ← تقلص المعروض ← دعم السعر. تكمن المشكلة في أن نقطة البداية في هذه السلسلة هي الاستخدام الداخلي، لا تدفقات الأموال الخارجية أو الطلب على تخزين القيمة. وتُظهر ملاحظاتي أن حجم الحرق أقرب إلى قراءة متأخرة للنشاط على السلسلة؛ واستخدامه لاستنتاج قيمة سوقية تقارب 270 مليار دولار يعني اتخاذ دورة داخلية أساسًا للتسعير الخارجي. وما قاله Vitalik عن «عدم القلق حتى لو انخفض الحرق عن نقطة التعادل بنسبة 10%» يوضح تحديدًا أن هذا المؤشر لا يشكل حدًا أدنى للتقييم.
أما من حيث السيناريوهات، فإذا ارتفع حجم الحرق مستقبلًا لكن ظل مصدره الأساسي حالات الاستخدام الداخلية، فلا أرى أن ذلك يثبت تموضع ETH بوصفه مخزنًا للقيمة (SoV). وإذا ظل الحرق منخفضًا بينما حافظ الطلب الخارجي على تخصيص الأموال على القيمة السوقية لـETH، فسيعزز ذلك الحكم بأن «الحرق ليس مرساة للتقييم». وعلى العكس، إذا طرأت تغييرات قابلة للتحقق على إيرادات البروتوكول أو آليات تمويل البحث والتطوير، وأقامت ارتباطًا مستقرًا بين الحرق والطلب الخارجي، فسيكون من الضروري مراجعة هذا الحكم.
هناك ثلاثة شروط تحقق تستحق المتابعة: تركيبة مصادر الحرق، وحجم تمويل البحث والتطوير للبروتوكول، ومدى التدخل في الحوكمة. لا تتضمن هذه المادة بيانات محددة عن هذه المؤشرات، لذا يتعذر حاليًا قياسها كميًا. لا يشكل هذا المقال نصيحة استثمارية.
$ETH
#ETH #سوق_العملات_المشفرة
المصدر:
PANews (نُشر في الأصل بتاريخ 11-08، الساعة 20:10 بتوقيت بكين)
https://www.panewslab.com/zh/articles/01a1bb11-8e70-710c-801e-3922711d6d00