
سبق أن شاهدت هذا الفيلم. يُلقى رقم ضخم في العنوان، ويشير الجميع إلى الرسم البياني، وبعد خمس دقائق تُختزل سلسلة معقدة من الأحداث في تفسير واحد أنيق: مبيعات صناديق المؤشرات المتداولة ذات الرافعة المالية تسببت في هبوط بيتكوين.
ربما.
لكن هذا لا يعني الشيء نفسه الذي يعنيه إثبات ذلك.
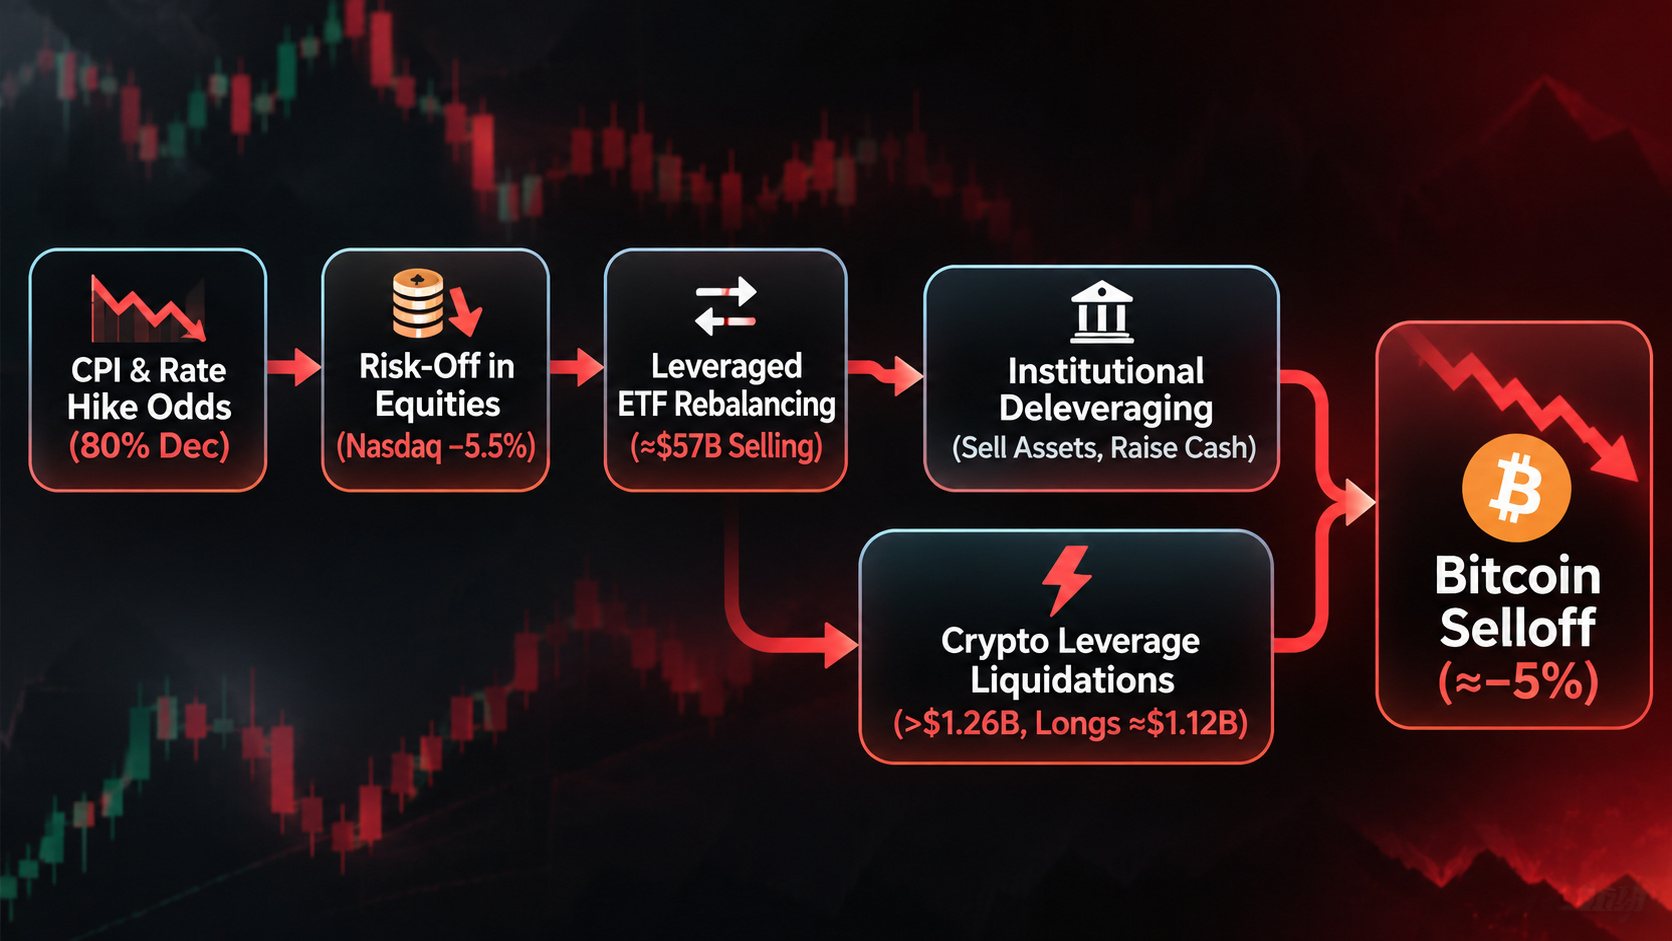
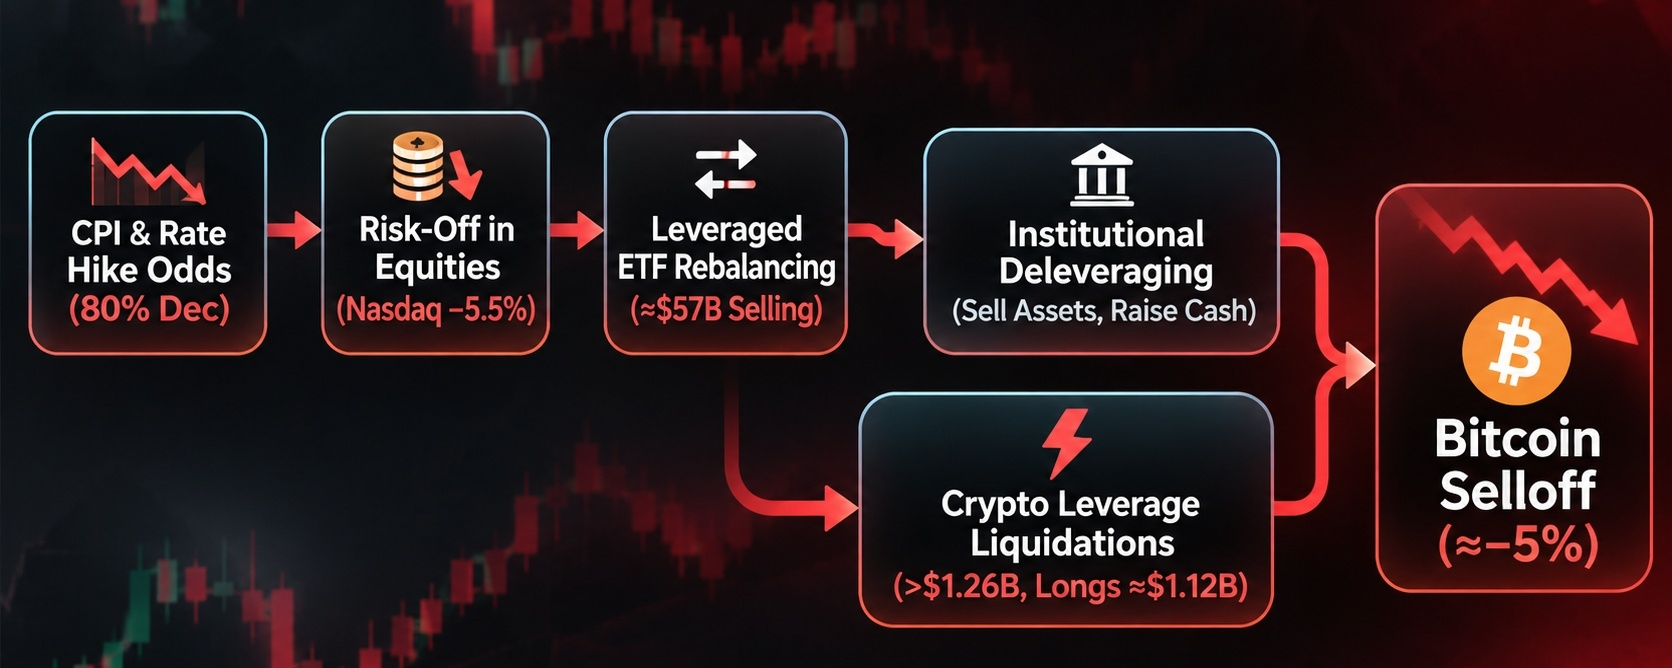
المزعج أن الآليات الكامنة وراء الأمر أكثر تعقيدًا في الواقع مما يوحي به العنوان. فصندوق المؤشرات المتداول ذو الرافعة المالية لا يظل ساكنًا منتظرًا هبوط السوق كي يبيع كمية ثابتة من الأسهم. تُبنى هذه الصناديق على مضاعف مستهدف لمؤشر ما، وهذا يعني أن مديريها قد يضطرون إلى إعادة موازنة محافظها عندما يتحرك السوق الأساسي بقوة كافية. وقد تشمل إعادة الموازنة الأسهم والعقود الآجلة والمبادلات وغيرها من العقود. ويتوقف حجم البيع على المركز وحجم التحرك وهيكل الصندوق وتوقيت إعادة الموازنة. لذا، عندما يشير أحدهم إلى رقم تداول يبلغ 57 مليار دولار، فإن الرقم وحده لا يخبرنا بحجم البيع القسري الفعلي، أو بموعد دخوله إلى السوق، أو ما إذا كان له أي تأثير يُذكر في بيتكوين.
هذه هي المشكلة الأولى.
أما المشكلة الثانية فهي أسوأ. فلا يوجد سلك مباشر يربط بين صندوق أسهم متداول برافعة مالية وبيتكوين. ولا يوجد عقد ذكي يرى هبوط ناسداك فيأمر بورصة بيتكوين ببيع العملات. فهذه أنظمة منفصلة.
يعمل الصندوق المتداول عبر الوسطاء وأمناء الحفظ والمتعاملين والبورصات وأسواق المشتقات التقليدية. أما بيتكوين فتُتداول عبر منصات تداول العملات المشفرة وأسواق المشتقات التي لها أنظمة الهامش وقواعد التصفية والسيولة الخاصة بها. ولا بد أن تمر الصلة عبر أشخاص وشركات تعمل في كلا المجالين. فقد يتعرض صندوق تحوط لخسائر في الأسهم، ويحتاج إلى نقد، ويخفض انكشافه، ويواجه متطلبات هامش، ثم يقرر بيع بيتكوين في مكان آخر. وقد يفعل صانع السوق شيئًا مشابهًا. كما قد يخفض متداول متعدد الأصول المخاطر في محفظته بأكملها.
هذا هو الجسر.
وتصبح الأمور قبيحة عندما يعبره الجميع في الوقت نفسه.
توجد الآليات الأشد فتكًا داخل عالم العملات المشفرة. تتيح العقود الآجلة الدائمة للمتداولين التحكم في مراكز تتجاوز قيمتها الضمانات التي تدعمها. وتقيّم البورصة تلك المراكز باستمرار. فإذا هبطت بيتكوين بما يكفي، قد ينخفض رصيد المتداول عن هامش الصيانة المطلوب. عندئذ، يمكن لنظام إدارة المخاطر في البورصة إغلاق المركز تلقائيًا.
لا يحتاج أحد إلى اتخاذ قرار.
فالنظام يتخذ القرار نيابة عنهم.
يضرب ذلك البيع القسري السوق بينما تتحرك الأسعار بالفعل نحو الهبوط. وإذا دفع سعر بيتكوين إلى مستوى يضر بهامش متداول آخر، فقد يُغلق مركز آخر. ثم مركز آخر. وما بدأ بوصفه حدث مخاطر خارجيًا يمكن أن يتحول إلى سلسلة تصفيات داخلية في سوق العملات المشفرة.
وهكذا يمكن لتحرك بنسبة 5 بالمئة أن يتحول إلى أمر أشد سوءًا بكثير.
في 5 نوفمبر، صُفّيت مراكز برافعة مالية في العملات المشفرة تزيد قيمتها على 1.26 مليار دولار، من بينها مراكز شراء بلغت قيمتها نحو 1.12 مليار دولار. كما انخفضت الفائدة المفتوحة في عقود بيتكوين الآجلة بشدة. وما إن يبدأ ذلك، حتى لا يكون البائع الذي يظهر في سجل الأوامر بالضرورة هو المؤسسة التي قررت أصلًا خفض انكشافها على الأسهم. فقد يكون محرك تصفية في بورصة يغلق مركزًا في عقد آجل دائم لأن المتداول لم يعد يملك ضمانات كافية.
بائع مختلف. والشمعة الحمراء نفسها.
تضيف صناديق بيتكوين المتداولة الفورية طبقة أخرى، لكنها لا تحل مشكلة السببية بطريقة سحرية. تُتداول أسهم الصناديق في بورصات الأسهم التقليدية، بينما تحتفظ الصناديق ببيتكوين لدى أمناء حفظ. وقد صُممت آلية إنشاء الوحدات واستردادها لإبقاء سعر الصندوق المتداول قريبًا من قيمة بيتكوين التي يقوم عليها. وعندما يسترد المستثمرون أموالهم، قد تحتاج الصناديق في نهاية المطاف إلى تسليم بيتكوين أو بيعها، تبعًا لكيفية معالجة الصندوق ومشاركوه المعتمدون للمعاملة.
في 5 نوفمبر، سجلت صناديق بيتكوين المتداولة الفورية في الولايات المتحدة صافي تدفقات خارجة بلغ نحو 430.2 مليون دولار، في انعكاس للتدفقات الداخلة في اليوم السابق.
وهذا مهم.
لكن ذلك لا يثبت حتى الآن أن تلك التدفقات الخارجة نتجت عن بيع صناديق الأسهم المتداولة ذات الرافعة المالية. كل ما يخبرنا به هو أن قناة بيع أخرى كانت نشطة في الوقت نفسه.
هنا يبدأ شكي في الرواية المبسطة. نادرًا ما تقدم لك الأسواق سببًا واحدًا. بل تحدث أمور عدة معًا: تهبط الأسهم، وتقفز التقلبات، وتخفض المؤسسات المخاطر، ويسترد مستثمرو الصناديق المتداولة أموالهم، وتبدأ تصفية العقود الآجلة الدائمة، وتتغير توقعات أسعار الفائدة. ثم ينظر أحدهم إلى الرسم البياني بعد وقوع الأحداث، ويختار أكبر رقم ليجعله التفسير.
يبدو ذلك ملائمًا.
الاختبار الحقيقي هو التوقيت. إذا كان من المفترض أن إعادة موازنة صناديق الأسهم المتداولة ذات الرافعة المالية قد تسببت في موجة بيع بيتكوين، فستريد أن ترى إعادة الموازنة المعنية تحدث قبل التدهور المهم في سعر بيتكوين وسيولته. وستريد دليلًا على أن المتعاملين أو الأطراف المقابلة التي تولت تلك الصفقات أُجبرت على التحوط بطريقة أثرت في انكشافها على العملات المشفرة. وستريد أيضًا أن يكون حجم انتقال الأثر كبيرًا بما يكفي لتفسير جزء ملموس من تحرك بيتكوين.
من دون ذلك، نحن أمام ارتباط مغلف بقصة جيدة.
لا يستطيع الرسم البياني أن يخبرك أي بائع تسبب في أي جزء من الهبوط.
تُظهر بيانات 5 نوفمبر سوقًا يتعرض لضغوط من عدة اتجاهات في آن واحد. هبط مؤشر ناسداك بنسبة 5.5 بالمئة. وتراجعت بيتكوين بنحو 5 بالمئة. وصُفّيت مراكز في العملات المشفرة تزيد قيمتها على مليار دولار. وخسرت صناديق بيتكوين المتداولة الفورية مئات الملايين من الدولارات. هذه أحداث حقيقية، وتُظهر ضغوطًا شديدة.
لكنها لا تثبت أن إعادة موازنة صناديق الأسهم المتداولة ذات الرافعة المالية كانت المحفز الرئيسي.
وهناك تفصيل هيكلي واحد يجعل الأمر برمته أكثر خطورة. فبيتكوين لا تغلق أبدًا، بينما تغلق أسواق الأسهم الأمريكية. قد تتلقى الأسواق التقليدية الضربة الأولى خلال ساعات التداول الأمريكية، في حين تواصل بيتكوين التداول بعد إغلاق سوق الأسهم. وقد يستمر خفض المؤسسات للمخاطر عبر أسواق العملات المشفرة طويلًا بعد توقف التحرك الأصلي للأسهم.
ثم تتولى حلقة التغذية الراجعة الأمر.
ليس من الضروري أن تكون الصدمة الأولى هائلة. فبمجرد أن يصبح المتداولون شحيحين في الضمانات، يمكن لأنظمة إدارة المخاطر الآلية أن تجعل التحرك التالي أكبر بكثير. ويؤدي البيع القسري إلى مزيد من الضغط على الأسعار. ويؤدي مزيد من الضغط على الأسعار إلى مزيد من مشكلات الهامش. وتؤدي مزيد من مشكلات الهامش إلى مزيد من البيع القسري.
ليس من الضروري أن يتعطل أي شيء.
وهذا هو الجانب المقلق. يمكن للبورصات أن تعمل تمامًا كما صُممت. ويمكن لمنظومة الصناديق المتداولة أن تعمل تمامًا كما صُممت. ويمكن لمحرك الهامش أن يعمل تمامًا كما صُمم. ومع ذلك، قد يسلك السوق مسارًا كارثيًا، لأن كل تلك الأنظمة تصبح مترابطة عبر الضمانات والسيولة والخفض القسري للمخاطر، في اللحظة نفسها التي يحتاج فيها الجميع إلى الخروج.
هذه هي نقطة الضعف التي سأتحرى عنها.
ليس ما إذا كان رقم 57 مليار دولار يبدو مثيرًا للإعجاب، بل ما إذا كان بوسع أحد أن يتتبع الأموال والتحوطات والتصفيات والتوقيت فعليًا بما يكفي لإثبات أنها تسببت في تحرك بيتكوين، بدلًا من أن تكون قد حدثت بالتزامن معه فحسب.