
قد تؤدي حركة بنسبة 10% ضدك إلى محو حسابك بالكامل في العقود الآجلة. أما في التداول الفوري، فالحركة نفسها لا تعني سوى رقم أحمر يمكنك الانتظار حتى يتغير.
هذا الفرق وحده يفسر معظم ما يتعلق بالتداول الفوري والعقود الآجلة. دعني أشرح الأمر ببساطة.
ما التداول الفوري؟
التداول الفوري بسيط: اشترِ بسعر منخفض وبِع بسعر مرتفع.
يشبه شراء قطعة أرض أو سيارة أو منزل. تشتريه بسعر منخفض، وتحتفظ به لشهر أو ستة أشهر أو سنة، ثم تبيعه عندما يرتفع سعره. والربح لك.
إليك النقطة التي يغفل عنها المبتدئون. لنفترض أنك اشتريت عملة بسعر 100 دولار، ثم انخفض سعرها إلى 80 دولارًا، وبعدها إلى 50 دولارًا.
تبدو خاسرًا على الورق
لكن العملة لا تزال ملكك
لا تخسر أموالًا فعلية إلا عندما تبيع
إذا لم تكن بحاجة إلى تلك الأموال ولم تقترضها، فيمكنك الانتظار. لا أحد يجبرك على الخروج من الصفقة. وهذه هي الميزة الكبرى للتداول الفوري.
ما التداول بالعقود الآجلة؟
هنا تبدأ الأمور بالغرابة.
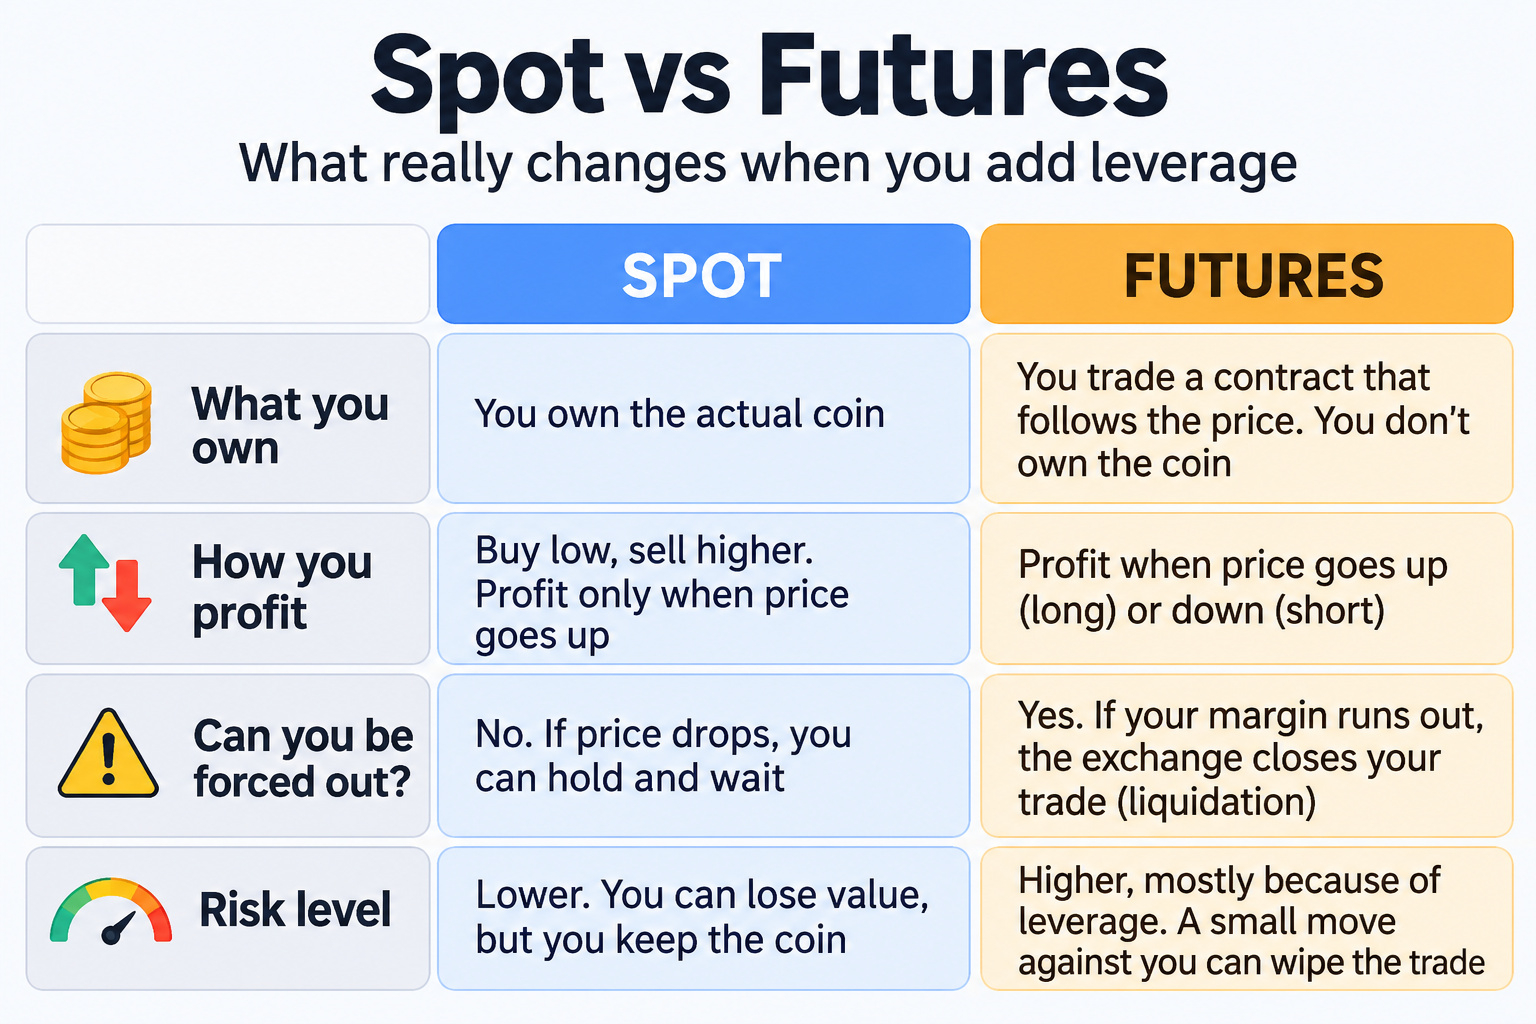
في التداول الفوري، يجب أن تملك شيئًا كي تبيعه. أما في العقود الآجلة، فلا تحتاج إلى ذلك. ويمكنك أيضًا جني المال عندما ينخفض السعر.
إليك طريقة عمل ذلك ببساطة: تخبر المنصة بما تتوقع حدوثه للسعر، فتفتح المنصة الصفقة نيابةً عنك.
إذا كنت تعتقد أن السعر سيرتفع (مركز شراء):
تفتح صفقة عند $120
يرتفع السعر إلى $150
تغلق الصفقة، ويكون الفرق البالغ $30 هو ربحك
إذا كنت تعتقد أن السعر سينخفض (مركز بيع):
تفتح مركز بيع عند $120
ينخفض السعر إلى $80
تغلق الصفقة، ويكون الفرق البالغ $40 هو ربحك
لاحظ أنك في الحالة الثانية لم تكن تملك أي شيء قط. لقد ربحت من انخفاض السعر. أنت لا تقترض العملات في الواقع، بل تتداول عقدًا يتبع السعر.
هذا وحده يبدو مثيرًا. لكن القصة الحقيقية تكمن في الرافعة المالية.
الرافعة المالية هي الفرق الحقيقي
تعني الرافعة المالية أن المنصة تسمح لك بالتداول بأموال أكثر مما تملك فعليًا.
لنفترض أن لديك $100، لكنك تريد التداول بمبلغ $1,000. هذا مستحيل عادةً. أما في العقود الآجلة، فتقول المنصة: أحضر مبلغك البالغ $100، وسأتكفل بتغطية الـ$900 المتبقية.
هذه رافعة مالية بمقدار 10 أضعاف.
أموالك: $100 (وهذا هو هامشك)
حجم الصفقة: $1,000
تغطي المنصة: $900
شعور رائع عندما تسير الأمور كما ينبغي. تتحرك صفقتك البالغة $1,000 كما لو كانت صفقة بقيمة $1,000، رغم أنك لم تضع سوى $100. إذا تحرك $BTC بنسبة 5% لصالحك، فستربح $50 في حساب بقيمة $100. أي إنك حققت مكسبًا بنسبة 50%.
والآن، لنعكس الأمر.
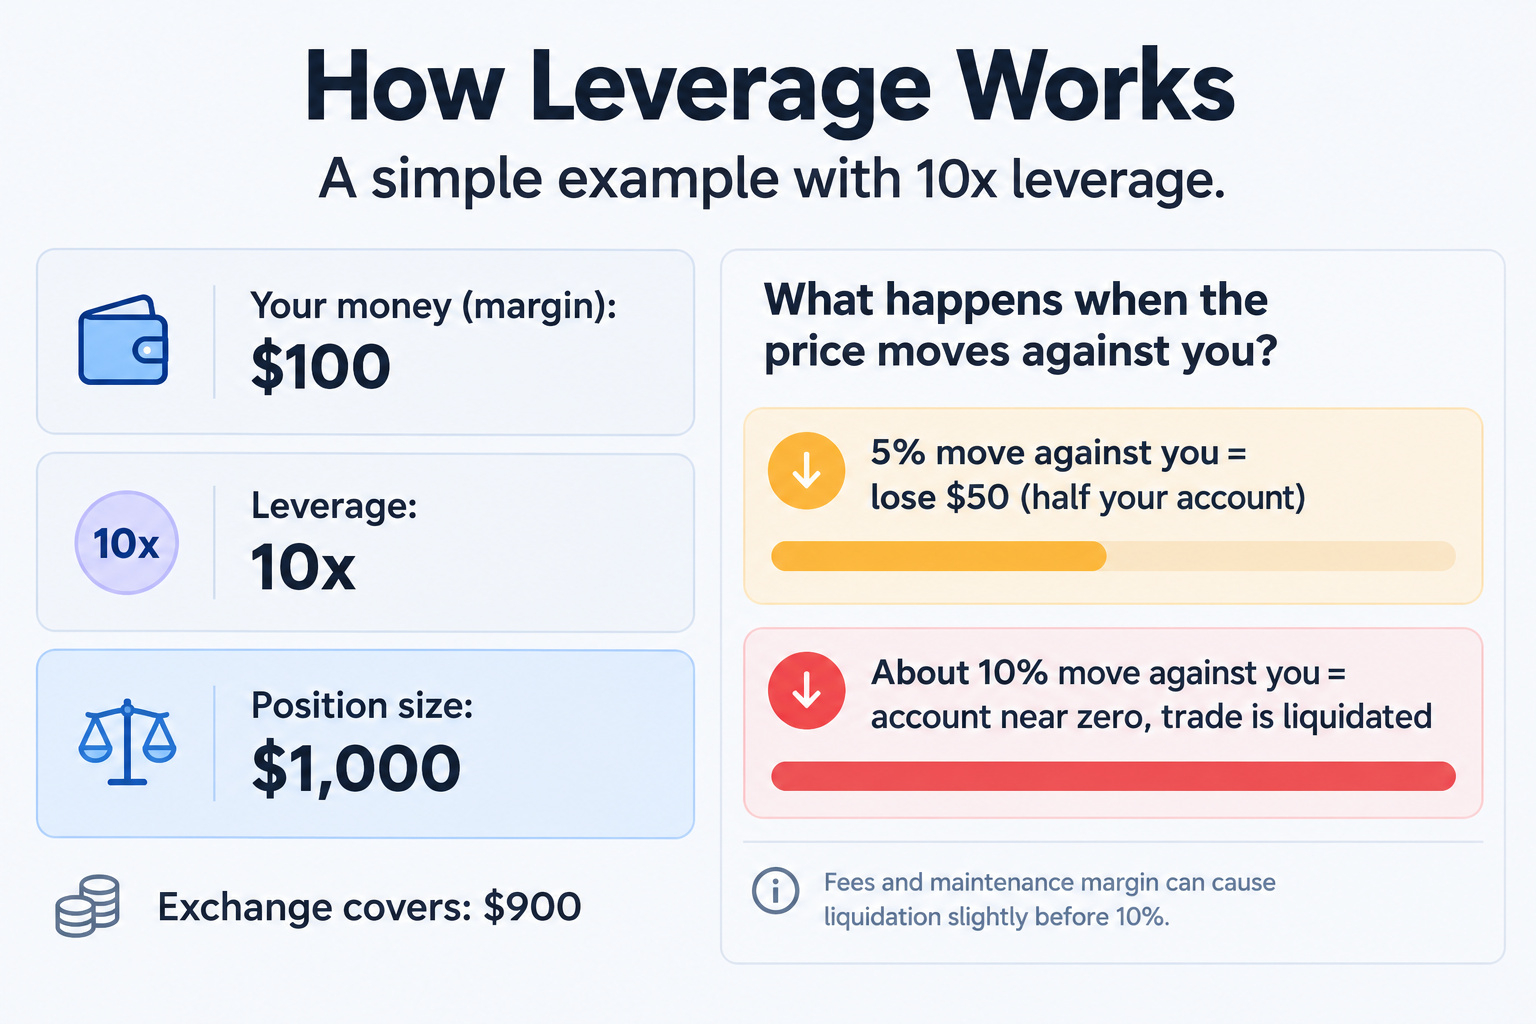
إذا تحرك السعر بنسبة 5% ضدك، فستخسر $50. أي إن نصف رصيد حسابك قد اختفى.
إذا تحرك السعر بنحو 10% ضدك، فسيكاد رصيدك البالغ $100 ينفد. لن تنتظر المنصة حتى تقرر ما ستفعله، بل ستغلق صفقتك تلقائيًا. وهذا ما يُسمى التصفية.
قد تؤدي الرسوم وهامش الصيانة إلى التصفية قبل الوصول إلى 10% بقليل. لذا فإن هامش الأمان الفعلي أصغر حتى.
لماذا تفعل المنصة ذلك؟
بصراحة، من الجدير أن تطرح هذا السؤال.
المنصة لا تقرضك $900 بدافع اللطف. إليك ما تجنيه من ذلك:
تتقاضى رسومًا في كل مرة تفتح فيها صفقة
تتقاضى رسومًا في كل مرة تغلق فيها صفقة
كلما زادت تداولاتك، زادت أرباحها
كما أنها تحمي نفسها. فالمنصة لا تخاطر إلا بهامشك البالغ $100. إذا تحركت صفقتك ضدك، أغلقتها قبل أن تتجاوز خسارتك أموالك. فهي لن تخاطر بـ$900 من أموالها.
لذا، عندما تجعل المنصة استخدام الرافعة المالية العالية أمرًا سهلًا، تذكّر من المستفيد الأول.
لماذا تبدو العقود الآجلة أكثر أمانًا مما هي عليه
هذا هو الجانب المظلم، وأريد أن أكون صريحًا بشأنه.
عندما تسير صفقة العقود الآجلة على ما يرام، تشعر بأنك بارع. تبدو المنصة وكأنها «تدعمك»، وينمو رصيد حسابك بسرعة.
لكن المنصة تحتفظ بهامشك كضمان طوال الوقت. وعندما يقترب رصيدك من الصفر، تغلق مركزك، وتخرج من الصفقة. انتهى الأمر. لا انتظار ولا فرصة ثانية في تلك الصفقة.
قارن ذلك بالتداول الفوري:
التداول الفوري: ينخفض السعر بنسبة 30%، ويمكنك الاحتفاظ بالأصل والانتظار
العقود الآجلة مع الرافعة المالية: ينخفض السعر بنسبة 10%، وقد تتم تصفيتك
السوق نفسه، لكن النتيجة مختلفة تمامًا.
هناك طريقة واحدة لتقليل هذه المخاطر. تتيح لك منصات كثيرة اختيار مقدار رصيدك الذي ستستخدمه كهامش للصفقة. إذا استخدمت جزءًا صغيرًا فقط من حسابك، فسيظل الباقي آمنًا. إنها طريقة أذكى للتداول، لكنها لا تزال تتطلب انضباطًا حقيقيًا.
فما الذي ينبغي أن تختاره؟
لن أقول إن العقود الآجلة سيئة. فكثير من المتداولين ذوي الخبرة يستخدمونها بمهارة. لكن إليك رأيي الصريح للمبتدئين:
ابدأ بالتداول الفوري. تعلّم كيف يتحرك السعر من دون ضغط الاضطرار إلى الخروج من الصفقة
إذا جرّبت العقود الآجلة لاحقًا، فاستخدم حجمًا صغيرًا ورافعة مالية منخفضة
لا تستثمر أبدًا أموالًا لا يمكنك تحمل خسارتها
لا تتداول العقود الآجلة لمجرد أن شخصًا آخر حقق ربحًا منها
يجب أن يكون تحليلك قويًا قبل أن تصبح الرافعة المالية منطقية. فالرافعة لا تحسّن تحليلك، وإنما تجعل عواقب الخطأ أسرع وأكبر فحسب.
خلاصة رأيي
يمكن أن يحقق التداول الفوري والعقود الآجلة أرباحًا، لكنهما ليسا متساويين في المخاطر.
يمنحك التداول الفوري الوقت، أما العقود الآجلة مع الرافعة المالية فتسلبك الوقت.
إذا لم يسبق لمبتدئ أن احتفظ بأصل في تداول فوري خلال هبوط بنسبة 30% من دون أن يبيعه بدافع الذعر، فهل ينبغي السماح له باستخدام الرافعة المالية أصلًا؟