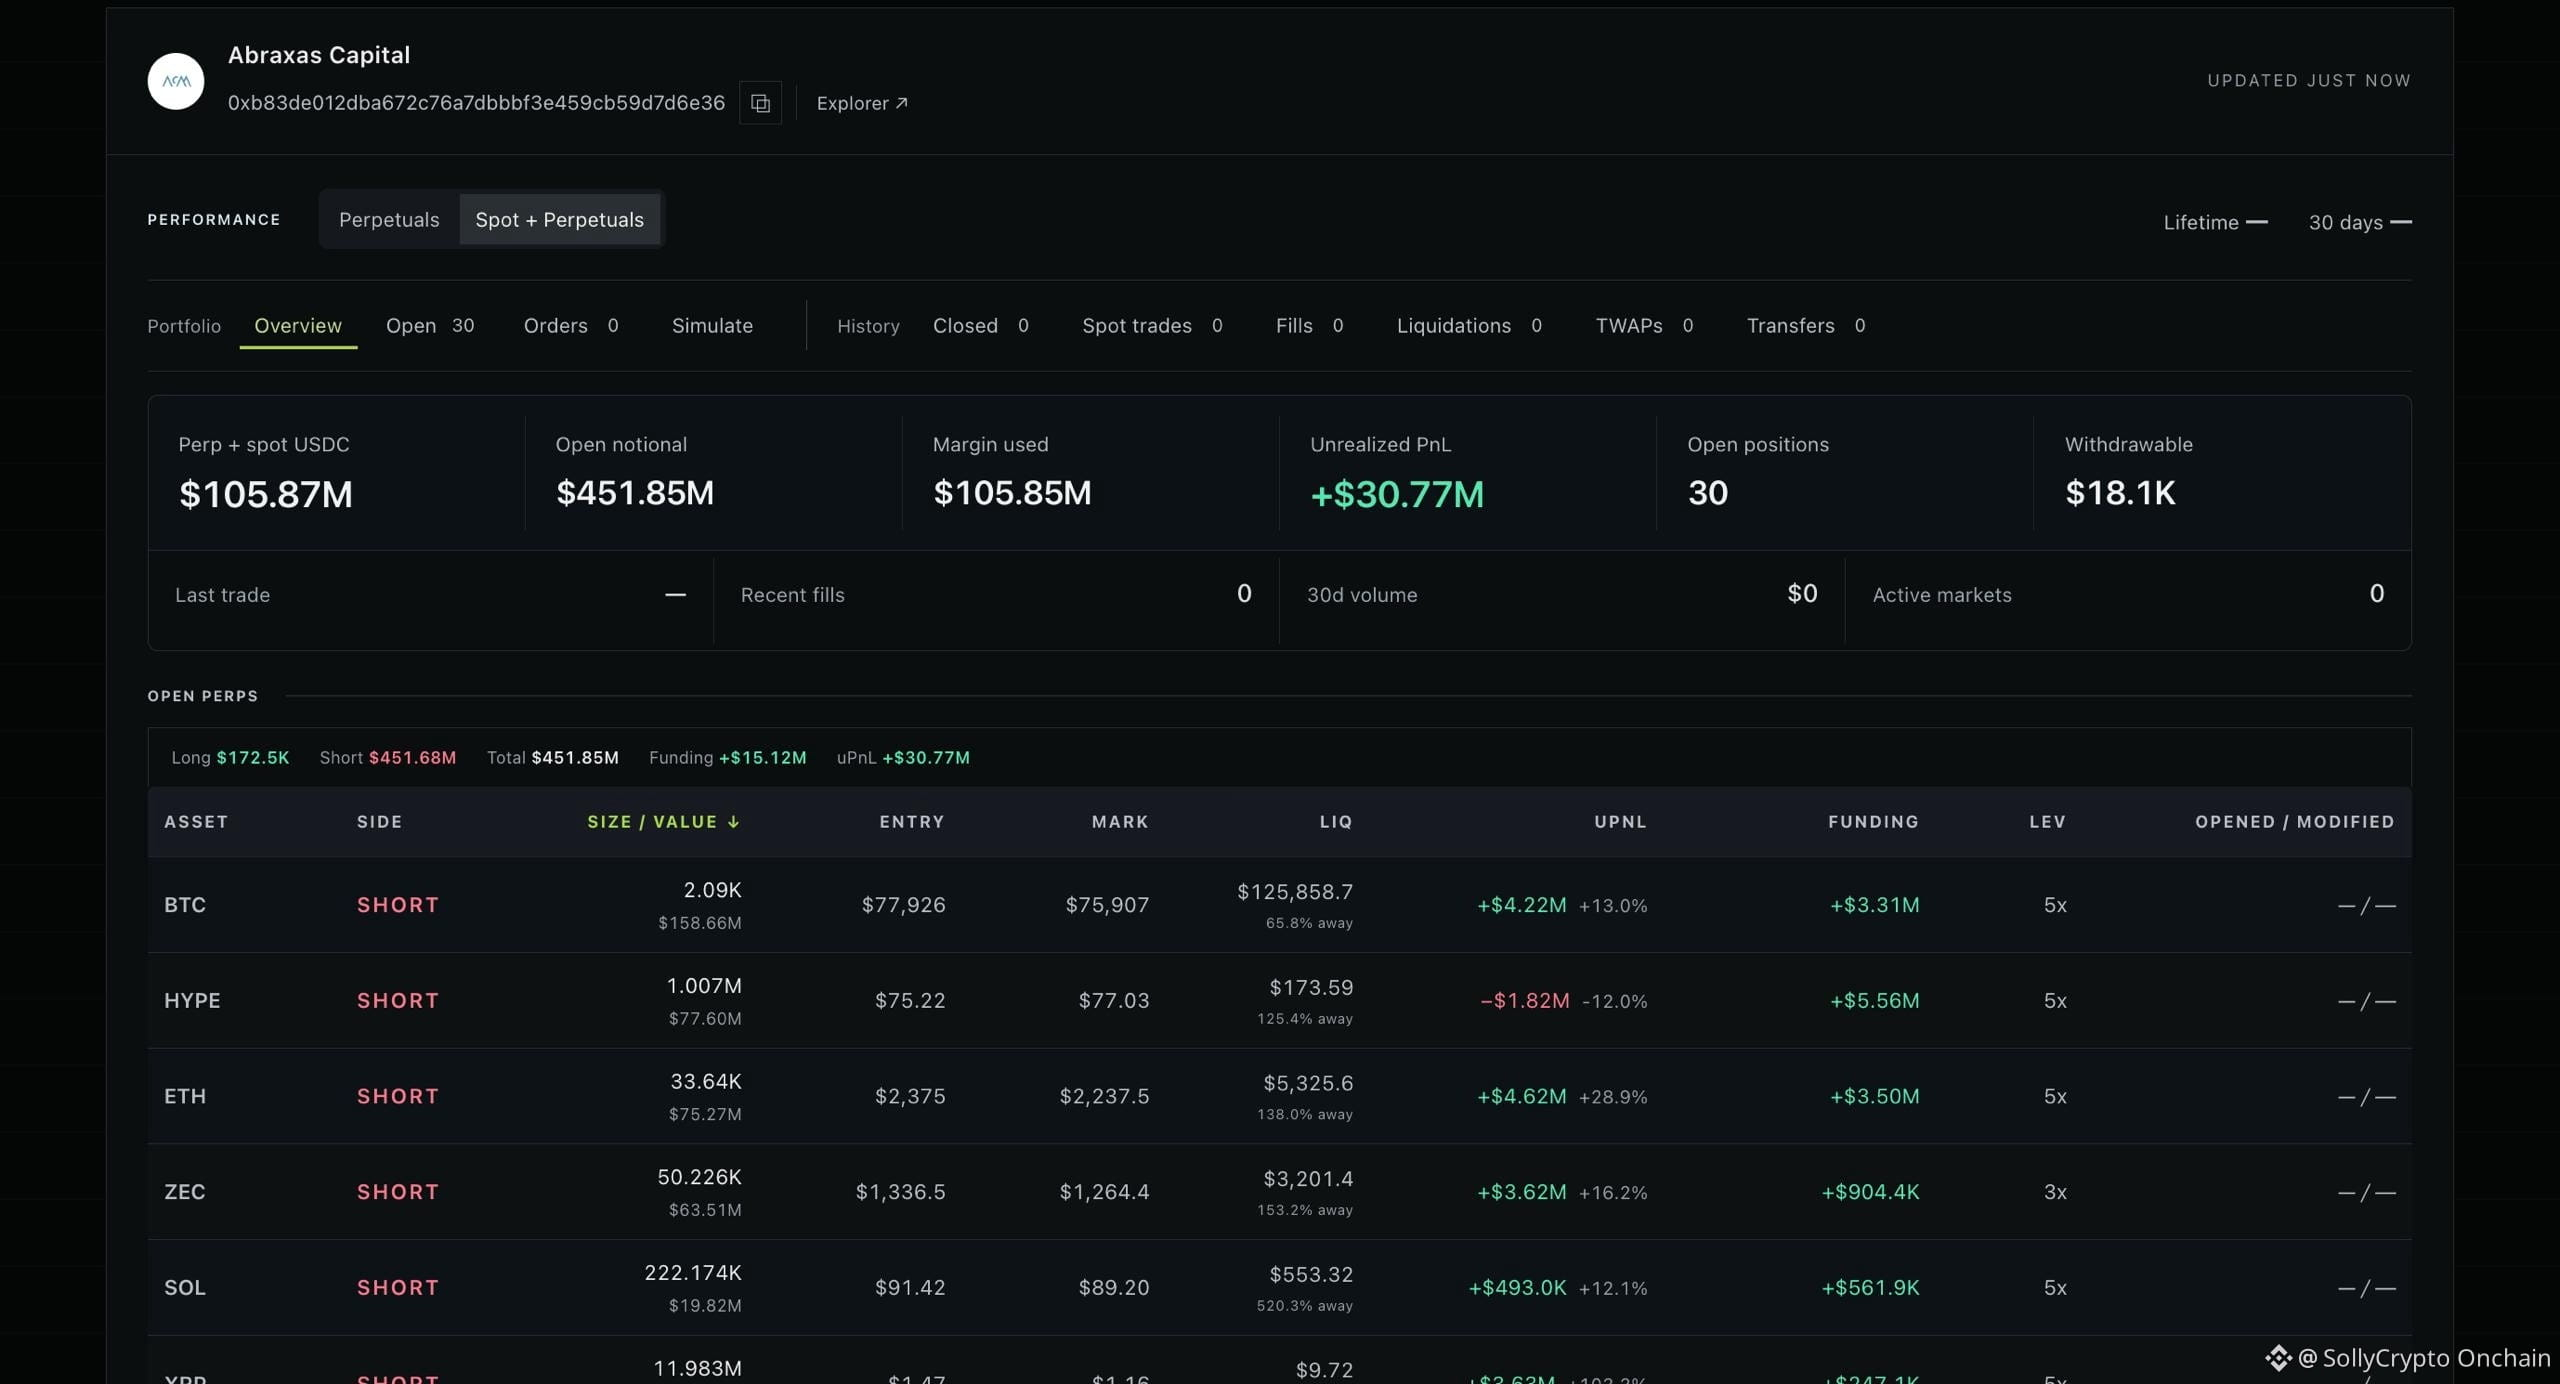
تحتفظ ABRAXAS CAPITAL بتعرّض دائم يعادل 4 أضعاف تعرّض WINTERMUTE على HYPERLIQUID، مع مراكز بيع بقيمة 451 مليون دولار — هل هناك ضغط سيولة من الداخل؟
يرسل صناع السوق المؤسسيون إشارات ضخمة عن نشاطهم على السلسلة، وإذا كنت تراقب فقط الفائدة المفتوحة لدى متداولي التجزئة، فأنت لا ترى الحجم الحقيقي لهذه العملية.
تكشف بيانات التتبع على السلسلة أن شركة إدارة الأصول الرقمية Abraxas Capital تحتفظ حاليًا بمراكز مفتوحة هائلة على Hyperliquid بقيمة 451.85 مليون دولار — أي ما يقارب أربعة أضعاف تعرّض Wintermute للعقود الدائمة البالغ 107.59 مليون دولار. والأكثر إثارة للدهشة أن مراكز Abraxas تهيمن عليها عقود البيع بالكامل تقريبًا، إذ تبلغ قيمة صافي تعرّضها لمراكز البيع 451.68 مليون دولار، مع أرباح غير محققة قدرها 30.77 مليون دولار. وتتركز أكبر مخصصاتها لمراكز البيع في $BTC (158.66 مليون دولار)، و$HYPE (77.6 مليون دولار)، و$ETH (75.27 مليون دولار)، وZEC (63.51 مليون دولار).
يبدو هذا كأنه إعداد لتصريف هذه الرموز تحديدًا على المدى القصير، لكن هيكل التنفيذ الأساسي يشير إلى احتمال وجود فخّ ضغط مراكز البيع إذا ارتفع الطلب الفوري.
إليك التفاصيل الدقيقة التي يتجاهلها المحللون تمامًا: لا تراهن Abraxas ببساطة رهانًا هبوطيًا ضخمًا على اتجاه السوق، أملًا في انهياره إلى الصفر. عادةً ما توظف الصناديق المؤسسية بهذا الحجم استراتيجيات المراجحة المحايدة للسوق أو تداول فروق الأساس. فهي تبني مراكز بيع ضخمة في العقود الدائمة على منصات التداول اللامركزية مثل Hyperliquid لتحصيل رسوم التمويل، مع الاحتفاظ بمخزون من الأصول الفورية أو رموز التخزين السائل لدى أمناء حفظ خاصين أو عبر مكاتب التداول خارج البورصة.
يتضح الجانب الهيكلي هنا عند تحوّل زخم السوق ضد هذه المراكز الضخمة. فالاحتفاظ بتعرّض لمراكز بيع يتجاوز 450 مليون دولار عبر أربعة أصول أساسية يعني أن أي ارتفاع قوي مدفوع بالسوق الفورية في BTC أو HYPE سيجبر هذه الصناديق إما على إضافة ضمانات أو على إعادة شراء مراكز البيع تدريجيًا لتقليل المخاطر. وإذا أدت موجة مفاجئة من أحجام الشراء إلى استنفاد أوامر البيع المعروضة، فقد تتحول مراكز البيع المحايدة للسوق سريعًا إلى عمليات شراء قسرية، ما يغذي ضغطًا عنيفًا على مراكز البيع عبر دفتر الأوامر بأكمله.
هل تعتقد أن Abraxas ستواصل جني عوائد التمويل من مراكز البيع حتى مستويات دعم أدنى؟
يرسل صناع السوق المؤسسيون إشارات ضخمة عن نشاطهم على السلسلة، وإذا كنت تراقب فقط الفائدة المفتوحة لدى متداولي التجزئة، فأنت لا ترى الحجم الحقيقي لهذه العملية.
تكشف بيانات التتبع على السلسلة أن شركة إدارة الأصول الرقمية Abraxas Capital تحتفظ حاليًا بمراكز مفتوحة هائلة على Hyperliquid بقيمة 451.85 مليون دولار — أي ما يقارب أربعة أضعاف تعرّض Wintermute للعقود الدائمة البالغ 107.59 مليون دولار. والأكثر إثارة للدهشة أن مراكز Abraxas تهيمن عليها عقود البيع بالكامل تقريبًا، إذ تبلغ قيمة صافي تعرّضها لمراكز البيع 451.68 مليون دولار، مع أرباح غير محققة قدرها 30.77 مليون دولار. وتتركز أكبر مخصصاتها لمراكز البيع في $BTC (158.66 مليون دولار)، و$HYPE (77.6 مليون دولار)، و$ETH (75.27 مليون دولار)، وZEC (63.51 مليون دولار).
يبدو هذا كأنه إعداد لتصريف هذه الرموز تحديدًا على المدى القصير، لكن هيكل التنفيذ الأساسي يشير إلى احتمال وجود فخّ ضغط مراكز البيع إذا ارتفع الطلب الفوري.
إليك التفاصيل الدقيقة التي يتجاهلها المحللون تمامًا: لا تراهن Abraxas ببساطة رهانًا هبوطيًا ضخمًا على اتجاه السوق، أملًا في انهياره إلى الصفر. عادةً ما توظف الصناديق المؤسسية بهذا الحجم استراتيجيات المراجحة المحايدة للسوق أو تداول فروق الأساس. فهي تبني مراكز بيع ضخمة في العقود الدائمة على منصات التداول اللامركزية مثل Hyperliquid لتحصيل رسوم التمويل، مع الاحتفاظ بمخزون من الأصول الفورية أو رموز التخزين السائل لدى أمناء حفظ خاصين أو عبر مكاتب التداول خارج البورصة.
يتضح الجانب الهيكلي هنا عند تحوّل زخم السوق ضد هذه المراكز الضخمة. فالاحتفاظ بتعرّض لمراكز بيع يتجاوز 450 مليون دولار عبر أربعة أصول أساسية يعني أن أي ارتفاع قوي مدفوع بالسوق الفورية في BTC أو HYPE سيجبر هذه الصناديق إما على إضافة ضمانات أو على إعادة شراء مراكز البيع تدريجيًا لتقليل المخاطر. وإذا أدت موجة مفاجئة من أحجام الشراء إلى استنفاد أوامر البيع المعروضة، فقد تتحول مراكز البيع المحايدة للسوق سريعًا إلى عمليات شراء قسرية، ما يغذي ضغطًا عنيفًا على مراكز البيع عبر دفتر الأوامر بأكمله.
هل تعتقد أن Abraxas ستواصل جني عوائد التمويل من مراكز البيع حتى مستويات دعم أدنى؟