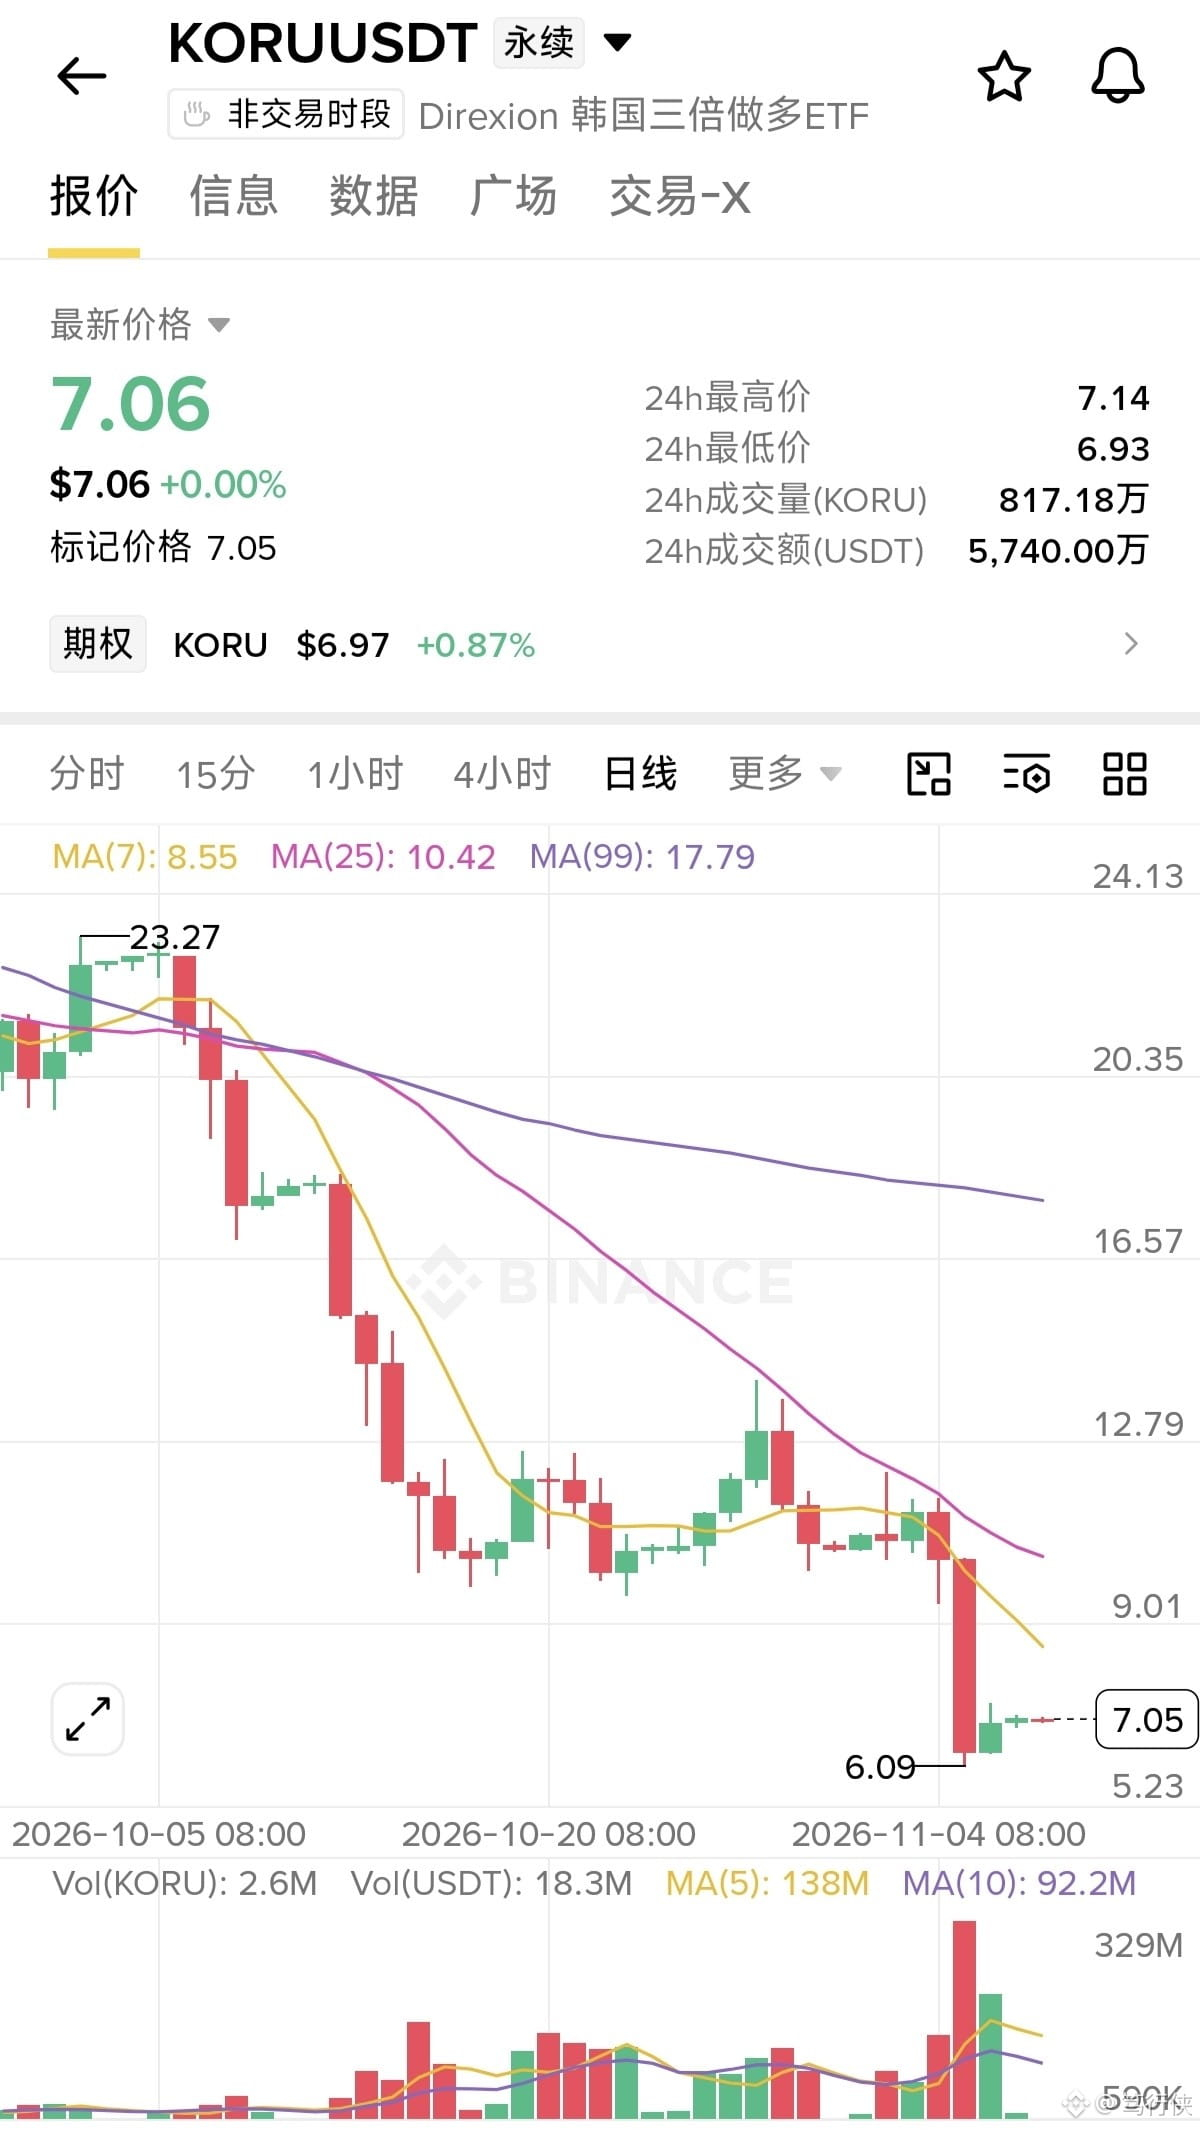
في الماضي، كان يكفي أن تتذكر جملة واحدة: «تشديد الرقابة = أخبار سيئة للقطاع».
في 8 نوفمبر، تمزق هذا التصور إلى نصفين: تخطط كوريا الجنوبية لوضع سقف لملكية المساهم الواحد عند 15%-20%، ومنح المنصات القائمة فترة انتقالية من 1-2 سنة. قد يبدو الأمر كأنه قيد، لكنه في الحقيقة تغيير للمالكين: فالبيع الإجباري لحصص الأسهم يمهّد أساسًا لدخول المؤسسات المالية التقليدية، مثل البنوك وشركات الوساطة.
لا تتعجل إعلان حالة الاحتضار لمنظومة الشركات الكورية.
لنراجع ثلاثة حسابات:
① المؤسسون هم الأكثر تضررًا: سيتعين على سونغ تشي هيونغ، الذي يملك 25.5% من Upbit، بيع 5-10%؛ وعلى مالك Bithumb بيع 53-58%؛ وعلى Binance بيع 47-52% من حصتها في Gopax.
② وفي الوقت نفسه، تُفتح الأبواب أمام وافدين جدد: تخطط لجنة الخدمات المالية (FSC) لرفع الحظر المفروض منذ 2017 على استثمارات الشركات، على أن يبدأ دخول المؤسسات قبل نهاية العام. إجبار أصحاب الأموال القديمة على تقليص حصصهم + السماح بدخول أموال جديدة: هذا «تغيير للمساهمين» لا «قتل للقطاع».
③ الألم الانتقالي حقيقي: تأجلت مبادلة الأسهم بين Dunamu وNaver للمرة الثانية، حتى نهاية 2026، لحين مواءمة التفاصيل؛ وفي العام الماضي، تدفقت 160 تريليون وون كوري إلى الخارج.
بعبارة بسيطة:
تتحول منصات التداول من «ملكية خاصة للمؤسسين» إلى «أصول مرخّصة»: وهذا هو توصيف رئيس لجنة الخدمات المالية لي أوك-وون حرفيًا: «تحتاج هذه المنصات إلى هيكل حوكمة يتناسب مع مكانتها». ويتحول منطق التقييم من حجم التداول إلى سؤال: «من سيتولى الاستحواذ؟»
ما علاقة هذا ببضعة دولارات في حسابك؟ إليك ثلاثة أمور:
1. لا تتسرع: لم يُحسم نص مسودة نوفمبر بعد، ولم تُحل الخلافات بشأن عدم دستوريتها وحقوق الملكية؛ حتى Dunamu، التي تتمتع بميزة معلوماتية أكبر، تنتظر اتضاح التفاصيل، فما الذي يدفع صغار المستثمرين إلى التحرك أولًا؟
2. راقب «قائمة المشترين»: من سيتولى الاستحواذ، وبأي سعر؟ لن يستقر معيار تقييم حصص منصات التداول إلا بعد ظهور القائمة.
3. لا تضر بمراكزك العالمية عن طريق الخطأ: هذه الجولة تعيد تسعير «حصص منصات التداول» فقط. والمفاجأة هي رفع لجنة الخدمات المالية الحظر على استثمارات الشركات ودخول أموال المؤسسات قبل نهاية العام؛ وإذا أقر اجتماع الحزب والحكومة في 8 نوفمبر التأجيل الرابع لضريبة العملات المشفرة، فسيزول ضغط السيولة عن صغار المستثمرين في كوريا الجنوبية.
يشكل تدفق رؤوس الأموال إلى الخارج تهديدًا حقيقيًا، وقد تؤدي الخلافات الدستورية إلى تغيير المسودة في البرلمان. وهناك معيار واحد فقط للتراجع عن الموقف: إذا نصت المسودة على تقليص إلزامي للحصص (من دون فترة انتقالية، ومن دون تسوية بشأن حقوق التصويت)، فسيُلغى «تغيير المسار بالتوافق»، ويتحول الأمر إلى «هبوط حاد بفعل التشديد الرقابي».
محطات التحقق: نص مسودة الحكومة في نوفمبر؛ وقرار الضريبة في اجتماع الحزب والحكومة يوم 8 نوفمبر.
هو لا يصادر الأسهم، بل يمنح البنوك تذاكر الدخول.
الاتجاه محسوم: لا تحرك على المدى القصير، ونظرة إيجابية على المدى المتوسط إلى موجة تغيير المالكين؛ فلننتظر صدور نص نوفمبر قبل الحديث عن أحجام المراكز.
#韩国草案拟设交易所持股上限15%至20%
في 8 نوفمبر، تمزق هذا التصور إلى نصفين: تخطط كوريا الجنوبية لوضع سقف لملكية المساهم الواحد عند 15%-20%، ومنح المنصات القائمة فترة انتقالية من 1-2 سنة. قد يبدو الأمر كأنه قيد، لكنه في الحقيقة تغيير للمالكين: فالبيع الإجباري لحصص الأسهم يمهّد أساسًا لدخول المؤسسات المالية التقليدية، مثل البنوك وشركات الوساطة.
لا تتعجل إعلان حالة الاحتضار لمنظومة الشركات الكورية.
لنراجع ثلاثة حسابات:
① المؤسسون هم الأكثر تضررًا: سيتعين على سونغ تشي هيونغ، الذي يملك 25.5% من Upbit، بيع 5-10%؛ وعلى مالك Bithumb بيع 53-58%؛ وعلى Binance بيع 47-52% من حصتها في Gopax.
② وفي الوقت نفسه، تُفتح الأبواب أمام وافدين جدد: تخطط لجنة الخدمات المالية (FSC) لرفع الحظر المفروض منذ 2017 على استثمارات الشركات، على أن يبدأ دخول المؤسسات قبل نهاية العام. إجبار أصحاب الأموال القديمة على تقليص حصصهم + السماح بدخول أموال جديدة: هذا «تغيير للمساهمين» لا «قتل للقطاع».
③ الألم الانتقالي حقيقي: تأجلت مبادلة الأسهم بين Dunamu وNaver للمرة الثانية، حتى نهاية 2026، لحين مواءمة التفاصيل؛ وفي العام الماضي، تدفقت 160 تريليون وون كوري إلى الخارج.
بعبارة بسيطة:
تتحول منصات التداول من «ملكية خاصة للمؤسسين» إلى «أصول مرخّصة»: وهذا هو توصيف رئيس لجنة الخدمات المالية لي أوك-وون حرفيًا: «تحتاج هذه المنصات إلى هيكل حوكمة يتناسب مع مكانتها». ويتحول منطق التقييم من حجم التداول إلى سؤال: «من سيتولى الاستحواذ؟»
ما علاقة هذا ببضعة دولارات في حسابك؟ إليك ثلاثة أمور:
1. لا تتسرع: لم يُحسم نص مسودة نوفمبر بعد، ولم تُحل الخلافات بشأن عدم دستوريتها وحقوق الملكية؛ حتى Dunamu، التي تتمتع بميزة معلوماتية أكبر، تنتظر اتضاح التفاصيل، فما الذي يدفع صغار المستثمرين إلى التحرك أولًا؟
2. راقب «قائمة المشترين»: من سيتولى الاستحواذ، وبأي سعر؟ لن يستقر معيار تقييم حصص منصات التداول إلا بعد ظهور القائمة.
3. لا تضر بمراكزك العالمية عن طريق الخطأ: هذه الجولة تعيد تسعير «حصص منصات التداول» فقط. والمفاجأة هي رفع لجنة الخدمات المالية الحظر على استثمارات الشركات ودخول أموال المؤسسات قبل نهاية العام؛ وإذا أقر اجتماع الحزب والحكومة في 8 نوفمبر التأجيل الرابع لضريبة العملات المشفرة، فسيزول ضغط السيولة عن صغار المستثمرين في كوريا الجنوبية.
يشكل تدفق رؤوس الأموال إلى الخارج تهديدًا حقيقيًا، وقد تؤدي الخلافات الدستورية إلى تغيير المسودة في البرلمان. وهناك معيار واحد فقط للتراجع عن الموقف: إذا نصت المسودة على تقليص إلزامي للحصص (من دون فترة انتقالية، ومن دون تسوية بشأن حقوق التصويت)، فسيُلغى «تغيير المسار بالتوافق»، ويتحول الأمر إلى «هبوط حاد بفعل التشديد الرقابي».
محطات التحقق: نص مسودة الحكومة في نوفمبر؛ وقرار الضريبة في اجتماع الحزب والحكومة يوم 8 نوفمبر.
هو لا يصادر الأسهم، بل يمنح البنوك تذاكر الدخول.
الاتجاه محسوم: لا تحرك على المدى القصير، ونظرة إيجابية على المدى المتوسط إلى موجة تغيير المالكين؛ فلننتظر صدور نص نوفمبر قبل الحديث عن أحجام المراكز.
#韩国草案拟设交易所持股上限15%至20%