
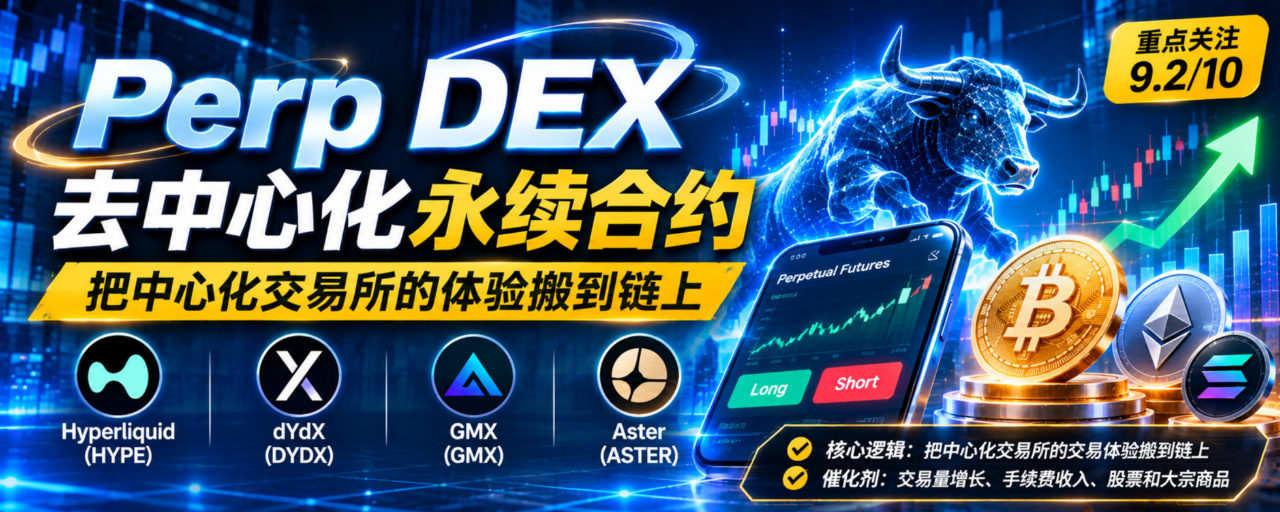
يا جماعة، سنتحدث اليوم عن مجال يقوم على نموذج أعمال متين للغاية: Perp DEX، أي منصات التداول اللامركزية للعقود الدائمة.
على عكس كثير من المجالات التي تستند تقييماتها إلى وعود بعيدة المنال، حقق Perp DEX نجاحه بأموال حقيقية: متداولون حقيقيون، وإيرادات من رسوم التداول، ومنافسة على السيولة، كما أن جميع تحركات المستخدمين وبيانات الصفقات مسجلة على السلسلة ويمكن التحقق منها. يسعى هذا المجال إلى تحقيق أمر واحد: نقل تجربة تداول العقود السلسة التي اعتدناها في منصات التداول المركزية مثل Binance وOKX إلى البلوك تشين. وفي الوقت نفسه، يحافظ على الميزة الأهم في التمويل اللامركزي (DeFi): تبقى الأصول في محفظتك الخاصة، فلا حاجة إلى تسليم عملاتك للمنصة كي تحتفظ بها، وتتم التسوية بالكامل عبر العقود الذكية، بكل شفافية وعلانية.
كما أن آفاقها لا تقتصر على تداول BTC وETH. فإذا نجح هذا النهج، فسيصبح بإمكاننا مستقبلًا تداول العقود المرتبطة بالأصول التقليدية كالأسهم الأمريكية والذهب والنفط الخام والعملات الأجنبية على السلسلة حتى في عطلات نهاية الأسبوع والعطلات الرسمية، حين تكون الأسواق التقليدية مغلقة، لضبط حجم تعرضنا للمخاطر. سأتناول اليوم أربعة من أبرز المشاريع: Hyperliquid (HYPE) وdYdX (DYDX) وGMX (GMX) وAster (ASTER). ولن نكتفي بمقارنة من حقق أكبر قفزة قصيرة الأجل في حجم التداول؛ بل سنركز على النماذج الأساسية ومصادر الإيرادات ومواطن القوة، وما إذا كان الرمز قادرًا فعلًا على جني الفوائد، إلى جانب المخاطر الكامنة.
لنبدأ بتوضيح الأساسيات، فكثير من الأصدقاء الجدد لا يعرفون بعد ما هو العقد الدائم. العقد الدائم مشتق مالي برافعة مالية لا تاريخ لانتهائه. إذا توقعت ارتفاع السعر، تفتح مركز شراء، وإذا توقعت انخفاضه، تفتح مركز بيع، ويمكنك استخدام هامش صغير لفتح مركز أكبر. مثال بسيط: السعر الحالي لـ BTC هو 100 ألف دولار، وتتوقع ارتفاعه، فتودع هامشًا قدره 1000U لفتح مركز شراء برافعة 10 أضعاف، ما يجعل القيمة الاسمية للمركز 10 آلاف U. إذا ارتفع السعر 5%، تربح 500U؛ وإذا انخفض 5%، تخسر 500U. وهذا قبل احتساب الرسوم ومعدل التمويل والانزلاق السعري وخسائر التصفية.
بما أنه لا يوجد تاريخ لانتهاء العقد وتسويته، يُستخدم معدل التمويل لإبقاء سعر العقد قريبًا من السعر الفوري. عندما تتكدس مراكز الشراء، يدفع أصحابها الأموال إلى أصحاب مراكز البيع؛ وعندما تتكدس مراكز البيع، يحدث العكس ويدفع أصحابها الأموال إلى أصحاب مراكز الشراء. هذه الآلية هي أساس العقود الدائمة.
يسأل كثيرون: ما الفرق بين CEX وPerp DEX؟ في CEX، تودع العملات فيها وتوكل أصولك إلى المنصة، التي تطابق الأوامر داخليًا، بينما تعتمد البيانات بالكامل على ما تفصح عنه المنصة؛ أما في Perp DEX، فتكون الأصول في محفظتك أو في عقد ذكي، ويتم التطابق إما عبر دفتر أوامر على السلسلة أو عبر مجمع سيولة، وتُسجل جميع عمليات التداول على السلسلة ويمكن التحقق منها.
لكن هناك نقطة مهمة للغاية ينبغي فهمها: اللامركزية ليست درعًا يحمي من الفشل. فالمطلب الأول دائمًا لمتداولي العقود هو سرعة التنفيذ، وانخفاض الرسوم، وعمق كافٍ لدفتر الأوامر، وانخفاض الانزلاق السعري، وسلامة التصفية، وارتفاع كفاءة استخدام الأموال. إذا كانت منصة DEX بطيئة، وانزلاقها السعري هائل، وعمقها ضعيفًا للغاية، فلن يبقى عليها المتداولون مهما بلغت درجة لامركزيتها. اللامركزية ميزة إضافية، وليست عامل التنافس الأساسي.
لماذا أقول إن Perp DEX هي البنية التحتية الأساسية لسوق العملات المشفرة؟ يظل الطلب على العقود الدائمة قائمًا في الأسواق الصاعدة والهابطة. ولا يقتصر الأمر على المضاربة على اتجاه الأسعار: إذ يستطيع كبار مالكي الأصول الفورية فتح مراكز بيع للتحوط من مخاطر الهبوط؛ ويبحث المتداولون بالمراجحة عن فروق الأسعار بين السوق الفورية وسوق العقود؛ ويوفر صانعو السوق السيولة لكسب فروق الأسعار؛ ويستخدم المتداولون الرافعة المالية لتعديل حجم تعرضهم للمخاطر بمرونة. وعلى عكس كثير من السرديات التي يتوقف نشاطها تمامًا حين يبرد السوق، يظل الطلب الأساسي على العقود مستمرًا نسبيًا؛ فطالما أن السوق متقلبة، سيجد من يتحوط ويمارس المراجحة ويتداول، ما يدر الرسوم باستمرار.
أولًا: يتكون Perp DEX متكامل من ست وحدات أساسية
فهو ليس مجرد واجهة تداول على الويب، بل نظام مالي مترابط تتكامل أجزاؤه: الطبقة الأولى، محرك التداول: مسؤول عن استقبال الأوامر ومطابقتها وإدارة المراكز. وله مساران رئيسيان: دفتر الأوامر، حيث تتقابل أوامر الشراء والبيع؛ ونموذج مجمع السيولة AMM، حيث يتداول المستخدمون مباشرة مع المجمع. الطبقة الثانية، السيولة: تحدد ما إذا كانت أوامرك الكبيرة ستحرك السوق، ومدى ارتفاع الانزلاق السعري. وكلما زاد العمق، أصبح تنفيذ الصفقات الكبيرة أسهل. الطبقة الثالثة، الأوراكل: يزود النظام بالأسعار. تعتمد العقود الدائمة بشدة على الأسعار؛ فإذا أخطأ الأوراكل أو تعرض للتلاعب، فقد تحدث تصفيات عشوائية، بل قد يتكبد البروتوكول ديونًا معدومة. الطبقة الرابعة، نظام الهامش والتصفية: يحسب في الوقت الفعلي مدى كفاية هامشك، ويخفض المراكز أو يصفيها تلقائيًا عند بلوغ المخاطر حدًا معينًا، منعًا لتفاقم الخسائر. الطبقة الخامسة، إدارة المخاطر: تشمل حدود الرافعة المالية، وحدود المراكز، وآليات الحماية المرتبطة بمعدل التمويل، وصندوق التأمين، وكلها لمواجهة الأحداث الاستثنائية في الظروف السوقية المتطرفة. الطبقة السادسة، توزيع الرموز والإيرادات: بعد أن تجني المنصة الرسوم، كيف توزع الأموال؟ هل تستخدمها لإعادة شراء الرموز، أو توزعها على المستخدمين الذين قاموا بالتخزين، أو تكافئ مزودي السيولة LP، أو تدعم المنظومة، أم تحتفظ بها كاحتياطي للبروتوكول؟ هذه الطبقة تحديدًا هي ما يقع فيه كثيرون: فالقفزة الهائلة في حجم التداول لا تعني بالضرورة ارتفاع سعر الرمز، وارتفاع الرسوم لا يعني بالضرورة حصول حاملي الرموز على نصيب من الأموال.
ثانيًا: لنستعرض أربعة مشاريع أساسية واحدًا تلو الآخر
1. Hyperliquid (HYPE) — نموذج يحتذى به لدفتر الأوامر على السلسلة، ويتجه نحو منصة مشتقات متعددة الأصول
تُعد Hyperliquid بلا شك أحد أكثر المشاريع في هذا القطاع جدارة بالبحث المتعمق. فقد أنشأت سلسلة أساسية خاصة بها تنقسم إلى HyperCore وHyperEVM. تتولى HyperCore مطابقة التداولات الفورية وعقود الدائمة باستخدام دفتر أوامر أصلي على السلسلة، وتدعم أوامر الحد وأوامر السوق مثل CEX، ويمكن لصانعي السوق وضع عروض شراء وبيع بصورة اعتيادية، كما يسهل على المتداولين المحترفين استخدامها؛ أما HyperEVM فتتوافق مع EVM، ويمكن للمطورين بناء تطبيقات متنوعة عليها للتداول والسيولة.
خطوتها الأهم هي مقترح HIP-3: إذ يمكن لطرف ثالث يستوفي الشروط أن يودع 500 ألف HYPE كرهان، ثم يطلق بنفسه أسواقًا جديدة للعقود الدائمة على Hyperliquid. ولا تقتصر أهمية هذه الخطوة على إضافة بضعة أزواج تداول للعملات المشفرة؛ إذ يمكن للأطراف الثالثة مستقبلًا إطلاق عقود مرتبطة بالذهب والفضة ومؤشرات الأسهم والأسهم الأمريكية. وهكذا لن تبقى Hyperliquid مجرد منصة DEX لتداول العملات المشفرة، بل ستتحول تدريجيًا إلى بنية تحتية مفتوحة وأساسية للمشتقات.
مصادر قيمة HYPE: يتطلب إنشاء الأسواق إيداع HYPE كرهان، كما يتطلب التحقق من الشبكة إيداع الرموز، وتُستخدم رسوم البروتوكول لإعادة الشراء، ويؤدي توسع المنظومة إلى استمرار الطلب على الرمز. لاحظوا أن بعض المؤسسات قدرت إيراداته الشهرية، لكن لا بد من التمييز بين إيرادات البروتوكول ومبالغ إعادة الشراء وفك قفل الرموز؛ فهي أمور ثلاثة منفصلة، وارتفاع الإيرادات لا يعني أن الطلب الناتج عن إعادة الشراء سيستمر حتمًا.
ولا بد أيضًا من الانتباه إلى المخاطر: يتقلب حجم التداول بشدة تبعًا للأسواق الصاعدة والهابطة؛ ويتطلب عمق دفتر الأوامر الاحتفاظ بصانعي السوق باستمرار؛ وقد تتفاوت جودة الأوراكل في الأسواق التي يطلقها أطراف ثالثة؛ كما قد يؤدي فك قفل الرموز والتضخم إلى تخفيف أثر الطلب الناتج عن إعادة الشراء. من وجهة نظري، لا تكمن النقطة الأساسية في Hyperliquid في أرقام حجم التداول قصيرة الأجل، بل في قدرتها على أن تصبح فعلًا بنية تحتية أساسية للمشتقات متعددة الأصول على السلسلة.
2. dYdX (DYDX) — منصة DEX عريقة ومتخصصة بالعقود، ونموذج للسلسلة التطبيقية المستقلة
تُعد dYdX من أقدم المشاريع في قطاع Perp DEX، وقد اكتسبت شهرة مبكرًا بين المتداولين المحترفين. انتقلت لاحقًا من العمل على شبكة عامة تابعة لجهة أخرى إلى إنشاء سلسلة تطبيقية مستقلة خاصة بها بالاستناد إلى Cosmos SDK. والمزايا واضحة: فقد صُممت السلسلة بأكملها لتداول المشتقات، وأصبحت المنصة تتحكم بنفسها في المطابقة وإدارة المخاطر وقواعد الهامش، دون أن تعوقها قدرات الشبكات العامة متعددة الاستخدامات أو رسوم الغاز. وهذا يجعلها مناسبة جدًا للمؤسسات والمتداولين الكميين، كما أن منظومة واجهات API والاستراتيجيات فيها متطورة.
أفصحت المنصة سابقًا عن تخصيص 75% من صافي إيرادات البروتوكول لإعادة شراء DYDX. لكن ينبغي التحلي بالواقعية: إعلان قواعد إعادة الشراء شيء، وتطبيقها باستمرار مع ضخ أموال حقيقية للشراء شيء آخر. وتواجه المنصة ضغوطًا كبيرة حاليًا؛ إذ تسعى Hyperliquid وAster إلى استقطاب المستخدمين وصانعي السوق، كما أن المتداولين المحترفين شديدو الحساسية تجاه الانزلاق السعري وسرعة التنفيذ، لذا لا يكفيها اسمها العريق للفوز دون منافسة. وتتمثل فرصتها في الحفاظ على المؤسسات والمتداولين المحترفين، أما التحدي الأكبر فهو الحفاظ على السيولة وميزة تكلفة التداول وسط المنافسة الشرسة.
3. GMX (GMX) — نموذج مجمع السيولة، حيث يتنافس مزودو السيولة LP والمتداولون
يختلف نهج GMX تمامًا عن نهج دفتر الأوامر لدى المشروعين السابقين، إذ يعتمد على مجمعات السيولة. وبعبارة بسيطة، يودع المستخدمون أصولهم في المجمع بصفتهم مزودي سيولة LP ويحصلون على الرسوم؛ أما المتداولون فيفتحون مراكز شراء أو بيع ويتداولون مباشرة مع المجمع دون انتظار أوامر من الطرف المقابل. يدفع المتداولون رسوم فتح المراكز وإغلاقها ورسوم التمويل، وتُسدد أرباحهم مباشرة من المجمع. وبذلك يكسب مزودو السيولة الرسوم، لكنهم يتحملون أيضًا مخاطر الخسائر الناجمة عن أرباح المتداولين. يتميز هذا النموذج بسهولة استخدامه، وقد اشتهر مبكرًا ضمن منظومة Arbitrum، وبدأ الآن بالانتشار عبر سلاسل متعددة.
انضم كثيرون سابقًا لتخزين GMX وكسب حصة من الرسوم، لكن ثمة فخًا كبيرًا: تتضمن آلية إعادة شراء الرسوم ترتيبًا يتيح تعليقها. لذلك لا يمكننا اعتبار «إجمالي الرسوم × النسبة» عائدًا مضمونًا لحاملي الرموز؛ بل يجب التحقق من سجلات إعادة الشراء الفعلية على السلسلة والعائد الحقيقي من التخزين.
تتمثل ميزتها في أن نموذج مجمع السيولة يضبط الانزلاق السعري بشكل جيد، ما يجعله مناسبًا لمستخدمي DeFi الأصليين. أما التحدي طويل الأجل فهو أن تجربة منصات دفتر الأوامر تتحسن باستمرار، فيما تزداد الضغوط على كفاءة رأس المال وإدارة المخاطر في نموذج مجمع السيولة.
4. Aster (ASTER) — وافد جديد واعد، يركز على التداول متعدد الأصول في منصة واحدة
تُعد Aster من المشاريع الجديدة اللافتة في هذه الدورة من القطاع، وتتمثل فكرتها في جمع التداول المتكامل في مكان واحد: العقود الدائمة للعملات المشفرة، والتداول الفوري، والأصول عبر السلاسل، والأسهم الأمريكية، والعملات الأجنبية، والسلع، بل وحتى التداول الخاص ومنتجات إدارة الأصول بالهامش. كما تخطط لإطلاق سلسلة Aster الخاصة بها. وتسعى إلى حل مشكلة اضطرار المستخدمين للتنقل بين السلاسل والمنصات، إذ تتيح إنجاز جميع التداولات عبر حساب واحد. وفيما يتعلق باقتصاديات الرمز، سبق أن طرحت خطة لتخصيص ما يصل إلى 80% من الرسوم اليومية لإعادة الشراء، كما عدلت جدول فك القفل، فقلصت بعض الإصدارات الخطية وحولتها إلى مكافآت للتخزين.
لكن علينا أن نتعلم كيف نفرز الجوانب المضللة: فكثيرًا ما تُضخم أحجام التداول في المراحل المبكرة لمنصات DEX عن طريق التعدين من خلال التداول ودعم العمولات؛ وعند سحب هذه الحوافز، يكون الاختبار الأساسي هو ما إذا كان المستخدمون الحقيقيون سيبقون ويواصلون الدفع. كما تترتب على العقود متعددة الأصول مشكلات كثيرة: فللأصول التقليدية ساعات تداول وفجوات سعرية، وتزداد تعقيدات الأوراكل وقواعد التصفية، فضلًا عن ارتفاع المخاطر التنظيمية.
خلاصة اختلاف توجهات المشاريع الأربعة في جملة واحدة:
Hyperliquid: سلسلة مخصصة + دفتر أوامر؛ وتنافس عبر التنفيذ والسيولة ومنظومة الأسواق المفتوحة. ركزوا على إطلاق HIP-3 متعدد الأصول وإعادة شراء HYPE.
dYdX: سلسلة مستقلة مبنية على Cosmos + دفتر أوامر، وبنية تحتية عريقة للتداول الاحترافي. ركزوا على انضمام المؤسسات وإمكانية الحفاظ على الحصة السوقية.
GMX: نهج مجمع السيولة. ركزوا على مخاطر تعرض مزودي السيولة LP وكفاءة رأس المال ومدى تطبيق توزيع الرسوم.
Aster: منتج جديد متعدد الأصول ومتكامل في منصة واحدة. ميّزوا بين التداول المصطنع والتداول الحقيقي، وتابعوا الاحتفاظ بالمستخدمين.
ثالثًا: انفجار النمو المحتمل في هذا القطاع، وهذه أبرز ثلاثة محفزات
المحفز الأول: استمرار ارتفاع حجم تداول العقود الدائمة الحقيقي على السلسلة يرتبط قطاع العقود بطبيعته بحجم التداول؛ فلا توجد رسوم من دون تداول. لكن لا تركزوا فقط على TV ورقم حجم التداول وهو يرتفع بجنون، فالكثير من التداولات ناتج عن حوافز التعدين، وروبوتات المراجحة، والمضاربة قصيرة الأجل، ولا يملك استمرارية حقيقية. المؤشرات الموثوقة فعلًا هي: حجم التداول + الفائدة المفتوحة OI + إيرادات الرسوم + عدد المتداولين النشطين الفريدين + الاحتفاظ بالمستخدمين. تمثل OI حجم التعرض للمخاطر المتراكم في السوق، وهي أكثر دلالة من الارتفاع المفاجئ في حجم التداول خلال يوم واحد.
المحفز الثاني: نجاح العقود الدائمة على السلسلة للأسهم والسلع هذا هو أكبر مجال للنمو الإضافي في Perp DEX. في السابق، كانت العقود على السلسلة تقتصر على العملات المشفرة، ما حصر قاعدة المستخدمين في متداولي العملات. إذا أمكن تداول الذهب والنفط الخام ومؤشرات الأسهم ومؤشرات الأسهم الأمريكية بثبات على السلسلة، فسيصبح بالإمكان الوصول إلى شريحة كبيرة من المتعاملين في الأسواق المالية التقليدية. تخيل أن سوق الأسهم الأمريكية مغلق في عطلة نهاية الأسبوع، وأردت التحوط من مخاطر مراكزك؛ يمكنك فتح مركز بيع على الذهب أو المؤشرات مباشرة على السلسلة، وتعديل مراكزك في أي وقت على مدار الساعة طوال أيام الأسبوع. لكن لا بد من التنبيه إلى أن هذه العقود مشتقات تتبع الأسعار فحسب؛ فأنت لا تملك الأسهم أو الذهب المادي نفسه، كما أنك تواجه تحديات كثيرة تتعلق بالأوراكل والفجوات السعرية والتنظيم.
المحفز الثالث: ربط RWA بالمشتقات على السلسلة تعني RWA ترميز الأصول الواقعية وإدراجها على السلسلة، أما Perp DEX فهو السوق الذي يتيح تداول هذه الأصول المدرجة على السلسلة والتحوط بها. والمسار الكامل هو: ترميز الأصول الواقعية وإدراجها على السلسلة → التداول الفوري على السلسلة → إطلاق العقود الدائمة → فتح المستخدمين مراكز شراء وبيع والتحوط من المخاطر. وعند الوصول إلى هذه المرحلة، لن يعود Perp DEX مجرد أداة تداول لمجتمع العملات المشفرة، بل سيصبح بنية تحتية لإدارة المخاطر ضمن منظومة التمويل المفتوح على السلسلة بأكملها.
رابعًا: المخاطر الكامنة في القطاع التي يجب تذكرها جيدًا
طبيعة دورية قوية: في السوق الصاعدة، تشتعل حمى الرافعة المالية ويقفز حجم التداول؛ وفي السوق الهابطة، يخفت النشاط وتنخفض الرسوم إلى النصف مباشرة. هذا ليس نشاطًا تحوطيًا يصمد في الأسواق الصاعدة والهابطة.
ضغط المنافسة الشديدة يقلص الأرباح: تتنافس المنصات بشراسة عبر خفض الرسوم وإطلاق حوافز بالرموز لجذب المستخدمين؛ فيرتفع حجم التداول، لكن صافي إيرادات المنصة لا يرتفع بالضرورة.
الأوراكل والتصفية والأحداث الاستثنائية: أكثر ما تخشاه العقود هو تزويدها بأسعار خاطئة. ففي الظروف السوقية المتطرفة، قد تجف السيولة وتتعرقل التصفية، فتتكبد البروتوكولات ديونًا معدومة مباشرة.
المخاطر العالية للرافعة المالية نفسها: تتضمن العقود الدائمة رافعة مالية بطبيعتها، وقد تؤدي تقلبات صغيرة إلى تصفية المراكز، ما قد يتسبب بخسائر فادحة للمتداولين العاديين.
الخطوط التنظيمية الحمراء: تختلف القواعد التنظيمية للمشتقات المرتبطة بالأسهم الأمريكية والسلع اختلافًا كبيرًا من منطقة إلى أخرى. وإطلاق المنتج لا يعني أن المشاركة فيه قانونية للجميع.
الفخ الأكثر خفاءً: المنصة تربح، لكن الرمز لا يربح. تُستخدم الرسوم لدعم صانعي السوق والعمليات التشغيلية، بينما لا يوجد استهلاك ملزم للرمز وتتقطع عمليات إعادة الشراء؛ فتزدهر المنصة، لكن الرمز يفتقر إلى دعم طلب الشراء.
خامسًا: قائمة مؤشرات لمتابعة هذا القطاع، تضم ست نقاط أساسية
حجم تداول العقود الدائمة (مرتفع): لمتابعة النشاط
الفائدة المفتوحة OI (مرتفع جدًا): لمعرفة ما إذا كانت الأموال متراكمة فعلًا في السوق
صافي إيرادات الرسوم (مرتفع جدًا): لتقييم ما إذا كان النشاط قادرًا على تحقيق الأرباح
عدد المتداولين النشطين الفريدين (مرتفع): لاستبعاد أحجام التداول المصطنعة الناتجة عن الروبوتات
تكلفة الحوافز والدعم (مرتفعة): للتمييز بين النمو المدفوع بالحوافز والطلب الحقيقي
عمليات إعادة شراء الرموز وصافي إصدارها (مرتفع جدًا): لمعرفة ما إذا كانت الأرباح تصل إلى حاملي الرموز
أحب أيضًا متابعة نسبة إضافية: صافي إيرادات البروتوكول ÷ حجم تداول العقود الدائمة. عند حجم تداول يبلغ ألف مليار، قد يحقق أحد البروتوكولات 10 ملايين من الرسوم، بينما لا يحقق آخر سوى 3 ملايين؛ والفارق بينهما في القدرة على تحقيق الأرباح هائل. وبالطبع، إذا كانت الرسوم مرتفعة جدًا، فقد تدفع المتداولين إلى الانتقال لمنصات أخرى، لذا ينبغي النظر إلى الأمر بتوازن.
سادسًا: أولويات البحث (ترتيب للبحث فقط، وليس توصية بالشراء!)
Hyperliquid (HYPE) — أولوية البحث: تمتلك أقوى أساس للبنية التحتية، وتُعد السوق المفتوحة متعددة الأصول سرديتها الأساسية. ركزوا على متابعة تطبيق HIP-3 وعمليات إعادة الشراء وتغيرات معروض الرمز.
Aster (ASTER) — تستحق المتابعة: تجربة منتجاتها متعددة الأصول واعدة جدًا، لكن جوهر الأمر هو استبعاد أحجام التداول المدفوعة بالحوافز والتحقق من وجود مستخدمين حقيقيين وإيرادات مستدامة.
dYdX (DYDX) — متابعة مستمرة: تمتلك أساسًا راسخًا كبنية تحتية احترافية عريقة، وعليها إثبات قدرتها على الحفاظ على حصتها في ظل ضغط المنافسين الجدد.
GMX (GMX) — متابعة مستمرة: يتميز نموذج مجمع السيولة الذي تتبعه عن غيره، وتجب متابعة مخاطر مزودي السيولة LP وكفاءة رأس المال ومدى تطبيق توزيع الرسوم.
وفي الختام، إليكم خلاصة وجهة نظري
تنبع القيمة طويلة الأجل لـ Perp DEX من ثلاثة تحولات: أولًا، إتاحة حرية اختيار منصة التداول: دون الارتباط بمنصة مركزية واحدة، مع حفظ الأصول ذاتيًا وإتمام تداول المشتقات على السلسلة؛ ثانيًا، توسيع نطاق الأصول المتداولة: من العملات المشفرة إلى الأصول التقليدية كالذهب والنفط الخام ومؤشرات الأسهم والأسهم الأمريكية؛ ثالثًا، الارتقاء بالدور: من تطبيق للتداول إلى بنية تحتية أساسية للتداول في التمويل على السلسلة، مع ربطها بالأصول الواقعية RWA ومنظومة إدارة مخاطر DeFi.
لا تثقوا دون تمحيص بترتيب أحجام التداول قصيرة الأجل. ينبغي أن تتوافر في Perp DEX القادر على الاستمرار طويلًا وخلق قيمة لحاملي رموزه الشروط التالية مجتمعة: طلب حقيقي ومستقر على التداول، وسيولة عميقة بما يكفي، وإيرادات رسوم مستدامة، ونظام متين لإدارة المخاطر والتصفية، وآلية واضحة لالتقاط القيمة لصالح الرمز.
ويمكن تلخيص الأمر بعبارة يسهل تذكرها: حجم التداول يحدد حجم النشاط، والرسوم تحدد مدى ربحية العمل، واقتصاديات الرمز تحدد ما إذا كانت الأرباح ستصل إلينا نحن حاملي الرموز.
⚠️إخلاء مسؤولية: هذه المقالة مشاركة توعوية عن القطاع، ولا تشكل أي نصيحة تداول أو استثمار. تتضمن العقود الدائمة رافعة مالية عالية بطبيعتها ومخاطرها شديدة، كما ينطوي القطاع على مخاطر متعددة تتعلق بالتقنية والأوراكل والتنظيم وفك قفل الرموز. يرجى توخي الحذر وإدارة أحجام المراكز.
تنويه: ما ورد أعلاه هو تفسير شخصي للصناعة فحسب، ولا يشكل أي نصيحة استثمارية.
إذا كنتم مهتمين بالتداول أيضًا، يسعدني أن تتركوا تعليقًا أو تنضموا إلى غرفة الدردشة لنتبادل الآراء ونتعلم وننمو معًا.
\u003ca-218\u003eمرحبًا بكم في مجتمع تشنغ تشيان للدراسة\u003c/a-218\u003e
