$SOL لا يزال مقترح خفض التضخم قيد النقاش. ومن السهل أن يؤدي فهم «إصدار عملات أقل» مباشرةً على أنه «ارتفاع الأسعار» إلى إغفال النصف الآخر من المعادلة، المتعلق بالمدقّقين والمخزّنين.
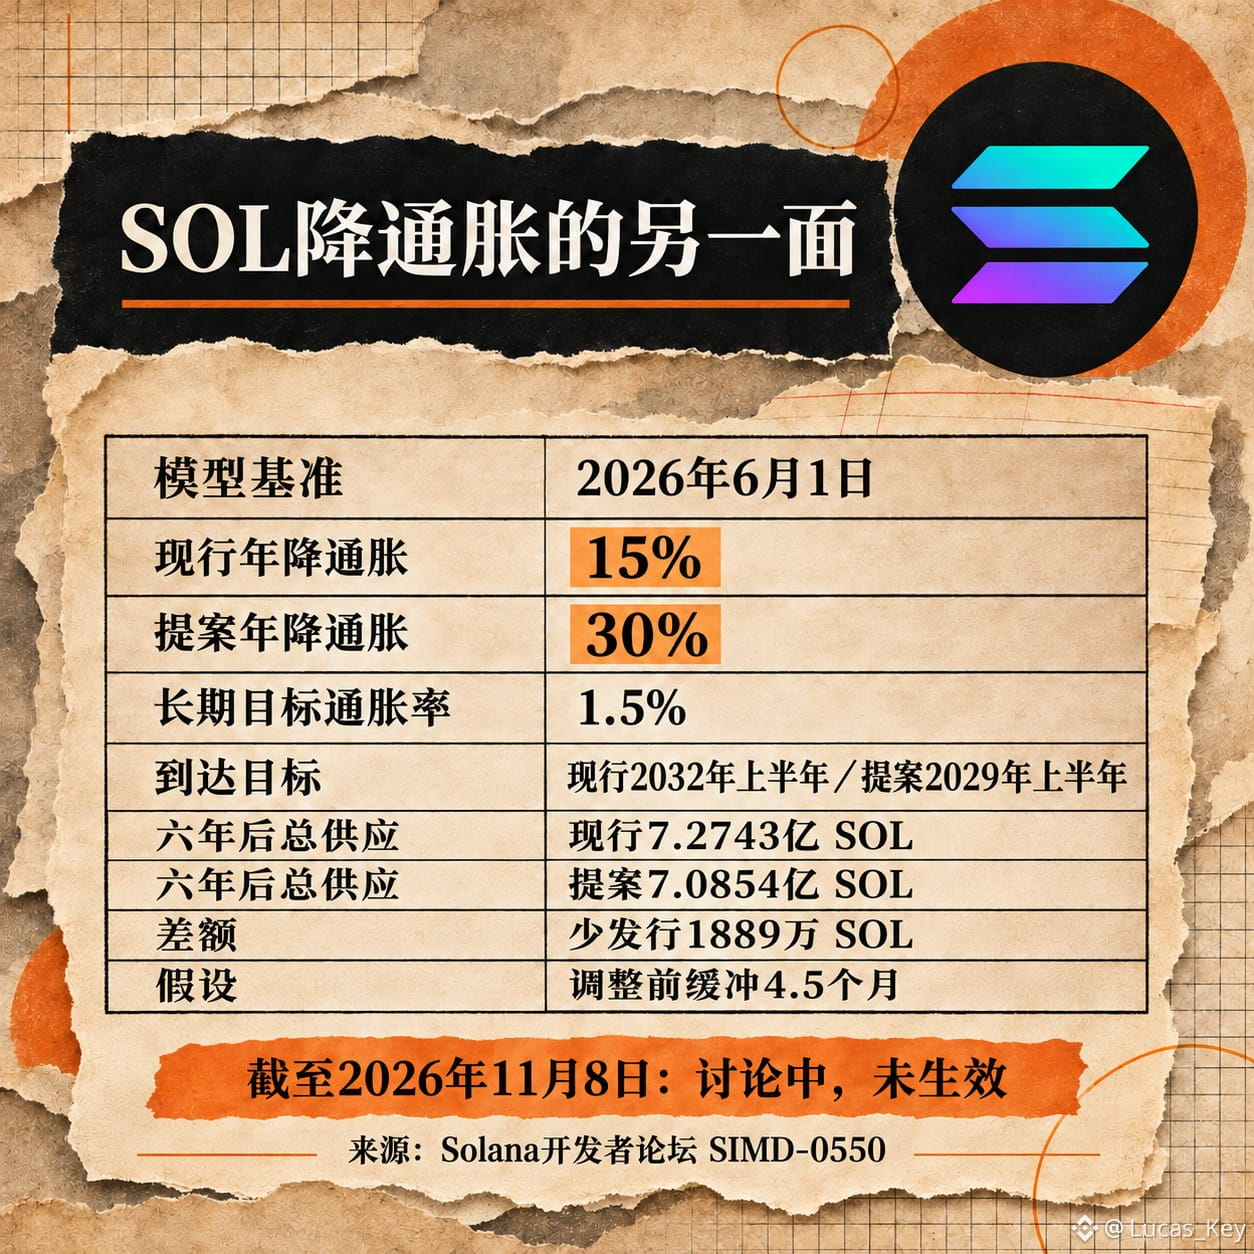
يقترح SIMD-0550، المطروح في منتدى مطوّري Solana، رفع معدل خفض التضخم السنوي من 15% إلى 30%، مع الإبقاء على هدف التضخم طويل الأجل عند 1.5%. ووفقًا للنموذج الذي وضعه مؤلفو المقترح، واتخذوا فيه 1 يونيو 2026 خطًا أساسًا وافترضوا فترة انتقالية مدتها 4.5 أشهر قبل التعديل، سيبلغ إجمالي المعروض بعد ست سنوات نحو 727.43 مليون SOL في المسار الحالي، ونحو 708.54 مليون SOL في المسار المقترح، بفارق يقارب 18.89 مليون SOL؛ كما سيتقدم موعد بلوغ نسبة 1.5% من النصف الأول من عام 2032 إلى النصف الأول من عام 2029. هذه تقديرات لسيناريوهات محتملة، وليست كميات انخفضت من المعروض بالفعل اليوم.
يرى المؤيدون أن جاذبية المقترح تكمن في خفض المعروض الجديد، وأن الأموال قد تتجه أكثر إلى الإقراض والتداول على السلسلة بعد تراجع عوائد التخزين. أما المشككون فيشيرون إلى أن انخفاض عوائد التخزين قد يضيّق أيضًا هامش التشغيل أمام المدقّقين الصغار؛ وإذا أدى ذلك إلى تقلّص قاعدة المدقّقين، فقد تعوّض تكاليف أمن الشبكة المكاسب السردية الناجمة عن «الندرة». ونموذج مؤلفي المقترح أنفسهم يلفت إلى هذه النقطة أيضًا.
تتضح الفروق في المقاييس عند المقارنة بين $BTC و$ETH : إذ يقيّد تنصيف مكافأة الكتل في BTC إصدار العملة الجديدة؛ أما صافي المعروض من ETH فيعتمد على إصدار مكافآت التخزين وحرق رسوم المعاملات. وفي هذه الحالة، يعدّل SOL سرعة انخفاض منحنى التضخم القائم، لذا لا يمكن ترتيب الأصول الثلاثة اعتمادًا على مصطلح «انكماش» وحده. ما أراقبه هو نتيجة التصويت الرسمي، ومعدل التخزين وعدد المدقّقين، وما إذا كان الطلب الفعلي على السلسلة قادرًا على استيعاب انخفاض عوائد التخزين. وحتى 8 نوفمبر، لم يدخل المقترح حيز التنفيذ. المصادر: منتدى مطوّري Solana وbitcoin.org وethereum.org. تنطوي الأسعار والتخزين على مخاطر، وهذا ليس نصيحة استثمارية.
يقترح SIMD-0550، المطروح في منتدى مطوّري Solana، رفع معدل خفض التضخم السنوي من 15% إلى 30%، مع الإبقاء على هدف التضخم طويل الأجل عند 1.5%. ووفقًا للنموذج الذي وضعه مؤلفو المقترح، واتخذوا فيه 1 يونيو 2026 خطًا أساسًا وافترضوا فترة انتقالية مدتها 4.5 أشهر قبل التعديل، سيبلغ إجمالي المعروض بعد ست سنوات نحو 727.43 مليون SOL في المسار الحالي، ونحو 708.54 مليون SOL في المسار المقترح، بفارق يقارب 18.89 مليون SOL؛ كما سيتقدم موعد بلوغ نسبة 1.5% من النصف الأول من عام 2032 إلى النصف الأول من عام 2029. هذه تقديرات لسيناريوهات محتملة، وليست كميات انخفضت من المعروض بالفعل اليوم.
يرى المؤيدون أن جاذبية المقترح تكمن في خفض المعروض الجديد، وأن الأموال قد تتجه أكثر إلى الإقراض والتداول على السلسلة بعد تراجع عوائد التخزين. أما المشككون فيشيرون إلى أن انخفاض عوائد التخزين قد يضيّق أيضًا هامش التشغيل أمام المدقّقين الصغار؛ وإذا أدى ذلك إلى تقلّص قاعدة المدقّقين، فقد تعوّض تكاليف أمن الشبكة المكاسب السردية الناجمة عن «الندرة». ونموذج مؤلفي المقترح أنفسهم يلفت إلى هذه النقطة أيضًا.
تتضح الفروق في المقاييس عند المقارنة بين $BTC و$ETH : إذ يقيّد تنصيف مكافأة الكتل في BTC إصدار العملة الجديدة؛ أما صافي المعروض من ETH فيعتمد على إصدار مكافآت التخزين وحرق رسوم المعاملات. وفي هذه الحالة، يعدّل SOL سرعة انخفاض منحنى التضخم القائم، لذا لا يمكن ترتيب الأصول الثلاثة اعتمادًا على مصطلح «انكماش» وحده. ما أراقبه هو نتيجة التصويت الرسمي، ومعدل التخزين وعدد المدقّقين، وما إذا كان الطلب الفعلي على السلسلة قادرًا على استيعاب انخفاض عوائد التخزين. وحتى 8 نوفمبر، لم يدخل المقترح حيز التنفيذ. المصادر: منتدى مطوّري Solana وbitcoin.org وethereum.org. تنطوي الأسعار والتخزين على مخاطر، وهذا ليس نصيحة استثمارية.