
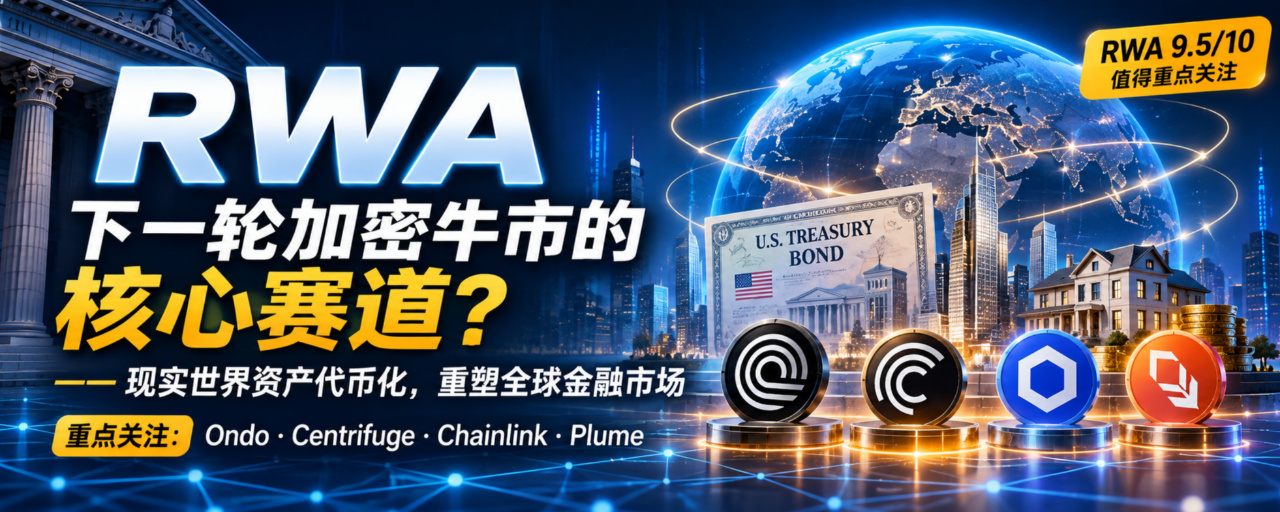
RWA: البنية التحتية الأساسية للسوق الصاعدة القادمة؟ نقل أصول تقليدية بقيمة تريليونات الدولارات إلى البلوك تشين، لنتحدث عن المنطق الحقيقي وراء Ondo وCFG وLINK وPlume
يا جماعة، دعونا نستعرض أبرز السرديات التي تناوبت على صدارة عالم العملات المشفرة خلال السنوات الماضية. ألا تشعرون بأن الإيقاع كان واضحًا جدًا؟ في عام 2017، ازدهرت عروض العملات الأولية (ICO) وسلاسل الكتل العامة؛ وفي 2020، أشعل صيف التمويل اللامركزي (DeFi Summer) الإقراض على السلسلة وتعدين السيولة؛ وفي 2021، تصدرت الرموز غير القابلة للاستبدال (NFT) وGameFi والميتافيرس المشهد؛ وفي 2023–2024، تحولت الأنظار مجددًا إلى الذكاء الاصطناعي وعملات الميم والاحتفاء بصناديق BTC المتداولة الفورية؛ أما في العامين الأخيرين، فقد برز تدريجيًا توجه رئيسي بدأ عدد متزايد من الناس بدراسته بجدية: التمويل المؤسسي والعملات المستقرة، وكذلك ترميز الأصول الواقعية (RWA) الذي نتحدث عنه اليوم.
معظم السرديات القديمة التي ذكرناها تقوم على ابتكار أصول وأساليب جديدة من الصفر داخل عالم البلوك تشين. أما RWA فيختلف؛ فهو لا يسعى إلى اختراع أشياء من لا شيء، بل إلى ربط الكميات الهائلة من الأصول المالية الموجودة أصلًا في العالم الحقيقي بالبلوك تشين. فالسندات الحكومية والصناديق والأسهم والائتمان الخاص والعقارات والذهب، كلها قد تتحول إلى رموز على السلسلة. إذا نجح هذا المسار، فلن يعود البلوك تشين مجرد عالم للمضاربة بالعملات والتداول بالعقود، بل سيصبح تدريجيًا جزءًا من النظام المالي التقليدي. ولهذا السبب يتعامل عدد متزايد من المتداولين المؤسسيين مع RWA بوصفه قطاع البنية التحتية الأجدر بالترقب في موجة الصعود المقبلة. لن نثقل عليكم اليوم بالمصطلحات المعقدة؛ بل سنشرح الفكرة بوضوح وتفصيل.
أولًا: ما هو RWA أصلًا؟ وما الذي يجعله محط أنظار هذا القدر من الأموال؟
الاسم الكامل لـ RWA هو Real World Assets، أي أصول العالم الحقيقي. وباختصار: تُربط الحقوق المتعلقة بأصول حقيقية بالسلسلة، بالاستناد إلى إطار قانوني متوافق، ومؤسسات حفظ متخصصة، وعقود ذكية.
إليكم مثالًا سهل الفهم. لنفترض أننا نريد شراء صندوق سندات الخزانة الأمريكية قصيرة الأجل. فالعملية طويلة: نتعامل مع وسيط، ثم مدير صندوق، ثم جهة حفظ، وبعد ذلك تمر المعاملة عبر نظام التسوية التقليدي؛ أي خطوات كثيرة وحواجز مرتفعة. أما وفق نموذج RWA، فتسير العملية هكذا: تحتفظ المؤسسة بالأصل الحقيقي الأساسي ← تُنشئ هيكلًا متوافقًا للحقوق ← تصدر العقود الذكية الرموز ← يشتريها المستثمرون المؤهلون ← تُسجّل الحصص وسجلات التحويل على السلسلة ← يحصل المستخدمون على العوائد ويقدمون طلبات الاسترداد وفق القواعد.
هناك نقطة مهمة للغاية يقع فيها كثير من المبتدئين من النظرة الأولى: الحصول على رمز لا يعني امتلاك الأصل الأساسي مباشرةً. فقد يمثل الرمز حصة في صندوق أو حقًا في العوائد أو دينًا؛ أي إنه مجرد حق اقتصادي، أما الحقوق المحددة فتخضع بالكامل لوثائق الإصدار والقوانين المحلية وشروط الحفظ. وهذا هو الفرق الجوهري بين RWA وعملات الميم: تعتمد عملات الميم على القصص والعواطف، أما قدرة RWA على ترسيخ مكانته فتتطلب دعمًا من أصول حقيقية وضمانات قانونية وتشغيل مستمر؛ وغياب أي عنصر منها قد يؤدي إلى الفشل.
جمعت لكم خمسة أسس رئيسية تتيح لـ RWA مواصلة النمو، وهي أيضًا أسباب إقبال المؤسسات عليه: أولًا، حجم التمويل التقليدي هائل إلى حد يصعب تصوره. فحجم سوق العملات المشفرة، مقارنةً بالأسهم الأمريكية وسندات الخزانة الأمريكية والعقارات العالمية وأسواق الائتمان، لا يعدو كونه بركة صغيرة. لا يحتاج RWA إلى خلق طلب جديد، بل يقتصر على نقل الكميات الهائلة من الأصول القائمة بالفعل إلى السلسلة. فيستطيع المستثمرون التقليديون الوصول إلى منتجات على السلسلة، ويحصل لاعبو عالم العملات المشفرة على عوائد مستقرة من أصول مثل سندات الخزانة، كما تحصل DeFi على مزيد من الضمانات عالية الجودة؛ أي إن الجانبين يتصلان ببعضهما.
ثانيًا، سندات الخزانة الأمريكية هي أفضل بوابة للدخول إلى RWA. فهي موحدة إلى حد كبير، وتوفر فائدة مستقرة، وتتمتع بسيولة جيدة، كما أنها أصل أساسي مقوم بالدولار ومعترف به عالميًا. في السابق، كانت معظم عوائدنا في DeFi تأتي من حوافز الرموز التي تصدرها المشاريع ومكافآت التعدين؛ وهي عوائد غير مضمونة وقد تختفي فجأة. أما مع ظهور سندات الخزانة المُرمّزة، فيمكن للجميع الحصول على عوائد مستقرة من التدفقات النقدية الحقيقية لسندات الخزانة، ما يغير بنية العوائد في DeFi مباشرةً.
ثالثًا، مهدت العملات المستقرة الطريق أمام RWA. فقد أثبتت USDT وUSDC أن الناس مستعدون للاحتفاظ بالدولار وتحويله على السلسلة. تحل العملات المستقرة مشكلة «وجود المال على السلسلة»، ويجيب RWA عن سؤال «ما الأصول الحقيقية التي يمكن لهذا المال شراؤها لتحقيق العوائد»، بينما توفر DeFi الأدوات المالية مثل الإقراض والضمانات. إن اجتماع العملات المستقرة وRWA وDeFi يشكل منظومة مالية جديدة بالكامل على السلسلة.
رابعًا، دخلت المؤسسات المالية التقليدية السوق فعلًا. فالأمر لا يقتصر على ورش صغيرة تحاول استغلال موجة رائجة؛ بل إن شركات إدارة الأصول ومقدمي خدمات الحفظ وشركات الوساطة تدرس الترميز. ولا تريد المؤسسات عقدًا لإصدار الرموز فحسب؛ بل تحتاج إلى منظومة متكاملة تشمل الامتثال والتحقق من الهوية (KYC) والحفظ والتقييم وإدارة المخاطر وحلول الربط بين السلاسل. وهذا يعني أن الفرص لا تقتصر على منصات إصدار الأصول، بل تشمل البنية التحتية لسلسلة القيمة بأكملها.
خامسًا، الأهم هو قصة الضمانات. فالأصول المُرمّزة ليست مجرد أصول نشتريها ونحتفظ بها للحصول على الفائدة. وإذا سمحت قواعد الامتثال بذلك، يمكن استخدام سندات الخزانة المُرمّزة كضمانات في DeFi، لأغراض الاقتراض وإدارة الأموال وبناء المحافظ. وعندما يصبح بالإمكان دمج الأصول بحرية وإعادة استخدامها، يتحول RWA حقًا إلى بنية تحتية مالية، لا مجرد منتج استثماري.
ثانيًا: أين تكمن الفرص في سلسلة القيمة الكاملة لـ RWA؟
لا تركزوا على حجم الأصول التي يصدرها أي مشروع لمجرد سماعكم عن RWA. لنحلل سلسلة القيمة، فلكل مرحلة تقسيم مختلف تمامًا للأدوار:
طبقة إصدار الأصول: تحويل الأصول التقليدية إلى رموز، ومن أبرز ممثليها Ondo
طبقة إدارة الأصول: إدارة مجمعات الأصول ومنتجات الائتمان، ومن أبرز ممثليها Centrifuge
الأوراكل والتوافق بين السلاسل: تغذية البيانات ونقل المعلومات بين السلاسل، ومن أبرز ممثليها Chainlink
سلسلة عامة مخصصة لـ RWA: ملائمة لتوزيع الأصول المتوافقة، ومن أبرز ممثليها Plume
طبقة التطبيقات على السلسلة: الإقراض وبروتوكولات العوائد، مثل Aave وMorpho وPendle
هناك فكرة مهمة جدًا: ليس بالضرورة أن يكون المشروع الذي يصدر أكبر عدد من الأصول هو الفائز في قطاع RWA مستقبلًا. بل إن الجهات التي تمتلك البنية التحتية للبيانات والربط بين السلاسل والامتثال وتداول الأصول قد تكون أقدر على الاستفادة من المكاسب على المدى الطويل. لنتحدث الآن عن المشاريع الأربعة الأكثر تداولًا واحدًا تلو الآخر، ونوضح موقع كل منها والنقاط التي تستدعي الحذر.
Ondo Finance (ONDO): رائد المنتجات المالية المُرمّزة
تتمتع Ondo حاليًا بأكبر قدر من الاهتمام في قطاع RWA، وتركز على نقل المنتجات المالية التقليدية، مثل سندات الخزانة وصناديق ETF والأسهم، إلى السلسلة. ومن أشهر منتجاتها OUSG وUSDY، إلى جانب منتجات صناديق ETF للأسهم المُرمّزة. وتتمثل ميزتها في أنها لا تكتفي بالوعود؛ فمنتجاتها تُطرح فعليًا. كما تتعاون مع مزودي خدمات مالية تقليديين عريقين مثل Broadridge لفتح قنوات المؤسسات، وتعمل على التوزيع عبر سلاسل متعددة لإتاحة الأصول المُرمّزة في منظومات مختلفة. وتُظهر البيانات المنشورة على موقعها الرسمي قيمة إجمالية مقفلة (TVL) تقارب 1.33 مليار دولار، ومئات الآلاف من حاملي الأصول؛ مع العلم أن البيانات تتغير بمرور الوقت.
لكن من الضروري توضيح نقطة مهمة: نمو أعمال Ondo لا يعني بالضرورة ارتفاع سعر عملة ONDO. عند دراستها، ركزوا على أمور عدة: ما حقوق الحوكمة التي يمنحها الرمز؟ ما جدول فتحه؟ من أين تأتي الإيرادات؟ هل يمكن توزيع الأرباح على حاملي الرمز؟ وهل سيؤدي نمو حجم الأصول إلى طلب حقيقي على الرمز؟ في رأيي، Ondo مشروع لا بد من متابعته باستمرار في مجال إصدار الأصول وتوزيع المنتجات، لكن لا ينبغي اعتباره استثمارًا مضمون الربح ببساطة.
Centrifuge (CFG): جسر يربط الائتمان الحقيقي بـ DeFi
إذا كانت Ondo تركز على منتجات ناضجة وموحدة مثل سندات الخزانة، فإن ساحة عمل Centrifuge الرئيسية هي الائتمان الخاص ومجمعات الأصول المهيكلة. وتهدف إلى ربط أصول الائتمان في العالم الحقيقي بأسواق التمويل على السلسلة. وتعتمد بنية Hub-Spoke؛ إذ يتولى المركز Hub توحيد التقييم ومسك الدفاتر ومعالجة الاسترداد، بينما تصدر وحدات Spoke الأصول على سلاسل مختلفة، مع التوافق مع معايير رموز الخزائن الشائعة حاليًا. نُشرت المنصة على أكثر من عشر سلاسل، وتجاوز إجمالي الأصول المُرمّزة فيها 3.5 مليارات دولار، كما تتعاون مع عدد من المؤسسات المعروفة في إدارة الأصول والمؤشرات.
ينطوي قطاع الائتمان الخاص على إمكانات كبيرة؛ فكثير من أشكال الائتمان في الواقع يصعب الوصول إليها، وتفتقر إلى الشفافية والسيولة. ويمكن للبلوك تشين أن يجعل تسجيل الحصص وتوزيع العوائد أكثر شفافية. لكن المخاطر واضحة بالقدر نفسه: يعتمد هذا القطاع على الجدارة الائتمانية للمقترضين، وسيحدث التخلف عن السداد عند حدوثه، ولن يؤدي نقل الأصول إلى السلسلة إلى إزالة الديون المتعثرة. عند متابعة CFG، ركزوا على معدلات التأخر في السداد داخل مجمعات الأصول، وجودة الضمانات، وإيرادات رسوم البروتوكول، وما إذا كانت أموال المؤسسات تواصل الدخول. والخلاصة: إنها بنية تحتية لإدارة الأصول تدمج RWA وDeFi بعمق.
Chainlink (LINK): على الأرجح سيحتاج إليه أي مشروع ينجح
يحتل LINK مكانة خاصة في RWA، فهو من الاحتياجات الأساسية للبنية التحتية. فسواء توسعت Ondo أو Centrifuge أو جهات إصدار أخرى، لا مفر من مواجهة ثلاث مسائل:
كيف يمكن إدراج صافي قيمة الأصول وبيانات التقييم على السلسلة بشكل موثوق؟ وكيف يمكن نقل الأصول بأمان بين السلاسل؟
كيف يمكن التحقق من إثبات الاحتياطيات؟
تحل خلاصات بيانات Chainlink (Data Feeds)، وبروتوكول CCIP للربط بين السلاسل، وإثبات الاحتياطيات (PoR)، هذه المشكلات تحديدًا.
تحتاج سندات الخزانة المُرمّزة يوميًا إلى تحديث صافي قيمة الأصول، والتحقق من الاحتياطيات، والتحويل بين السلاسل، وكل ذلك يعتمد على هذا النوع من البنية التحتية. وتتمثل منطقية مكاسبها في أن نمو قطاع RWA يدفع الطلب على البيانات والتحويلات بين السلاسل إلى الارتفاع. لكن ينبغي التحلي بالعقلانية أيضًا: كثرة استخدام المنظومة لا تعني أن سعر LINK سيرتفع بقوة بالتوازي؛ إذ يجب النظر إلى آلية الدفع على الشبكة، وآلية التخزين، والطلب الحقيقي على الرمز. في رأيي، إذا أصبح RWA محورًا رئيسيًا طويل الأمد، فإن LINK من أهم البنى التحتية الأساسية ذات الأولوية.
Plume (PLUME): سلسلة عامة مخصّصة صُممت خصيصًا لـ RWA
المشاريع الثلاثة السابقة كلها تبني أعمالها على سلاسل عامة أو بروتوكولات قائمة، أما Plume فلها نهج مختلف: إنشاء سلسلة مخصصة ومهيأة لـ RWA مباشرةً.
لماذا نحتاج إلى سلسلة مستقلة؟
لأن أصول RWA تختلف عن رموز العملات المشفرة العادية: فكثير منها يتطلب التحقق من الهوية (KYC)، وفرض قيود على المستثمرين المؤهلين، والتحكم في صلاحيات التحويل، والموافقة على الاسترداد، والتوزيع التلقائي للعوائد. لا تدعم السلاسل العامة العادية قواعد الامتثال هذه بطبيعتها، لذا يصعب تطبيقها عليها. تبني Plume منظومة متكاملة تتمحور حول إصدار الأصول وتوزيعها وتداولها بما يتوافق مع القواعد. إمكاناتها كبيرة، لكنها لا تزال في مرحلة التحقق. نقاط المتابعة المهمة: حجم أصول RWA الحقيقية على السلسلة، وحجم التداول الفعلي، وعدد المؤسسات التي تطبقها، وجدول فتح الرموز. إمكانات النمو جيدة، لكن مستوى عدم اليقين هو الأعلى بين المشاريع الأربعة أيضًا.
إليكم ترتيبًا مبسطًا لأولوية البحث (ليس ترتيبًا بحسب المكاسب! بل ترتيبًا للمشاريع التي تستحق وقتكم لمتابعتها): LINK > ONDO > CFG > PLUME.
ثالثًا: متى سيشهد RWA انفجارًا كبيرًا؟ خمسة محفزات رئيسية
التوسع المستمر في سندات الخزانة المُرمّزة: منتجات سندات الخزانة BUIDL من BlackRock ومن Ondo تواصل النمو، وتدخل المزيد من شركات إدارة الأصول لإصدار منتجات مماثلة. وهذا المسار هو الأسهل تطبيقًا.
إتاحة الأسهم وصناديق ETF المُرمّزة: ما إن تُحل مسائل الامتثال، حتى يصبح من الممكن تسوية تداول الأسهم وصناديق ETF على السلسلة، ما يرفع سقف إمكانات RWA كثيرًا.
دخول أصول RWA بكميات كبيرة إلى مجمعات الضمانات في DeFi: هذه نقطة تحول نوعية؛ إذ تتحول الأصول من مجرد منتجات استثمارية إلى ركيزة للضمانات في المنظومة المالية بأكملها على السلسلة.
نضج البنية التحتية للتحويل بين السلاسل: تتوزع المؤسسات المختلفة على سلاسل عامة مختلفة، ولا يمكن تكوين سوق موحد إلا إذا أمكن للأصول والبيانات الانتقال بحرية وأمان.
وضوح القواعد التنظيمية: لا يمكن لـ RWA تجنب القوانين المتعلقة بالأوراق المالية والصناديق. ووجود إطار امتثال واضح هو شرط أساسي لدخول الأموال على نطاق واسع.
رابعًا: أبرز خمسة مخاطر يسهل إغفالها، احرصوا على تذكرها
RWA ليس مجالًا ذهبيًا خاليًا من المخاطر؛ فكثير من مطبّاته أعمق مما في DeFi العادي:
أولًا، المخاطر القانونية. فالرمز على السلسلة لا يعني امتلاك الأصل؛ وإذا نشأ نزاع قانوني مع جهة الحفظ أو جهة الإصدار، فقد تتضرر الحقوق بسهولة.
ثانيًا، مخاطر الحفظ. لا تستطيع العقود سوى تسجيل عدد الرموز، ولا يمكنها ضمان وجود الأصول الحقيقية تلقائيًا. لذا لا غنى عن التدقيق المستقل والتحقق من الحفظ.
ثالثًا، عدم التوافق بين السيولة وآجال الاسترداد. يمكن تداول الرموز على مدار الساعة طوال أيام الأسبوع، لكن استرداد العقارات وأصول الائتمان الأساسية يستغرق وقتًا طويلًا. وقد تؤدي عمليات الاسترداد الجماعية إلى أزمة سحب سيولة بسهولة.
رابعًا، مخاطر الائتمان. سندات الخزانة الأمريكية مستقرة نسبيًا، لكن الائتمان الخاص والعقارات ينطويان على مخاطر التخلف عن السداد. ولا يؤدي نقلها إلى السلسلة إلى القضاء على مشكلات الائتمان.
خامسًا، وهي المشكلة التي يقع فيها أصدقاء عالم العملات المشفرة بسهولة أكبر: صعوبة انتقال القيمة إلى الرمز. فامتلاك المنصة أصولًا بعشرات المليارات لا يعني أن الرمز الأصلي سيحصل على حصة من العوائد.
قبل الاستثمار، فكّر جيدًا: ما الذي يضمن استمرار الطلب على شراء هذا الرمز؟ وهل يمكن أن تنتقل إيرادات الأعمال إلى حاملي الرمز؟ إذا لم تستطع الإجابة، فحتى أضخم السرديات ليست سوى تسويق.
خامسًا: هذه المجالات الثلاثة التي سأركز عليها خلال العام أو العامين المقبلين
المجال الأول: سندات الخزانة المُرمّزة وصناديق ETF المُرمّزة. وهما من الاتجاهات الأعلى من حيث اليقين، وسأواصل متابعة Ondo؛
المجال الثاني: الائتمان الخاص والابتكار في الضمانات، إذ يحددان ما إذا كان RWA قادرًا على دخول صميم DeFi. وسأركز على Centrifuge؛
المجال الثالث: تغذية الأسعار عبر البيانات والتوافق بين السلاسل، وهما أساس البنية التحتية للقطاع بأكمله. المشروع هو Chainlink؛ أما Plume فأضعه على قائمة المتابعة، وسأزيد اهتمامي به تدريجيًا بعد الاطلاع على بيانات التطبيق الفعلي للمنظومة.
وأخيرًا، أود أن أشارككم خلاصة ما أشعر به: RWA ليس موضوعًا للمضاربة قصيرة الأمد ثم يخبو، بل هو سردية طويلة الأمد حول البنية التحتية لدمج التمويل التقليدي مع البلوك تشين. ولتقييم هذا القطاع، لا تكتفوا بالنظر إلى عدد الأصول التي تعلن المشاريع الجديدة عن إصدارها، بل اطرحوا على أنفسكم خمسة أسئلة:
هل توجد أصول تقليدية حقيقية على السلسلة؟
هل تواصل المؤسسات استخدامها؟
هل تجرؤ بروتوكولات DeFi على قبولها كضمانات؟
هل يمكن نقل الأصول بأمان بين السلاسل؟
هل تحقق الأعمال إيرادات حقيقية، وهل يحصل حاملو الرموز على نصيب من مكاسبها؟
جلبت العملات المستقرة الدولار إلى البلوك تشين، بينما يطمح RWA إلى نقل سوق التمويل التقليدي بأكمله إليها. وإذا نجح هذا الأمر، فقد تتجاوز الفرص التي سيخلقها ما يمكننا تخيله الآن بكثير.
⚠️تنبيه: هذه المقالة للمشاركة والتثقيف حول القطاع فحسب، ولا تشكل أي نصيحة استثمارية. تنطوي مشاريع هذا القطاع على مخاطر متعددة، تشمل المخاطر التنظيمية والائتمانية ومخاطر العقود والسيولة واقتصاديات الرموز. لذا يُرجى توخي الحذر.
إذا كنتم مهتمين بالتداول أيضًا، فرحبًا بكم في ترك تعليق أو الانضمام إلى غرفة المحادثة للتواصل وتبادل المعرفة والتطور معًا.
