
يُعد تقرير مؤشر أسعار المستهلك الأمريكي (CPI) المرتقب، والمقرر صدوره في 10 نوفمبر 2026، المؤشر الاقتصادي الحاسم الذي سيرسم ملامح القرار النهائي لمجلس الاحتياطي الفيدرالي بشأن السياسة النقدية لهذا العام، في اجتماعه يومي 8 و9 ديسمبر.
عقب تقرير الوظائف غير الزراعية لشهر أكتوبر، الذي أظهر إضافة 165,000 وظيفة، وهو رقم أعلى بكثير من المتوقع، وانخفاض البطالة إلى 4.1%، أعادت الأسواق المالية تسعير احتمال رفع مجلس الاحتياطي الفيدرالي أسعار الفائدة بمقدار 25 نقطة أساس في ديسمبر بقوة، ليقترب من 80%.
إما أن تعزز قراءة مؤشر أسعار المستهلك المقبلة هذا التحول المتشدد، أو أن تتيح مجالًا للتريث والتوجه نحو سياسة أكثر تيسيرًا.
1. سيناريوهات السوق وتأثيرها على قرار الاحتياطي الفيدرالي في ديسمبر
السيناريو أ: تضخم أعلى من المتوقع (إيجابي للدولار الأمريكي / سلبي للأصول عالية المخاطر والذهب)
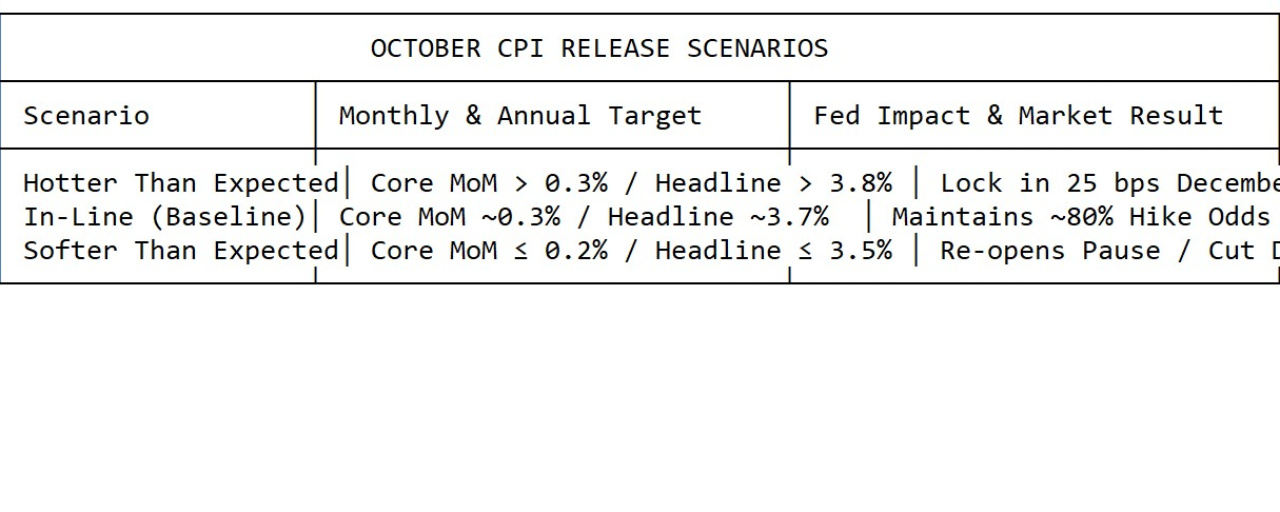
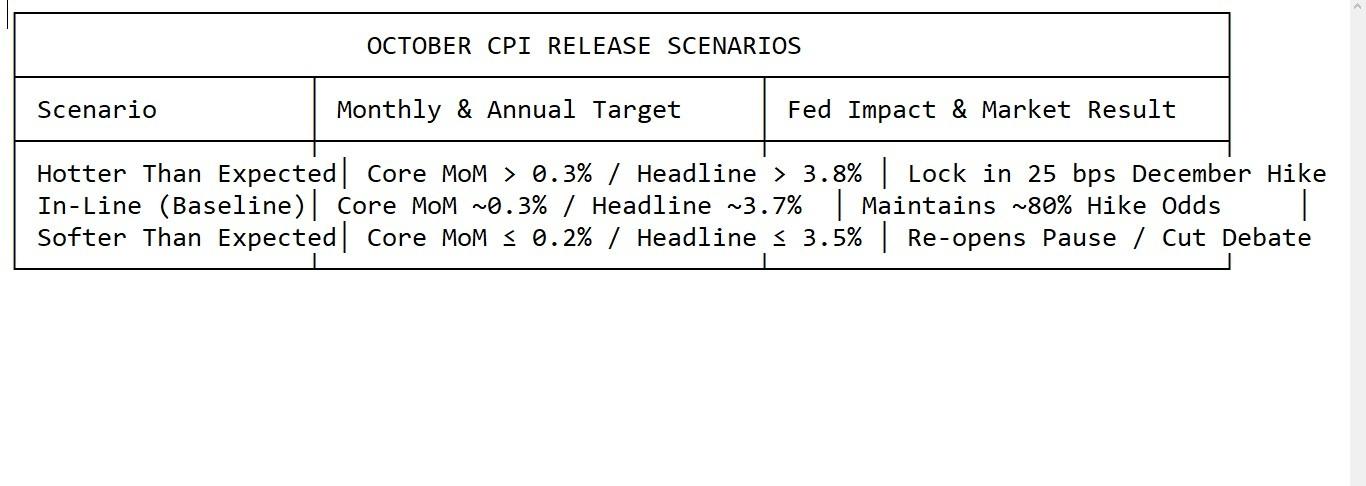
المستهدف: ارتفاع مؤشر أسعار المستهلك الأساسي بأكثر من 0.3% على أساس شهري، أو تجاوز التضخم الإجمالي 3.8%.
قرار الاحتياطي الفيدرالي: يثبت بالكامل احتمال رفع سعر الفائدة بمقدار 25 نقطة أساس في 9 ديسمبر. وسيشير اجتماع تسارع نمو الأجور (+0.4% على أساس شهري) مع استمرار تضخم السلع والإسكان إلى لجنة السوق المفتوحة الفيدرالية بأن السياسة النقدية لا تزال تيسيرية أكثر من اللازم.
تفاعلات فئات الأصول:
الدولار الأمريكي (DXY) والعوائد: ارتفاع إلى أعلى مستوياتها في عدة أشهر.
العملات المشفرة (BTC / ETH / BNB): تواجه ضغوطًا على السيولة؛ مع احتمال إعادة اختبار مستويات الدعم الرئيسية (مثل هبوط BTC نحو 76,000 دولار).
الذهب (XAU/USD): سيؤدي ارتفاع العوائد الحقيقية إلى الضغط على الذهب وإعادته نحو منطقة دعم الاختراق عند 3,980 دولارًا.
السيناريو ب: تضخم أقل من المتوقع (تحول تيسيري / إيجابي للأصول عالية المخاطر)
المستهدف: تراجع التضخم الأساسي إلى 0.2% أو أقل على أساس شهري، أو انخفاض التضخم الإجمالي إلى ما دون 3.6%.
قرار الاحتياطي الفيدرالي: يخفض بشكل كبير احتمال رفع الفائدة في ديسمبر (لتتراجع الاحتمالات مجددًا إلى نحو 40%–50%). ويمنح الاحتياطي الفيدرالي مبررًا للإبقاء على أسعار الفائدة دون تغيير، مستشهدًا بالتأخر في انتقال أثر التشديد السابق.
تفاعلات فئات الأصول:
العملات المشفرة: ارتفاع فوري بدافع الارتياح؛ يعيد BTC اختبار مقاومة ذات حجم تداول مرتفع (أكثر من 82,000 دولار)، بينما يخترق ETH صعودًا باتجاه أكثر من 2,450 دولارًا.
الذهب: يعاود التسارع باتجاه نطاق 4,080–4,120 دولارًا، عند مستويات قياسية تاريخية، مع انخفاض العوائد الحقيقية.
الأسهم (S&P 500 / Nasdaq): ارتداد قوي مدفوع بتغطية مراكز البيع على المكشوف، مع امتداد زخم الارتفاع الذي أعقب انتخابات منتصف الولاية.
2. المكونات الفرعية الرئيسية التي يراقبها مسؤولو الاحتياطي الفيدرالي
التضخم الأساسي الفائق (الخدمات باستثناء الإسكان): يرتبط ارتباطًا وثيقًا بضيق سوق العمل ونمو الأجور. ومع تسجيل مكاسب قوية للأجور في أكتوبر (+0.4%)، يشكل تضخم الخدمات المستمر أكبر مصدر قلق للاحتياطي الفيدرالي.
محركات الطاقة والبنزين: بلغ متوسط أسعار البنزين في المضخات نحو 4.15 دولارًا للغالون مع اقتراب أوائل نوفمبر. ورغم تراجعها عن ذروة أوائل الخريف، فإن استقرار أسعار الطاقة يحدد تقلبات التضخم الإجمالي.
تأخر مؤشرات السكن والإيجارات: تمثل مؤشرات الإسكان والإيجارات أكثر من 30% من سلة مؤشر أسعار المستهلك. ويلزم حدوث تباطؤ مستدام في هذا الجانب كي يعود التضخم إلى مسار التراجع نحو هدف الاحتياطي الفيدرالي البالغ 2.0%.
3. قائمة مراجعة تداول موجزة قبل 10 نوفمبر
التمركز لمواجهة التقلبات: خفّض الرافعة المالية قبل 24 ساعة من صدور البيانات (الساعة 8:30 صباحًا بتوقيت الساحل الشرقي يوم الثلاثاء 10 نوفمبر).
المستويات الرئيسية التي تجب مراقبتها بعد صدور البيانات:
BTC/USDT: الحفاظ على مستوى 79,200 دولار يبقي الهيكل العام صعوديًا؛ أما كسره فيفتح الطريق نحو 76,000 دولار.
ETH/USDT: استعادة مستوى 2,425 دولارًا تؤكد استمرار الاختراق؛ أما الهبوط دون 2,330 دولارًا فيبطل هذا السيناريو.
XAU/USD: النظرة صعودية فوق 3,980 دولارًا؛ مع مخاطر هبوط نحو 3,920 دولارًا في حال حدوث قفزة متشددة في مؤشر أسعار المستهلك.