
أسبوع على الخريطة: حدث انهيار، لكن لا كارثة
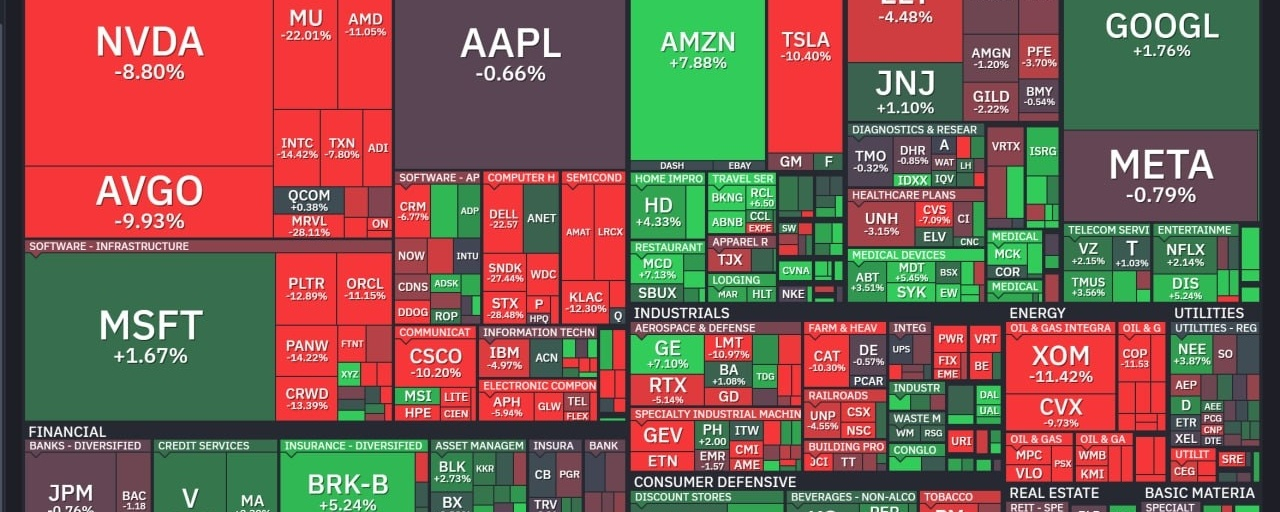
يوم الخميس، هبط S&P 500 بنسبة 4.4%، وNasdaq 100 بنسبة 6.4%، ومؤشر أشباه الموصلات SOX بنسبة 12.3%.
بالنسبة إلى SOX، كان هذا ثاني أسوأ يوم في تاريخه.
مع ذلك، كانت حصيلة الأسبوع معتدلة: S&P 500 تراجع 2.7%، وNasdaq تراجع 3.4%، وDow تراجع 0.9%. ومنذ بداية العام، حقق S&P مكاسب تقارب 8%.
تُظهر الخريطة أن الصدمة تركزت في ثلاث كتل:
الذاكرة وتخزين البيانات:
STX -28%، وSNDK -27%، وDELL -23%، وMU -22%.
أشباه موصلات وبرمجيات الذكاء الاصطناعي:
MRVL -28%، وINTC -14%، وPLTR -13%، وORCL -11%، وAMD -11%، وAVGO -10%، وNVDA -9%.
قطاع النفط: COP -12%، وXOM -11%، وCVX -10% على خلفية توقعات التوصل إلى اتفاق مع إيران، وتراجع خام WTI بنسبة 13% خلال أسبوع.
بقية السوق باللون الأخضر أو قرب الصفر. ارتفعت 5 قطاعات من أصل 11، وصعد قطاع الاتصالات 4,9%. وارتفعت AMZN بنسبة 7,9%، وMCD بنسبة 7,1%، وBRK-B بنسبة 5,2%، وCOST بنسبة 4,1%، وGOOGL بنسبة 1,8%، وMSFT بنسبة 1,7%. وصعد الذهب 4,6%.
انتقلت الأموال من المقترضين وموردي البنية التحتية للذكاء الاصطناعي إلى شركات تعتمد على تدفقاتها النقدية الخاصة، وإلى الأصول الدفاعية.
التسلسل الزمني
سبتمبر
بلغت عوائد سندات الخزانة الأمريكية لأجل 10 سنوات 5,2–5,3%، ولأجل 30 سنة أعلى مستوياتها منذ 2004
أصدرت الشركات العملاقة في مجال الحوسبة السحابية سندات بنحو 300 مليار $ خلال عام، وبلغ إجمالي ديون الذكاء الاصطناعي لعام 2026 نحو 500 مليار $. ظلت فروق الائتمان قرب أدنى مستوياتها منذ 25 عاماً، رغم أن تكلفة المال كانت الأعلى منذ 19 عاماً.
14–15.10. نقطة البداية.
أعادت بيانات مؤشر أسعار المستهلكين الساخنة إحياء توقعات رفع الفائدة. هبطت سندات CoreWeave إلى أقل من 80% من قيمتها الاسمية، وبلغ العائد 15–16%. تجاوزت مقايضات العجز الائتماني 1000 نقطة أساس، ما يعادل احتمال تخلف عن السداد بنسبة 63% خلال 5 سنوات. خسرت Oracle 10% في يوم واحد، وسجلت مقايضات العجز الائتماني عليها مستوى قياسياً عند 288 نقطة أساس. كما سجلت مقايضات العجز الائتماني لكل من Amazon وAlphabet وMeta وNvidia مستويات قياسية.
اقتصر الضغط على ائتمان الذكاء الاصطناعي. تراجع Nasdaq بنسبة 4,5% خلال أسبوع.
22.10. تكبدت جميع استراتيجيات صناديق التحوط الرئيسية خسائر في الوقت نفسه. وهذه أول إشارة إلى الازدحام في المراكز المشتركة.
30.10. قادت Intel أسهم أشباه الموصلات إلى الهبوط، وتراجع Nasdaq بنسبة 2,9% في يوم واحد، مسجلاً ثالث أسبوع هابط على التوالي.
02.11. تراجع Brent بنسبة 7,6% على خلفية مؤشرات إلى اتفاق مع إيران.
بدأت العلاوة العسكرية تتلاشى من قطاع النفط.
04.11. فاز الديمقراطيون بمجلسي الكونغرس
انتُخبت هينوهوسا حاكمةً لتكساس، وقد وعدت بوقف مؤقت لإنشاء مراكز بيانات جديدة. يبلغ حجم قائمة انتظار ERCOT للتوصيل 440–470 جيجاواط، وتشكل مراكز البيانات نحو 90% منها.
ارتفعت المؤشرات (Dow +3%، وS&P +1,6%)، لكن عمليات البيع كانت قد بدأت بالفعل داخل السوق: CoreWeave -7%، وOracle -4%، وأسهم الذاكرة -7–9%
05.11.
انضمت إلى تكساس توقعات Arm الضعيفة (-13%) وتعليق Micron خطط مصنعها في تايوان. هبطت كل ورقة مالية في SOXX بأكثر من 6%.
تجاوزت مقايضات العجز الائتماني لمراكز البيانات 500 نقطة أساس، وتجاوز هامش CoreWeave 1200 نقطة أساس.
تسارع الهبوط بفعل:
صناديق المؤشرات المتداولة ذات الرافعة المالية، التي باعت نحو 47 مليار $ قبل الإغلاق
صناديق استهداف التقلبات، بنحو 61 مليار $
غاما المتعاملين السلبية: نحو 7 مليارات $ من المبيعات مقابل كل هبوط بنسبة 1% في S&P.
بلغ حجم التداول في QQQ مستوى قياسياً، نحو 80 مليار $
بلغ VIX نحو 28، بارتفاع 67% خلال اليوم
06.11
ارتفع التوظيف بمقدار 165 ألفاً مقابل توقعات عند 60 ألفاً، وبلغت البطالة 4,1%
تعززت توقعات رفع سعر الفائدة في ديسمبر.
ارتدت أسهم أشباه الموصلات 4%، وارتفع S&P بنسبة 0,3%، لكن 318 سهماً من أصل 500 في المؤشر تراجعت. ولحقت كوريا واليابان بالهبوط
الآلية
تكلفة المال
إن بلوغ عوائد سندات الخزانة الأمريكية نحو 5% يجعل تمويل الديون لبناء بنية الذكاء الاصطناعي مكلفاً.
مقترضون ضعفاء. بدأ الضغط لدى الشركات ذات الرافعة المالية المرتفعة: CoreWeave وOracle، المصنفتان عند الحد الأدنى من الدرجة الاستثمارية.
يُشترى التأمين ضد التخلف عن السداد عليهما للتحوط من كامل مراكز الذكاء الاصطناعي، وهذا بحد ذاته يوسّع فروق العائد.
السياسة
تؤثر تكساس في مواعيد البناء، والمواعيد تحدد تكلفة الدين. كل ربع سنة من التأخير = ربع سنة من الفوائد على مركز بيانات غير مكتمل. وهذا تحديداً هو العنصر الذي كان سوق الائتمان يقيّمه بقلق.
الرافعة المالية.
أول ما يُباع هو المراكز الأكثر ازدحاماً لهذا العام:
ارتفعت SNDK عند ذروتها +650% منذ بداية العام، وMU +250%.
تخفض الصناديق متعددة الاستراتيجيات إجمالي انكشافها، فيما تبيع صناديق المؤشرات المتداولة ذات الرافعة المالية وصناديق استهداف التقلبات بصورة آلية، وتحول غاما السلبية الهبوط إلى سلسلة متتابعة من عمليات البيع.
لماذا لا يُعد ذلك كارثة
تراجعت عوائد سندات الخزانة الأمريكية لأجل 10 سنوات 8 نقاط أساس خلال أسبوع، إلى 4,86%
اتجهت الأموال إلى الأصول عالية الجودة، ولا توجد مؤشرات على أزمة ائتمانية.
انخفضت مضاعفات تقييم شركات أشباه الموصلات إلى نحو نصف مستويات ذروتها في يونيو ويوليو
بقي رأس المال في السوق وانتقل إلى منصات التكنولوجيا والقطاع المالي والسلع الاستهلاكية والذهب.
الخطر الرئيسي: فاقت المبيعات يوم الخميس المشتريات بنحو 5 مرات. وفي حالة استسلام حقيقي، تصل النسبة إلى 8–10 مرات، أي إن عمليات التصفية لم تكتمل.
كان يوم الخميس تصفيةً لمركز واحد مزدحم أكثر من اللازم.
من حيث الآليات، يشبه هذا ما حدث في 1998 أكثر مما يشبه عام 2000.