


في أوائل أغسطس 2026، بلغ حجم التداول الأسبوعي على Meteora نحو 630 مليون دولار. وبحلول منتصف أكتوبر، كان قد تعافى ليصل إلى نحو 1.5 مليار دولار، أي بارتفاع قدره 2.4 مرة. لم تمثل العملات الميمية سوى 30% إلى 45% من هذا الحجم في الأسابيع الأخيرة، ومع ذلك حققت أكثر من 90% من إيرادات البروتوكول. ببساطة، يدفع المتداولون رسومًا أعلى مرتبطة بالتقلبات على أزواج التداول الأكثر حركة.
لا تملك Meteora منصة إطلاق مهيمنة. ولا تستحوذ على معظم حجم التداول الأولي بين اللاعبين (PvP) الذي ينفجر لحظة إنشاء عملة ميمية جديدة. بل أصبحت واحدة من أبرز منصات السيولة للعملات التي تنجو من تلك المرحلة الأولى المضطربة. تجمع مجمعات صانع السوق للسيولة الديناميكية (DLMM) رؤوس الأموال في نطاقات سعرية منفصلة، وتعدّل الرسوم بحسب التقلبات. ويحتفظ مزودو السيولة بـ90% من رسوم التداول، وهي حصة أعلى من نسبة 84% في صانع السوق للسيولة المركزة (CLMM) لدى Raydium. والنتيجة هي تنفيذ تنافسي وسيولة أكثر رسوخًا بعد أن تتجاوز العملة منصة الإطلاق وتجد أي طلب مستدام.
يمثل MET، رمز البروتوكول، في نهاية المطاف رهانًا على بقاء نشاط عملات الميم على سولانا قويًا بما يكفي للحفاظ على نشاط هذه المجمعات بعد الإطلاق. وعند قيمة مخففة بالكامل تقارب 370 مليون دولار في أواخر أكتوبر 2026، جرى تداول الرمز عند مضاعف إيرادات أقرب إلى PUMP التابع لـPump.fun منه إلى RAY التابع لـRaydium. وهناك ما يبرر قدرًا من الخصم، إذ لا تزال عملات الميم تهيمن على إيرادات الرسوم. لكن الفجوة تبدو واسعة حين يأتي 55–70% من حجم التداول من أصول أخرى، وتستحوذ Meteora على الرموز الناجحة بصرف النظر عن منصة الإطلاق التي أصدرتها.
كيف يستحوذ DLMM على حجم التداول بعد الإطلاق
يوزّع صانع السوق الآلي التقليدي ذو حاصل الضرب الثابت السيولة على منحنى الأسعار بأكمله. ويبقى معظم رأس المال هذا عاطلًا بعيدًا عن السعر الحالي. يقسّم DLMM المنحنى إلى نطاقات سعرية منفصلة. ويختار مزودو السيولة عدد النطاقات التي يشغلونها وكيفية تشكيل مراكزهم—فورية أو منحنى أو عرض وطلب. ولا تحقق الرسوم إلا النطاقات التي تمر بها الصفقة فعلًا. وعندما تقفز التقلبات، يرتفع مكوّن الرسوم الديناميكي، بحد أقصى يبلغ 10%، لتعويض مزودي السيولة عن مخاطر توفير العمق أثناء التحركات السريعة.
يلائم هذا الهيكل عملات الميم التي تجاوزت مرحلة الإطلاق البحتة على نحو خاص. فكثيرًا ما تستحوذ منصة الإطلاق القائمة على منحنى الترابط نفسها، أو صانع السوق الآلي الأصلي للمنصة التي رقّت الرمز (PumpSwap أو Raydium)، على حجم التداول المبكر. وما إن يطوّر الرمز أي سوق ثانوية حتى يبحث المتداولون والمجمّعون عن أعمق المجمعات وأكثرها كفاءة في استخدام رأس المال. ويتيح نموذج النطاقات لدى Meteora لمزودي السيولة التركّز بإحكام حول السعر النشط، مع الإبقاء على نطاق واسع بما يكفي لاستيعاب الأوامر الأكبر. وفي 10 من أزواج التداول الـ12 التي تناولها تحليل Blockworks/Messari في أكتوبر، حققت Meteora حجم تداول أكبر لكل دولار من القيمة الإجمالية المقفلة مقارنةً بمجمعات Raydium CLMM المماثلة.
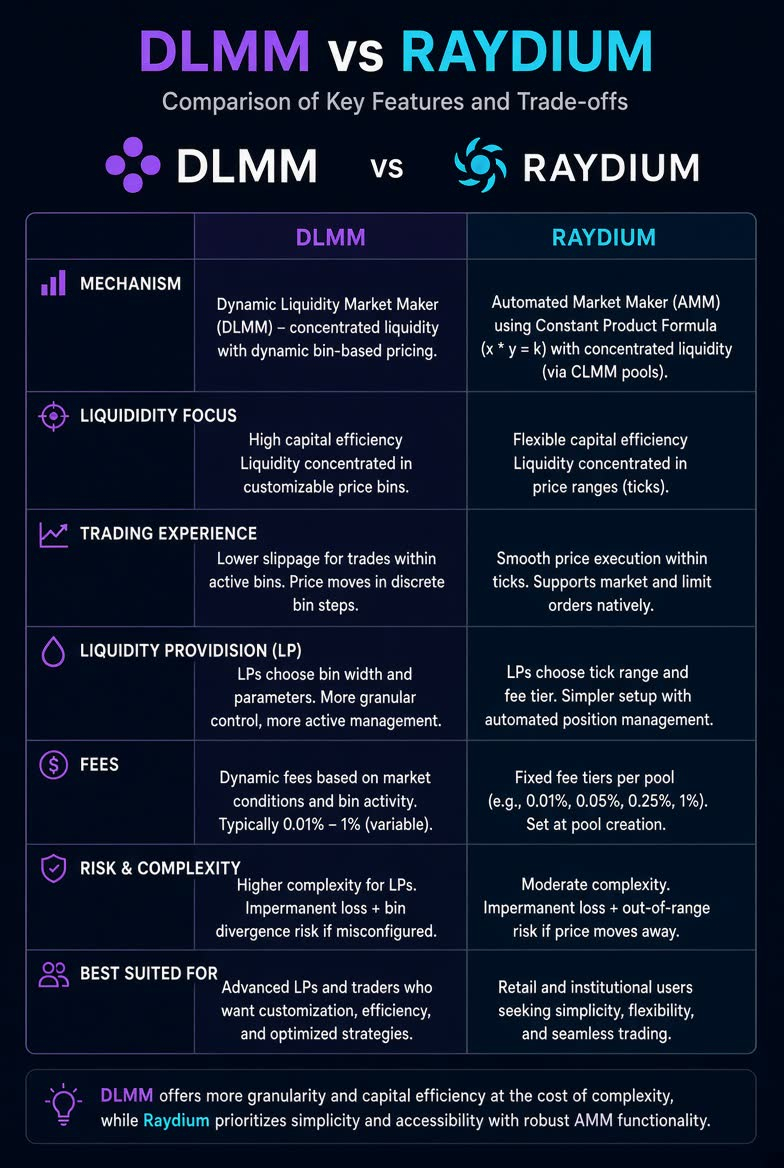
وتعزز حصة مزودي السيولة الأعلى من الرسوم هذه الأفضلية. ففي مجمع DLMM قياسي، يحصل البروتوكول على 10% ويحصل مزودو السيولة على 90%. أما CLMM لدى Raydium فيترك لمزودي السيولة 84%. وبما أن حصة Meteora الفعلية تظل تنافسية بعد احتساب حصة مزودي السيولة والرسوم الديناميكية، يواصل المجمّعون توجيه التدفقات إليها. لا يحتاج البروتوكول إلى الفوز بالساعة الأولى من الإطلاق؛ بل يحتاج إلى الفوز بالأيام والأسابيع التالية، حين ينتقل حجم التداول إلى أفضل سيولة متاحة.
قنوات التوزيع: Fomo وJupiter
تغذّي قناتان من أهم قنوات توزيع عملات الميم على سولانا السيولة في Meteora مباشرةً. يوجّه Fomo، وهو تطبيق تداول مصمم للأجهزة المحمولة أولًا، حصة كبيرة من حجم تداول عملات الميم على سولانا عبر مجمعات Meteora—نحو 30% في الفترات التي شملتها القياسات. أما Jupiter، وهو المجمّع المهيمن، فيوجّه 25% إلى 35% من تدفقات عملات الميم لديه إلى Meteora. لا تمثل أي من النسبتين أغلبية، لكنهما كبيرتان بما يكفي لجعل MET من أوضح خيارات التعرض السائل للنمو في هاتين القناتين.
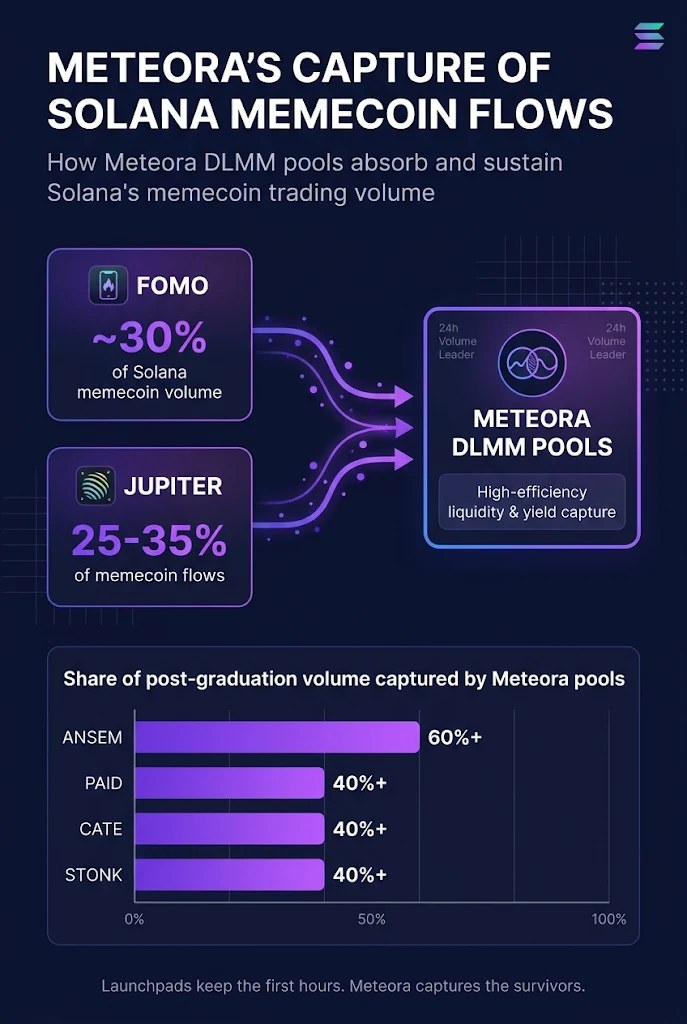
ويظهر هذا النمط مع الرموز الفردية أيضًا. فبالنسبة إلى عدة رموز بارزة رُقّيت على منصات أخرى—ANSEM وPAID وCATE وSTONK—استحوذت مجمعات Meteora على 40% أو أكثر من حجم التداول اللاحق، وفي بعض الحالات تجاوزت النسبة 60% بكثير. تحتفظ منصة الإطلاق التي أنشأت الرمز برسوم منحنى الترابط الأولية والموجة الأولى من تداولات لاعب ضد لاعب (PvP). لكن ما إن يصبح الرمز أصلًا عاديًا من نوع SPL ويحظى بأي اهتمام مستدام، حتى تذهب حصة معتبرة من حجم التداول الثانوي إلى مجمعات DLMM.
لذلك تُصاغ الفرضية على أنها رهان على الرموز الناجية لا على الإطلاقات. فحجم التداول على منصات الإطلاق متقلب ومتركز بشدة في الساعات أو الأيام الأولى. أما حجم التداول بعد الترقية فيكون أصغر بالقيمة المطلقة لأي رمز منفرد، لكنه يتكرر عبر كل رمز يحافظ على الاهتمام. وحصة Meteora من هذه الطبقة المتكررة هي ما يظهر في أرقام الإيرادات.
كيف تحقق Meteora الإيرادات
تأتي إيرادات البروتوكول على Meteora أساسًا من حصته من رسوم التداول. ففي مجمعات DLMM، يحتفظ البروتوكول بـ10% من الرسوم التي يدفعها المتداول. ويُوجَّه جزء من رسوم البروتوكول إلى المودعين والمُحيلين ضمن برنامج التخزين بالإحالة؛ بينما يذهب الباقي لدعم العمليات والخزينة. وبما أن الرسوم الديناميكية ترتفع مع التقلبات، فإن معدل الرسوم الفعلي على أزواج عملات الميم أعلى بكثير من نظيره على أزواج SOL والعملات المستقرة أو أزواج الرموز الرئيسية. ولهذا يمكن لحصة من حجم التداول تتراوح بين 30% و45% أن تولّد أكثر من 90% من الإيرادات.
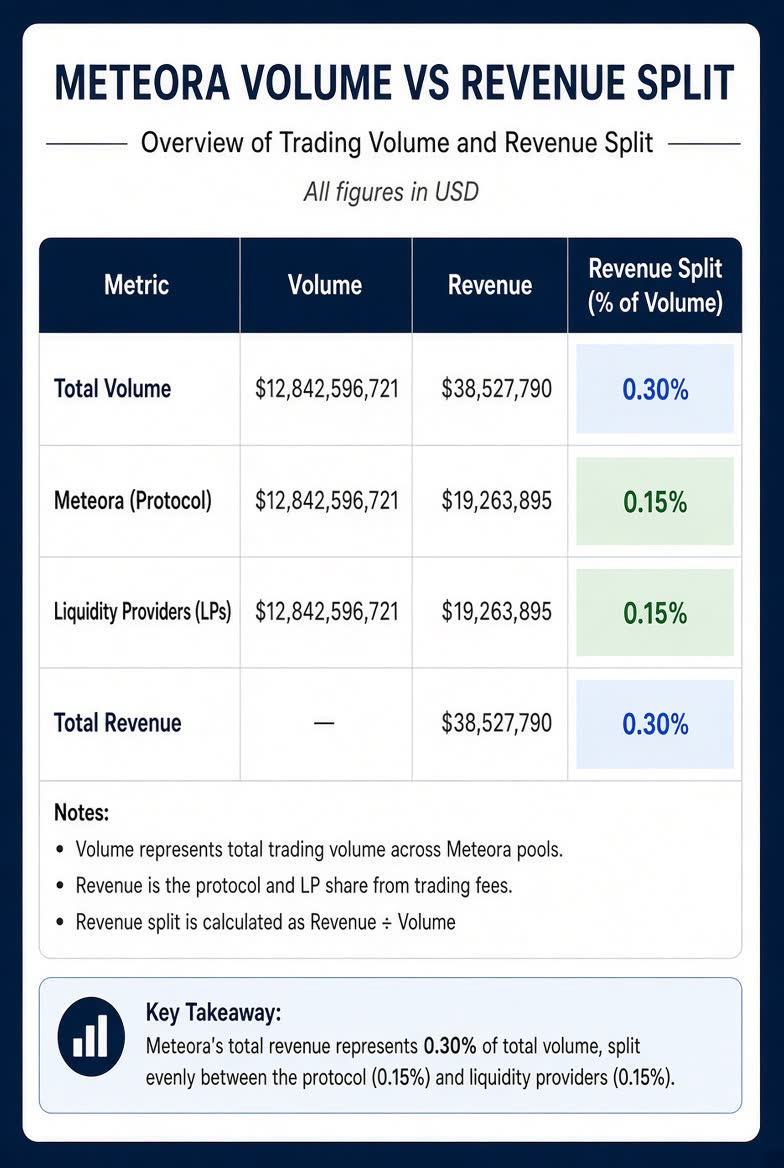
الحساب بسيط. فقد يفرض مجمع SOL-USDC منخفض التقلب رسومًا فعلية لا تتجاوز بضع نقاط أساس. أما مجمع عملات الميم المتقلبة فقد يفرض رسومًا تبلغ 1% أو أكثر عند تفعيل المكوّن الديناميكي. وحتى إذا كان حجم التداول الاسمي أقل، تكون قيمة الرسوم بالدولار أكبر. ويظل مزودو السيولة يحصلون على الأغلبية (90%)، لذا يبقى الحافز لتوفير السيولة قائمًا. وكل ما يفعله البروتوكول هو اقتطاع نسبته الثابتة من رسوم إجمالية أكبر.
أصبح التخزين مصدرًا واضحًا لامتصاص المعروض. فقد خُزّن نحو 128 مليون MET، أي قرابة 23% من المعروض المتداول، وفق بيانات أواخر أكتوبر. وحقق المودعون عائدًا سنويًا مقدرًا بنحو 15%، مصدره إلى حد كبير إيرادات DLMM الفعلية لا إصدارات رموز جديدة. ويوجه برنامج التخزين بالإحالة جزءًا من رسوم البروتوكول إلى المودعين والمستخدمين الذين يجلبون مزودي سيولة جددًا. وبما أن المكافآت تُدفع بعملة USDC من رسوم حقيقية، فلا يعتمد هذا الامتصاص على الإصدارات التضخمية.
لماذا يُسعّر MET بهذه الطريقة
عند قيمة مخففة بالكامل (FDV) تقترب من 370 مليون دولار، كان مضاعف إيرادات MET أقرب إلى PUMP منه إلى RAY. يعتمد نشاط Pump.fun بدرجة أكبر على إنشاء عملات الميم ومرحلة تداول لاعب ضد لاعب الأولية. أما Raydium، فلديها مزيج أوسع من أزواج التداول وسجل تشغيل أطول. وتقع Meteora بينهما: فما زالت عملات الميم تهيمن على إيرادات الرسوم لديها، لكن 55–70% من حجم تداولها يأتي من أصول أخرى، كما أنها تستحوذ على حجم تداول ثانوي من رموز أُطلقت في أماكن أخرى.
لذلك يمكن فهم الخصم مقارنةً بمنصة تداول لامركزية عامة الغرض بحتة. فحجم تداول عملات الميم دوري، وقد ينكمش سريعًا عندما تتراجع شهية المخاطرة. وفي الوقت نفسه، تبدو فجوة المضاعفات مقارنةً بـRaydium واسعةً عند أخذ معدلات الاستحواذ بعد الإطلاق واقتصاديات مزودي السيولة الأفضل في الحسبان. لا تحتاج Meteora إلى امتلاك منصة الإطلاق كي تواصل تحقيق الإيرادات من الرموز التي تصمد. فكل رمز ناجح يُرقّى من Pump أو Raydium أو أي منصة أخرى ثم يُتداول لاحقًا على DLMM يساهم في قاعدة الإيرادات.
يدعم التقييم الحالي عاملان يمكن رصدهما. أولًا، يُظهر تعافي حجم التداول من أدنى مستوياته في أغسطس إمكانية انتعاش النشاط من دون إطلاق قصة جديدة. ثانيًا، ارتفعت نسبة التخزين إلى نحو ربع المعروض المتداول، ما يقلل المعروض السائل الذي يتعين على السوق استيعابه. وكلاهما إشارة ملموسة على السلسلة، لا توقعات مستقبلية.
ما الذي قد يرفع القيمة أو يخفضها
قد تعزز عدة مؤشرات قريبة الأجل أو تضعف الحجة الاستثمارية لـMET.
إن استمرار حجم التداول فوق المستوى الأسبوعي الأخير البالغ 1.5 مليار دولار، ولا سيما إذا ظلت حصة عملات الميم من الإيرادات مرتفعة، سيؤكد استمرار طبقة ما بعد الإطلاق في توليد الرسوم. أما العودة المستدامة إلى مستويات أدنى من أغسطس فستقلص الإيرادات وتضغط على المضاعف. ويمكن أيضًا متابعة معدلات الاستحواذ على Fomo وJupiter: فإذا انخفضت حصة Meteora من تلك التدفقات إلى ما دون نطاق 25–30% لعدة أسابيع متتالية، تضيق أفضلية التوزيع.
يمثل نمو التخزين عاملًا مهمًا لامتصاص المعروض. فالمزيد من الارتفاع في نسبة MET المتداول المقفل، خصوصًا إذا ظل تمويل العائد السنوي يأتي من الرسوم لا من الإصدارات، يخفف ضغط البيع الناتج عن فك القفل. وعلى العكس، فإن الانخفاض الحاد في التخزين—سواء بسبب تراجع العائد السنوي أو ظهور فرص منافسة—سيزيد المعروض السائل.
تمثل الاستجابات التنافسية أوضح المخاطر الخارجية. فقد تحسّن Raydium أو منصة أخرى اقتصاديات مزودي السيولة، أو تطلق سيولة مركّزة بنمط النطاقات خاصًا بها. وقد تغيّر منصات الإطلاق أيضًا آليات الترقية للاحتفاظ بحصة أكبر من حجم التداول الثانوي. من شأن أي من هذه التطورات أن يقلص حصة Meteora من طبقة الرموز الناجية. وتظل المخاطر التنظيمية أو مخاطر المنصات المحيطة بتداول عملات الميم عامل ضغط؛ إذ سيؤثر الانكماش الواسع في نشاط عملات الميم على سولانا في الإيرادات، بصرف النظر عن مكاسب الحصة السوقية.
لا يمثل أي من ذلك توقعًا للسعر. إنها عوامل قابلة للرصد تحدد ما إذا كان مضاعف الإيرادات الحالي سيتوسع أم ينكمش. والمتغير المحوري هو قدرة البروتوكول على مواصلة الفوز بالتوجيهات الخاصة بالرموز التي أُطلقت بالفعل.
التحديات والقيود الهيكلية
لنموذج Meteora حدود واضحة. فهي لا تستحوذ على أغلبية حجم تداول لاعب ضد لاعب الأعلى كثافةً لحظة الإطلاق. ولهذا الحجم أهمية اقتصادية لمنصات الإطلاق وللمتداولين المتخصصين في الدقائق الأولى. وتبرز قوة DLMM لاحقًا. فإذا تقلص سوق عملات الميم عمومًا إلى حد لا يصمد معه سوى عدد قليل من الرموز بعد نافذة الإطلاق، تقلصت معه طبقة ما بعد الترقية.
المنافسة على الرسوم مستمرة. وبما أن البروتوكول يقتطع نسبة ثابتة، فإن أي انخفاض مستدام في الرسوم الفعلية—سواء بسبب تراجع التقلبات أو الضغط التنافسي—يقلص الإيرادات المطلقة حتى إن ظل حجم التداول ثابتًا. ولم تؤدِ زيادة حصة البروتوكول من رسوم DLMM في مايو 2026 من 5% إلى 10% إلى عزوف مزودي السيولة وفق البيانات اللاحقة، لكن العكس يظل ممكنًا دائمًا إذا قدمت منصات أخرى عوائد صافية أفضل.
يستمر فك قفل الرموز وفق جدول يمتد لسنوات متعددة. وتؤدي الزيادات الشهرية في المعروض المتداول إلى حاجة مستمرة إلى استيعاب المعروض. ويخفف برنامج التخزين جزءًا من هذا الضغط، لكنه لا يلغيه. كما تفاوتت الشفافية بشأن الخزينة وسياسة إعادة الشراء؛ ويعتمد حاملو الرموز في نهاية المطاف على قواعد تقاسم الرسوم المنصوص عليها في البروتوكول، لا على إجراءات تقديرية.
التوقعات
العنصر المستدام هو الفصل بين حجم الإطلاقات وحجم الرموز الناجية. ما دامت سولانا منصة رئيسية لإنشاء عملات الميم، وما دام بعض هذه الرموز يطوّر أسواقًا ثانوية، فهناك دور لطبقة سيولة محسّنة لتوفير السيولة المركّزة والمراعية للتقلبات. أثبتت Meteora هذا الدور من دون امتلاك منصات الإطلاق. ويتسق مع هذا التموضع كلٌّ من تعافي حجم التداول بمقدار 2.4 ضعف، ومساهمة أقلية من حجم التداول بأكثر من 90% من الإيرادات، والاستحواذ القابل للقياس على تدفقات Fomo وJupiter.
يتوقف تقلّص الفجوة بين مضاعف الإيرادات ومضاعفات منصات التداول اللامركزية الأوسع على استمرار معدلات الاستحواذ هذه وإيرادات الرسوم. وتُظهر البيانات المتاحة حتى أواخر أكتوبر 2026 بروتوكولًا يحقق إيرادات تفوق حصته من الرموز التي تصمد، لا من الرموز التي تُطلق. وهذا هو الأساس الملموس للتقييم الحالي.
للمهتمين بمتابعة الأبحاث حول سيولة سولانا واقتصاديات الرسوم وخيارات تصميم الرموز، اشتركوا عبر https://cryptopress.substack.com/subscribe.
نُشر مقال «MET رهان على الرموز الناجية، لا على الإطلاقات» أولًا على Cryptopress.