🏛️ إن رفض سوق السندات التراجع يفرض تصفية عنيفة لصفقات المدد الطويلة، ويفصل بلا رحمة بين الاحتكارات المولّدة للتدفقات النقدية والأنشطة الدورية المعتمدة على الدعم... 💀
تتمثل الآلية الاقتصادية الكلية هنا في إعادة تسعير توقعات سعر الفائدة النهائي للاحتياطي الفيدرالي بقوة. ومع بقاء العوائد الحقيقية مرتفعة هيكليًا، تتعرض القطاعات ذات التقييمات المرتفعة والكثيفة الاستخدام لرأس المال لضغوط هائلة من معدل خصم لا يرحم. لم تعد سردية الذكاء الاصطناعي موجةً صاعدة؛ فهي لم تعد قادرة على دعم الأجهزة القديمة أو البنية التحتية القائمة على المضاربة، في وقت تُسحب فيه السيولة بنشاط من النظام.
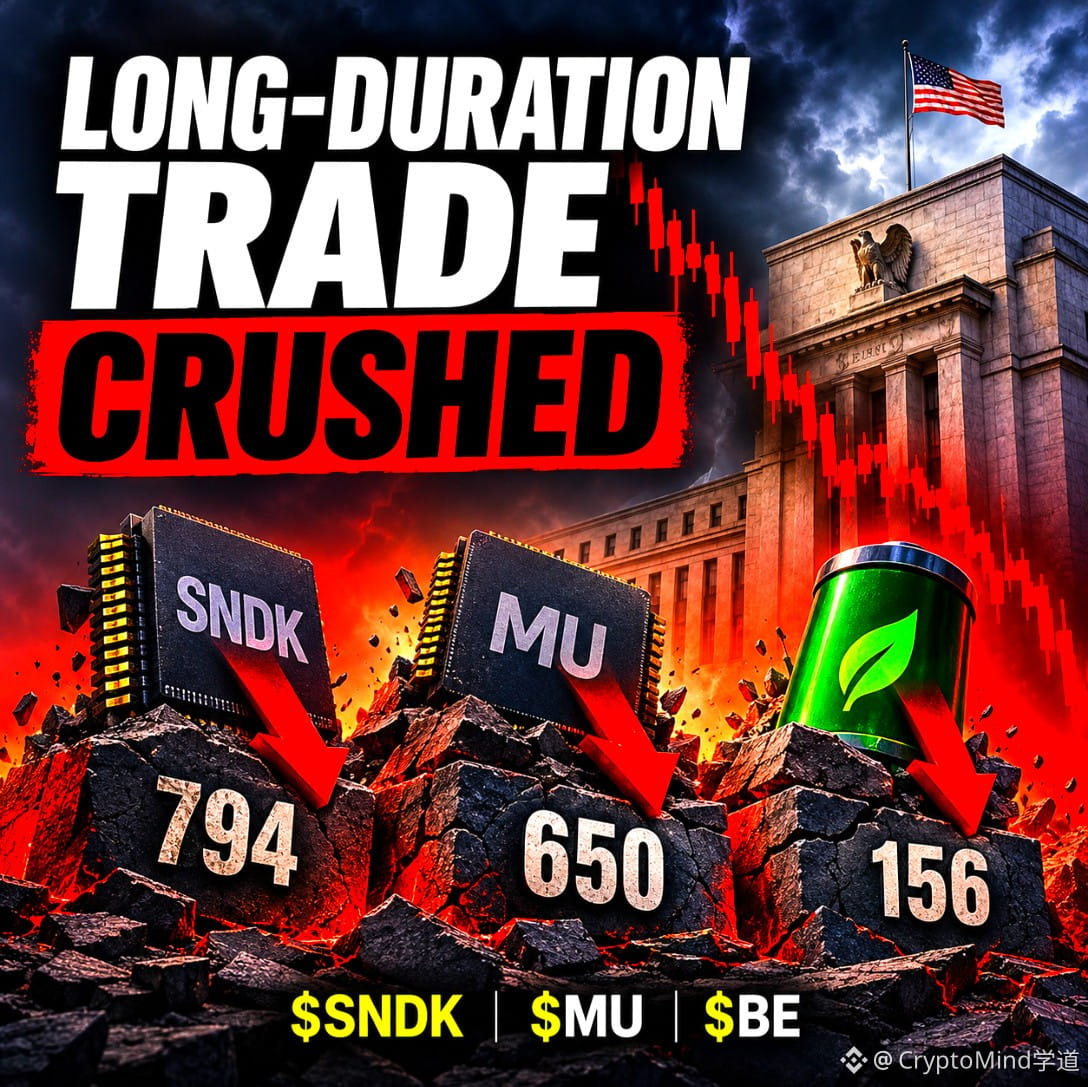
انظر إلى الانهيار الهيكلي في قطاع الذاكرة. انهار $SNDK من 1,199 إلى 794، ورغم أن مؤشر القوة النسبية عند 33، ما يشير إلى ظروف بيع مفرط، فلا يوجد أي طلب مؤسسي يتدخل لالتقاط السكين الهاوية. أما $MU فهو عالق في النظام الهبوطي نفسه تمامًا، إذ هبط من 916 إلى 650 مع مؤشر قوة نسبية عند 37، بينما يعيد السوق بعنف تسعير دورة الأجهزة ويتخلى عن التعافي الدوري المؤجل.
في غضون ذلك، يتعرض $BE ، وهو رهان على التحول في قطاع الطاقة كثيف الاستخدام لرأس المال، للرفض عند كل ارتداد فني؛ فقد هبط من 232 إلى 156، ولا يكاد يتمسك بمستوى 175، مع مؤشر قوة نسبية عند 43. عندما تكون تكلفة رأس المال بهذا القدر من القسوة، تُسحب الأموال بلا تمييز من كل من الأجهزة الدورية والبنية التحتية الخضراء القائمة على المضاربة.
يهرب رأس المال إلى الأصول الآمنة قصيرة الأجل ومصادر التدفقات النقدية الفورية. إذا ظلت العوائد الحقيقية مقيّدة هيكليًا لمكافحة التضخم المستمر، فأيّ من هذه القطاعات كثيفة الاستخدام لرأس المال يملك فعلًا ميزانية عمومية تمكّنه من الصمود أمام استنزاف السيولة المتواصل؟
تتمثل الآلية الاقتصادية الكلية هنا في إعادة تسعير توقعات سعر الفائدة النهائي للاحتياطي الفيدرالي بقوة. ومع بقاء العوائد الحقيقية مرتفعة هيكليًا، تتعرض القطاعات ذات التقييمات المرتفعة والكثيفة الاستخدام لرأس المال لضغوط هائلة من معدل خصم لا يرحم. لم تعد سردية الذكاء الاصطناعي موجةً صاعدة؛ فهي لم تعد قادرة على دعم الأجهزة القديمة أو البنية التحتية القائمة على المضاربة، في وقت تُسحب فيه السيولة بنشاط من النظام.
انظر إلى الانهيار الهيكلي في قطاع الذاكرة. انهار $SNDK من 1,199 إلى 794، ورغم أن مؤشر القوة النسبية عند 33، ما يشير إلى ظروف بيع مفرط، فلا يوجد أي طلب مؤسسي يتدخل لالتقاط السكين الهاوية. أما $MU فهو عالق في النظام الهبوطي نفسه تمامًا، إذ هبط من 916 إلى 650 مع مؤشر قوة نسبية عند 37، بينما يعيد السوق بعنف تسعير دورة الأجهزة ويتخلى عن التعافي الدوري المؤجل.
في غضون ذلك، يتعرض $BE ، وهو رهان على التحول في قطاع الطاقة كثيف الاستخدام لرأس المال، للرفض عند كل ارتداد فني؛ فقد هبط من 232 إلى 156، ولا يكاد يتمسك بمستوى 175، مع مؤشر قوة نسبية عند 43. عندما تكون تكلفة رأس المال بهذا القدر من القسوة، تُسحب الأموال بلا تمييز من كل من الأجهزة الدورية والبنية التحتية الخضراء القائمة على المضاربة.
يهرب رأس المال إلى الأصول الآمنة قصيرة الأجل ومصادر التدفقات النقدية الفورية. إذا ظلت العوائد الحقيقية مقيّدة هيكليًا لمكافحة التضخم المستمر، فأيّ من هذه القطاعات كثيفة الاستخدام لرأس المال يملك فعلًا ميزانية عمومية تمكّنه من الصمود أمام استنزاف السيولة المتواصل؟