
11月5日,圣保罗的一场采访
11月5日,世界经济论坛主席布伦德在巴西圣保罗接受采访时,讲了一段被多家公开报道转载的话:全球金融市场里可能正在酝酿三个泡沫,第一个是加密货币,第二个是人工智能,第三个是债务。
他的原话很克制,用的是“有可能看到”,不是下判断。同一场采访里,他还提到各国政府的债务水平处在1945年以来的高位,AI 领域每年流入的资金在数千亿美元量级,估值正在接近上世纪九十年代末互联网热潮时的情形。
消息传开之后,讨论几乎全落在“泡沫”两个字上。我倒觉得更值得看的,是他为什么把这三样放在一句话里说。
被提及的三项,其实共用一个前提
加密货币、AI、政府债务,看着是三个不相干的板块。放一起,是因为它们这两年涨起来的理由很像:都建立在“后面还有更多钱会进来”的预期上。
AI 那边,资本开支连年往上加,投入是真实的,可估值跑在了盈利前面。债务那边,政府借钱规模到了几十年未见的位置,靠的是利率环境还能维持。加密资产这边,机构通道打开之后,资金进来的速度比应用落地快。
布伦德没有否定这些技术或资产本身。他在同一场采访里也说,AI 确实有潜力明显抬升生产率,历史上技术变革最终都推升了生产率与繁荣,薪资和财富是这么长出来的。他担心的是另一件事:当估值靠情绪而不是靠现金流撑着,一次利率变化、一次衰退、一次信心回落,就会把整叠牌一起推倒。
这也是为什么他把“债务”放在最担心的位置。前两样再怎么热闹,盘子有限;债务是底下的地板,地板松了,上面什么都晃。
顺带说一句,他提到 AI 会冲击白领岗位,举了亚马逊、雀巢的裁员做例子,说他最担心大城市里出现类似“铁锈带”的局面。这部分属于对就业结构的判断,和金融泡沫不是一回事,读的时候别混在一起。
加密资产被算进去,其实不意外
但把上面那个前提套过来,就不难理解。加密资产这几年的定价里,有两个部分特别依赖预期:一是资金持续流入的速度,二是监管口径会不会继续放松。这两样都不在资产本身,都在外面。
一旦宏观环境收紧,或者政策推进比预想慢,价格里那部分“预期钱”就会先被重新算一遍。它跟股票、跟科技板块一起被放进同一个风险篮子里,不是谁针对它,是同一批钱在同时调整仓位。
所以被提及不等于被判了什么。它反映的是一件事:这个市场已经从边缘走进了主流资产讨论的名单里。早些年没人会在谈全球金融稳定性时专门提它一句,现在会了。这本身是位置的变化,不是结论。
“被点名”和“会怎样”之间,隔着很远
公开报道里,多家券商和分析师对当时科技股的回落给过一个比较一致的说法:值得留意,还不到恐慌的程度,因为此前估值确实偏高。
这话说得比“泡沫要破了”有用。泡沫这个词最容易被用坏的地方,就是它被说出口的那一刻,听的人自动补上了后半句——所以马上会出事。可原话里没有这半句,任何公开资料也给不出时间表。
同一件事,市场上本来就有不同声音。有人把当前估值和二十五年前的互联网热潮做对照;也有研究认为这更像“风险偏好过热”,而不是纯粹的估值泡沫,理由是不少 AI 公司有真实收入,跟当年大量没有营收的公司不一样。机构侧的配置意愿也还在。这些分歧都是公开可查的,摆出来不是要和稀泥,是想说明:连专业机构都没形成的共识,普通人更不必急着替它下结论。
我自己的看法比较朴素:警告的价值在于提示“哪几块地方承重最大”,不在于提供一个可以照着行动的信号。把一句风险提示读成操作指令,是这类新闻最常被误用的方式。
普通持有者能拿走的三条
不谈操作,只说三条看新闻的习惯。
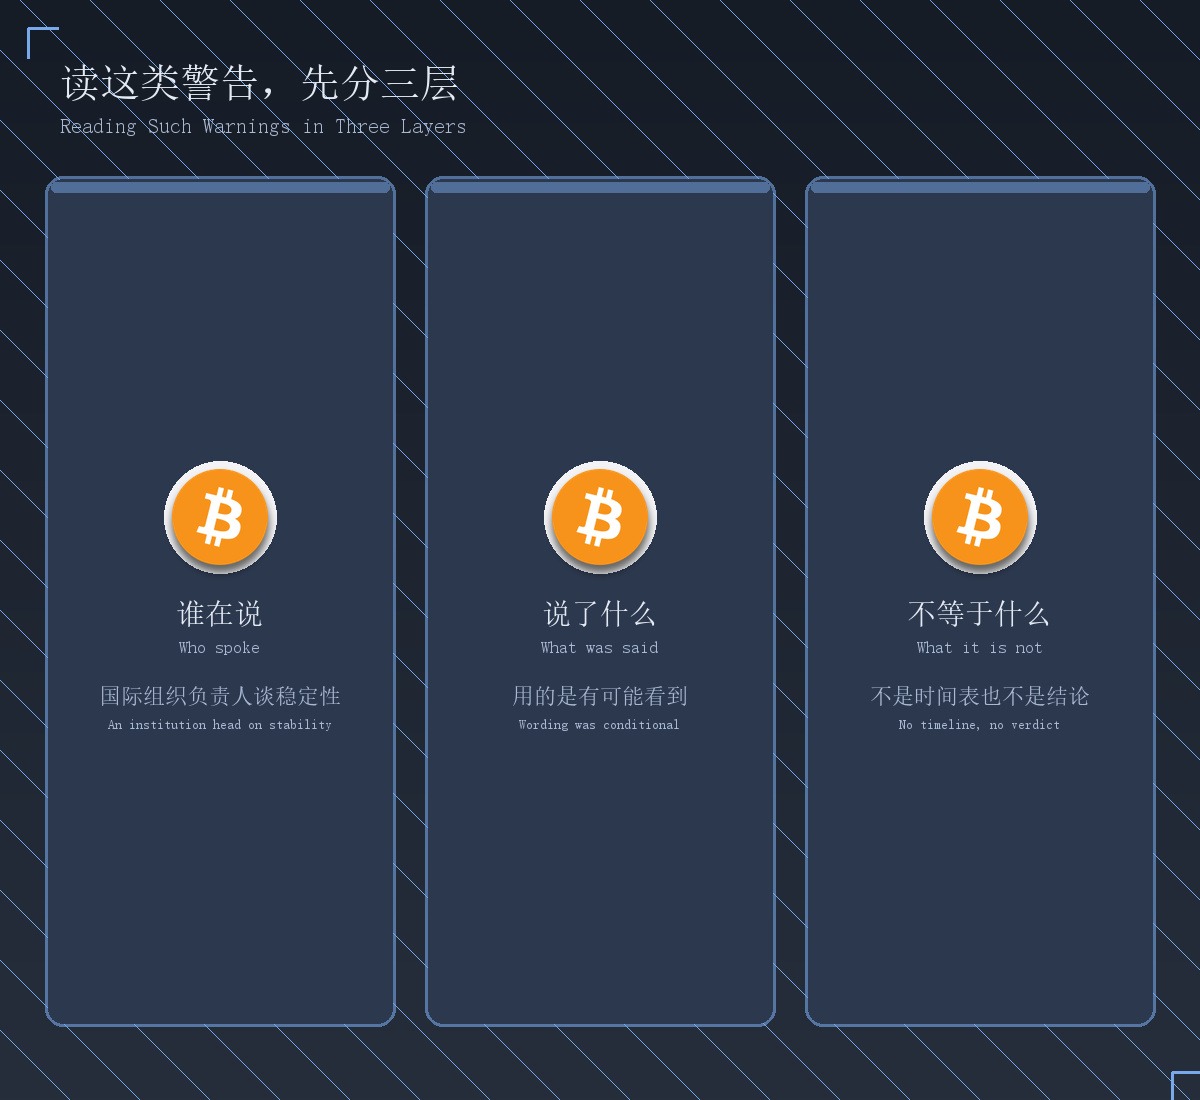
第一,分清“谁在说”和“说了什么”。布伦德的身份是国际组织负责人,他谈的是全球金融稳定性,不是给某类资产做评价。把宏观风险提示读成针对某个币的判断,尺度就错了。
第二,把“估值”和“用途”分开。一个资产的价格里,有多少来自当下真实的使用,有多少来自对未来的预期,这两块的抗风浪能力完全不同。看不懂具体比例没关系,先知道有这个区分,就不会被一句“泡沫”带着走。
第三,别拿一条消息给长期定性质。分清情绪修复和趋势变化是两件事,中间往往藏着很多不确定性。
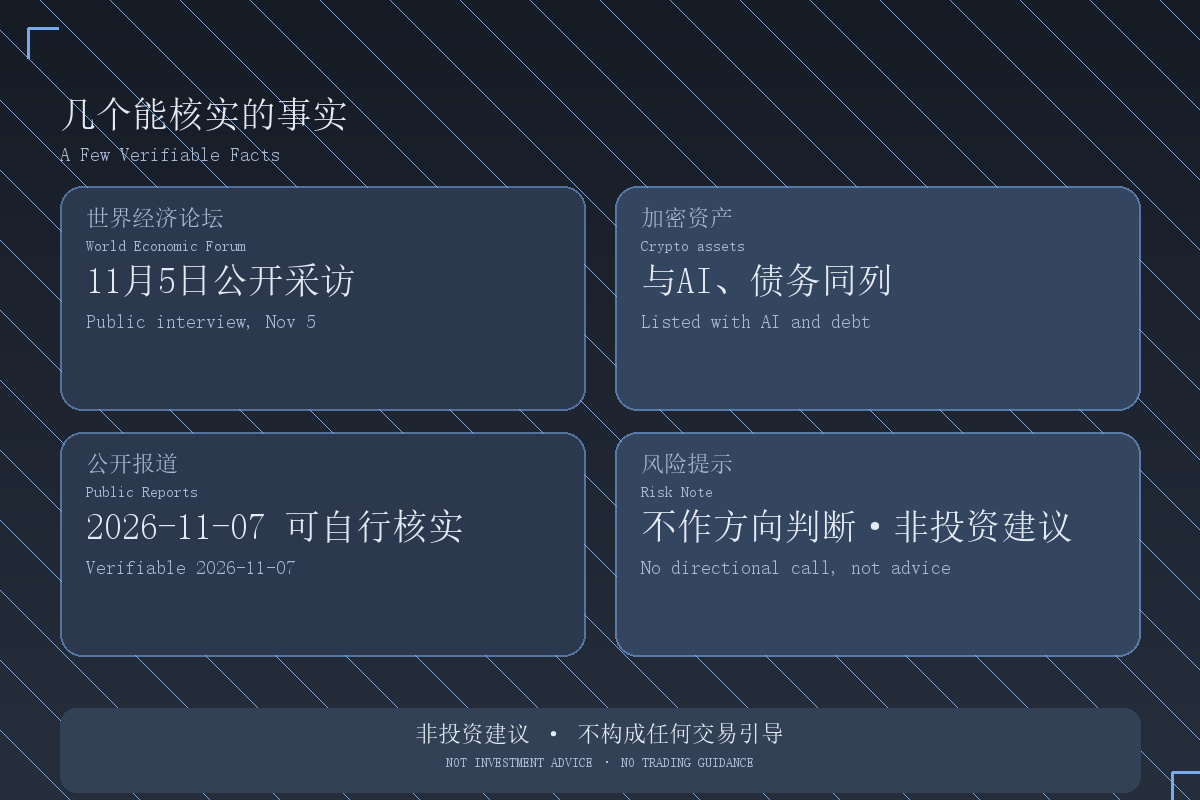
我更愿意把这次采访记成一个坐标:加密资产被放进了和 AI、政府债务同一张表里讨论。它意味着这个市场不再被当成孤立的一块,宏观利率、财政、风险偏好怎么动,都会传到它身上。
这是认知上的变化,不是价格上的预言。至于“泡沫”会不会成形、什么时候成形,公开资料里没有答案。
你看到这类“泡沫警告”的第一反应是什么?#非农就业数据推升加息预期 #美国拟收紧数据中心监管,AI扩张或面临新约束 #BTC☀