كانت توقعات وول ستريت تشير إلى أن موديرنا ستسجل خسارة قدرها 1.1 دولار للسهم هذا الربع، لكنها حققت ربحًا قدره 0.38 دولار—وبلغت الإيرادات 1.31 مليار دولار مقابل توقعات عند 890 مليونًا، متجاوزة التوقعات بنحو النصف.
في تقرير نتائج الربع الثالث الذي صدر قبل افتتاح السوق يوم 6 نوفمبر، جاءت جميع الأرقام أعلى من التوقعات:
بلغت الإيرادات 1.31 مليار دولار، بزيادة 29.2% على أساس سنوي، فيما وصلت مبيعات المنتجات الصافية إلى 1.27 مليار دولار. وجاءت الزيادة بشكل أساسي من مبيعات لقاحات كوفيد-19 في الخارج: 780 مليون دولار في الولايات المتحدة و533 مليونًا في الأسواق الخارجية؛
بلغ الربح للسهم 0.38 دولار، مقارنة بخسارة قدرها 0.51 دولار في الفترة نفسها من العام الماضي. وبلغ صافي الربح 162 مليون دولار، مقابل خسارة قدرها 200 مليون دولار العام الماضي، كما تحولت الأرباح التشغيلية من خسارة قدرها 260 مليونًا إلى ربح قدره 130 مليون دولار؛
رفعت الشركة توقعاتها لنمو الإيرادات في 2026 من حد أقصى قدره 10% إلى نطاق يتراوح بين 15% و25%، وخفضت نفقات البحث والتطوير إلى 2.7 مليار دولار، ورفعت توقعاتها للسيولة النقدية في نهاية العام إلى 8.1–8.3 مليار دولار.
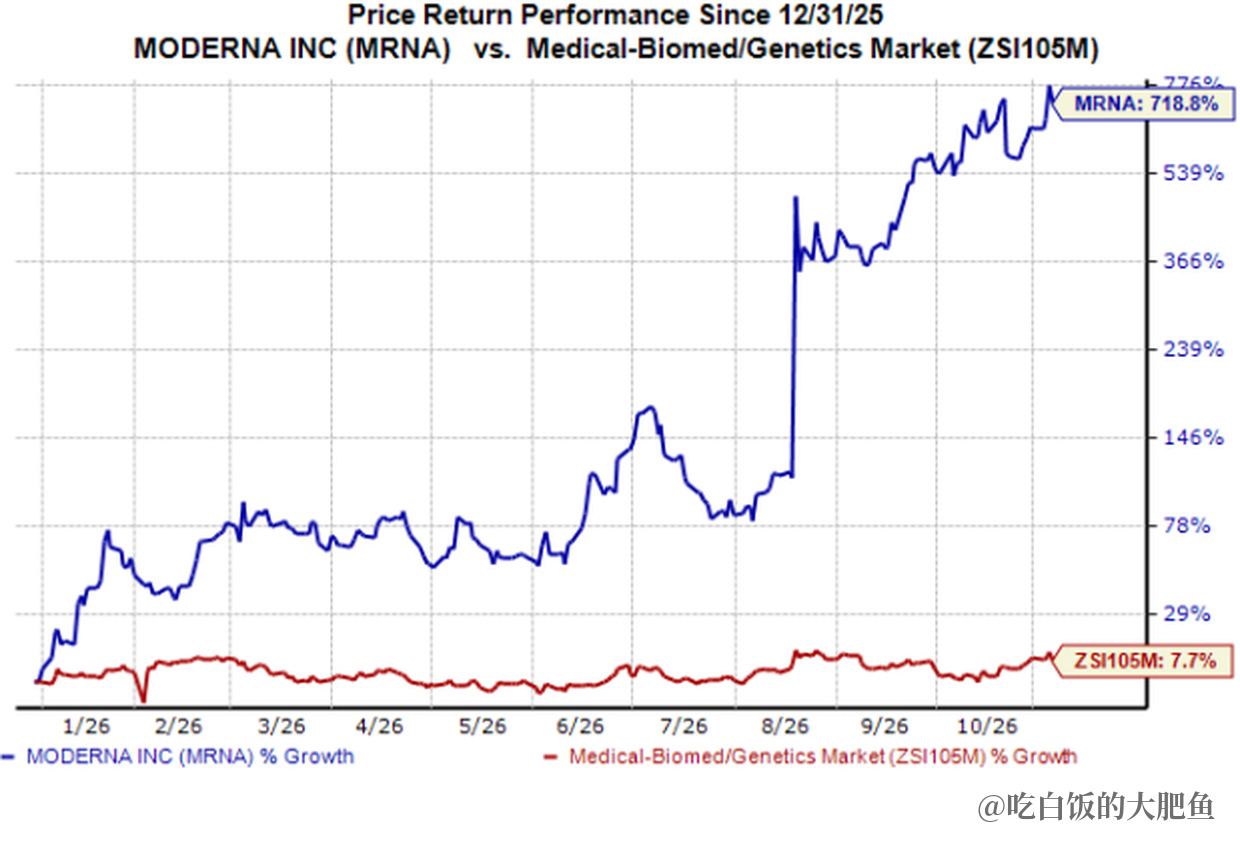
ارتفع السهم في تداولات ما قبل افتتاح السوق عقب إعلان النتائج، وقد صعد بأكثر من 700% منذ بداية العام.
رأينا: ينبغي التحفظ قليلًا عند تقييم هذا التفوق على التوقعات؛ فالزيادة جاءت أساسًا من توقيت شحنات اللقاحات إلى الأسواق الخارجية، وقد أقرت الإدارة نفسها بأن وتيرة الشحنات أسهمت في ذلك. أما الأهم فعلًا فهو رفع التوقعات وزيادة السيولة النقدية إلى 8.1 مليار دولار، ما يشير إلى أن الشركة لم تعد تعاني نقصًا في الأموال اللازمة لمواصلة نشاطها. لكن نتائج التقرير نفسه أظهرت أن اللقاح ضد فيروس نورو لم يحقق الأهداف المرحلية في المرحلة الثالثة، لذا لا تسير جميع برامج الشركة على الطريق نفسه. تتسم أسهم التكنولوجيا الحيوية عادة بتقلبات كبيرة بعد إعلان النتائج؛ فلا تستخلص حكمًا من حركة يوم واحد، فالأهم هو ما إذا كانت الطلبات الدولية ستستمر في الربع المقبل. $MRNA
في تقرير نتائج الربع الثالث الذي صدر قبل افتتاح السوق يوم 6 نوفمبر، جاءت جميع الأرقام أعلى من التوقعات:
بلغت الإيرادات 1.31 مليار دولار، بزيادة 29.2% على أساس سنوي، فيما وصلت مبيعات المنتجات الصافية إلى 1.27 مليار دولار. وجاءت الزيادة بشكل أساسي من مبيعات لقاحات كوفيد-19 في الخارج: 780 مليون دولار في الولايات المتحدة و533 مليونًا في الأسواق الخارجية؛
بلغ الربح للسهم 0.38 دولار، مقارنة بخسارة قدرها 0.51 دولار في الفترة نفسها من العام الماضي. وبلغ صافي الربح 162 مليون دولار، مقابل خسارة قدرها 200 مليون دولار العام الماضي، كما تحولت الأرباح التشغيلية من خسارة قدرها 260 مليونًا إلى ربح قدره 130 مليون دولار؛
رفعت الشركة توقعاتها لنمو الإيرادات في 2026 من حد أقصى قدره 10% إلى نطاق يتراوح بين 15% و25%، وخفضت نفقات البحث والتطوير إلى 2.7 مليار دولار، ورفعت توقعاتها للسيولة النقدية في نهاية العام إلى 8.1–8.3 مليار دولار.
ارتفع السهم في تداولات ما قبل افتتاح السوق عقب إعلان النتائج، وقد صعد بأكثر من 700% منذ بداية العام.
رأينا: ينبغي التحفظ قليلًا عند تقييم هذا التفوق على التوقعات؛ فالزيادة جاءت أساسًا من توقيت شحنات اللقاحات إلى الأسواق الخارجية، وقد أقرت الإدارة نفسها بأن وتيرة الشحنات أسهمت في ذلك. أما الأهم فعلًا فهو رفع التوقعات وزيادة السيولة النقدية إلى 8.1 مليار دولار، ما يشير إلى أن الشركة لم تعد تعاني نقصًا في الأموال اللازمة لمواصلة نشاطها. لكن نتائج التقرير نفسه أظهرت أن اللقاح ضد فيروس نورو لم يحقق الأهداف المرحلية في المرحلة الثالثة، لذا لا تسير جميع برامج الشركة على الطريق نفسه. تتسم أسهم التكنولوجيا الحيوية عادة بتقلبات كبيرة بعد إعلان النتائج؛ فلا تستخلص حكمًا من حركة يوم واحد، فالأهم هو ما إذا كانت الطلبات الدولية ستستمر في الربع المقبل. $MRNA