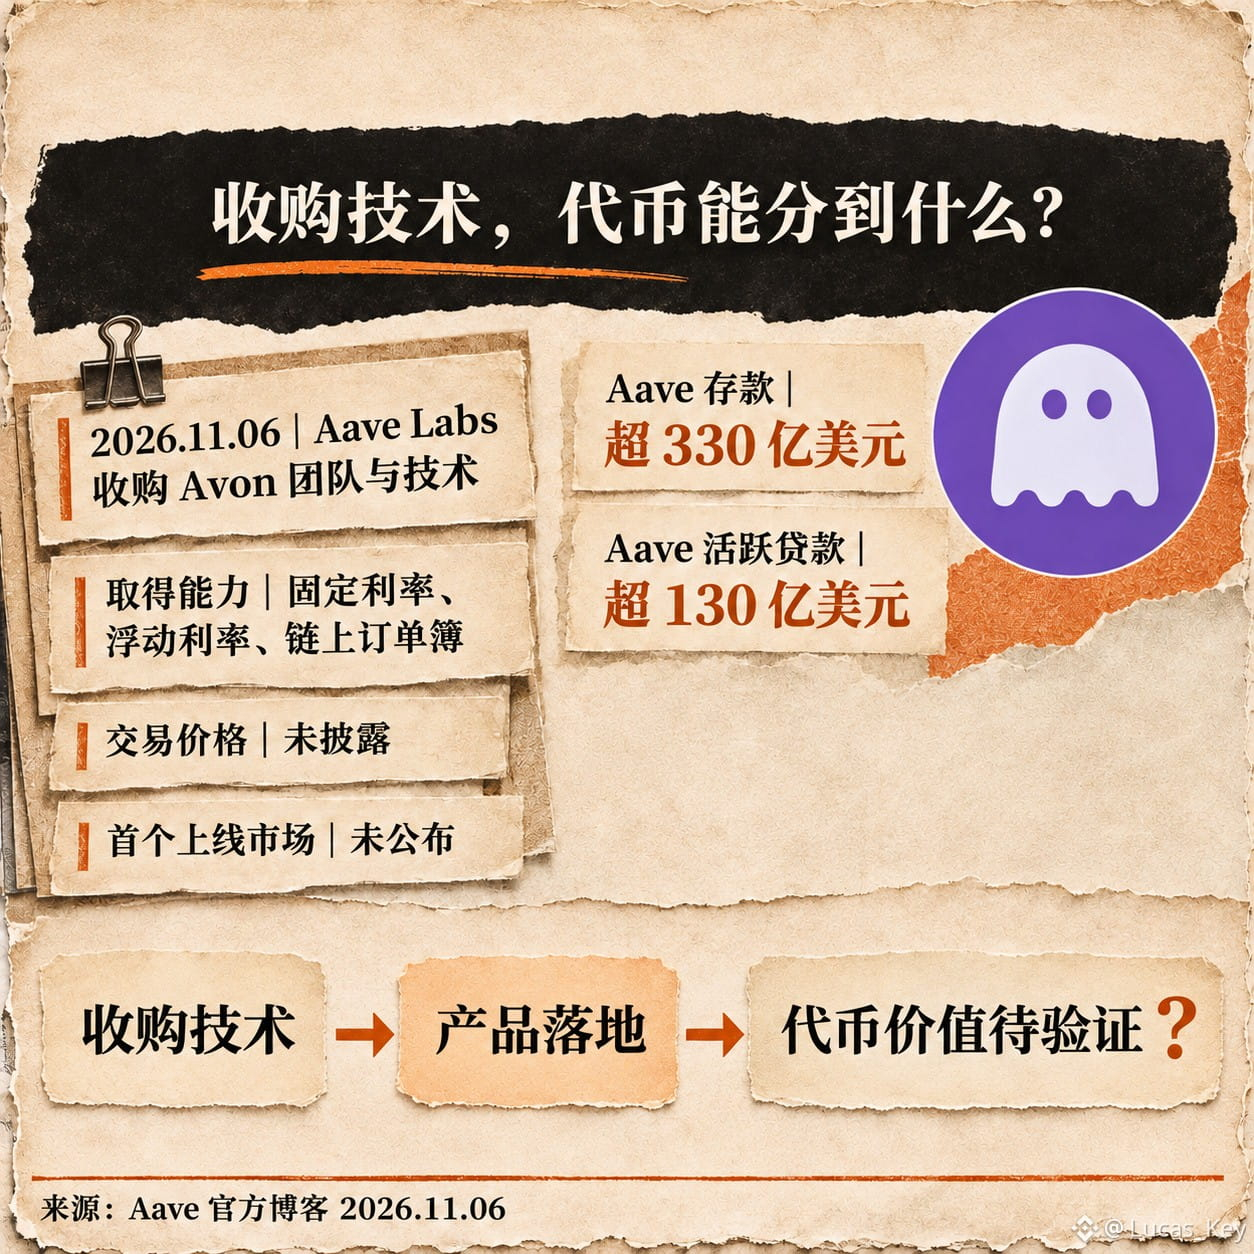
$AAVE يواجه سؤالًا محددًا: هل يمكن للإقراض بسعر فائدة ثابت أن ينتقل من الاحتياطي التقني إلى السوق الفعلية؟ أعلنت Aave Labs في 6 نوفمبر عن استحواذها على فريق Avon وتقنياته، بما يشمل بروتوكولي الإقراض بأسعار فائدة ثابتة ومتغيرة ودفتر أوامر على السلسلة. وذكر الإعلان أن ودائع Aave الحالية تتجاوز 33 مليار دولار، وأن القروض النشطة تتجاوز 13 مليار دولار؛ وهذان الرقمان يعكسان حجم الشبكة، ولا يمثلان قيمة الاستحواذ أو إيرادات منتج جديد. ولم يُعلَن عن سعر الصفقة أو أول سوق سيُطلق فيه المنتج.
لدى المتفائلين أسباب وجيهة: فتمكّن المقترضين من تثبيت مدة القرض وسعر فائدته يجعل إدارة الأموال أكثر قابلية للتنبؤ من الاكتفاء بمراقبة أسعار الفائدة المتغيرة؛ كما أن لدى Aave قاعدة قائمة من الودائع والقروض، ما قد يختصر مرحلة الإقلاع الأولي عند دمج التقنية. لكن مخاوف الطرف الآخر معقولة أيضًا: يحتاج دفتر الأوامر إلى سيولة فعلية من جانبي السوق، كما أن الإقراض بسعر ثابت يتطلب معالجة عدم تطابق آجال الاستحقاق والتصفية وعزل المخاطر. والاستحواذ على الشيفرة والفريق لا يعني أن هذه الجوانب قد اجتازت اختبار السوق بالفعل.
يوجد بالفعل سوق إقراض جديد لـ Aave V4 على $ETH ، بينما أُطلق V4 على $AVAX في يوليو من هذا العام بوصفه نشرًا متعدد السلاسل. وتوفر السلسلتان بيئتين مختلفتين للسيولة والمخاطر، لكن الإعلان لم يحدد أيًّا منهما ستكون أول سلسلة تُنشر عليها تقنية Avon؛ لذا لا ينبغي اختلاق خارطة طريق نيابةً عنه. وحتى إذا زاد حجم الإقراض مستقبلًا، فإن استفادة حاملي AAVE ستظل مرهونة برسوم المنتج، وترتيبات تحويل الإيرادات إلى DAO، وتنفيذ الحوكمة؛ ولا يمكن تحويل حجم الودائع مباشرةً إلى عوائد للرمز.
أركز أكثر على السوق الأولى، وعمق الإقراض بسعر فائدة ثابت، وهيكل آجال الاستحقاق، وطريقة احتساب إيرادات DAO التي يمكن التحقق منها. المصادر: إعلان استحواذ Aave Labs الصادر في 6 نوفمبر 2026، والسجلات الرسمية لنشر V4. تنبيه بشأن المخاطر: لا يزال إطلاق المنتج بانتظار التنفيذ، ولا يضمن الحجم القائم أو الأداء السابق عوائد للرمز.
لدى المتفائلين أسباب وجيهة: فتمكّن المقترضين من تثبيت مدة القرض وسعر فائدته يجعل إدارة الأموال أكثر قابلية للتنبؤ من الاكتفاء بمراقبة أسعار الفائدة المتغيرة؛ كما أن لدى Aave قاعدة قائمة من الودائع والقروض، ما قد يختصر مرحلة الإقلاع الأولي عند دمج التقنية. لكن مخاوف الطرف الآخر معقولة أيضًا: يحتاج دفتر الأوامر إلى سيولة فعلية من جانبي السوق، كما أن الإقراض بسعر ثابت يتطلب معالجة عدم تطابق آجال الاستحقاق والتصفية وعزل المخاطر. والاستحواذ على الشيفرة والفريق لا يعني أن هذه الجوانب قد اجتازت اختبار السوق بالفعل.
يوجد بالفعل سوق إقراض جديد لـ Aave V4 على $ETH ، بينما أُطلق V4 على $AVAX في يوليو من هذا العام بوصفه نشرًا متعدد السلاسل. وتوفر السلسلتان بيئتين مختلفتين للسيولة والمخاطر، لكن الإعلان لم يحدد أيًّا منهما ستكون أول سلسلة تُنشر عليها تقنية Avon؛ لذا لا ينبغي اختلاق خارطة طريق نيابةً عنه. وحتى إذا زاد حجم الإقراض مستقبلًا، فإن استفادة حاملي AAVE ستظل مرهونة برسوم المنتج، وترتيبات تحويل الإيرادات إلى DAO، وتنفيذ الحوكمة؛ ولا يمكن تحويل حجم الودائع مباشرةً إلى عوائد للرمز.
أركز أكثر على السوق الأولى، وعمق الإقراض بسعر فائدة ثابت، وهيكل آجال الاستحقاق، وطريقة احتساب إيرادات DAO التي يمكن التحقق منها. المصادر: إعلان استحواذ Aave Labs الصادر في 6 نوفمبر 2026، والسجلات الرسمية لنشر V4. تنبيه بشأن المخاطر: لا يزال إطلاق المنتج بانتظار التنفيذ، ولا يضمن الحجم القائم أو الأداء السابق عوائد للرمز.