Crypto领域近年频发的安全事件暴露出一个常被忽视的问题:资产控制权与安全边界的重要性往往被低估。从交易平台数十亿美元损失,到钱包供应链遭攻击,再到智能合约漏洞导致链上资产被盗,这些案例反复印证,底层区块链的技术可靠性只是安全链条的一环,资产由谁保管、密钥由谁控制、服务环节中嵌入了多少信任节点,同样决定着最终风险水平。对于ETH持有者而言,质押行为的逻辑与此一致。
以太坊的原生质押机制允许用户通过存入至少32 ETH激活验证节点,参与区块提议、交易验证与共识证明,并按网络规则获取协议奖励。然而,这套机制的核心权限并非由单一密钥统管,而是被拆分为两类独立职能:签名密钥负责验证节点日常运行,包括提交区块提议和验证证明,属于网络共识的运营权限;提款密钥则决定质押本金及收益的最终归属,资金只能退回至指定的自托管钱包地址,代表资产的最终控制权。这一架构设计意味着,掌握签名密钥的运营方并不等同于拥有资产的所有权。
随着质押生态的演化,交易所托管、流动性质押、专业节点服务等多元参与方式相继涌现,但不同方案背后资产控制权与安全边界的差异并未同步被清晰界定。将ETH交给第三方托管,提款权限究竟归属谁?由专业服务商运行验证节点时,用户能否自主控制本金?原生质押与流动性质押之间存在哪些潜在风险分化?厘清这些结构性问题,比单纯比较不同质押产品的收益率更具实质意义。
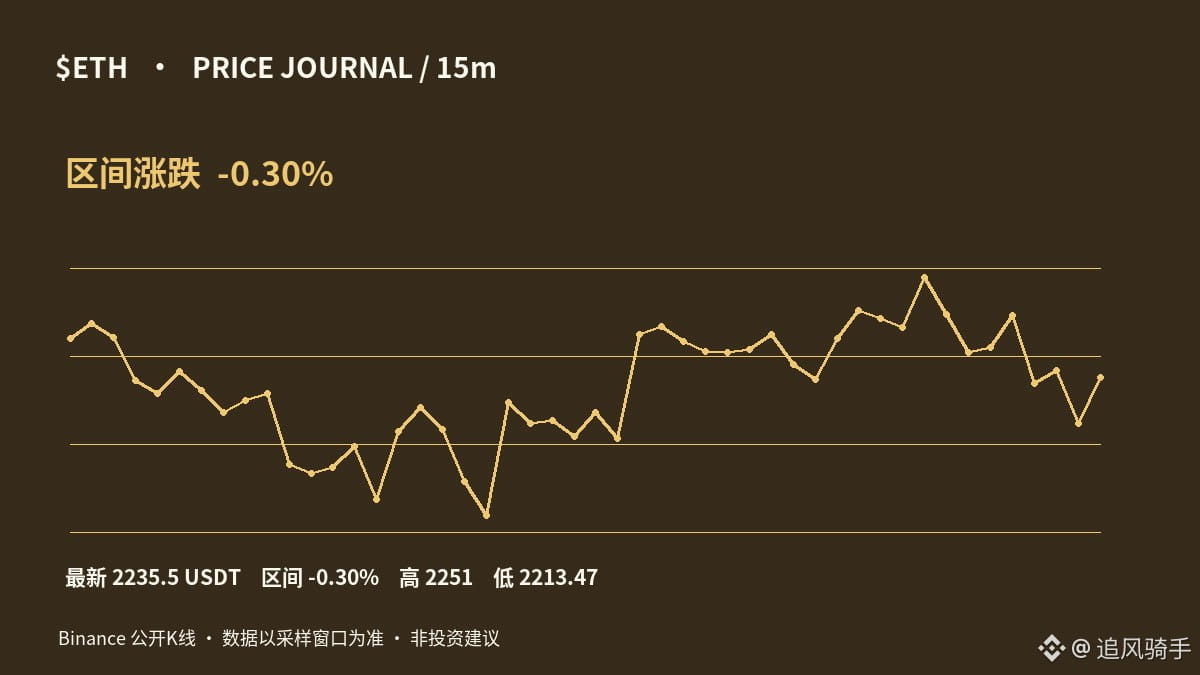
$ETH #链上 #币安
以太坊的原生质押机制允许用户通过存入至少32 ETH激活验证节点,参与区块提议、交易验证与共识证明,并按网络规则获取协议奖励。然而,这套机制的核心权限并非由单一密钥统管,而是被拆分为两类独立职能:签名密钥负责验证节点日常运行,包括提交区块提议和验证证明,属于网络共识的运营权限;提款密钥则决定质押本金及收益的最终归属,资金只能退回至指定的自托管钱包地址,代表资产的最终控制权。这一架构设计意味着,掌握签名密钥的运营方并不等同于拥有资产的所有权。
随着质押生态的演化,交易所托管、流动性质押、专业节点服务等多元参与方式相继涌现,但不同方案背后资产控制权与安全边界的差异并未同步被清晰界定。将ETH交给第三方托管,提款权限究竟归属谁?由专业服务商运行验证节点时,用户能否自主控制本金?原生质押与流动性质押之间存在哪些潜在风险分化?厘清这些结构性问题,比单纯比较不同质押产品的收益率更具实质意义。
$ETH #链上 #币安