فيديليتي تبيع 22.3 مليون إيثيريوم أخرى لصالح غالاكسي ديجيتال — ليصل الإجمالي إلى 60.2 مليون دولار في يوم واحد، مع اجتياح موجة هبوطية عارمة للسوق، أم أنها مجرد فخ لإعادة موازنة الحفظ الروتينية؟
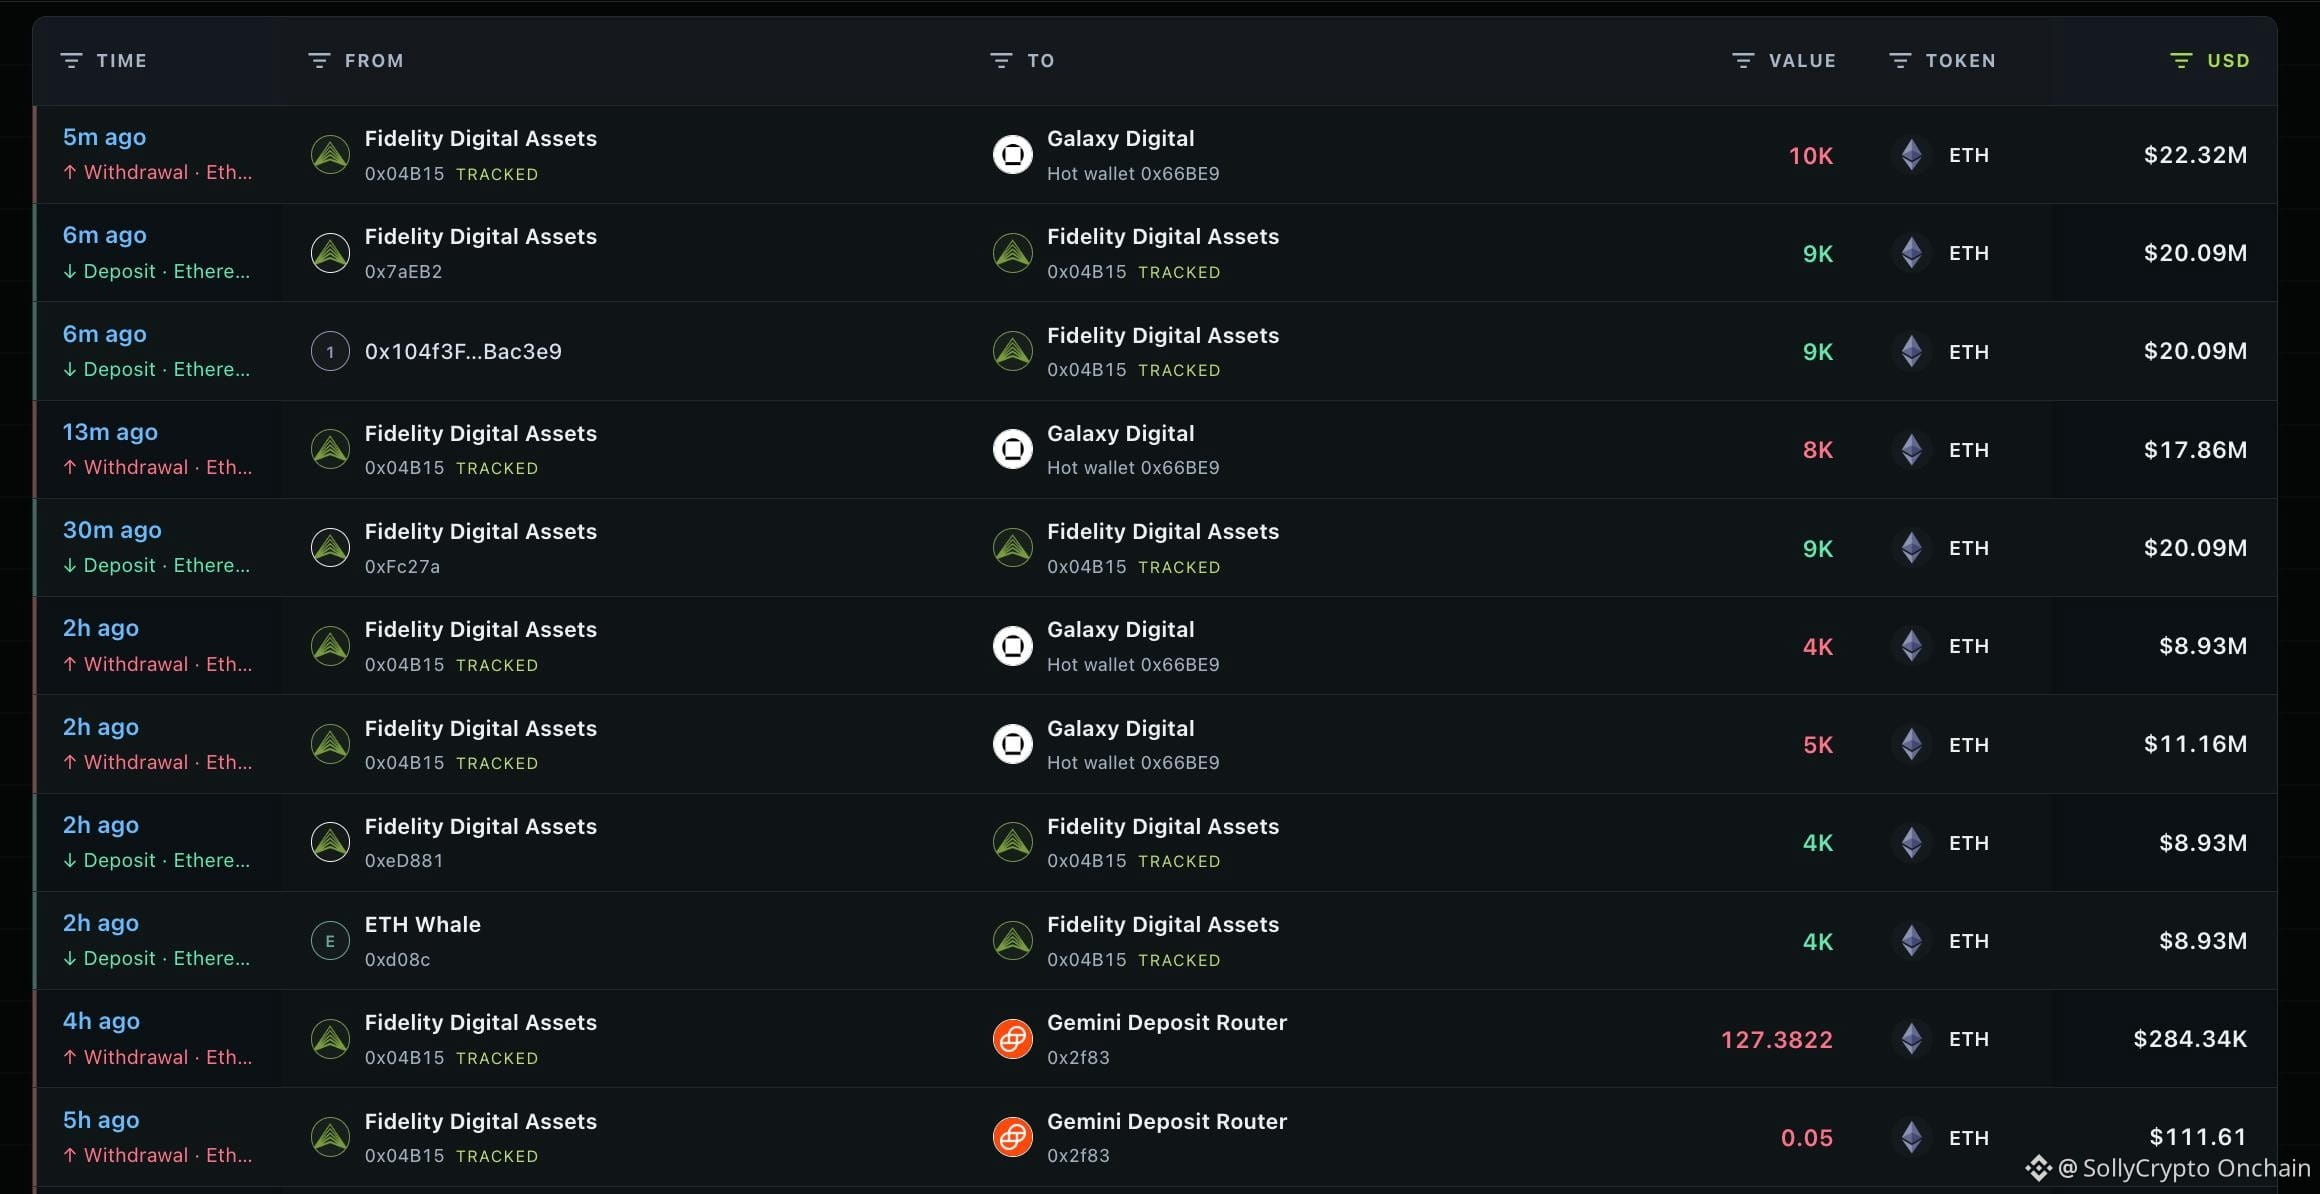
أحدثت فيديليتي للتو هزة في السوق بعد تحويل 10,000 إيثيريوم إضافية بقيمة تُقدّر بنحو 22.32 مليون دولار مباشرةً إلى غالاكسي ديجيتال. وبجمع هذه المعاملة الأخيرة مع تحركاتها السابقة، تكون فيديليتي قد تخلّت عن 27,000 إيثيريوم مذهلة، بقيمة إجمالية تقارب 60.27 مليون دولار، في يوم واحد فقط. عندما تبدأ مؤسسة مالية تقليدية عملاقة، لديها حيازات مؤسسية ضخمة، بتوجيه عشرات الآلاف من العملات إلى مكتب تداول خارج البورصة أو صانع سوق مثل غالاكسي، فهي لا تنقل الأصول لمجرد التسلية. بل تمهّد مسارات للسيولة بهدف الخروج من مراكزها.
يبدو هذا كأنه تخلّص من إيثيريوم.
إليك التسلسل الزمني الدقيق الذي يتجاهله المتداولون تمامًا: نادرًا ما تكون تحركات الصناديق المؤسسية بهذا الحجم عمليات بيع عشوائية بدافع الذعر. تدير فيديليتي منتجات حفظ ضخمة للأصول الفورية وتخصيصات للتقاعد، ما يعني أن تعديلات مخزونها ترتبط ارتباطًا وثيقًا بتدفقات استرداد الأموال المؤسسية أو بتكليفات إعادة موازنة المحافظ. عندما تقرر رؤوس الأموال المؤسسية الكبيرة تقليل انكشافها للمخاطر عبر نقل أصول فورية بملايين الدولارات إلى شركاء تنفيذ وسيطين، فإن ذلك يخلق ضغطًا فوريًا على دفاتر الأوامر. وفي كل مرة يدخل فيها المشترون الأفراد لشراء الانخفاض، فإنهم يمتصون من دون علمهم المعروض المؤسسي الذي يجري تصريفه في السوق.
يكمن الخطر الهيكلي هنا في عمق السوق الفورية مقابل التوزيع المؤسسي المستمر. عندما تصل كتل ضخمة من العملات إلى مكاتب صناعة السوق في جلسة واحدة، يفقد تحرك السعر الفوري زخمه الصعودي، لأن كل انتعاش طفيف تخنقه أوامر البيع الواردة. يرى المتداولون الأفراد انخفاضًا طفيفًا في السعر ويظنون أنه فرصة شراء آمنة، لكنهم لا يدركون أن اللاعبين الكبار يستغلون محاولات الارتداد هذه تحديدًا لتصريف مخزونهم من دون انهيار دفتر الأوامر فورًا.
هل تعتقد أن لدى المشترين العاديين سيولة كافية لامتصاص ضغط بيع مؤسسي جديد بقيمة 60.2 مليون دولار؟
أحدثت فيديليتي للتو هزة في السوق بعد تحويل 10,000 إيثيريوم إضافية بقيمة تُقدّر بنحو 22.32 مليون دولار مباشرةً إلى غالاكسي ديجيتال. وبجمع هذه المعاملة الأخيرة مع تحركاتها السابقة، تكون فيديليتي قد تخلّت عن 27,000 إيثيريوم مذهلة، بقيمة إجمالية تقارب 60.27 مليون دولار، في يوم واحد فقط. عندما تبدأ مؤسسة مالية تقليدية عملاقة، لديها حيازات مؤسسية ضخمة، بتوجيه عشرات الآلاف من العملات إلى مكتب تداول خارج البورصة أو صانع سوق مثل غالاكسي، فهي لا تنقل الأصول لمجرد التسلية. بل تمهّد مسارات للسيولة بهدف الخروج من مراكزها.
يبدو هذا كأنه تخلّص من إيثيريوم.
إليك التسلسل الزمني الدقيق الذي يتجاهله المتداولون تمامًا: نادرًا ما تكون تحركات الصناديق المؤسسية بهذا الحجم عمليات بيع عشوائية بدافع الذعر. تدير فيديليتي منتجات حفظ ضخمة للأصول الفورية وتخصيصات للتقاعد، ما يعني أن تعديلات مخزونها ترتبط ارتباطًا وثيقًا بتدفقات استرداد الأموال المؤسسية أو بتكليفات إعادة موازنة المحافظ. عندما تقرر رؤوس الأموال المؤسسية الكبيرة تقليل انكشافها للمخاطر عبر نقل أصول فورية بملايين الدولارات إلى شركاء تنفيذ وسيطين، فإن ذلك يخلق ضغطًا فوريًا على دفاتر الأوامر. وفي كل مرة يدخل فيها المشترون الأفراد لشراء الانخفاض، فإنهم يمتصون من دون علمهم المعروض المؤسسي الذي يجري تصريفه في السوق.
يكمن الخطر الهيكلي هنا في عمق السوق الفورية مقابل التوزيع المؤسسي المستمر. عندما تصل كتل ضخمة من العملات إلى مكاتب صناعة السوق في جلسة واحدة، يفقد تحرك السعر الفوري زخمه الصعودي، لأن كل انتعاش طفيف تخنقه أوامر البيع الواردة. يرى المتداولون الأفراد انخفاضًا طفيفًا في السعر ويظنون أنه فرصة شراء آمنة، لكنهم لا يدركون أن اللاعبين الكبار يستغلون محاولات الارتداد هذه تحديدًا لتصريف مخزونهم من دون انهيار دفتر الأوامر فورًا.
هل تعتقد أن لدى المشترين العاديين سيولة كافية لامتصاص ضغط بيع مؤسسي جديد بقيمة 60.2 مليون دولار؟