━━━━━━━━━━━━━━━━━━━━
حققت AMD للتو أحد أقوى تقارير الأرباح في عصر الذكاء الاصطناعي — ومع ذلك تلقى السهم ضربة قوية في البداية.
◆ أرباح الربع الثالث من 2026: الأرقام تتحدث عن نفسها
✔︎ الإيرادات: 13.38 مليار دولار، بزيادة 45% على أساس سنوي (تجاوزت التوقعات)
✔︎ ربحية السهم المعدلة: 2.09 دولار، بزيادة 74% (تجاوزت التوقعات بفارق واضح)
✔︎ كادت إيرادات مراكز البيانات أن تتضاعف لتصل إلى 8.5 مليار دولار (+97% على أساس سنوي)، وتشكل الآن 64% من الشركة
✔︎ توقعات الربع الرابع: نحو 17 مليار دولار (±3%)، أعلى بكثير من توقعات المحللين، وتشير إلى نمو بنحو 66% على أساس سنوي
━━━━━━━━━━━━━━━━━━━━
لم تكتفِ ليزا سو بمواكبة اللحظة — بل رفعت سقف التوقعات. فالطلب على وحدات معالجة الرسوميات Instinct ووحدات المعالجة المركزية EPYC يتسارع، وأنظمة Helios على مستوى الرفوف تُشحن، وتشير الإدارة إلى نمو إجمالي للإيرادات يتجاوز 80% في 2027، مع توقع أن يتجاوز نصيب مراكز البيانات 80% من المزيج.
━━━━━━━━━━━━━━━━━━━━
فلماذا موجة البيع؟
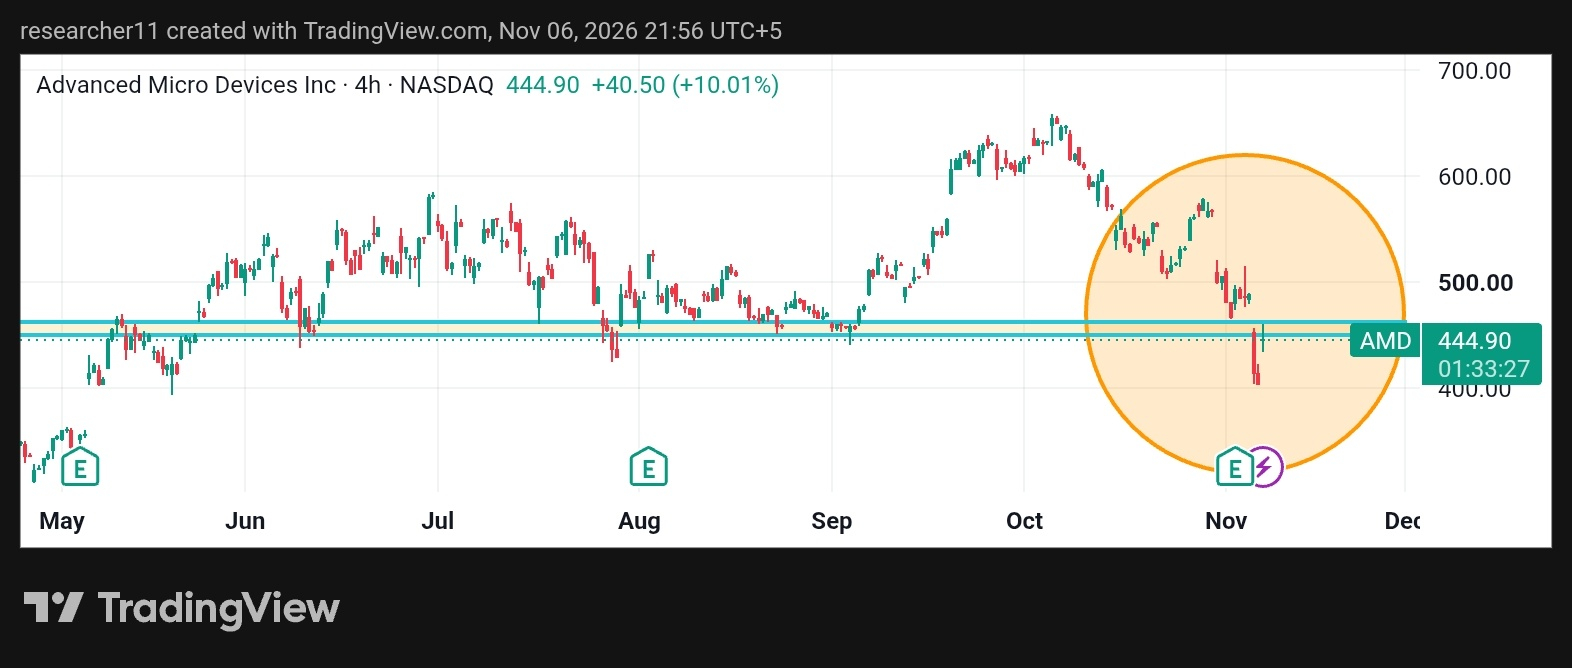
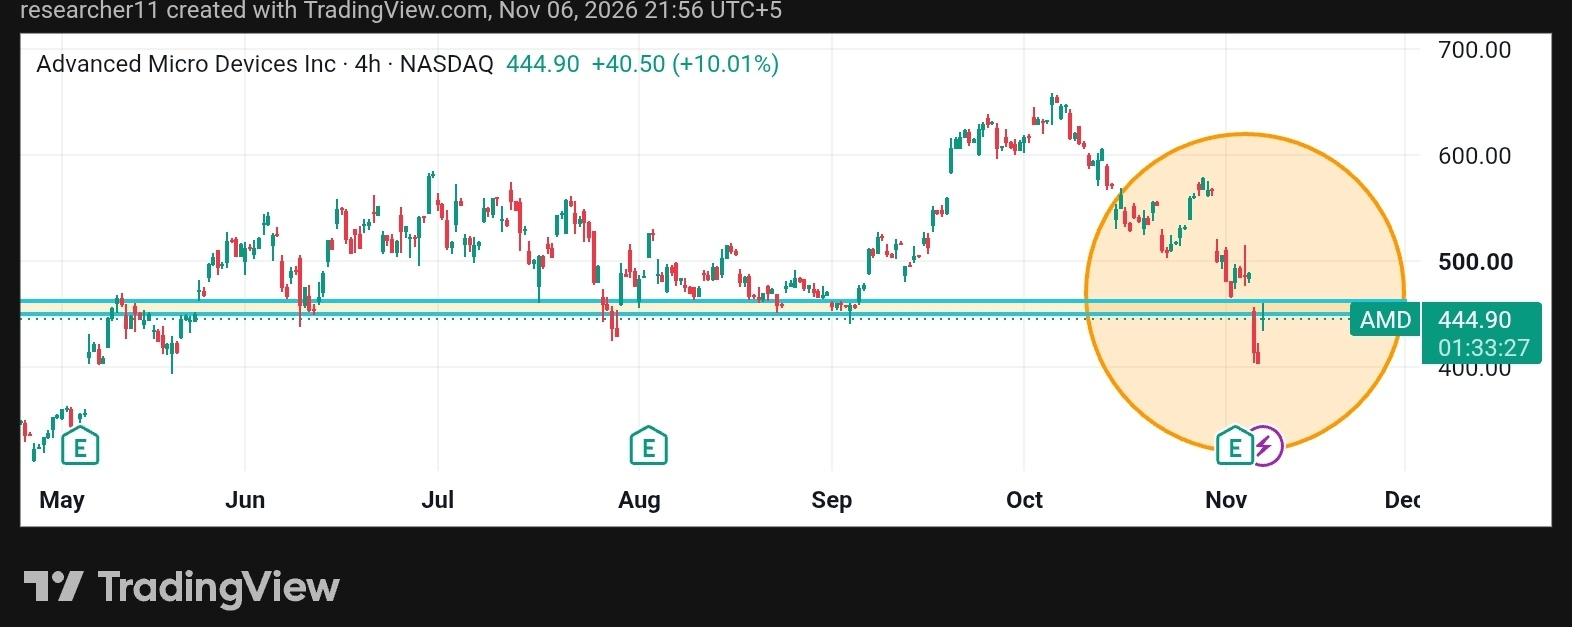
الرسم البياني يروي القصة. فبعد صعود قوي حتى مطلع أكتوبر (إلى حدود 650–660 دولارًا)، هبط سهم AMD بشدة حتى مطلع نوفمبر، ليلامس لفترة وجيزة مستوى أدنى من 400 دولار، قبل أن يرتد بنحو 10% في 6 نوفمبر إلى منتصف نطاق 440 دولارًا. هذا سلوك مألوف: «اشترِ الشائعة وبِع الخبر، مع استيعاب أثر التقييم» بعد صعود هائل استمر عدة أشهر. كان التداول المرتبط بالذكاء الاصطناعي متقلبًا؛ ولم تساعد عثرة Intel السابقة على تحسين المعنويات، كما أراد بعض المستثمرين ببساطة جني الأرباح بعد هذه القفزة الكبيرة.
━━━━━━━━━━━━━━━━━━━━
ما الذي يقود الرواية فعلًا في الوقت الراهن؟
① لم تعد مراكز البيانات مجرد قصة نمو — بل أصبحت هي القصة.
تجاوزت إيرادات الخوادم الضعف. وتتوسع مسرّعات الذكاء الاصطناعي. هذا هو المحرك الحقيقي.
② التوجيهات طموحة وجديرة بالثقة.
إيرادات بقيمة 17 مليار دولار في الربع الرابع ونمو يتجاوز 80% في العام المقبل ليسا توقعين متحفظين. يجري تأمين الإمدادات.
③ أتاح التراجع مجالًا لالتقاط الأنفاس.
منذ قمم أكتوبر، فقد السهم جزءًا كبيرًا من مكاسبه. لا يزال التقييم المطلق مرتفعًا، لكن مسار النمو أصبح أكثر انحدارًا.
━━━━━━━━━━━━━━━━━━━━
هل فات أوان اللحاق بأسهم الرقائق؟
ليس إذا كنت انتقائيًا. فما تزال أسهم الحوسبة الخالصة للذكاء الاصطناعي التي تحقق نتائج فعلية (وترفع توقعاتها) تتمتع بظروف مواتية. أما الشركات التي تخفق أو تصدر توجيهات ضعيفة فتتعرض لعقاب قاسٍ. وقد وضعت AMD نفسها بوضوح ضمن الفئة الأولى. إن التراجع الأخير هو بالضبط نوع التقلبات الذي يتيح نقاط دخول أفضل لمن يعتقدون أن التوسع في البنية التحتية للذكاء الاصطناعي، الممتد لسنوات، ما زال أمامه سنوات أخرى.
━━━━━━━━━━━━━━━━━━━━
ستصدر تقارير Arm وQualcomm قريبًا — وسيكون ذلك الاختبار الآني التالي لمعرفة ما إذا كان زخم الحوسبة بالذكاء الاصطناعي يواصل امتداده.
━━━━━━━━━━━━━━━━━━━━
➤ الخلاصة
أساسيات قوية + تقييمات مرتفعة لكنها ليست جنونية بعد التراجع + تسارع واضح في الجزء الأعلى هامشًا من النشاط التجاري = ما زالت الصورة إيجابية لرأس المال طويل الأجل.
━━━━━━━━━━━━━━━━━━━━
انضم إلى النقاش
هل ما زلت متفائلًا بقطاع أشباه الموصلات بعد هذه النتائج، أم تنتظر تصحيحًا أعمق؟
اكتب رأيك أدناه — وشارك هذا المنشور إن كان قد ساعدك على فهم ما يجري وسط الضجيج.
نحن منصتون.
\u003cc-139/\u003e
\u003ct-145/\u003e\u003ct-146/\u003e\u003ct-147/\u003e\u003ct-148/\u003e