يعتمد استمرار انتعاش الأسهم الأمريكية بعد صدور بيانات الوظائف غير الزراعية (NFP) على كيفية موازنة السوق بين قوة بيانات سوق العمل وتوقعات سياسة أسعار الفائدة.
جاء أحدث تقرير للوظائف مفاجئًا بقوته، مما زاد تعقيد مسار الأصول عالية المخاطر في أعقاب التقلبات الأخيرة في سوق التكنولوجيا.
أبرز البيانات
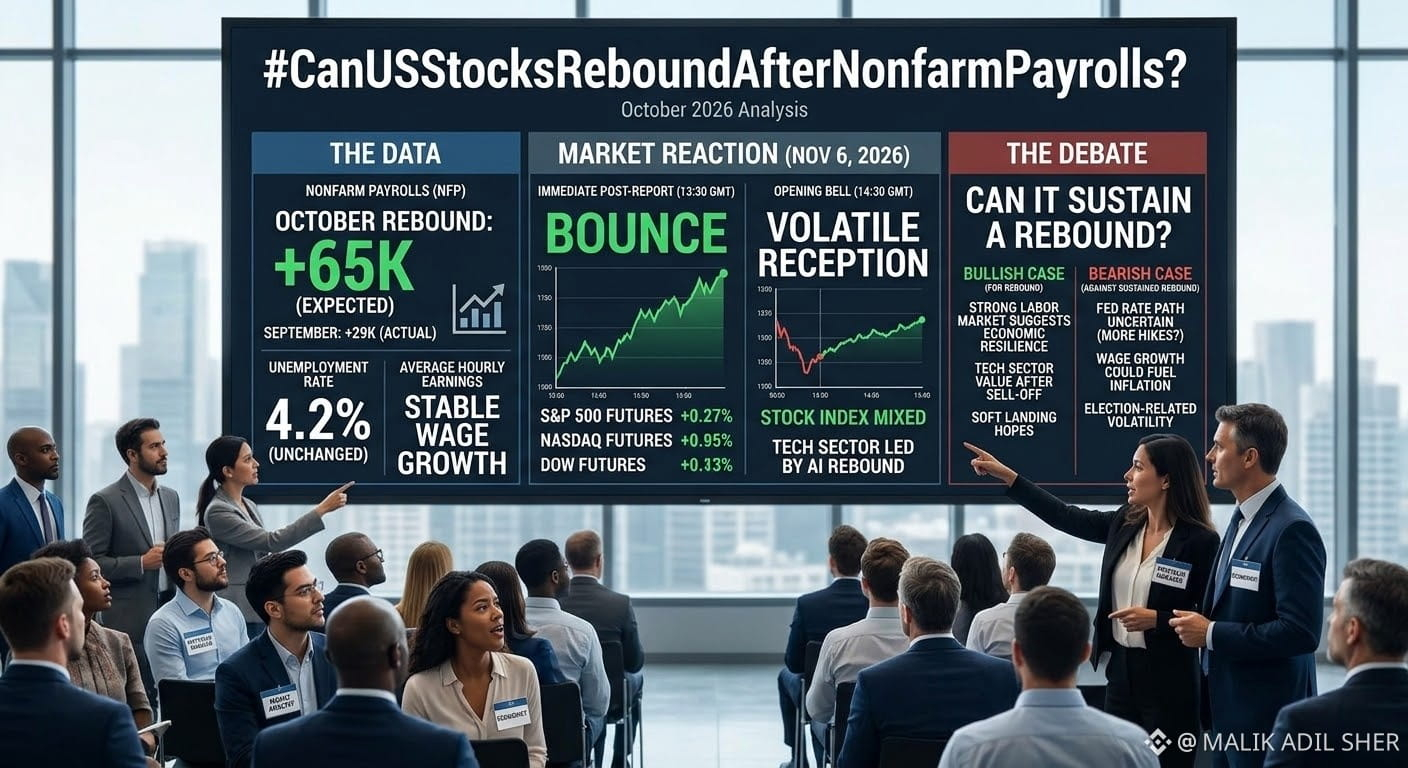
الوظائف غير الزراعية: ارتفع عدد الوظائف غير الزراعية في أكتوبر بمقدار 165,000، متجاوزًا بسهولة توقعات السوق البالغة 65,000. بالإضافة إلى ذلك، رُوجعت بيانات الشهرين السابقين (أغسطس وسبتمبر) بالزيادة، بإجمالي 84,000 وظيفة.
معدل البطالة: انخفض إلى 4.1% من 4.2% في الشهر السابق.
تحركات سوق الأسهم والاقتصاد الكلي الفورية
1. مخاطر رفع أسعار الفائدة / «الإبقاء عليها مرتفعة لفترة أطول»
في حين يخفف سوق العمل القوي المخاوف من الركود، فإنه يشكل سلاحًا ذا حدين للأسهم. وتشير القراءة الأعلى من المتوقع إلى متانة الاقتصاد، ما يمنح مجلس الاحتياطي الفيدرالي مجالًا للإبقاء على نهج متشدد أو النظر في مزيد من رفع أسعار الفائدة إذا ظل التضخم مستعصيًا.
قفزت عوائد سندات الخزانة عقب صدور البيانات، ما دفع العقود الآجلة للمؤشرات (مثل S&P 500) إلى تقليص مكاسب ما قبل افتتاح السوق.
2. قطاع التكنولوجيا والتباين الأوسع
قبل صدور بيانات الوظائف غير الزراعية، كانت العقود الآجلة للأسهم، ولا سيما مؤشر ناسداك 100، تحاول تحقيق ارتداد فني، مدعومة بانتعاش ارتياحي في أسهم الذكاء الاصطناعي وأشباه الموصلات (مثل Micron وAMD وNVIDIA) عقب موجات البيع السابقة.
التباين بين أسهم النمو وأسهم القيمة: تميل العوائد المرتفعة إلى الضغط بشكل غير متناسب على أسهم التكنولوجيا ذات التقييمات المرتفعة والأسهم الحساسة لأسعار الفائدة. ورغم أن القدرة على تحقيق الأرباح لدى شركات التكنولوجيا العملاقة قد تنفصل مؤقتًا عن ضغوط العوائد، فإن استمرار الغموض بشأن أسعار الفائدة يحد من زخم الصعود.
تردد مؤشر داو والشركات الصغيرة: تُظهر مؤشرات الأسهم القيادية والشركات الصغيرة (Russell 2000) حذرًا، إذ تؤثر تكاليف الاقتراض المرتفعة مباشرةً في القطاعات الدورية والميزانيات العمومية للشركات الصغيرة.
#CanUSStocksReboundAfterNonfarmPayrolls?
جاء أحدث تقرير للوظائف مفاجئًا بقوته، مما زاد تعقيد مسار الأصول عالية المخاطر في أعقاب التقلبات الأخيرة في سوق التكنولوجيا.
أبرز البيانات
الوظائف غير الزراعية: ارتفع عدد الوظائف غير الزراعية في أكتوبر بمقدار 165,000، متجاوزًا بسهولة توقعات السوق البالغة 65,000. بالإضافة إلى ذلك، رُوجعت بيانات الشهرين السابقين (أغسطس وسبتمبر) بالزيادة، بإجمالي 84,000 وظيفة.
معدل البطالة: انخفض إلى 4.1% من 4.2% في الشهر السابق.
تحركات سوق الأسهم والاقتصاد الكلي الفورية
1. مخاطر رفع أسعار الفائدة / «الإبقاء عليها مرتفعة لفترة أطول»
في حين يخفف سوق العمل القوي المخاوف من الركود، فإنه يشكل سلاحًا ذا حدين للأسهم. وتشير القراءة الأعلى من المتوقع إلى متانة الاقتصاد، ما يمنح مجلس الاحتياطي الفيدرالي مجالًا للإبقاء على نهج متشدد أو النظر في مزيد من رفع أسعار الفائدة إذا ظل التضخم مستعصيًا.
قفزت عوائد سندات الخزانة عقب صدور البيانات، ما دفع العقود الآجلة للمؤشرات (مثل S&P 500) إلى تقليص مكاسب ما قبل افتتاح السوق.
2. قطاع التكنولوجيا والتباين الأوسع
قبل صدور بيانات الوظائف غير الزراعية، كانت العقود الآجلة للأسهم، ولا سيما مؤشر ناسداك 100، تحاول تحقيق ارتداد فني، مدعومة بانتعاش ارتياحي في أسهم الذكاء الاصطناعي وأشباه الموصلات (مثل Micron وAMD وNVIDIA) عقب موجات البيع السابقة.
التباين بين أسهم النمو وأسهم القيمة: تميل العوائد المرتفعة إلى الضغط بشكل غير متناسب على أسهم التكنولوجيا ذات التقييمات المرتفعة والأسهم الحساسة لأسعار الفائدة. ورغم أن القدرة على تحقيق الأرباح لدى شركات التكنولوجيا العملاقة قد تنفصل مؤقتًا عن ضغوط العوائد، فإن استمرار الغموض بشأن أسعار الفائدة يحد من زخم الصعود.
تردد مؤشر داو والشركات الصغيرة: تُظهر مؤشرات الأسهم القيادية والشركات الصغيرة (Russell 2000) حذرًا، إذ تؤثر تكاليف الاقتراض المرتفعة مباشرةً في القطاعات الدورية والميزانيات العمومية للشركات الصغيرة.
#CanUSStocksReboundAfterNonfarmPayrolls?