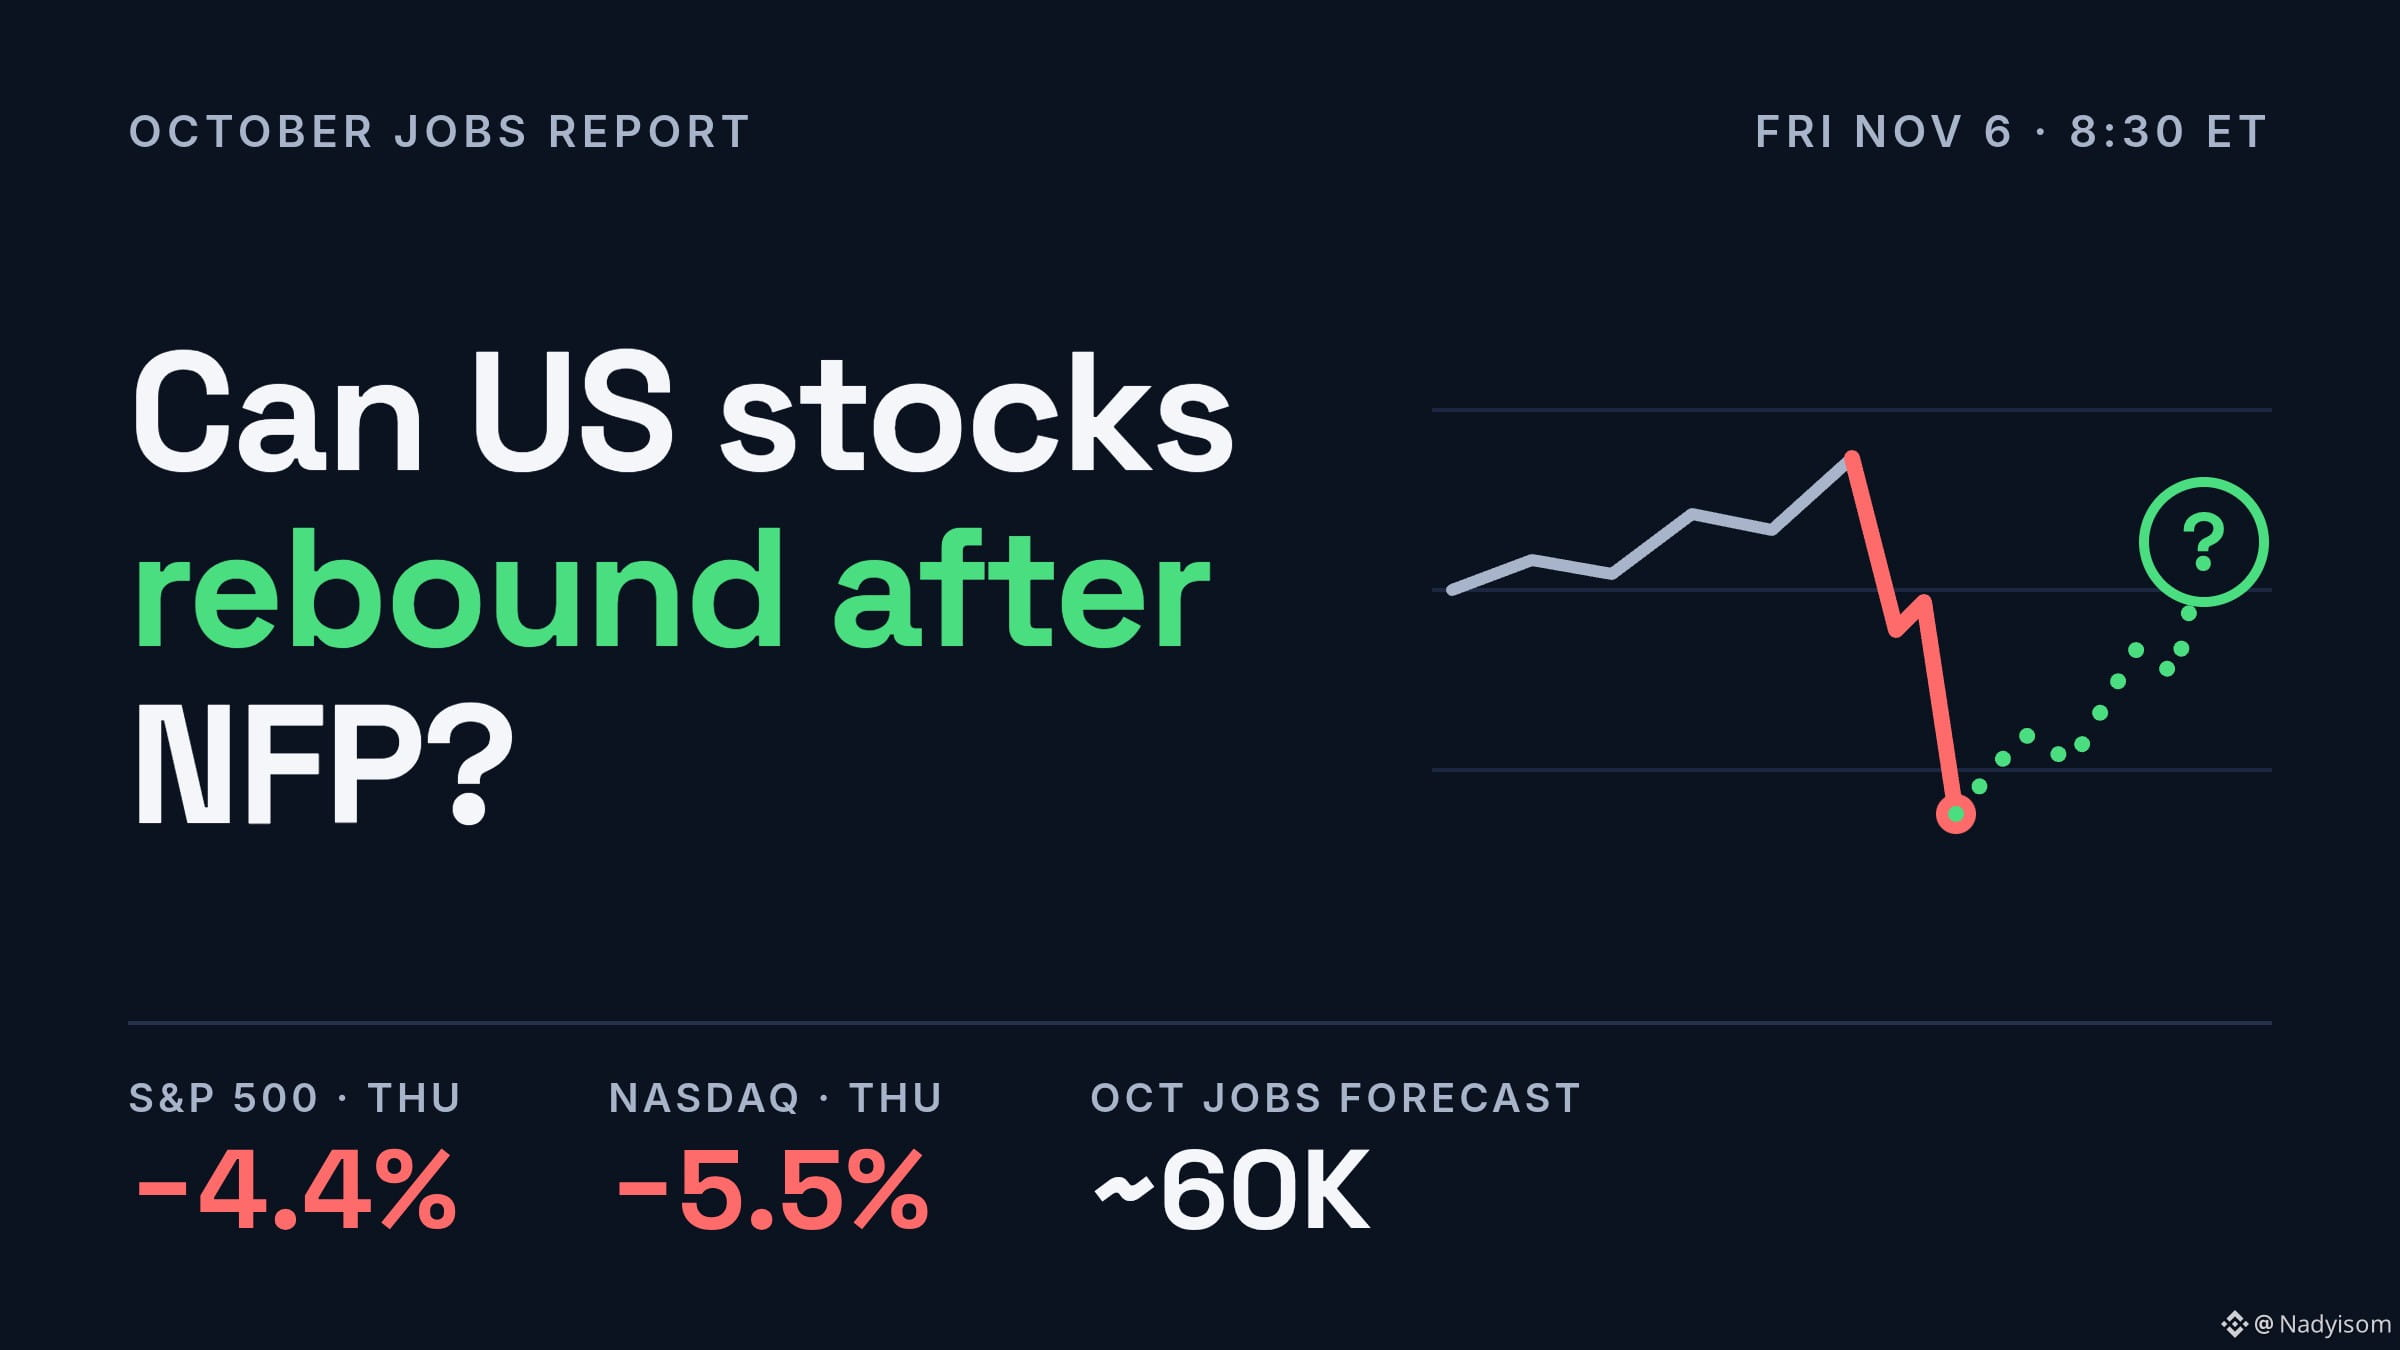

كان يوم الخميس سيئًا. تراجع مؤشر S&P 500 بنسبة 4.4%، وهبط مؤشر ناسداك بنسبة 5.5% إلى منطقة التصحيح. وكان أسوأ يوم للمؤشرات الرئيسية منذ أبريل 2025. وكانت المخاوف بشأن مراكز البيانات والذكاء الاصطناعي هي الشرارة.
يصدر تقرير الوظائف لشهر أكتوبر اليوم عند الساعة 8:30 بالتوقيت الشرقي. ويتوقع الاقتصاديون إضافة نحو 60,000 وظيفة، وأن تبلغ البطالة 4.2%. ولم تُضَف في سبتمبر سوى 29,000 وظيفة. وبلغ متوسط التوظيف نحو 35,000 وظيفة شهريًا منذ يناير 2025، لذا فإن سقف التوقعات منخفض.
لم تتسبب الوظائف في موجة البيع، لكن الأرقام قد تحرك الأسهم رغم ذلك، غالبًا عبر الاحتياطي الفيدرالي. ويرى المتداولون احتمالًا بنحو 66% لرفع الفائدة في ديسمبر.
إذا جاءت الأرقام قوية (100,000 وظيفة أو أكثر مع أجور متينة)، فسترتفع احتمالات رفع الفائدة والعوائد. وهذا يضغط على تقييمات شركات التكنولوجيا.
إذا جاءت ضعيفة (أقل من 30,000 وظيفة، أو تجاوزت البطالة 4.3%)، فستتراجع رهانات رفع الفائدة. وقد ساعد ذلك الأسهم الشهر الماضي. لكن التقرير الضعيف جدًا يطرح مشكلة مختلفة، إذ يبدأ الناس بالقلق بشأن النمو.
إذا جاءت الأرقام قريبة من التوقعات، فسيواصل الاحتياطي الفيدرالي مساره، ويكون رفع الفائدة في ديسمبر متوقعًا على نطاق واسع بالفعل.
ارتفعت العقود الآجلة لمؤشر ناسداك بأكثر من 1% في وقت مبكر من يوم الجمعة، مع دخول بعض المشترين لاقتناص الأسهم المتراجعة.
من السهل حدوث ارتداد. أما التعافي الحقيقي فيتطلب توقف أسهم الذكاء الاصطناعي عن التراجع. ولا يمكن لتقرير وظائف واحد أن يعالج ذلك بمفرده.
$BTC
$ETH
$BNB
#CanUSStocksReboundAfterNonfarmPayrolls?
يصدر تقرير الوظائف لشهر أكتوبر اليوم عند الساعة 8:30 بالتوقيت الشرقي. ويتوقع الاقتصاديون إضافة نحو 60,000 وظيفة، وأن تبلغ البطالة 4.2%. ولم تُضَف في سبتمبر سوى 29,000 وظيفة. وبلغ متوسط التوظيف نحو 35,000 وظيفة شهريًا منذ يناير 2025، لذا فإن سقف التوقعات منخفض.
لم تتسبب الوظائف في موجة البيع، لكن الأرقام قد تحرك الأسهم رغم ذلك، غالبًا عبر الاحتياطي الفيدرالي. ويرى المتداولون احتمالًا بنحو 66% لرفع الفائدة في ديسمبر.
إذا جاءت الأرقام قوية (100,000 وظيفة أو أكثر مع أجور متينة)، فسترتفع احتمالات رفع الفائدة والعوائد. وهذا يضغط على تقييمات شركات التكنولوجيا.
إذا جاءت ضعيفة (أقل من 30,000 وظيفة، أو تجاوزت البطالة 4.3%)، فستتراجع رهانات رفع الفائدة. وقد ساعد ذلك الأسهم الشهر الماضي. لكن التقرير الضعيف جدًا يطرح مشكلة مختلفة، إذ يبدأ الناس بالقلق بشأن النمو.
إذا جاءت الأرقام قريبة من التوقعات، فسيواصل الاحتياطي الفيدرالي مساره، ويكون رفع الفائدة في ديسمبر متوقعًا على نطاق واسع بالفعل.
ارتفعت العقود الآجلة لمؤشر ناسداك بأكثر من 1% في وقت مبكر من يوم الجمعة، مع دخول بعض المشترين لاقتناص الأسهم المتراجعة.
من السهل حدوث ارتداد. أما التعافي الحقيقي فيتطلب توقف أسهم الذكاء الاصطناعي عن التراجع. ولا يمكن لتقرير وظائف واحد أن يعالج ذلك بمفرده.
$BTC
$ETH
$BNB
#CanUSStocksReboundAfterNonfarmPayrolls?