أنا مقتنع تمامًا؛ فقد بدأ البعض بالفعل يتخيل أن وصول الحزب الديمقراطي إلى السلطة سيصبّ في مصلحة سوق العملات المشفرة…
وبغض النظر عن ذلك، فحتى لو حقق الديمقراطيون أغلبية في الكونغرس، فإن دورهم سيكون في الغالب موازنة ترامب، لا اتخاذ جميع القرارات السياسية بمفردهم.
قد يكون ما يستحق التأمل حقًا وراء ركود سوق العملات البديلة في عام 2025 هو مشكلات جانب العرض التي ترسخت خلال فترة بايدن.
لقد رأى الجميع السياسات التيسيرية في عهد بايدن، ويتذكرون السوق الصاعدة المحمومة في عام 2021، لكنهم يغفلون الآثار اللاحقة التي خلّفتها مشاريع كثيرة حصلت على تمويل آنذاك.
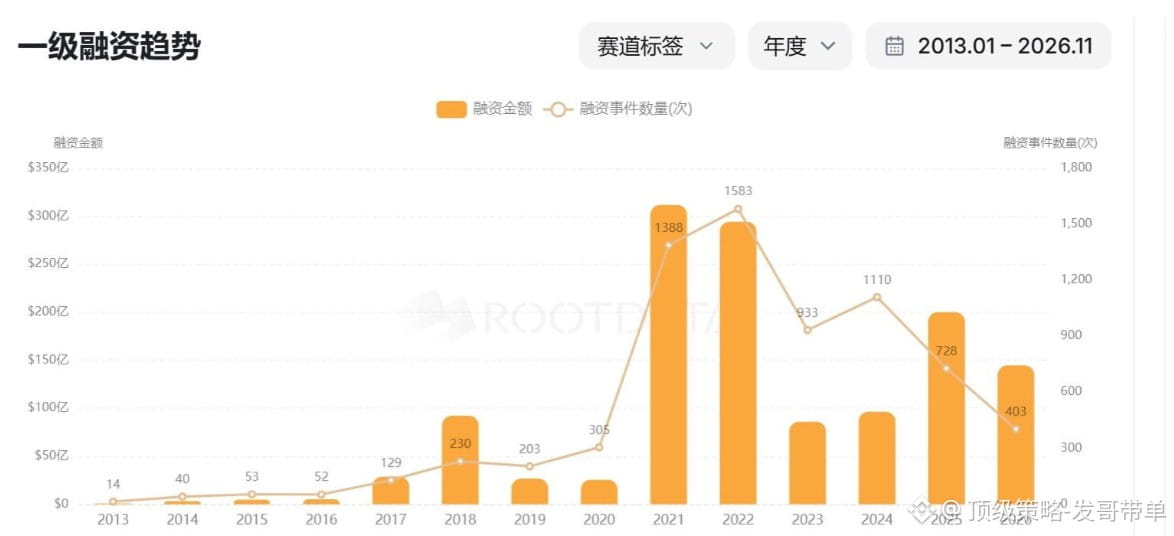
تشير البيانات إلى أن إجمالي جولات التمويل في قطاع العملات المشفرة بلغ نحو 1026 جولة بين عامي 2013 و2020، لكنه ارتفع إلى 2971 جولة في عامي 2021 و2022 وحدهما. حصلت مشاريع كثيرة على التمويل، ثم دخلت تباعًا مراحل إصدار الرموز وفكّ قفلها.
وهنا يبرز السؤال: مع دخول هذا العدد الكبير من مشاريع رأس المال المغامر إلى السوق في وقت واحد، واستمرار طرح عملات جديدة، فما حجم السيولة التي يمكن للسوق استيعابها؟
غالبًا ما يعني التمويل في عالم العملات المشفرة دخول مزيد من الرموز إلى السوق؛ أما تمويل قطاع الذكاء الاصطناعي فيُوجَّه بدرجة أكبر إلى تطوير التكنولوجيا والمنتجات والبنية التحتية. فوجهة الأموال وكيفية تحقيق القيمة تختلفان أصلًا بين القطاعين.
وبالطبع، لا يخلو ترامب من المشكلات أيضًا. فإصدار عائلته للعملات والجدل حول المعاملات المرتبطة بها، كلها أمور تستحق رقابة السوق والتشكيك. لكن لا يمكن ببساطة إلقاء اللوم على شخص واحد بسبب الأداء الضعيف لسوق العملات المشفرة في عام 2025.
أما الحزب الديمقراطي، فلا داعي لبناء آمال غير واقعية عليه. فتغيير الحزب لا يعني أن السوق سيدخل تلقائيًا سوقًا صاعدة. تؤثر السياسات في القطاع، لكن ما يحدد حركة السوق حقًا يشمل أيضًا السيولة والعرض والطلب والتقييمات ودورات السوق.
إن انتقال أي قطاع من انطلاقته المبكرة إلى نموه المتسارع، ثم تباطؤ وتيرة نموه، مسار طبيعي للتطور.
لا تعلّقوا آمالكم على حزب أو سياسي بعينه. انظروا إلى دورات السوق بعقلانية، واستثمروا بحكمة، وتخلّوا عن الأوهام، وأحسنوا إدارة جشعكم.
لن يرتفع السوق لمجرد أننا نتمنى ذلك. وما يمكننا فعله هو إدراك الواقع، وضبط المخاطر، وانتظار الفرصة التي تناسبنا حقًا.
وبغض النظر عن ذلك، فحتى لو حقق الديمقراطيون أغلبية في الكونغرس، فإن دورهم سيكون في الغالب موازنة ترامب، لا اتخاذ جميع القرارات السياسية بمفردهم.
قد يكون ما يستحق التأمل حقًا وراء ركود سوق العملات البديلة في عام 2025 هو مشكلات جانب العرض التي ترسخت خلال فترة بايدن.
لقد رأى الجميع السياسات التيسيرية في عهد بايدن، ويتذكرون السوق الصاعدة المحمومة في عام 2021، لكنهم يغفلون الآثار اللاحقة التي خلّفتها مشاريع كثيرة حصلت على تمويل آنذاك.
تشير البيانات إلى أن إجمالي جولات التمويل في قطاع العملات المشفرة بلغ نحو 1026 جولة بين عامي 2013 و2020، لكنه ارتفع إلى 2971 جولة في عامي 2021 و2022 وحدهما. حصلت مشاريع كثيرة على التمويل، ثم دخلت تباعًا مراحل إصدار الرموز وفكّ قفلها.
وهنا يبرز السؤال: مع دخول هذا العدد الكبير من مشاريع رأس المال المغامر إلى السوق في وقت واحد، واستمرار طرح عملات جديدة، فما حجم السيولة التي يمكن للسوق استيعابها؟
غالبًا ما يعني التمويل في عالم العملات المشفرة دخول مزيد من الرموز إلى السوق؛ أما تمويل قطاع الذكاء الاصطناعي فيُوجَّه بدرجة أكبر إلى تطوير التكنولوجيا والمنتجات والبنية التحتية. فوجهة الأموال وكيفية تحقيق القيمة تختلفان أصلًا بين القطاعين.
وبالطبع، لا يخلو ترامب من المشكلات أيضًا. فإصدار عائلته للعملات والجدل حول المعاملات المرتبطة بها، كلها أمور تستحق رقابة السوق والتشكيك. لكن لا يمكن ببساطة إلقاء اللوم على شخص واحد بسبب الأداء الضعيف لسوق العملات المشفرة في عام 2025.
أما الحزب الديمقراطي، فلا داعي لبناء آمال غير واقعية عليه. فتغيير الحزب لا يعني أن السوق سيدخل تلقائيًا سوقًا صاعدة. تؤثر السياسات في القطاع، لكن ما يحدد حركة السوق حقًا يشمل أيضًا السيولة والعرض والطلب والتقييمات ودورات السوق.
إن انتقال أي قطاع من انطلاقته المبكرة إلى نموه المتسارع، ثم تباطؤ وتيرة نموه، مسار طبيعي للتطور.
لا تعلّقوا آمالكم على حزب أو سياسي بعينه. انظروا إلى دورات السوق بعقلانية، واستثمروا بحكمة، وتخلّوا عن الأوهام، وأحسنوا إدارة جشعكم.
لن يرتفع السوق لمجرد أننا نتمنى ذلك. وما يمكننا فعله هو إدراك الواقع، وضبط المخاطر، وانتظار الفرصة التي تناسبنا حقًا.