
عندما يسمع القادمون الجدد عن «تنصيف بيتكوين»، يطرح كثيرون سؤالًا يثير القلق: هل يعني هذا أن كمية بيتكوين الموجودة في محفظتي ستنخفض إلى النصف؟
الإجابة المختصرة هي لا. فالتنصيف لا يؤثر إطلاقًا في العملات التي تملكها بالفعل.
بدلًا من ذلك، تتحكم عملية التنصيف في تدفق العملات الجديدة إلى العالم. إنها النبض الآلي للسياسة النقدية لبيتكوين، إذ تخفض معدل إنشاء عملات بيتكوين الجديدة بنسبة 50% كل 210,000 كتلة، أي كل أربع سنوات تقريبًا.
لكي تفهم أهمية هذا التصميم، عليك أن تدرك العلاقة بين المعروض الحالي من بيتكوين (المخزون)، وإنتاجه اليومي الجديد (التدفق)، وسبب اختلاف سلوكه عن أي عملة ورقية أو سلعة في تاريخ البشرية.
المعروض مقابل الإصدار: الرصيد والتدفق
لفهم آلية التنصيف، يميز الاقتصاديون بين فئتين مختلفتين من النقود:
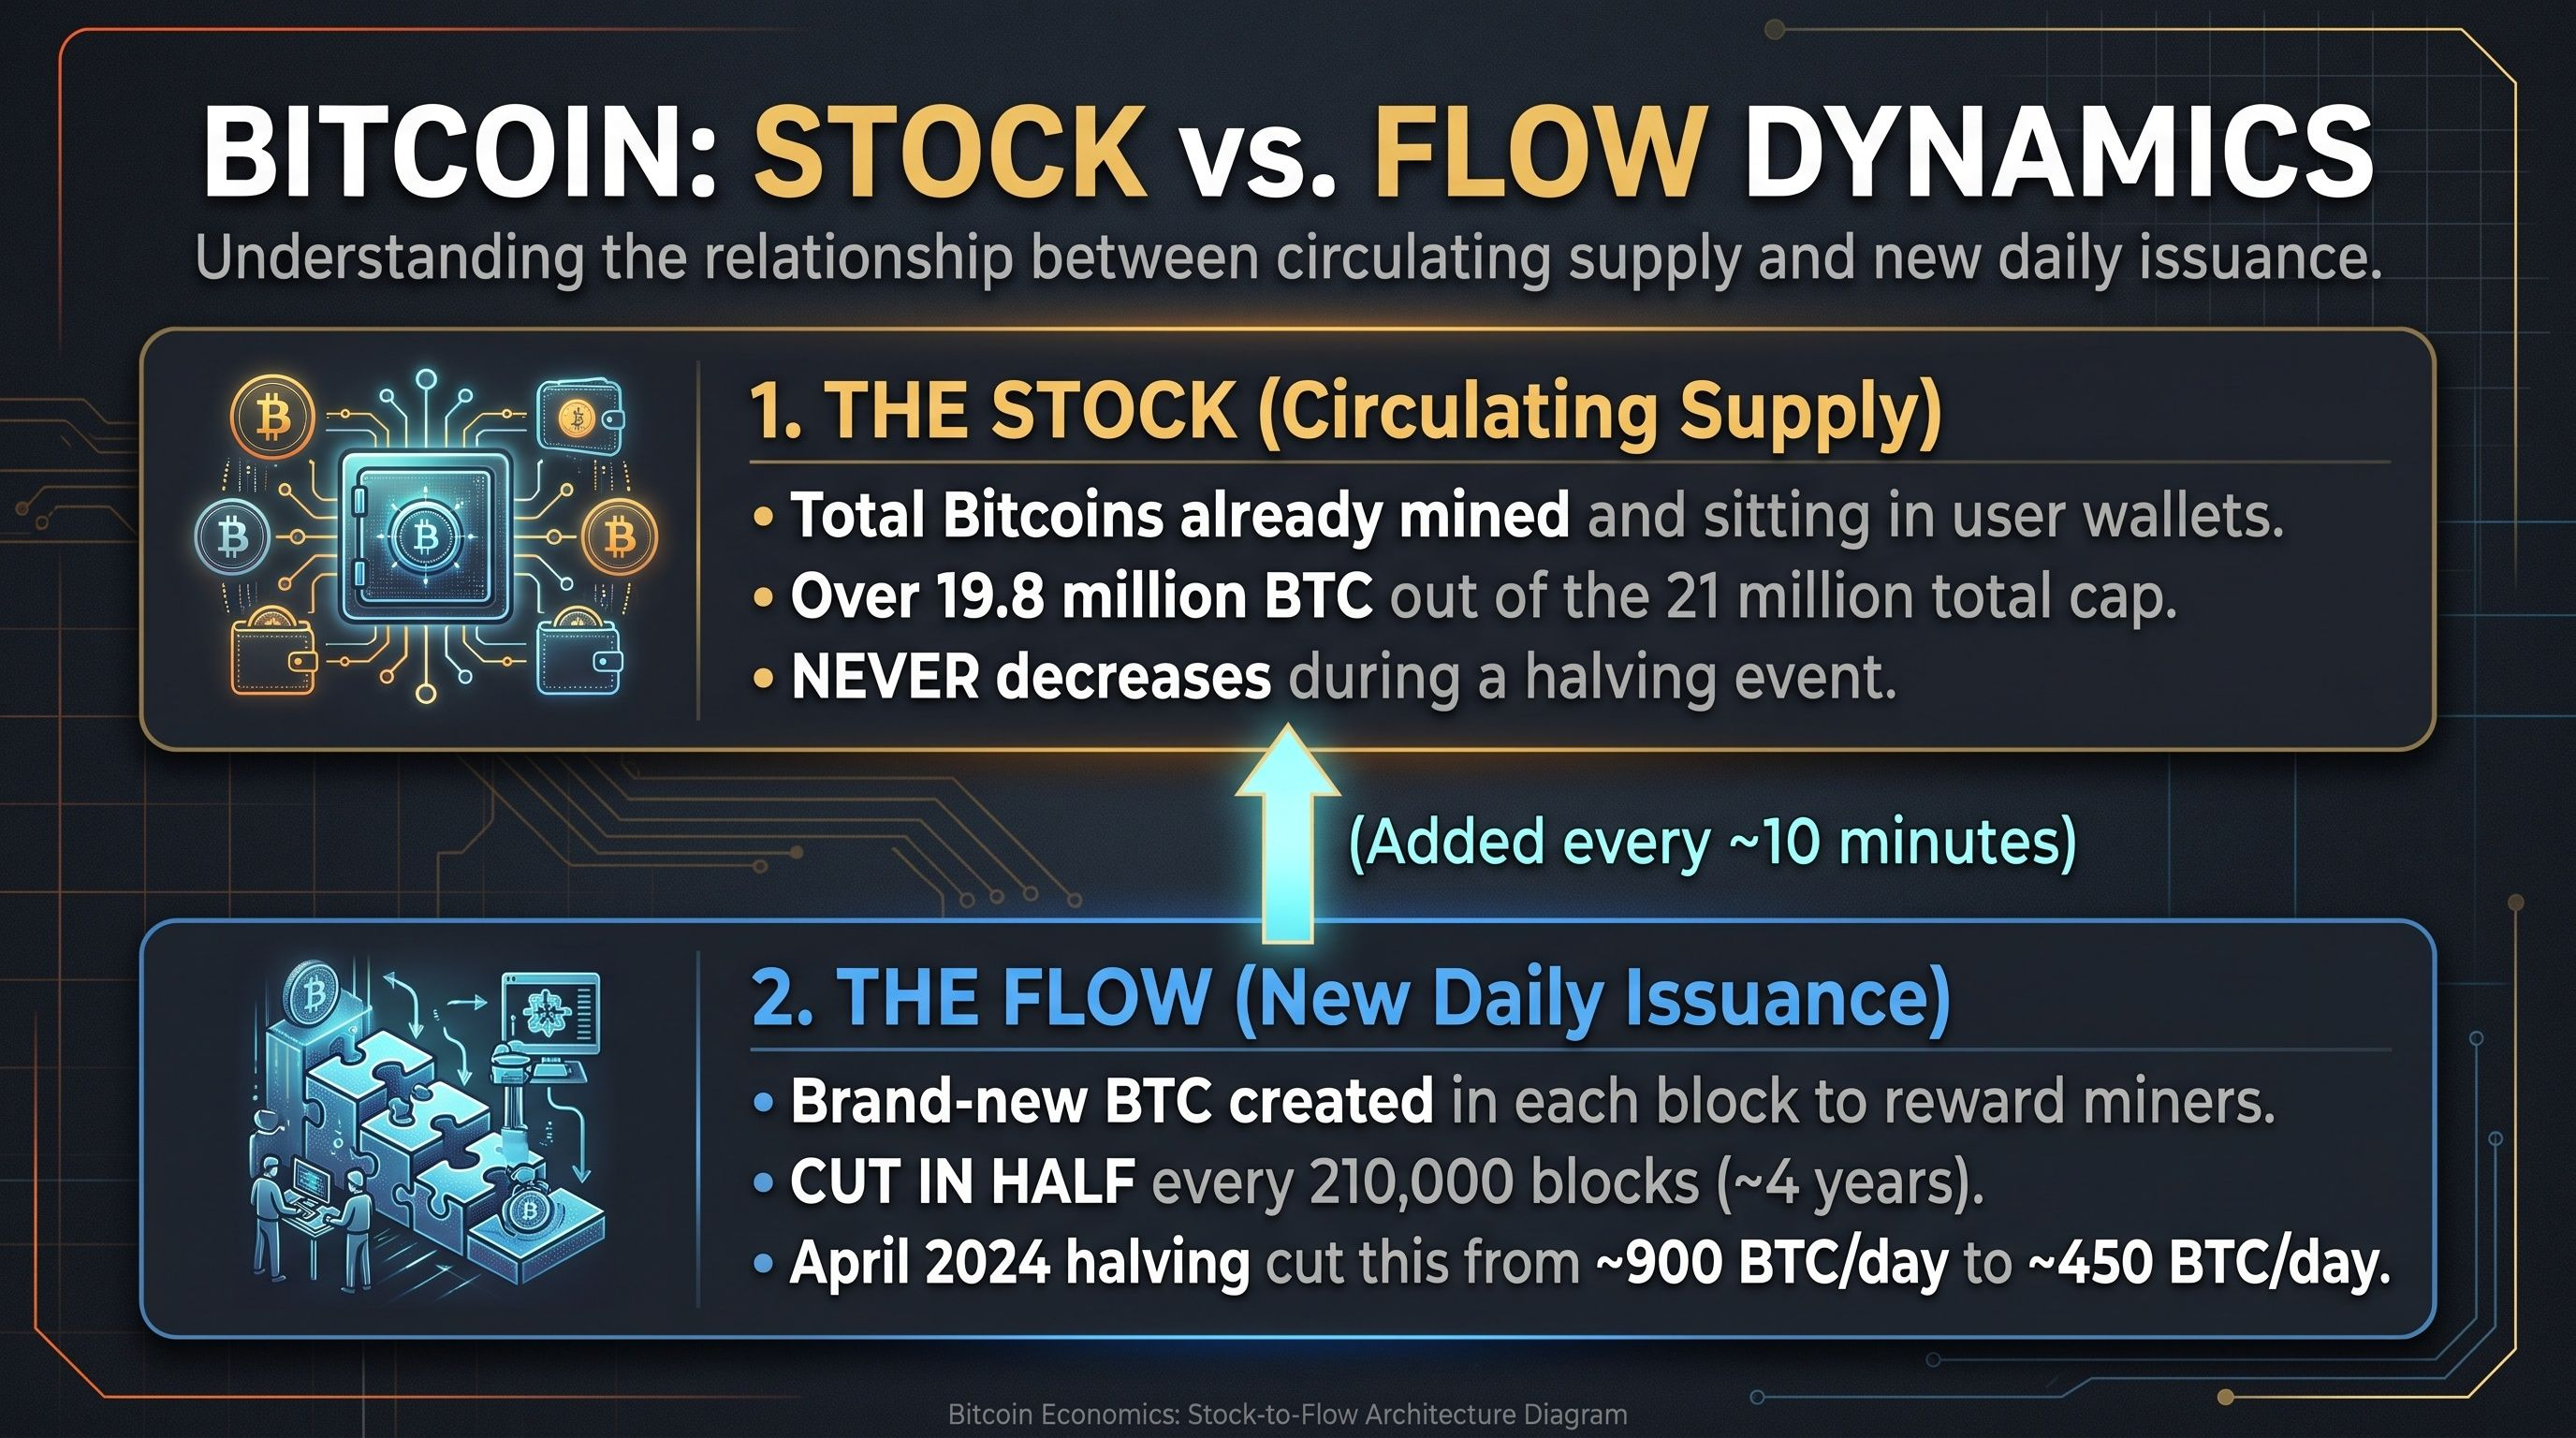
الرصيد (المعروض المتداول): هو إجمالي كمية بيتكوين التي جرى تعدينها بالفعل والموجودة في المحافظ حول العالم. دخل أكثر من 19.8 مليون عملة إلى التداول بالفعل، من أصل الحد الأقصى الثابت البالغ 21 مليونًا. ولا ينتقص التنصيف من هذا العدد ولا يقلله أبدًا.
التدفق (الإصدار الجديد): هو تدفق العملات الجديدة كليًا التي ينشئها البروتوكول ويمنحها للمعدّنين مقابل تأمين المعاملات.
يؤثر التنصيف في التدفق وحده.
قبل أبريل 2024، كان المعدّنون ينتجون نحو 900 بيتكوين جديدة يوميًا (6.25 BTC لكل كتلة). وبعد التنصيف الرابع عند الكتلة رقم 840,000، انخفضت مكافأة الكتلة إلى 3.125 BTC، فتراجع الإصدار اليومي إلى نحو 450 BTC.
كيف يخفض التنصيف معدل التضخم في بيتكوين
في التمويل التقليدي، يقيس التضخم سرعة نمو المعروض النقدي. ويمكنك حساب معدل التضخم السنوي لبيتكوين باستخدام معادلة رياضية بسيطة:
$$\text{معدل التضخم السنوي} = \left(\frac{\text{العملات الجديدة المُعدَّنة سنويًا}}{\text{إجمالي العملات المتداولة حاليًا}}\right) \times 100$$
في كل مرة تنخفض فيها مكافأة الكتلة إلى النصف، ينخفض البسط في هذه المعادلة، بينما يواصل المقام (إجمالي العملات الموجودة) الارتفاع.
لماذا يتناقص التضخم في بيتكوين، لكنها ليست انكماشية
تصف مقالات كثيرة بيتكوين خطأً بأنها «انكماشية». لكن وفقًا للتعريف الاقتصادي الدقيق:
تضخمية: ينمو المعروض النقدي بمرور الوقت.
انكماشية: يتقلص إجمالي المعروض النقدي بمرور الوقت.
متناقصة التضخم: يستمر المعروض النقدي في النمو، لكن بوتيرة تتباطأ باستمرار.
لأن عملات بيتكوين الجديدة لا تزال تُعدَّن كل 10 دقائق حتى نحو عام 2140، فإن معروض بيتكوين يتوسع من الناحية الفنية. ولذلك، فإن بيتكوين متناقصة التضخم حاليًا، إذ ينخفض معدل تضخمها تدريجيًا نحو الصفر.
بيتكوين مقابل الذهب والبنوك المركزية
لفهم مدى ندرة بيتكوين، قارن نمو معروضها بالأصول التقليدية:
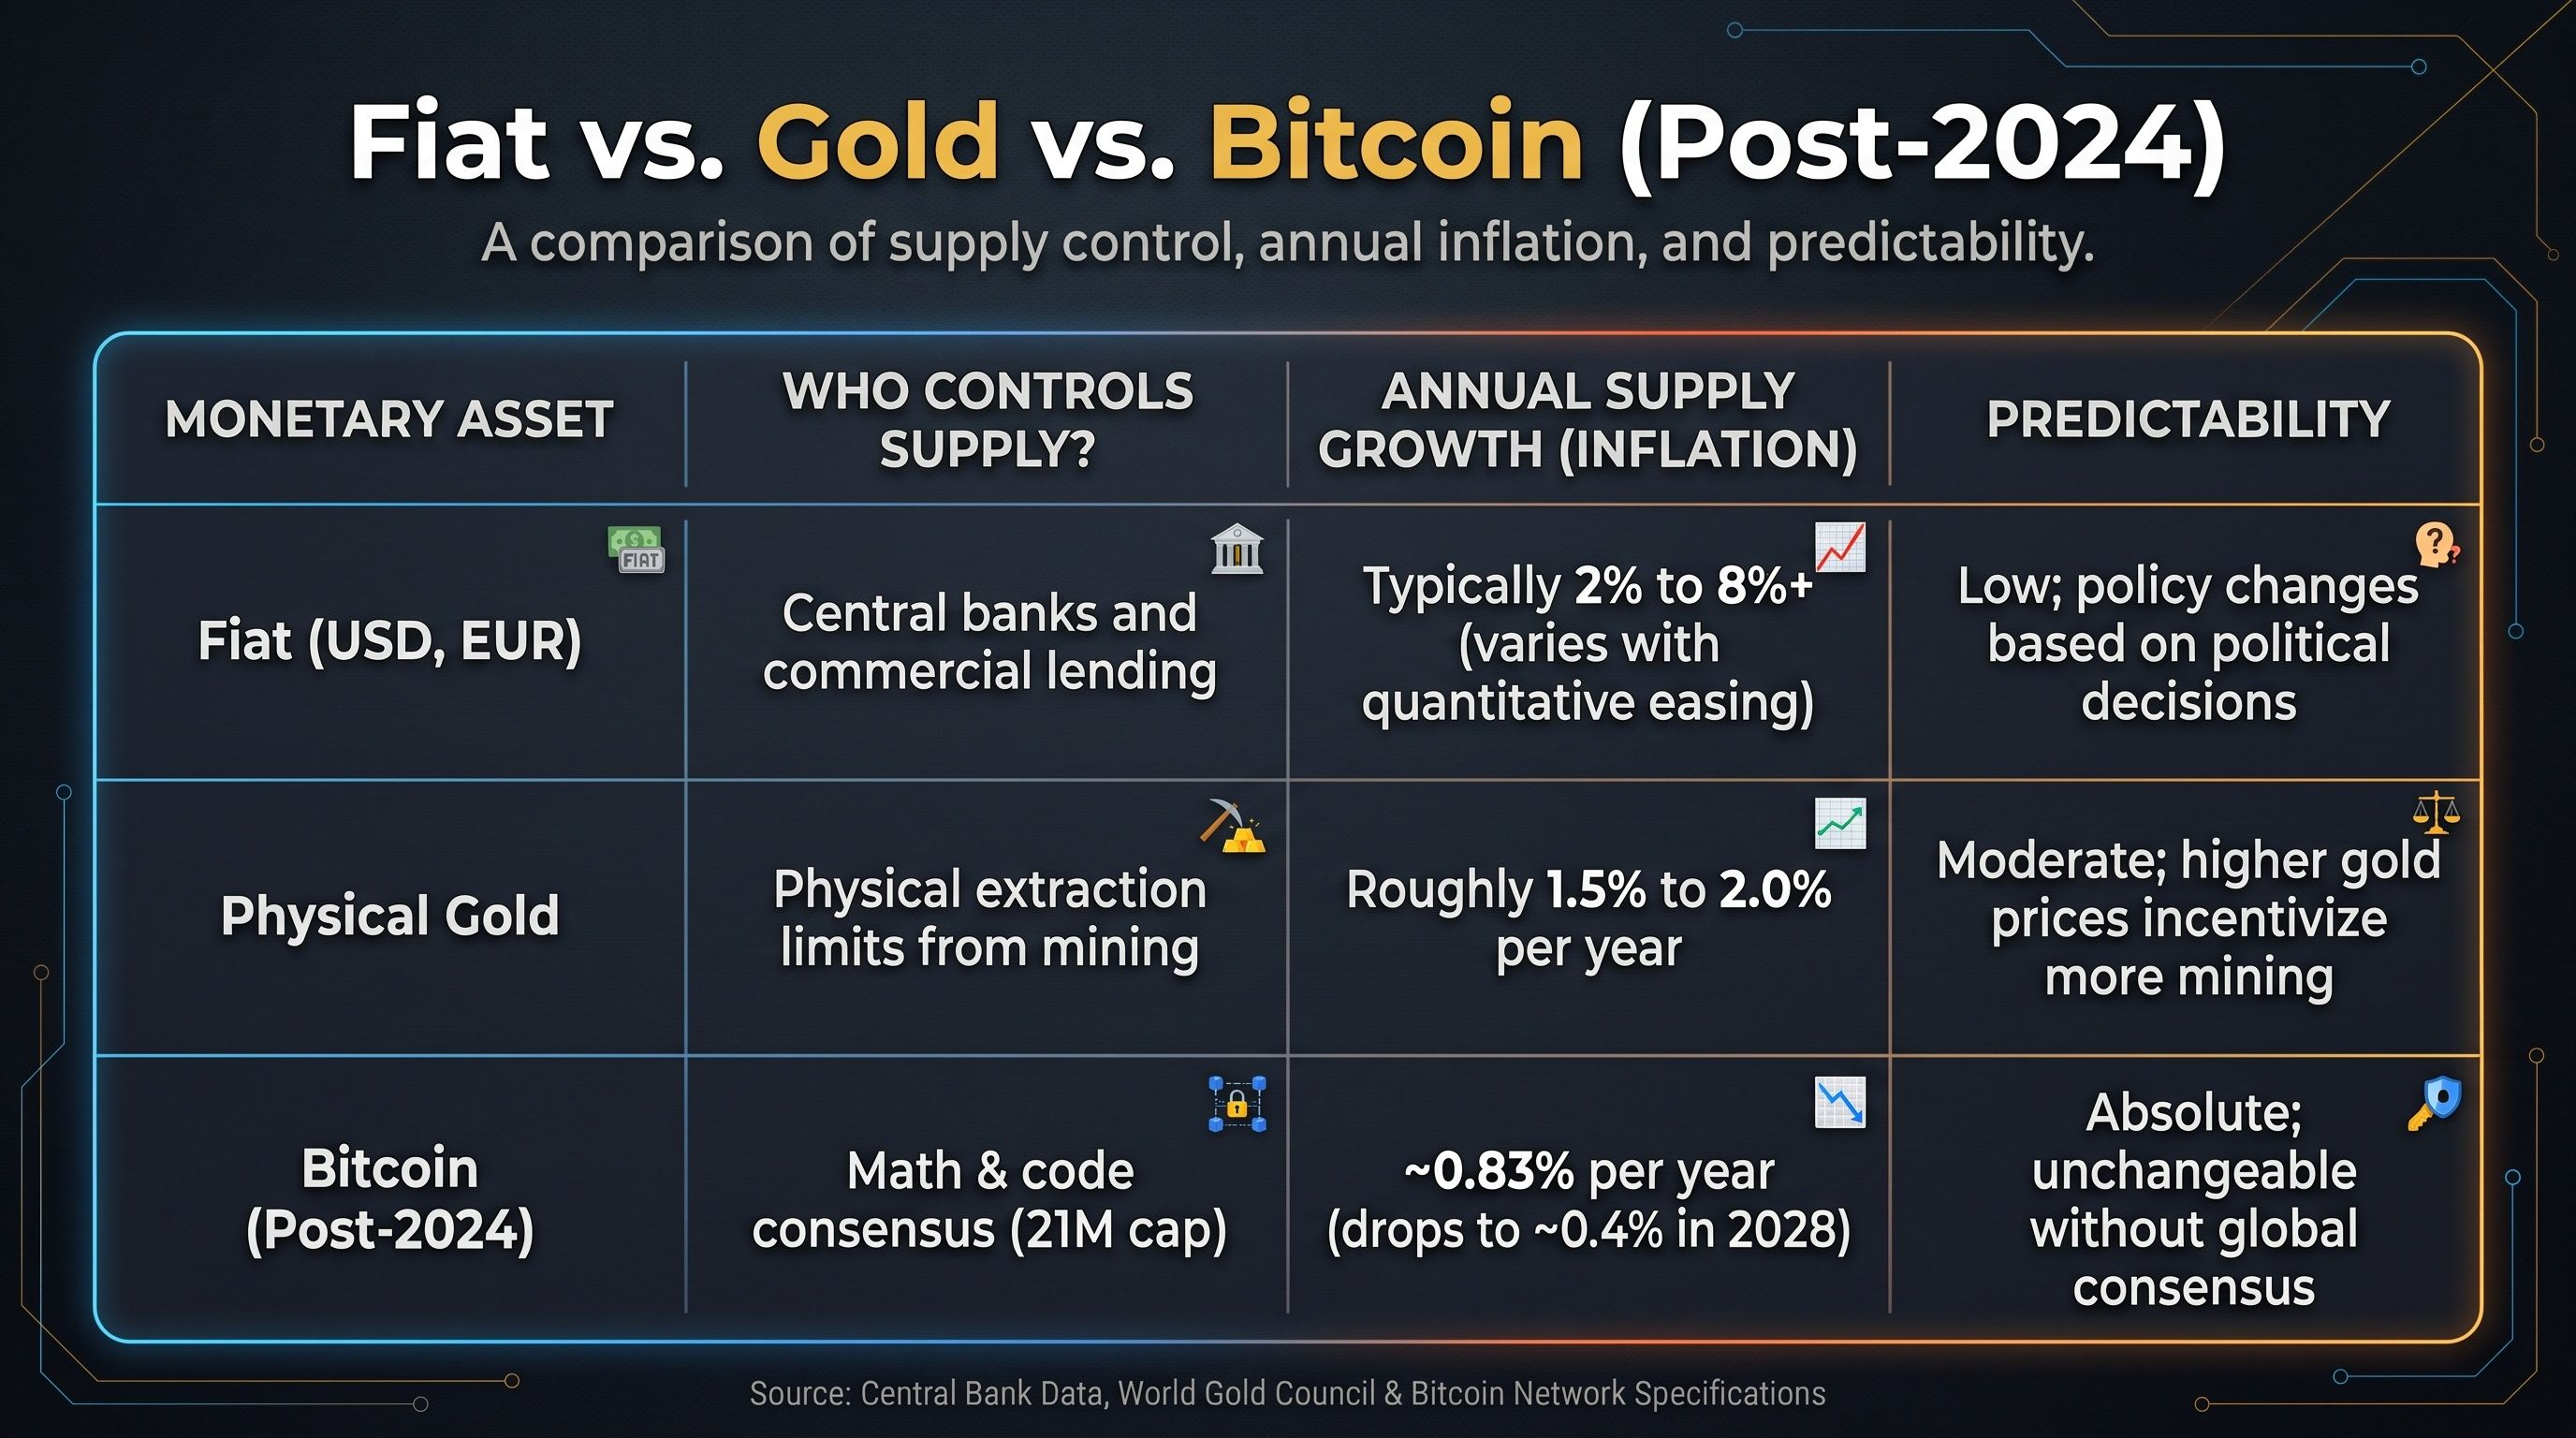
على مدى آلاف السنين، كان الذهب المادي مخزن القيمة الأبرز للبشرية، إذ لم يكن بوسع المعدّنين زيادة المعروض العالمي من الذهب إلا بنحو 1.5% إلى 2% سنويًا.
بعد التنصيف في عام 2024، انخفض معدل التضخم السنوي لمعروض بيتكوين إلى نحو 0.83%. وهذا يعني أن المعروض الجديد من بيتكوين ينمو الآن بنحو نصف معدل نمو الذهب المادي، ما يجعله رياضيًا الأصل الأندر والأكثر ندرةً على الإطلاق.
التنصيف التاريخي وتطور المعروض
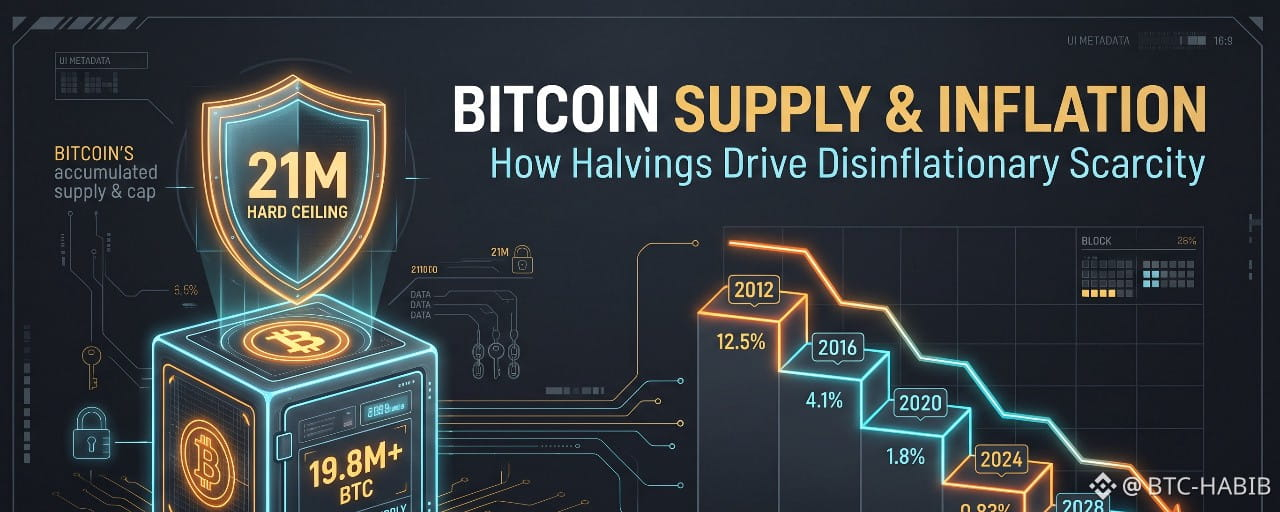
أُطلقت بيتكوين في عام 2009 بمعدل تضخم مرتفع لتوزيع العملات على نطاق واسع وتحفيز المعدّنين الأوائل على تأمين الشبكة. ومع كل دورة تمر، يصبح منحنى المعروض أكثر تسطحًا بشكل ملحوظ:
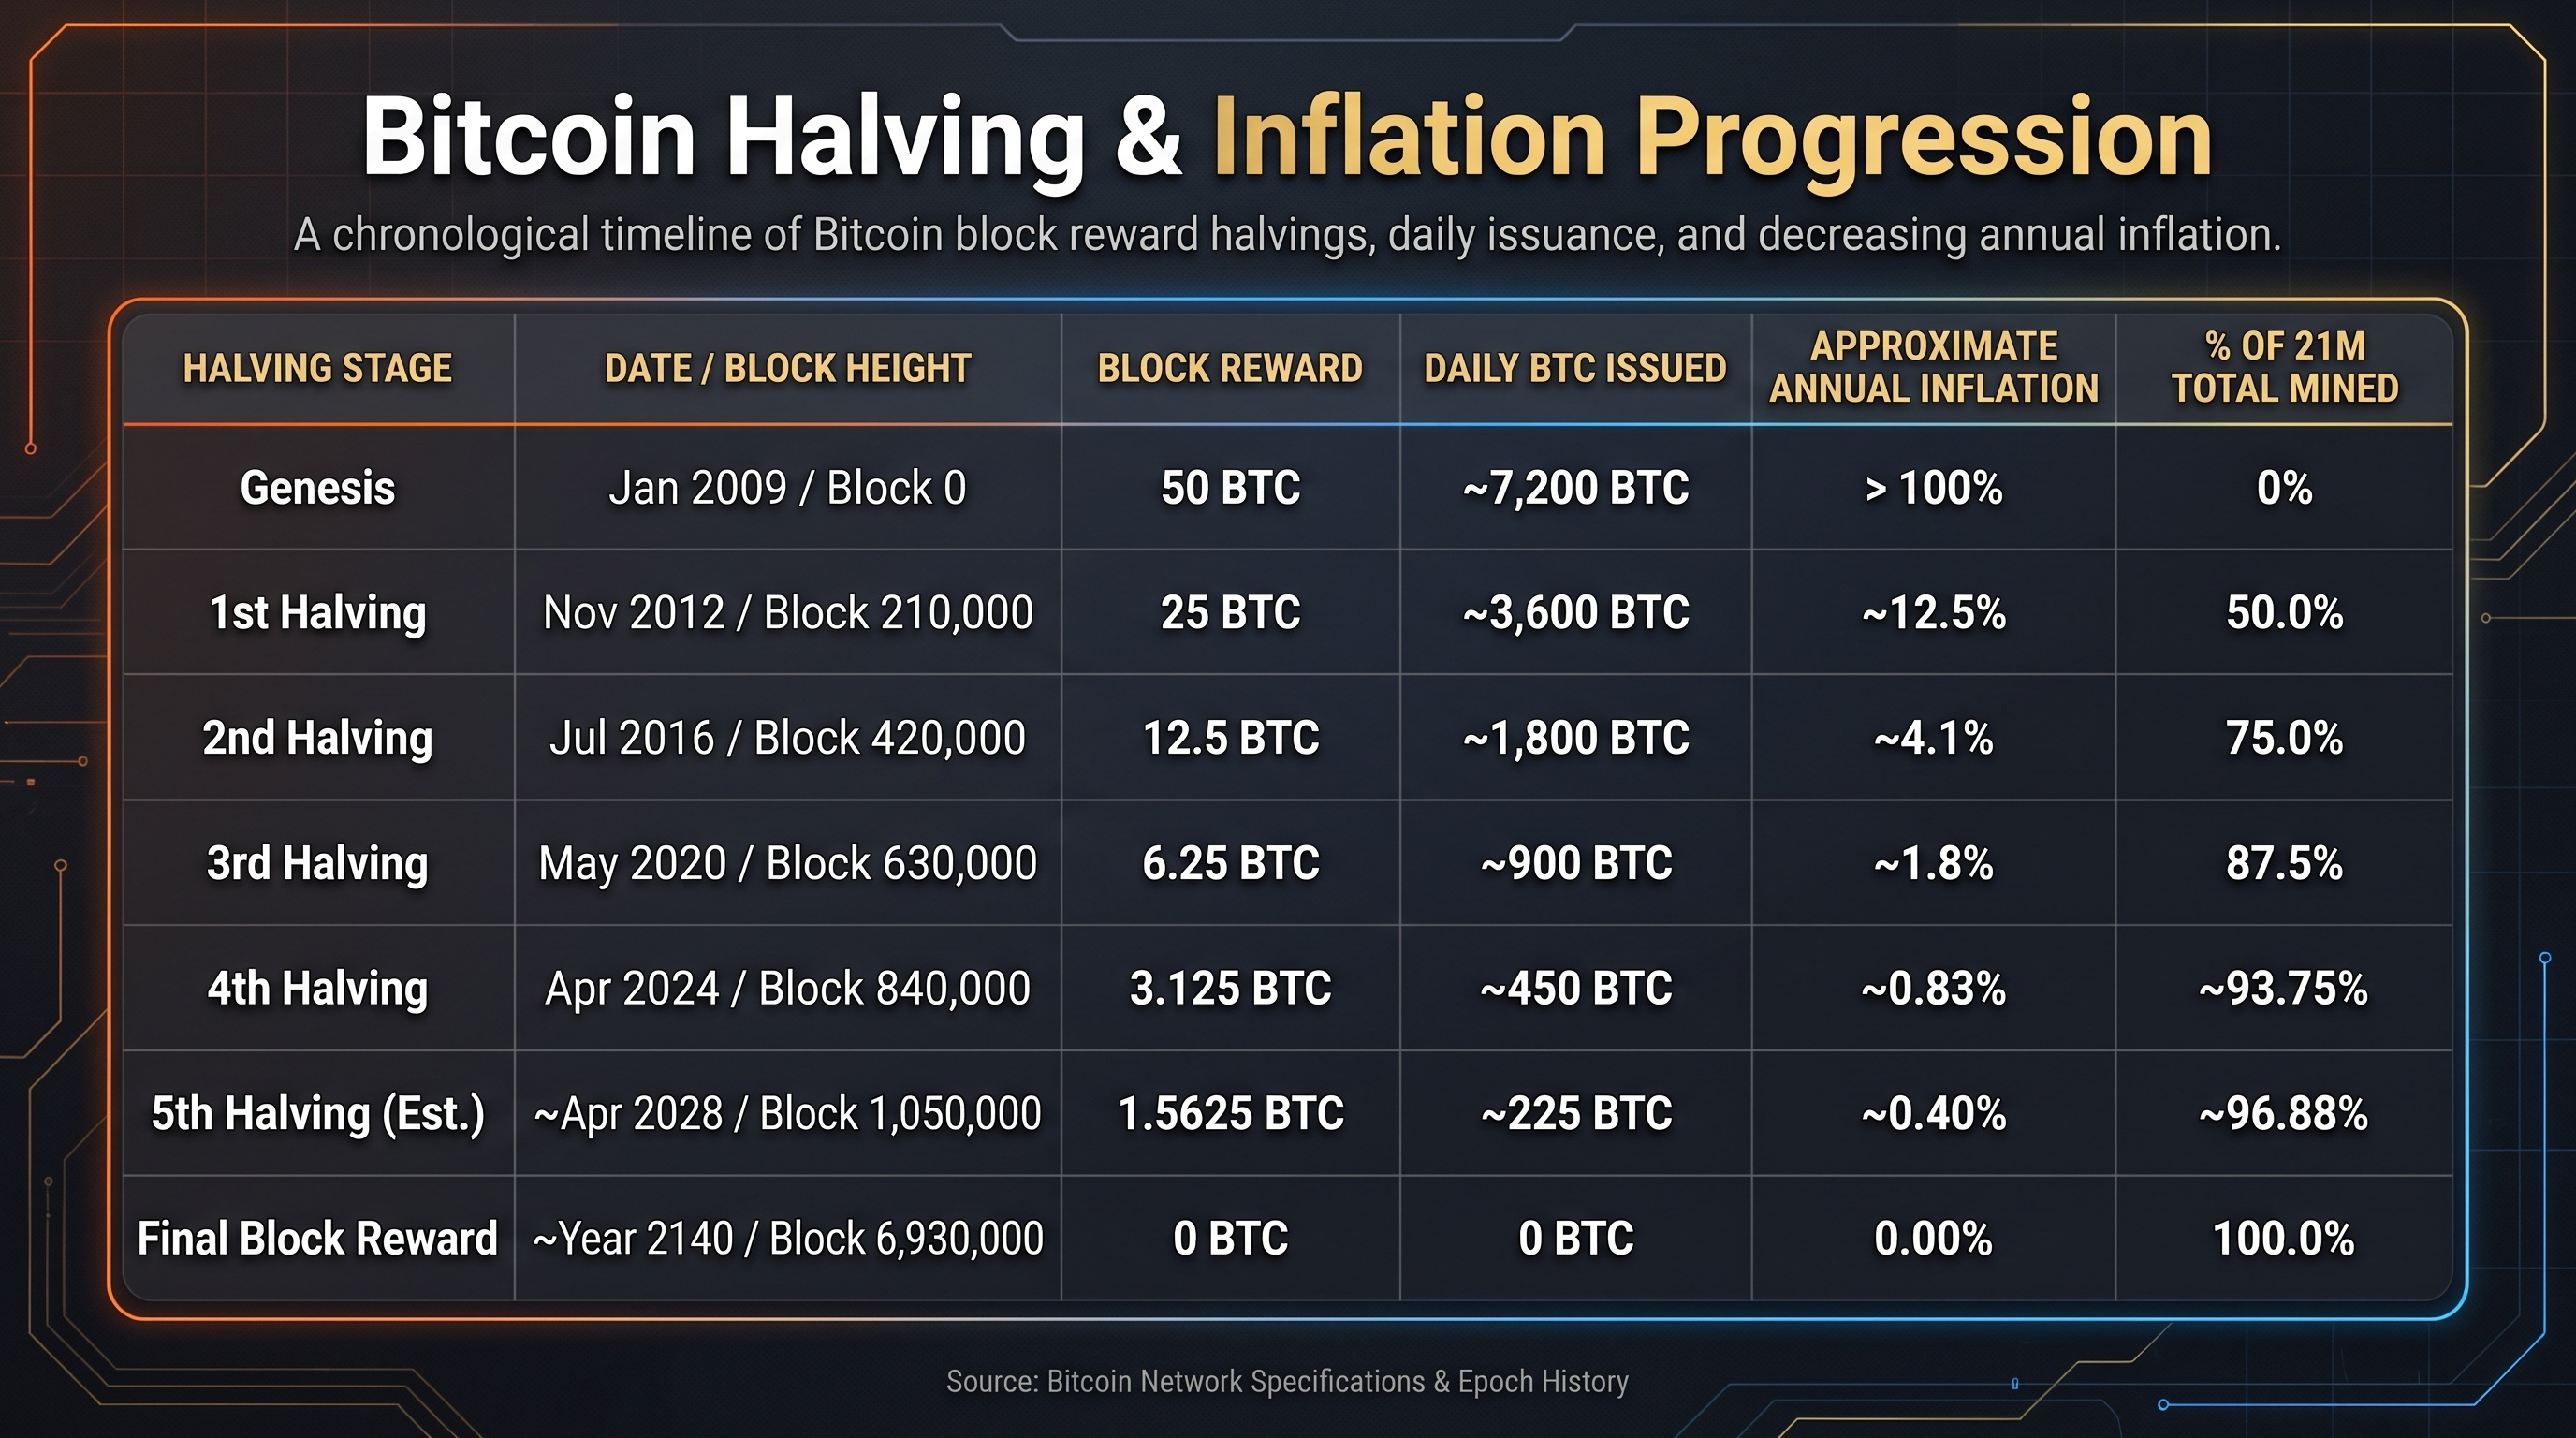
بحلول عام 2028، سيكون أكثر من 96% من إجمالي عملات بيتكوين التي ستوجد على الإطلاق متداولًا بالفعل. أما نسبة الـ4% المتبقية، فسيستغرق إصدارها تدريجيًا أكثر من قرن.
ماذا سيحدث للمعروض والتضخم بعد عام 2140؟
نحو عام 2140، سيصل مكافأة الكتلة إلى الصفر. عندها، ستنتقل بيتكوين من كونها متناقصة التضخم إلى معروض ثابت تمامًا. ولن تُنشأ أي عملات جديدة بعد ذلك.
في تلك المرحلة، قد تصبح بيتكوين انكماشية فعليًا:
يفقد الناس أحيانًا مفاتيحهم الخاصة، أو يضعون محافظهم المادية في غير مكانها، أو يرسلون العملات إلى عناوين حرق لا يمكن إنفاق ما فيها.
يقدّر باحثو البلوك تشين أن ما بين 3 و4 ملايين بيتكوين فُقدت نهائيًا منذ عام 2009.
لأن العملات المفقودة لا يمكن استعادتها أو استبدالها أبدًا، فإن المعروض المتداول الحقيقي القابل للاستخدام يتناقص بطبيعته على مدى عقود.
بعد اختفاء مكافآت الكتل، سيعتمد المعدّنون بالكامل على رسوم المعاملات التي يدفعها المستخدمون الراغبون في تضمين مدفوعاتهم في الكتلة التالية.
الأسئلة الشائعة
هل يقلل تنصيف بيتكوين من كمية بيتكوين التي أملكها؟
لا. يظل رصيد محفظتك الشخصية كما هو تمامًا. فالتنصيف لا يفعل سوى تقليل عدد عملات بيتكوين الجديدة التي تُنشأ وتُدفع للمعدّنين في الكتل المستقبلية.
لماذا لم يُصدر ساتوشي ناكاموتو جميع العملات البالغ عددها 21 مليونًا دفعة واحدة؟
لو أُصدرت العملات الـ21 مليونًا كلها في اليوم الأول، لامتلكت مجموعة صغيرة من المبدعين الأوائل كامل المعروض، ولما كان هناك حافز للمعدّنين لتأمين الشبكة في سنواتها الأولى، حين كانت عرضة للمخاطر. وقد أتاح الإصدار التدريجي توزيع بيتكوين عالميًا على مدى عقود، مع تأمين البلوك تشين.
هل يمكن للمعدّنين التصويت لزيادة الحد الأقصى البالغ 21 مليونًا؟
نظريًا، يمكن لأي شخص تغيير الشيفرة مفتوحة المصدر على حاسوبه الخاص. لكن بيتكوين تعتمد على شبكة لامركزية من مشغّلي العُقد المستقلين الذين يتحققون من المعاملات. وإذا حاول أحد المعدّنين إنشاء عملات إضافية، فسترفض كل عقدة أخرى في الشبكة الكتلة باعتبارها غير صالحة. ولأن حاملي العملات والشركات ليس لديهم حافز لتقليص قيمة ثرواتهم، فإن تغيير الحد الأقصى البالغ 21 مليونًا مستحيل تقريبًا.
الخلاصة الرئيسية
يُعد تنصيف بيتكوين صمامًا آليًا للتحكم في المعروض. فمن خلال تقليل إصدار العملات الجديدة كل أربع سنوات، يضمن أن ينخفض معدل التضخم في بيتكوين تدريجيًا نحو الصفر، ويحافظ على ندرتها الرقمية المطلقة بصرف النظر عن طلب السوق أو الضغوط الاقتصادية الخارجية.