بعد 10 سنوات من الاستثمار الدوري، اكتشفت أن أسلوب «اشترِ المزيد كلما انخفض السعر لخفض متوسط التكلفة» لم يعد يجدي تقريبًا.
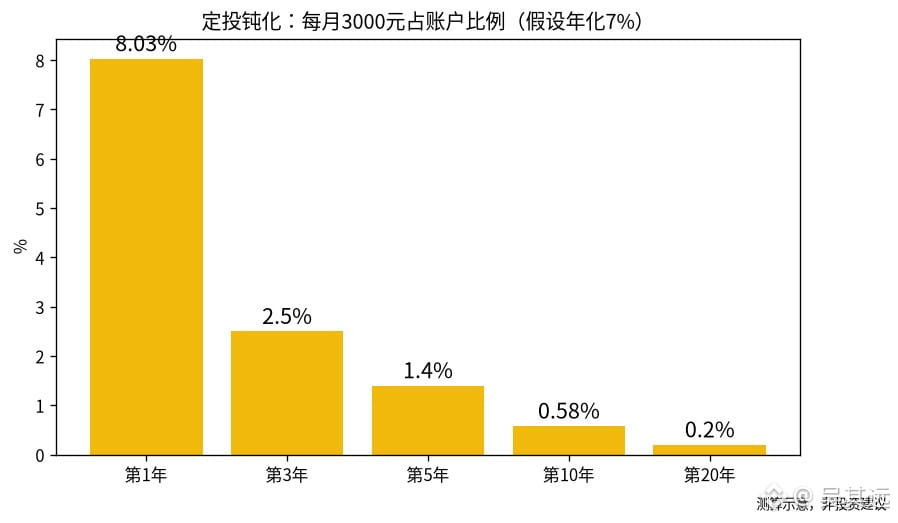
أجريتُ حسابًا افتراضيًا على أساس استثمار 3000 يوان شهريًا بعائد سنوي مركب قدره 7%، لمعرفة نسبة الأموال الجديدة التي أستثمرها كل شهر إلى رصيد الحساب:
· في السنة الأولى، تعادل أموال شهر واحد نحو 8% من رصيد الحساب؛
· في السنة الثالثة، نحو 2.5%؛
· في السنة الخامسة، نحو 1.4%؛
· في السنة العاشرة، نحو 0.58%؛
· في السنة العشرين، لا تتجاوز نحو 0.2%.
يبلغ رصيد الحساب نحو 520 ألف يوان في السنة العاشرة؛ فإذا واجهتُ تراجعًا بنسبة 20%، فسأخسر ما يزيد قليلًا على 100 ألف يوان. ولتعويض ذلك باستثمار 3000 يوان شهريًا، سأحتاج إلى 34 شهرًا. وفي السنة العشرين، يبلغ رصيد الحساب نحو 1.53 مليون يوان؛ وإذا انخفض بنسبة 20% أيضًا، فسأحتاج إلى 100 شهر للتعويض.
وهذا ما يُعرف عادةً بـ«تراجع فعالية الاستثمار الدوري». ففي السنوات الأولى، تستطيع كل دفعة جديدة خفض متوسط التكلفة بوضوح، لكن مع مرور الوقت يصبح الحساب أشبه بمركز استثماري أُنشئ دفعة واحدة، وتصبح تحركاته صعودًا وهبوطًا مرتبطة أساسًا بالأصول المتراكمة.
لذلك، أرى الآن أن ما يفيد حقًا في المراحل المتأخرة من الاستثمار الدوري هو تحديد نسبة الأسهم إلى السندات، وما إذا كان ينبغي إعادة التوازن، ومتى سأحتاج إلى المال؛ وليس اقتطاع بضع مئات إضافية هذا الشهر.
يا صاح، ما رأيك؟ هل ينبغي مواصلة الاستثمار الدوري بلا توقف في المراحل المتأخرة، أم البدء بتعديل توزيع الأصول؟ شاركوني آراءكم في التعليقات.
(هذه الحسابات افتراضية للتوضيح، ولا تمثل العائد الفعلي لأي صندوق، ولا تُعد نصيحة استثمارية.)
#定投 #基金 #الاستثمار_طويل_الأجل
أجريتُ حسابًا افتراضيًا على أساس استثمار 3000 يوان شهريًا بعائد سنوي مركب قدره 7%، لمعرفة نسبة الأموال الجديدة التي أستثمرها كل شهر إلى رصيد الحساب:
· في السنة الأولى، تعادل أموال شهر واحد نحو 8% من رصيد الحساب؛
· في السنة الثالثة، نحو 2.5%؛
· في السنة الخامسة، نحو 1.4%؛
· في السنة العاشرة، نحو 0.58%؛
· في السنة العشرين، لا تتجاوز نحو 0.2%.
يبلغ رصيد الحساب نحو 520 ألف يوان في السنة العاشرة؛ فإذا واجهتُ تراجعًا بنسبة 20%، فسأخسر ما يزيد قليلًا على 100 ألف يوان. ولتعويض ذلك باستثمار 3000 يوان شهريًا، سأحتاج إلى 34 شهرًا. وفي السنة العشرين، يبلغ رصيد الحساب نحو 1.53 مليون يوان؛ وإذا انخفض بنسبة 20% أيضًا، فسأحتاج إلى 100 شهر للتعويض.
وهذا ما يُعرف عادةً بـ«تراجع فعالية الاستثمار الدوري». ففي السنوات الأولى، تستطيع كل دفعة جديدة خفض متوسط التكلفة بوضوح، لكن مع مرور الوقت يصبح الحساب أشبه بمركز استثماري أُنشئ دفعة واحدة، وتصبح تحركاته صعودًا وهبوطًا مرتبطة أساسًا بالأصول المتراكمة.
لذلك، أرى الآن أن ما يفيد حقًا في المراحل المتأخرة من الاستثمار الدوري هو تحديد نسبة الأسهم إلى السندات، وما إذا كان ينبغي إعادة التوازن، ومتى سأحتاج إلى المال؛ وليس اقتطاع بضع مئات إضافية هذا الشهر.
يا صاح، ما رأيك؟ هل ينبغي مواصلة الاستثمار الدوري بلا توقف في المراحل المتأخرة، أم البدء بتعديل توزيع الأصول؟ شاركوني آراءكم في التعليقات.
(هذه الحسابات افتراضية للتوضيح، ولا تمثل العائد الفعلي لأي صندوق، ولا تُعد نصيحة استثمارية.)
#定投 #基金 #الاستثمار_طويل_الأجل