SNDK عند 855 دولارًا: هل تشتري عند القاع أم تمسك بسكين ساقطة؟
نتائج مالية مذهلة، وإيرادات تقفز 378% على أساس سنوي، وهامش إجمالي 85%، ومكرر ربحية لا يتجاوز 8 مرات — لكن السهم هبط 36% خلال 6 أيام، بعدما انخفض إلى النصف مرة تلو الأخرى من 2,374 دولارًا، مع تذبذب تجاوز 20% خلال 24 ساعة. فهل هذه أول قطعة دومينو في انهيار فقاعة الذكاء الاصطناعي، أم أكبر فرصة استثمارية أسيء تسعيرها في 2026؟
لنبدأ بالظاهر: الأخبار الجيدة كلها تُعامل كأنها سلبية.
في 29 أكتوبر، أعلنت الشركة إيرادات بلغت 11.03 مليار دولار، بزيادة 23% على أساس ربع سنوي و378% على أساس سنوي، وربحية للسهم بلغت 49.51 دولارًا، متجاوزة التوقعات، وهامشًا إجماليًا قدره 85.1%. وبلغت إيرادات مراكز البيانات 4.8 مليار دولار، بزيادة 61% على أساس ربع سنوي. كما أعلنت الشركة عن تجزئة السهم بنسبة 8 إلى 1 وإعادة شراء أسهم بقيمة 5 مليارات دولار.
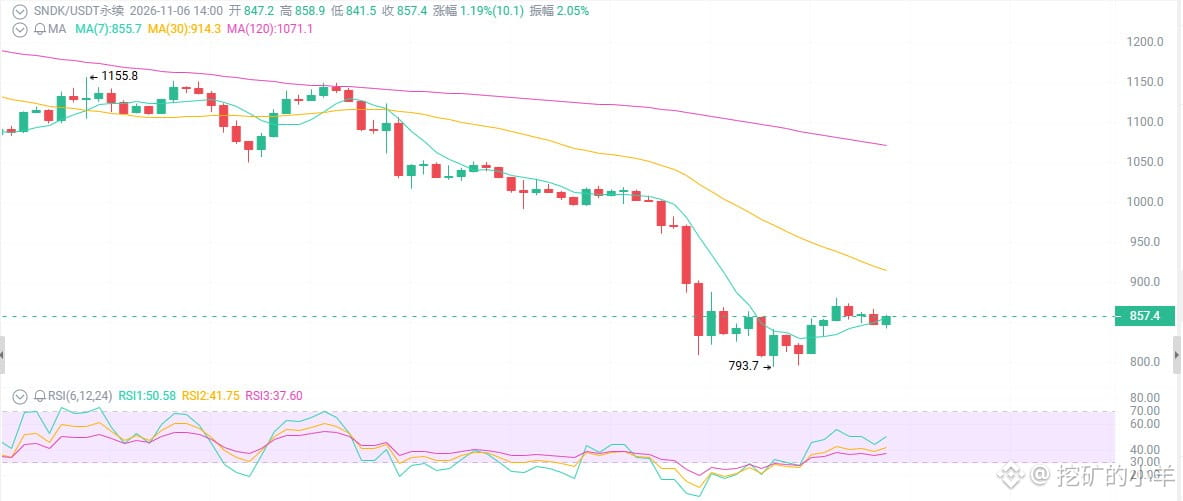
والنتيجة؟ هبط السهم مباشرةً من 1,020 إلى 794، مسجلًا تراجعًا تجاوز 36% خلال 6 جلسات تداول.
مؤشر القوة النسبية RSI في منطقة تشبع بيعي عميق، لكن زخم الهبوط لم ينفد بعد، ومستوى 800 هو خط الدفاع الأخير.
أول نقطة: كلما كانت النتائج أفضل، كان الهبوط أشد — هل بدأت تلاحظ النمط؟
الإيرادات ارتفعت 378% على أساس سنوي، والهامش الإجمالي بلغ 85%، والتدفق النقدي الحر وصل إلى 5.7 مليار دولار في ربع واحد، ولا ديون في الميزانية، والشركة تواصل إعادة شراء أسهمها. وفق هذه الأساسيات، كان يفترض أن يرتفع السهم بقوة في أي سوق طبيعي.
لكنه هبط 36%.
لماذا؟ لأن السوق يتداول على أساس رواية مفادها أن فقاعة الذكاء الاصطناعي على وشك الانفجار.
أسهم NVDA وMU وAMD تتراجع، وقطاع أشباه الموصلات والتخزين بأكمله يشهد موجة جماعية لخفض التقييمات. وSNDK ليس سوى السهم الذي وقع ضحية التدافع. خفّضت Fox Advisors تصنيف السهم، وأثار ارتفاع الدفعات المقدمة لشركة CXMT الصينية مخاوف من المنافسة — فجرى تضخيم كل الأخبار السيئة وتجاهل كل الأخبار الجيدة.
ثاني نقطة: مكرر ربحية 8 مرات — هل رأيت أصلًا محوريًا في الذكاء الاصطناعي بهذا الرخص؟
مكرر الربحية على أساس آخر 12 شهرًا TTM يبلغ 8 إلى 9 مرات، والمكرر المستقبلي أقل. قارن ذلك بنظرائه: MU وNVDA وAMD — أيٌّ منها لا يتجاوز 20 مرة؟
SNDK لاعب محوري عالمي في ذاكرة NAND الفلاشية ومحركات SSD المخصصة للمؤسسات، ولا تستطيع مراكز بيانات الذكاء الاصطناعي الاستغناء عنها. وتبلغ قيمة الالتزامات المتبقية للأداء RPO نحو 88.9 مليار دولار، مع عقود طويلة الأجل تضمن الإيرادات، ما يمنح الشركة وضوحًا عاليًا للغاية بشأن إيرادات السنوات المقبلة.
التقييم الذي يمنحه السوق للسهم الآن يفترض أن «الطلب على الذكاء الاصطناعي سينهار في العام المقبل».
ثالث نقطة: مستوى 800 دولار هو خط فاصل بين الحياة والموت، والتذبذب سيزداد قبل تجزئة السهم.
فنيًا: المتوسطات المتحركة اليومية مرتبة ترتيبًا هبوطيًا، والسعر أدنى بكثير من جميع المتوسطات الرئيسية، مع تراجع متواصل بشموع هابطة وأحجام تداول متزايدة. مؤشر القوة النسبية RSI في منطقة تشبع بيعي عميق، لكن لم يظهر تباعد واضح.
المستويات الرئيسية: نطاق 800–790 هو منطقة قاع الـ24 ساعة والقاع المسجل في بداية التداول على السهم؛ وإذا كُسر، فالمستوى التالي بين 700 و750.
9 نوفمبر هو تاريخ تسجيل تجزئة السهم، وتدخل حيز التنفيذ بعد إغلاق السوق في 19 نوفمبر، ويبدأ التداول بعد التعديل في 20 نوفمبر.
الاتجاه لا يزال هابطًا، لكن الارتداد من التشبع البيعي قد يحدث في أي وقت. ملاحقة الهبوط أو محاولة الشراء عند القاع — كلاهما كالمشي على حد السكين.
نتائج مالية مذهلة، وإيرادات تقفز 378% على أساس سنوي، وهامش إجمالي 85%، ومكرر ربحية لا يتجاوز 8 مرات — لكن السهم هبط 36% خلال 6 أيام، بعدما انخفض إلى النصف مرة تلو الأخرى من 2,374 دولارًا، مع تذبذب تجاوز 20% خلال 24 ساعة. فهل هذه أول قطعة دومينو في انهيار فقاعة الذكاء الاصطناعي، أم أكبر فرصة استثمارية أسيء تسعيرها في 2026؟
لنبدأ بالظاهر: الأخبار الجيدة كلها تُعامل كأنها سلبية.
في 29 أكتوبر، أعلنت الشركة إيرادات بلغت 11.03 مليار دولار، بزيادة 23% على أساس ربع سنوي و378% على أساس سنوي، وربحية للسهم بلغت 49.51 دولارًا، متجاوزة التوقعات، وهامشًا إجماليًا قدره 85.1%. وبلغت إيرادات مراكز البيانات 4.8 مليار دولار، بزيادة 61% على أساس ربع سنوي. كما أعلنت الشركة عن تجزئة السهم بنسبة 8 إلى 1 وإعادة شراء أسهم بقيمة 5 مليارات دولار.
والنتيجة؟ هبط السهم مباشرةً من 1,020 إلى 794، مسجلًا تراجعًا تجاوز 36% خلال 6 جلسات تداول.
مؤشر القوة النسبية RSI في منطقة تشبع بيعي عميق، لكن زخم الهبوط لم ينفد بعد، ومستوى 800 هو خط الدفاع الأخير.
أول نقطة: كلما كانت النتائج أفضل، كان الهبوط أشد — هل بدأت تلاحظ النمط؟
الإيرادات ارتفعت 378% على أساس سنوي، والهامش الإجمالي بلغ 85%، والتدفق النقدي الحر وصل إلى 5.7 مليار دولار في ربع واحد، ولا ديون في الميزانية، والشركة تواصل إعادة شراء أسهمها. وفق هذه الأساسيات، كان يفترض أن يرتفع السهم بقوة في أي سوق طبيعي.
لكنه هبط 36%.
لماذا؟ لأن السوق يتداول على أساس رواية مفادها أن فقاعة الذكاء الاصطناعي على وشك الانفجار.
أسهم NVDA وMU وAMD تتراجع، وقطاع أشباه الموصلات والتخزين بأكمله يشهد موجة جماعية لخفض التقييمات. وSNDK ليس سوى السهم الذي وقع ضحية التدافع. خفّضت Fox Advisors تصنيف السهم، وأثار ارتفاع الدفعات المقدمة لشركة CXMT الصينية مخاوف من المنافسة — فجرى تضخيم كل الأخبار السيئة وتجاهل كل الأخبار الجيدة.
ثاني نقطة: مكرر ربحية 8 مرات — هل رأيت أصلًا محوريًا في الذكاء الاصطناعي بهذا الرخص؟
مكرر الربحية على أساس آخر 12 شهرًا TTM يبلغ 8 إلى 9 مرات، والمكرر المستقبلي أقل. قارن ذلك بنظرائه: MU وNVDA وAMD — أيٌّ منها لا يتجاوز 20 مرة؟
SNDK لاعب محوري عالمي في ذاكرة NAND الفلاشية ومحركات SSD المخصصة للمؤسسات، ولا تستطيع مراكز بيانات الذكاء الاصطناعي الاستغناء عنها. وتبلغ قيمة الالتزامات المتبقية للأداء RPO نحو 88.9 مليار دولار، مع عقود طويلة الأجل تضمن الإيرادات، ما يمنح الشركة وضوحًا عاليًا للغاية بشأن إيرادات السنوات المقبلة.
التقييم الذي يمنحه السوق للسهم الآن يفترض أن «الطلب على الذكاء الاصطناعي سينهار في العام المقبل».
ثالث نقطة: مستوى 800 دولار هو خط فاصل بين الحياة والموت، والتذبذب سيزداد قبل تجزئة السهم.
فنيًا: المتوسطات المتحركة اليومية مرتبة ترتيبًا هبوطيًا، والسعر أدنى بكثير من جميع المتوسطات الرئيسية، مع تراجع متواصل بشموع هابطة وأحجام تداول متزايدة. مؤشر القوة النسبية RSI في منطقة تشبع بيعي عميق، لكن لم يظهر تباعد واضح.
المستويات الرئيسية: نطاق 800–790 هو منطقة قاع الـ24 ساعة والقاع المسجل في بداية التداول على السهم؛ وإذا كُسر، فالمستوى التالي بين 700 و750.
9 نوفمبر هو تاريخ تسجيل تجزئة السهم، وتدخل حيز التنفيذ بعد إغلاق السوق في 19 نوفمبر، ويبدأ التداول بعد التعديل في 20 نوفمبر.
الاتجاه لا يزال هابطًا، لكن الارتداد من التشبع البيعي قد يحدث في أي وقت. ملاحقة الهبوط أو محاولة الشراء عند القاع — كلاهما كالمشي على حد السكين.