$SOL هذه الجولة: اليقين يكمن في البنية التحتية، لا في «ارتفاع منظومة العملات بالكامل»
السعر الحالي لـSOL قريب من 90، بينما بلغ القمة السابقة 295، ما يعني وجود مجال للصعود بنحو 230% حتى 300. لا يستند المنطق الأساسي إلى سردية عملات الميم، بل إلى ترقية Alpenglow التي تقلّص زمن الإنهاء من 12.8 ثانية إلى 150 مللي ثانية، فتقترب تأكيدات المعاملات من الفورية، ويمكن للبورصات ووسائل الدفع وصنّاع السوق استخدام Solana فعليًا كطبقة للتسوية. ومع تدفقات الأموال إلى صناديق ETF وإدراج الأصول الحقيقية (RWA) على السلسلة، يتحول هيكل الشراء من المستثمرين الأفراد إلى تخصيص المؤسسات. وهدف 300 دولار هو في جوهره إعادة تقييم للبنية التحتية، لا إسقاطًا للمشاعر على السعر.
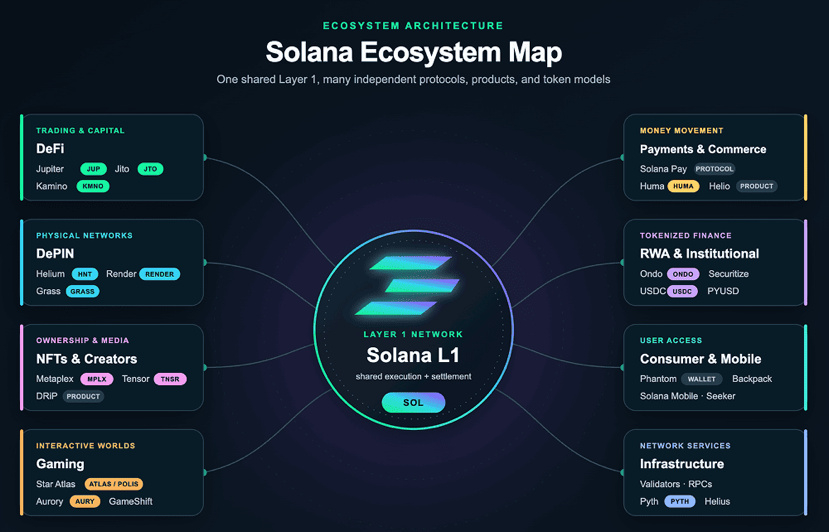
لكن يقين SOL لا يعني يقين رموز المنظومة. ومن المرجح جدًا ألا تتكرر هذه الجولة العلاقة الخطية التي سادت في الجولة السابقة: «ارتفاع SOL يعني ارتفاع رموز المنظومة كلها 5 إلى 10 أضعاف».
يمكن تقسيم المنظومة بحسب «قوة التقاط القيمة»:
RAY — الأقوى في الانضباط بشأن إعادة الشراء. تُستخدم 12% من رسوم التداول يوميًا لإعادة الشراء من السوق المفتوحة ثم الإزالة الدائمة، وقد أُزيل أكثر من 30% من المعروض المتداول. كما تدمج LaunchLab مرحلة الإطلاق داخل البروتوكول، ما يجعل مسار عودة الرسوم هو الأقصر. وأدلة الانكماش هي الأقوى. لكن الخطر يكمن في اعتماد حجم التداول على رواج منصات الإطلاق.
JUP — تحول جوهري في جانب العرض. في فبراير 2026، أوقفت DAO صافي الإصدارات الجديدة، فتحول الوضع من إصدار مستمر إلى تجميد المعروض؛ وتُخصّص 50% من الإيرادات على السلسلة لإعادة الشراء عبر Litterbox بوصفها احتياطيًا استراتيجيًا، لا للحرق المباشر. المنطق حقيقي، لكن التقاط القيمة يمر عبر طبقة وسيطة.
MET — الأساسيات تتحسن، لكن الرمز لم يواكبها. بلغت رسوم سبتمبر 31.43 مليون دولار، أي قرابة ضعف الشهر السابق، وتعالج DLMM Pro مشكلة حقيقية. لكن إعادة الشراء تخضع للتقدير: حدثت في الربع الأول ولم تحدث في الربع الثاني، كما أنها غير مرتبطة تلقائيًا بالإيرادات، لذا تظل حساسية الرمز لنمو المنصة ضعيفة.
PUMP — خُفّضت إعادة الشراء إلى النصف. في أبريل، خُفّضت نسبة إعادة الشراء من صافي الإيرادات من 100% إلى 50%. وحتى إعادة الشراء بنسبة 100% سابقًا لم تدعم استمرار السعر فوق تقييم الإصدار. يفتقر الرمز إلى استخدامات ملزمة خارج الحوكمة، وتشتد المنافسة في قطاع عملات الميم، وتتقلص ميزته الهامشية.
لا يوجد سوى معيار واحد لاختيار الاستثمارات الصغيرة: هل إعادة الشراء تلقائية؟ وهل يمكن التحقق من الانكماش؟ وهل يحتاج البروتوكول نفسه إلى الرمز؟ وفقًا لهذا المعيار، يبدو RAY الخيار الأقوى، يليه JUP؛ أما MET فيحتاج إلى انتظار تحول إعادة الشراء من قرار تقديري إلى آلية تلقائية كي يشهد تغيرًا جوهريًا؛ ويتوقف PUMP على احتمال عودة دورة عملات الميم — وهو رهان منخفض اليقين.
السعر الحالي لـSOL قريب من 90، بينما بلغ القمة السابقة 295، ما يعني وجود مجال للصعود بنحو 230% حتى 300. لا يستند المنطق الأساسي إلى سردية عملات الميم، بل إلى ترقية Alpenglow التي تقلّص زمن الإنهاء من 12.8 ثانية إلى 150 مللي ثانية، فتقترب تأكيدات المعاملات من الفورية، ويمكن للبورصات ووسائل الدفع وصنّاع السوق استخدام Solana فعليًا كطبقة للتسوية. ومع تدفقات الأموال إلى صناديق ETF وإدراج الأصول الحقيقية (RWA) على السلسلة، يتحول هيكل الشراء من المستثمرين الأفراد إلى تخصيص المؤسسات. وهدف 300 دولار هو في جوهره إعادة تقييم للبنية التحتية، لا إسقاطًا للمشاعر على السعر.
لكن يقين SOL لا يعني يقين رموز المنظومة. ومن المرجح جدًا ألا تتكرر هذه الجولة العلاقة الخطية التي سادت في الجولة السابقة: «ارتفاع SOL يعني ارتفاع رموز المنظومة كلها 5 إلى 10 أضعاف».
يمكن تقسيم المنظومة بحسب «قوة التقاط القيمة»:
RAY — الأقوى في الانضباط بشأن إعادة الشراء. تُستخدم 12% من رسوم التداول يوميًا لإعادة الشراء من السوق المفتوحة ثم الإزالة الدائمة، وقد أُزيل أكثر من 30% من المعروض المتداول. كما تدمج LaunchLab مرحلة الإطلاق داخل البروتوكول، ما يجعل مسار عودة الرسوم هو الأقصر. وأدلة الانكماش هي الأقوى. لكن الخطر يكمن في اعتماد حجم التداول على رواج منصات الإطلاق.
JUP — تحول جوهري في جانب العرض. في فبراير 2026، أوقفت DAO صافي الإصدارات الجديدة، فتحول الوضع من إصدار مستمر إلى تجميد المعروض؛ وتُخصّص 50% من الإيرادات على السلسلة لإعادة الشراء عبر Litterbox بوصفها احتياطيًا استراتيجيًا، لا للحرق المباشر. المنطق حقيقي، لكن التقاط القيمة يمر عبر طبقة وسيطة.
MET — الأساسيات تتحسن، لكن الرمز لم يواكبها. بلغت رسوم سبتمبر 31.43 مليون دولار، أي قرابة ضعف الشهر السابق، وتعالج DLMM Pro مشكلة حقيقية. لكن إعادة الشراء تخضع للتقدير: حدثت في الربع الأول ولم تحدث في الربع الثاني، كما أنها غير مرتبطة تلقائيًا بالإيرادات، لذا تظل حساسية الرمز لنمو المنصة ضعيفة.
PUMP — خُفّضت إعادة الشراء إلى النصف. في أبريل، خُفّضت نسبة إعادة الشراء من صافي الإيرادات من 100% إلى 50%. وحتى إعادة الشراء بنسبة 100% سابقًا لم تدعم استمرار السعر فوق تقييم الإصدار. يفتقر الرمز إلى استخدامات ملزمة خارج الحوكمة، وتشتد المنافسة في قطاع عملات الميم، وتتقلص ميزته الهامشية.
لا يوجد سوى معيار واحد لاختيار الاستثمارات الصغيرة: هل إعادة الشراء تلقائية؟ وهل يمكن التحقق من الانكماش؟ وهل يحتاج البروتوكول نفسه إلى الرمز؟ وفقًا لهذا المعيار، يبدو RAY الخيار الأقوى، يليه JUP؛ أما MET فيحتاج إلى انتظار تحول إعادة الشراء من قرار تقديري إلى آلية تلقائية كي يشهد تغيرًا جوهريًا؛ ويتوقف PUMP على احتمال عودة دورة عملات الميم — وهو رهان منخفض اليقين.