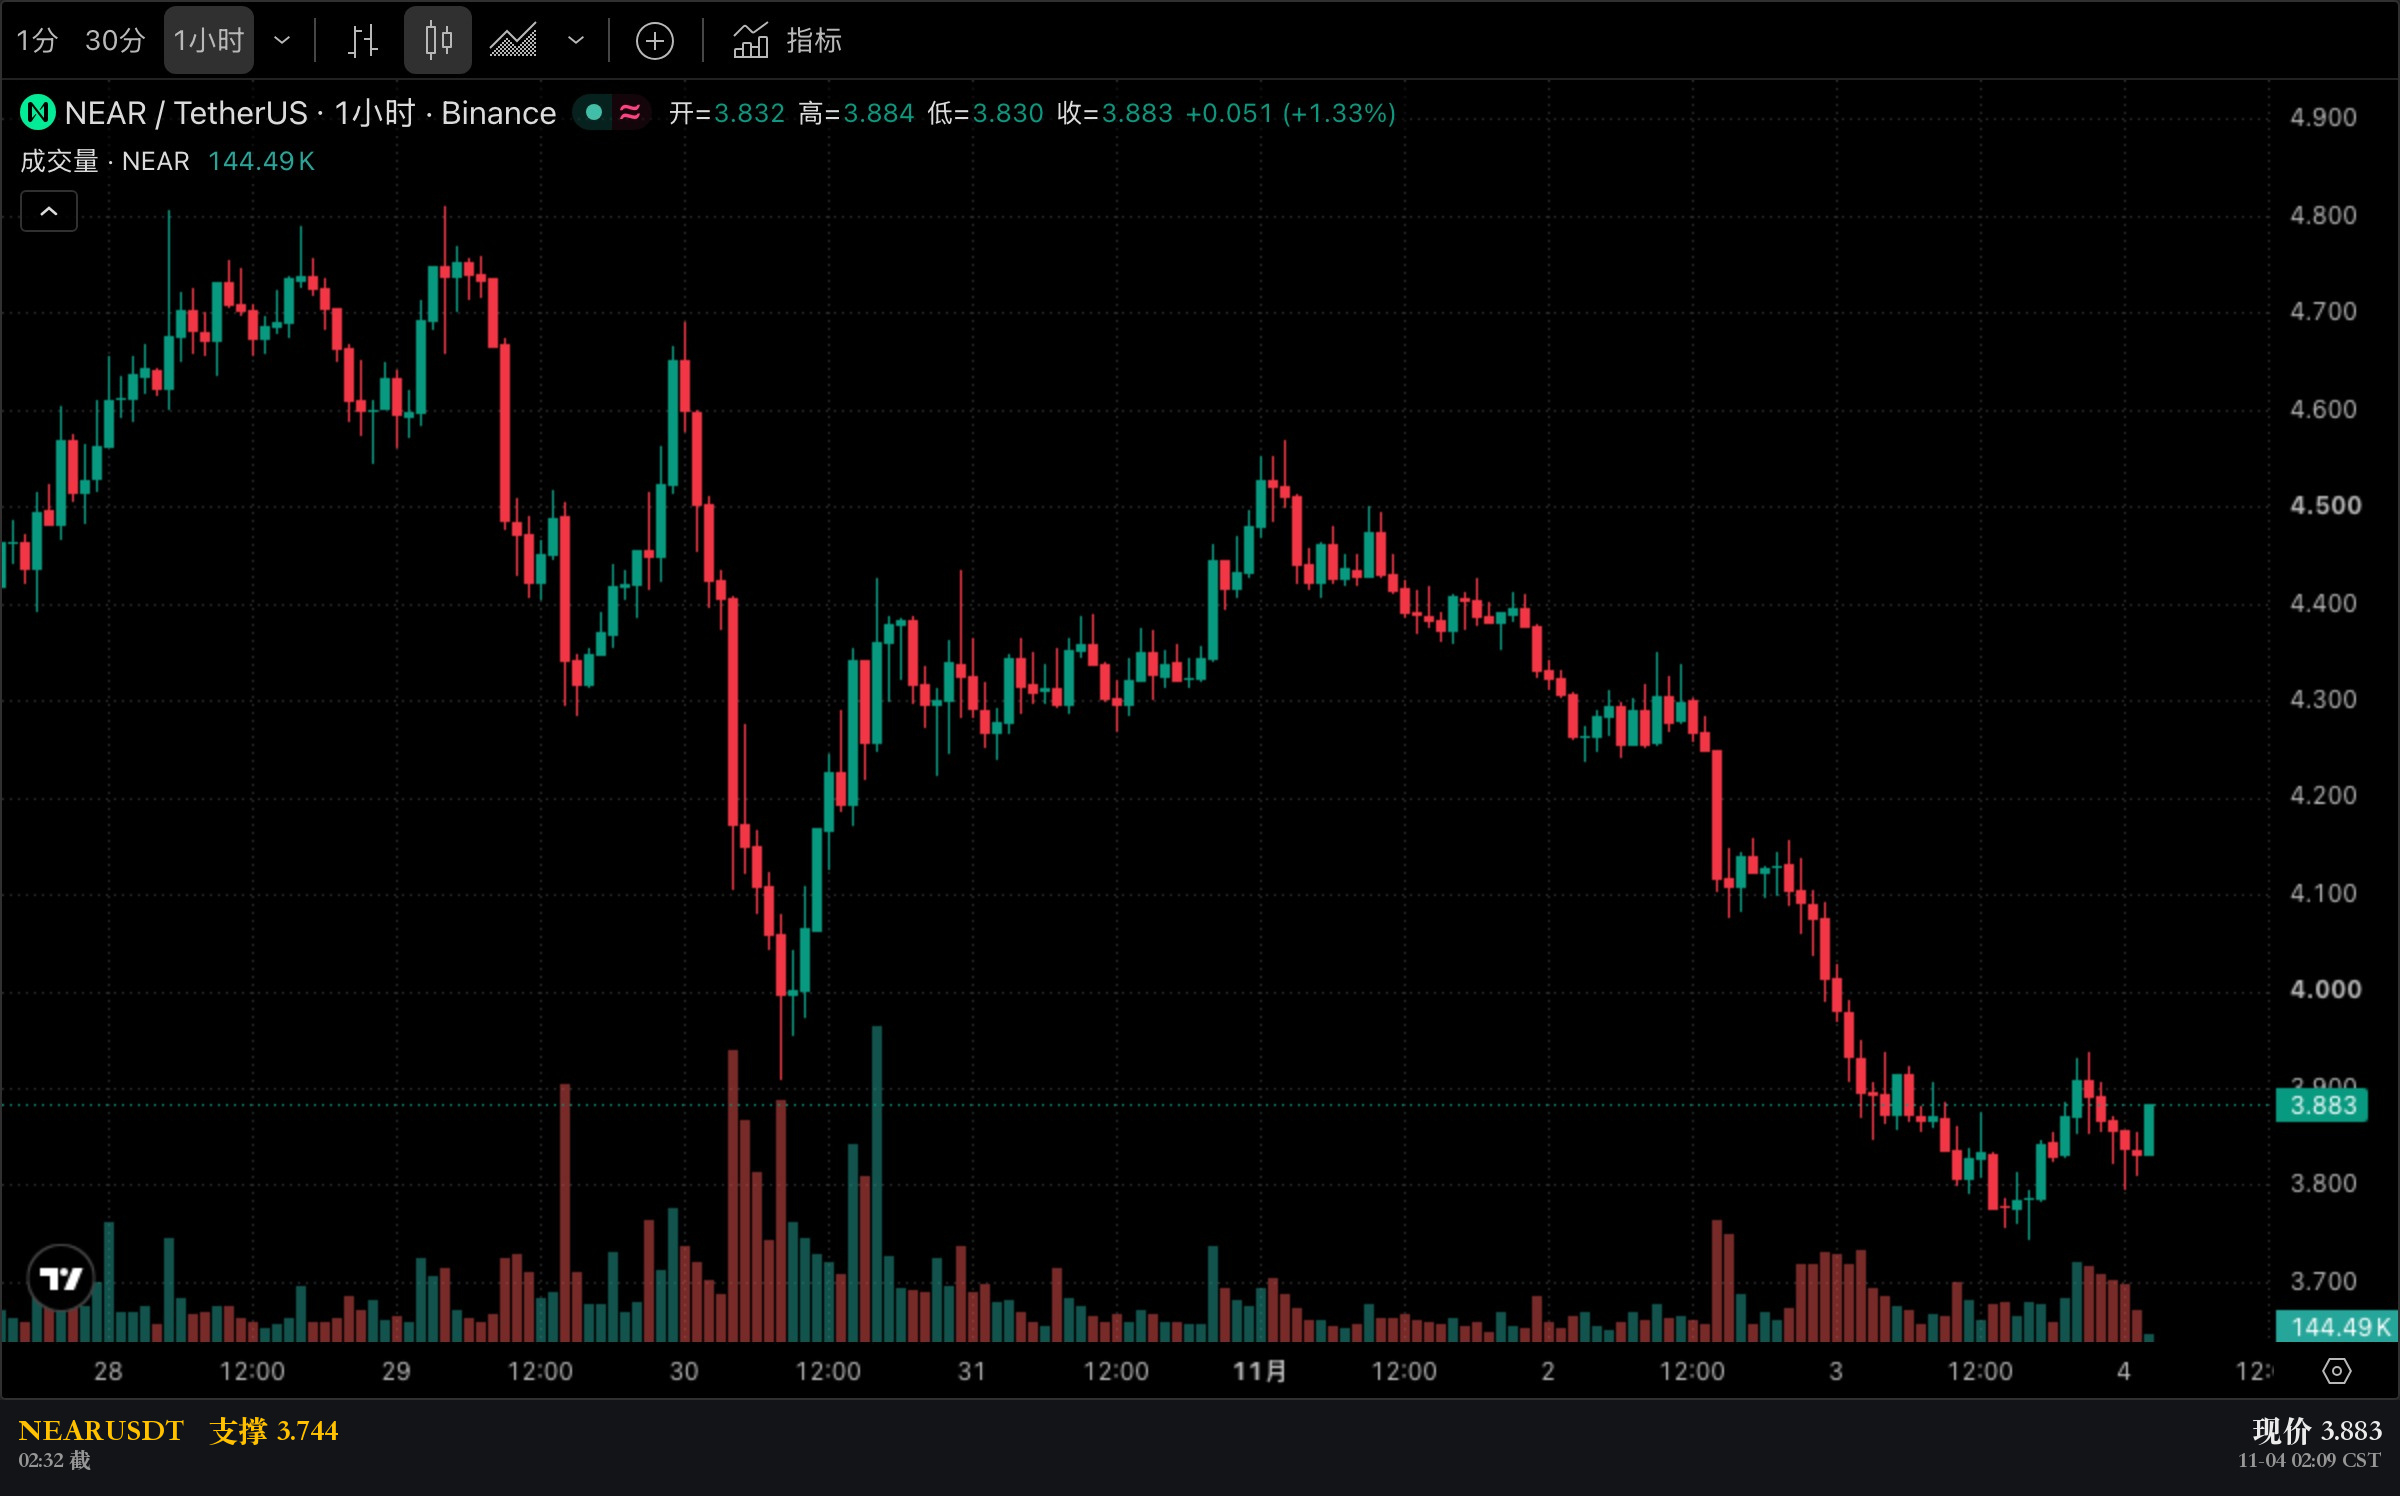
خفض الإصدار الجديد لـ NEAR من 2.5% إلى 1.6%. ويذكر المقترح نفسه أن المستفيد الحقيقي هو الـ57.3% الذين لا يشاركون في الرهن.
سيحصل المشاركون في الرهن أولاً على أموال أقل. فالإصدار الجديد هو في الأساس الأجر الذي يُدفع لهم.
رقم المقترح HSP-029، قُدّم في 10-07، وحالته مُعتمدة. ينخفض الحد الأقصى السنوي للإصدار الجديد إلى 1.6%، ويُوزّع الخفض تدريجياً على 24 شهراً، بنحو 3.75 نقطة أساس شهرياً.
خفض الأجر هذا يجعل عائد الرهن الإجمالي يهبط من 4.80% إلى 3.93%، ثم إلى 3.07% في السنة الثانية.
إذا رهنت 1000 عملة $NEAR ، فستحصل بعد عامين على 20 عملة أقل مما كنت ستحصل عليه سابقاً، أي أقل بنسبة 2%.
ينبغي أن يرتفع سعر العملة بنقطتين مئويتين إضافيتين لمجرد التعادل. أما غير المشاركين في الرهن، فلا يتحملون كلفة التحوّط هذه، بل يستفيدون فحسب من انخفاض المعروض.
سيقل الإصدار بمقدار 11.8 مليون عملة خلال عامين، وبمقدار 66.1 مليون عملة خلال ستة أعوام، ليصبح المعروض أقل بنسبة 4.36% من مستواه الحالي.
هذا المسار تدريجي، وليس خفضاً دفعة واحدة. ويكتمل على مدى عامين، مع تنفيذ نصفه فقط في السنة الأولى.
ما يتغير هو سقف الإصدار الجديد، لا حرق العملات المتداولة بالفعل. ينخفض المعروض بسبب إصدار عملات أقل، لا بسبب حرق المزيد منها.
لذلك، فهذا ليس مقترحاً يعود بالنفع على الجميع، بل ينقل العوائد من المشاركين في الرهن إلى حاملي العملات.
كما يذكر المقترح كلفته صراحةً. فمن بين 405 مجمعات رهن، يفقد 24 منها جدواها الاقتصادية عند معدل الفائدة المستهدف.
سلكت Solana المسار نفسه في 8-28، عبر SGP-0002، بدعم من 67.001% من المشاركين في الرهن.
اختارت NEAR خفضاً أقل عمقاً: 36% مقابل 62%، مقابل خفض أكبر للمعروض على مدى ستة أعوام: 4.36% مقابل 2.60%.
يبقي هذا المقترح معدل NEAR عند 3.07%، بينما يبلغ في Solana 2.25%. خفض الإصدار الجديد متساوٍ في الحالتين، لكن إحداهما تخفضه بعمق أكبر، والأخرى تُبقي هامشاً أوسع.
بُني نموذج المقترح على كتل الشبكة الرئيسية بتاريخ 9-22، واستخدم السعر الحالي البالغ 4.30 دولار.
كل تقديرات «العملات التي لن تُصدر» محسوبة على أساس هذا السعر؛ فإذا تحرك سعر العملة، تغيرت قيمتها المحسوبة بالدولار.
انخفاض الإصدار لا يعني ارتفاع السعر. فإذا لم يتغير الطلب، فإن انخفاض المعروض يعني أن الهبوط سيكون أبطأ فحسب.
وهناك نقطة أخرى لا أستطيع إثباتها: هل يمكن للتوزيع التدريجي بمعدل 3.75 نقطة أساس شهرياً أن يتجنب عمليات فك الرهن الجماعية عندما ينخفض عائد الرهن عن مستوى معين؟
العملات التي جرى توفيرها لم تختفِ، بل انتقلت إلى جيوب أخرى.
ما يخسره المشاركون في الرهن هو جزء من الإصدار الجديد، وما يكسبه حاملو العملات هو مزيد من الندرة؛ وهذان الحسابان وجهان لجدول واحد.
إذا كان المستفيدون الصافيون من مقترح ما هم نصف المشاركين الذين لا يرهنون عملاتهم، فهل ينبغي أن يُحتسب التصويت بالعملات أم بالأشخاص؟
المقترح ومعاييره من gov.near.org/t/42644، HSP-029، قُدّم في 2026-10-07.
المعايير ومعدلات الفائدة هي القيم المحددة في المقترح، ولا تتغير بتغير السعر.
ما سبق تجميع للبيانات العامة وتحليل شخصي، ولا يشكل نصيحة استثمارية.
سيحصل المشاركون في الرهن أولاً على أموال أقل. فالإصدار الجديد هو في الأساس الأجر الذي يُدفع لهم.
رقم المقترح HSP-029، قُدّم في 10-07، وحالته مُعتمدة. ينخفض الحد الأقصى السنوي للإصدار الجديد إلى 1.6%، ويُوزّع الخفض تدريجياً على 24 شهراً، بنحو 3.75 نقطة أساس شهرياً.
خفض الأجر هذا يجعل عائد الرهن الإجمالي يهبط من 4.80% إلى 3.93%، ثم إلى 3.07% في السنة الثانية.
إذا رهنت 1000 عملة $NEAR ، فستحصل بعد عامين على 20 عملة أقل مما كنت ستحصل عليه سابقاً، أي أقل بنسبة 2%.
ينبغي أن يرتفع سعر العملة بنقطتين مئويتين إضافيتين لمجرد التعادل. أما غير المشاركين في الرهن، فلا يتحملون كلفة التحوّط هذه، بل يستفيدون فحسب من انخفاض المعروض.
سيقل الإصدار بمقدار 11.8 مليون عملة خلال عامين، وبمقدار 66.1 مليون عملة خلال ستة أعوام، ليصبح المعروض أقل بنسبة 4.36% من مستواه الحالي.
هذا المسار تدريجي، وليس خفضاً دفعة واحدة. ويكتمل على مدى عامين، مع تنفيذ نصفه فقط في السنة الأولى.
ما يتغير هو سقف الإصدار الجديد، لا حرق العملات المتداولة بالفعل. ينخفض المعروض بسبب إصدار عملات أقل، لا بسبب حرق المزيد منها.
لذلك، فهذا ليس مقترحاً يعود بالنفع على الجميع، بل ينقل العوائد من المشاركين في الرهن إلى حاملي العملات.
كما يذكر المقترح كلفته صراحةً. فمن بين 405 مجمعات رهن، يفقد 24 منها جدواها الاقتصادية عند معدل الفائدة المستهدف.
سلكت Solana المسار نفسه في 8-28، عبر SGP-0002، بدعم من 67.001% من المشاركين في الرهن.
اختارت NEAR خفضاً أقل عمقاً: 36% مقابل 62%، مقابل خفض أكبر للمعروض على مدى ستة أعوام: 4.36% مقابل 2.60%.
يبقي هذا المقترح معدل NEAR عند 3.07%، بينما يبلغ في Solana 2.25%. خفض الإصدار الجديد متساوٍ في الحالتين، لكن إحداهما تخفضه بعمق أكبر، والأخرى تُبقي هامشاً أوسع.
بُني نموذج المقترح على كتل الشبكة الرئيسية بتاريخ 9-22، واستخدم السعر الحالي البالغ 4.30 دولار.
كل تقديرات «العملات التي لن تُصدر» محسوبة على أساس هذا السعر؛ فإذا تحرك سعر العملة، تغيرت قيمتها المحسوبة بالدولار.
انخفاض الإصدار لا يعني ارتفاع السعر. فإذا لم يتغير الطلب، فإن انخفاض المعروض يعني أن الهبوط سيكون أبطأ فحسب.
وهناك نقطة أخرى لا أستطيع إثباتها: هل يمكن للتوزيع التدريجي بمعدل 3.75 نقطة أساس شهرياً أن يتجنب عمليات فك الرهن الجماعية عندما ينخفض عائد الرهن عن مستوى معين؟
العملات التي جرى توفيرها لم تختفِ، بل انتقلت إلى جيوب أخرى.
ما يخسره المشاركون في الرهن هو جزء من الإصدار الجديد، وما يكسبه حاملو العملات هو مزيد من الندرة؛ وهذان الحسابان وجهان لجدول واحد.
إذا كان المستفيدون الصافيون من مقترح ما هم نصف المشاركين الذين لا يرهنون عملاتهم، فهل ينبغي أن يُحتسب التصويت بالعملات أم بالأشخاص؟
المقترح ومعاييره من gov.near.org/t/42644، HSP-029، قُدّم في 2026-10-07.
المعايير ومعدلات الفائدة هي القيم المحددة في المقترح، ولا تتغير بتغير السعر.
ما سبق تجميع للبيانات العامة وتحليل شخصي، ولا يشكل نصيحة استثمارية.