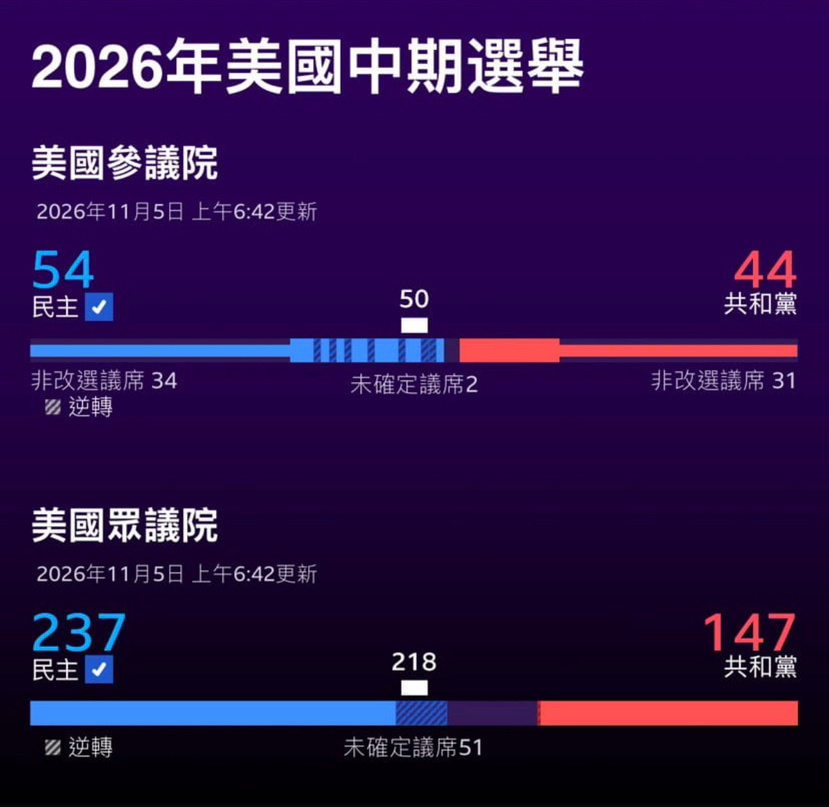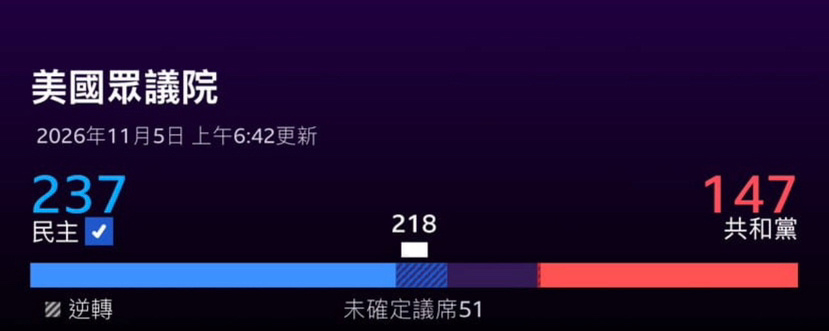
في 3 نوفمبر 2026، يوم التصويت في انتخابات التجديد النصفي الأمريكية. وبعد يومين، اتضحت ملامح النتيجة: اكتسح الديمقراطيون الكونغرس، فانتزعوا السيطرة على مجلسي الشيوخ والنواب، وشكّلوا قوة موازنة كبيرة لحكومة ترامب. كانت النتيجة «متوقعة» في استطلاعات الرأي وأسواق التنبؤ، لكن اكتساحها دفع الأسواق إلى إعادة تسعير كل شيء، من تنظيم الذكاء الاصطناعي إلى الإنفاق العسكري.
في 4 نوفمبر (الأربعاء) بتوقيت الساحل الشرقي للولايات المتحدة، قدّم أداء السوق في أول يوم تداول بعد الانتخابات أوضح إجابة: ارتفع مؤشر ستاندرد آند بورز 500 بنسبة 1.6% عند الإغلاق، وصعد ناسداك بنسبة 1.4%، وقفز مؤشر مورنينغستار للسوق الأمريكية بنسبة 1.5%؛ ومع انقشاع الضبابية، ارتفعت مؤشرات الأسهم جماعيًا
ما الذي راهن عليه السوق قبل الانتخابات؟
في الواقع، كان السوق قد أدلى بصوته منذ وقت طويل بأموال حقيقية. وحتى 27 أكتوبر، بلغ تقدير منصة التنبؤ Kalshi الخاضعة لرقابة لجنة تداول السلع الآجلة (CFTC) لاحتمال فوز الديمقراطيين بمجلس النواب 91%، فيما ارتفع تقدير فوزهم بمجلس الشيوخ إلى 65%–67%، وبلغت الاحتمالات الضمنية لـ«موجة زرقاء» (اكتساح الديمقراطيين) نحو 64%–65%؛ واقترب حجم تداول العقود المرتبطة بانتخابات التجديد النصفي على منصة Kalshi من 1.1 مليار دولار. أما تقرير JPMorgan البحثي الصادر في أواخر سبتمبر، فسجّل أن أسواق التنبؤ قدّرت آنذاك احتمال اكتساح الديمقراطيين بنحو 62%، وخلص بوضوح إلى أنه حتى في حال فوز الديمقراطيين، فإن غياب أغلبية الثلثين يجعل الجمود التشريعي داعمًا لسوق الأسهم وفقًا للتاريخ، وأوصى بـ«الشراء عند التراجعات المرتبطة بالانتخابات».
تستند هذه التقديرات إلى قاعدتين راسختين: أولًا، يكاد يكون من المحتم أن يخسر حزب الرئيس مقاعد في انتخابات التجديد النصفي؛ فمنذ الحرب الأهلية، لم تقع سوى ثلاثة استثناءات، في أعوام 1934 و1998 و2002. وفي ذلك الوقت، كان تأييد ترامب قد هبط إلى 37%، وهو الأدنى بين الرؤساء الذين دخلوا انتخابات التجديد النصفي منذ 1990. ثانيًا، تُظهر البيانات التاريخية أن متوسط عائد مؤشر S&P 500 في سنوات انتخابات التجديد النصفي يقل بنحو 5 نقاط مئوية عن السنوات الأخرى، لكن متوسط مكاسبه في السنة التالية لانتهاء الانتخابات يبلغ 15.4%—بصرف النظر عمن يحكم، إذ لا يعود ذلك إلا إلى انحسار الضجيج السياسي وعودة السوق إلى أرباح الشركات والأساسيات الاقتصادية. بعبارة أخرى، ما «يتطلع» إليه السوق حقًا لم يكن يومًا مجرد فوز حزب بعينه، بل نهاية حالة عدم اليقين.
يوم التداول الأول: تباين حاد وسط ارتفاعات واسعة
لم تكن تحركات السوق يوم الأربعاء على وتيرة واحدة، بل شهدت تباينًا حادًا اتبع منطق «ما الذي سيفعله الكونغرس الجديد؟»، كاشفةً عن القضايا الخمس التي تشغل السوق أكثر من غيرها في العامين المقبلين.
أولًا، تراجع عوائد سندات الخزانة وضعف الدولار—ترقبًا للانضباط المالي. ارتفعت أسعار سندات الخزانة الأمريكية وتراجعت عوائدها، وضعف الدولار أمام العملات الرئيسية، فيما تلقت السلع الأولية مثل الذهب دعمًا. ويعني انقسام الحكومة تراجع احتمالات التحفيز المالي واسع النطاق وتمديد التخفيضات الضريبية، وانحسار توقعات اتساع العجز، ما يخفف الضغوط على أسعار الفائدة طويلة الأجل—وهذا تطبيق نموذجي للمقولة التقليدية إن «الجمود يصب في مصلحة الأسهم».
ثانيًا، تراجع حاد لأسهم الذكاء الاصطناعي ومراكز البيانات—ترقبًا لتشديد الرقابة. كان هذا أوضح تحركات اليوم: أغلقت Tesla على انخفاض 3.3%، وتراجعت SpaceX بنسبة 3.0%، وهبط سهمَا CoreWeave وIren، وهما من أسهم الحوسبة السحابية الناشئة، بأكثر من 9%، وانخفض Nebius بنسبة 6.7%، فيما تراجعت أسهم Nvidia وIntel بأكثر من 3%. وأشار محللو Goldman Sachs إلى أن عددًا من الديمقراطيين الفائزين أعلنوا بوضوح جعل تشديد الرقابة على مراكز البيانات محورًا لبرامجهم الانتخابية. وتوقّعوا أن يفرض حكام ديمقراطيون في ولايات تكساس وجورجيا وميشيغان وقفًا مشروطًا لمراكز البيانات، وأن تؤدي تشريعات ذات صلة إلى إلغاء بعض الإعفاءات الضريبية وتشديد القواعد البيئية وقواعد المياه والكهرباء—علمًا أن هذه الولايات الثلاث تمثل 45% من الطاقة الاستيعابية المخطط لها لمراكز البيانات في الولايات المتحدة. ولخّص كيت ريس، استراتيجي الاستثمار في Quilter، الأمر بدقة: لطالما كان الذكاء الاصطناعي محركًا هائلًا للاقتصاد الأمريكي، وأي كبح لتطوره قد يضغط على مكابح النمو، وهذا القطاع «سيشعر بالضغط». وما يقلق السوق هو أن الرواية التي دعمت تقييمات الأسهم الأمريكية خلال العام الماضي، أي الإنفاق الرأسمالي على الذكاء الاصطناعي، تنتقل من «بلا حدود» إلى «سياج مكهرب».
ثالثًا، هبوط أسعار النفط 8.7%—ترقبًا لخفض التصعيد في الحرب. تراجعت العقود الآجلة لخام برنت 8.7% إلى 94.42 دولارًا للبرميل، وهبطت معها أسهم الدفاع الأوروبية: انخفض سهم BAE Systems المدرج في لندن 3.3%، وBabcock بنسبة 1.7%، وشركة Thales الفرنسية بنسبة 2.3%، وشركة Leonardo الإيطالية بنسبة 1%. والمنطق هو أن الكونغرس الجديد يملك سلطة تخصيص الأموال، وقد يراجع النفقات العسكرية الإضافية التي تطلبها الحكومة للحرب على إيران، ويدفع نحو حل دبلوماسي. وترى المحللة السويسرية إيبك أوزكالديسكايا أن أسعار النفط قد تواصل التراجع إذا ظهرت لاحقًا مفاوضات موثوقة وضمانات لأمن الملاحة في مضيق هرمز. لكن أندرو جاكسون من Vontobel يحذّر من أن السلطة التنفيذية لا تزال تتمتع بصلاحيات واسعة في السياسة الخارجية والرسوم الجمركية، وأن التشدد تجاه إيران يبقى خطرًا حقيقيًا لا ينبغي الاستهانة بتداعياته على أسعار النفط والتضخم.
رابعًا، انتعاش الطاقة النظيفة والرعاية الصحية—ترقبًا لإعادة التوازن في السياسة الصناعية. قفز مؤشر STOXX 600 الأوروبي 1.8%، وارتفعت أسهم شركة أورستد الدنماركية 4.6%، وVestas بنسبة 2.8%، وNordex الألمانية 4.8%. وعلى الجانب الآخر من الأطلسي، ارتفعت أسهم Microsoft وAmazon بالتوازي مع قطاعي الرعاية الصحية والطاقة المتجددة. ويتطابق ذلك تمامًا مع خريطة حساسية القطاعات قبل الانتخابات: فترجيح كفة الديمقراطيين يفيد الطاقة الشمسية وتخزين الطاقة (First Solar وNextEra وEnphase)، وأسهم التأمين الصحي والمستشفيات (Centene وHCA)، فيما يفيد ترجيح كفة الجمهوريين السجون الخاصة (GEO وCoreCivic)، والعملات المشفرة (Coinbase)، والنفط (ExxonMobil)، والدفاع (Lockheed Martin).
خامسًا، وهو الأهم على الإطلاق: ترقب انحسار الضجيج السياسي. تُظهر التجارب التاريخية أن السوق غالبًا ما ينطلق بخفة بعد انتهاء الانتخابات؛ فمنذ 1950، ارتفع مؤشر S&P 500 في المتوسط 15.4% خلال السنة التالية لانتخابات التجديد النصفي، وهي نسبة تفوق كثيرًا ما سُجّل في الفترات الأخرى.
قائمة الترقب المقبلة: ثلاثة مواعيد
تحوّل الاهتمام من الانتخابات نفسها إلى ثلاثة مواعيد. أولًا، فترة فرز الأصوات واعتماد النتائج: إذا تطلب الأمر جولة إعادة في جورجيا، فستُجرى في 1 ديسمبر، فيما يستمر اعتماد النتائج في الولايات حتى أواخر نوفمبر وديسمبر، وقد تظل بعض مقاعد مجلس الشيوخ معلّقة لأيام. ثانيًا، دورة «البطة العرجاء» التي تمتد شهرين—من الآن وحتى أداء الكونغرس الجديد اليمين في 3 يناير 2027؛ إذ سيظل الجمهوريون يسيطرون بالكامل على المجلسين، مع احتمال سنّ تشريعات في «مواجهة أخيرة» تتعلق بصلاحيات فرض الرسوم الجمركية، وتسريح الموظفين، والإنفاق المفاجئ. وأخيرًا، واقع تقاسم السلطات بعد تولي الكونغرس الجديد مهامه: فالأغلبية الضئيلة جدًا المحتملة في كلا المجلسين ستجعل الصراع السنوي على تمويل الحكومة، والتدقيق التشريعي في الذكاء الاصطناعي ومراكز البيانات، والاستجواب بشأن نفقات الحرب على إيران، أحداثًا متوقعة تباعًا في 2027.
ومن المهم إدراك أن التوقعين الأساسيين للسوق ينطويان على توتر متبادل: فالجهات التنظيمية تريد تهدئة الإنفاق الرأسمالي على الذكاء الاصطناعي، بينما لا تزال التقييمات مرتبطة بمحرك نمو أرباح الذكاء الاصطناعي؛ ويرحب أنصار السياسة النقدية التيسيرية بتراجع أسعار النفط والفائدة، لكنهم يعتمدون في الوقت نفسه على تهدئة فعلية للمخاطر الجيوسياسية. لقد بددت الموجة الزرقاء حالة عدم اليقين السياسي، لكنها أعادت الجدل حول الآفاق الاقتصادية—حدود الذكاء الاصطناعي، والقيود المالية، وكلفة الحرب—من الخطاب الانتخابي إلى قاعة التداول. يقف التاريخ إلى جانب «صعود السوق بعد الانتخابات»، لكن تحقق تطلعات السوق هذه المرة سيتوقف على قدرة الحكومة المنقسمة على إيجاد خط وسط دقيق ومستدام بين الضغط على المكابح ودفع دواسة الوقود.#美国中期选举:市场有哪些期待?