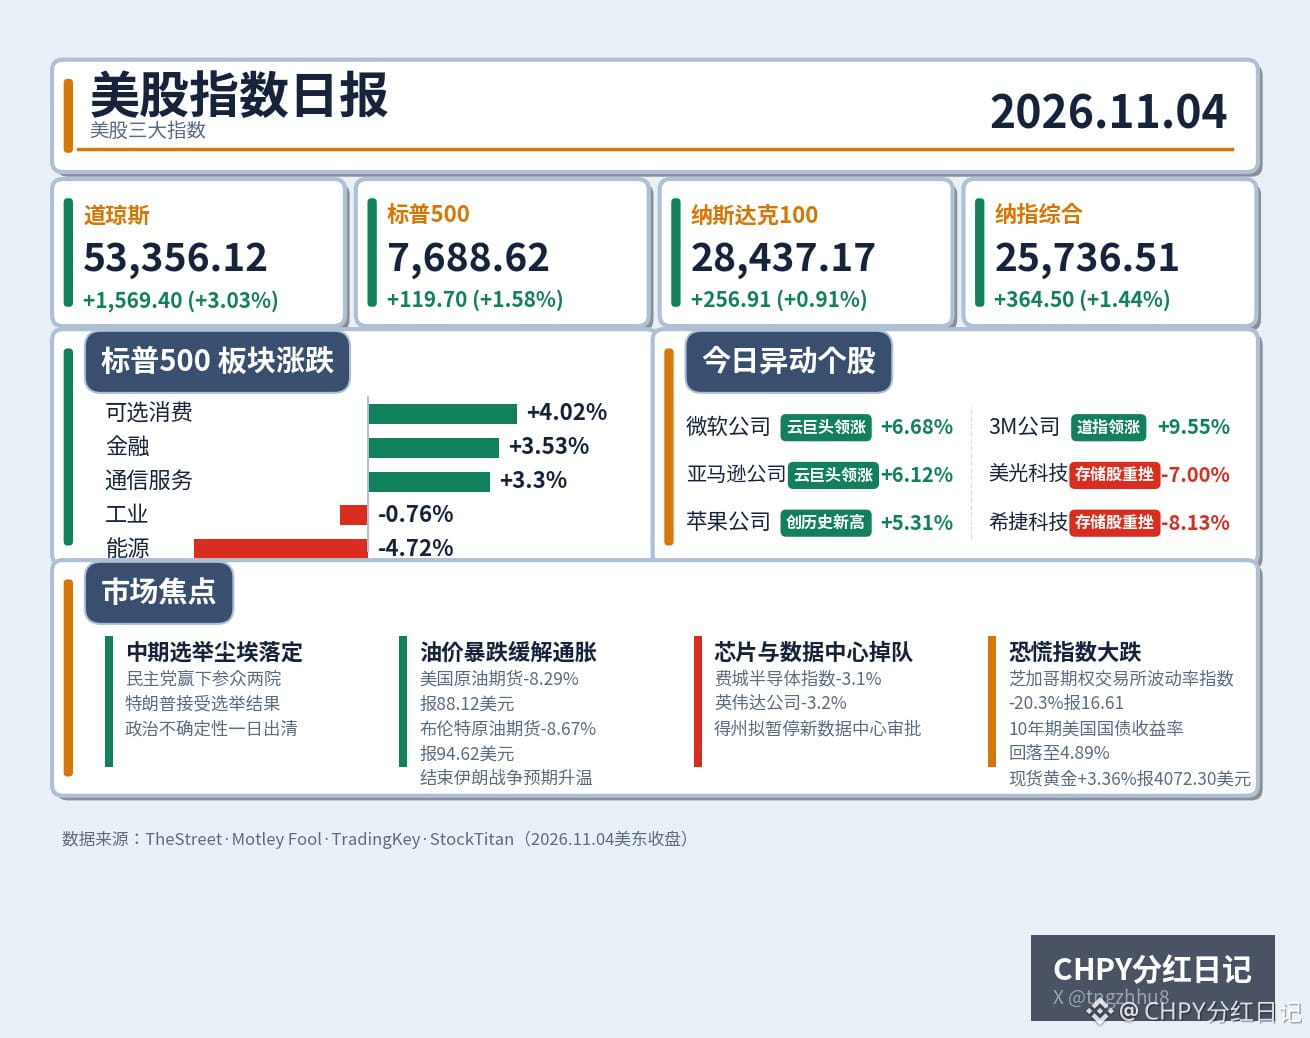
شهدت الأسهم الأمريكية الليلة الماضية انعكاسًا كبيرًا في ليلة الانتخابات: قفز مؤشر داو جونز الصناعي 3.03% ليغلق عند 53,356.12 نقطة، مسجلًا أفضل أداء يومي له منذ 9 أبريل 2025، وأقوى انتعاش بعد انتخابات منتصف الولاية منذ 44 عامًا. وارتفع مؤشر ستاندرد آند بورز 500 بنسبة 1.58% ليغلق عند 7,688.62 نقطة، ومؤشر ناسداك المركب 1.44% ليغلق عند 25,736.51 نقطة، ومؤشر ناسداك 100 بنسبة 0.91% ليغلق عند 28,437.17 نقطة. لكن المشهد قبل افتتاح السوق كان مختلفًا تمامًا: هبطت العقود الآجلة ليلة الانتخابات بأكثر من 2% في وقت من الأوقات، ووصلت عقود ناسداك 100 الآجلة خلال الليل إلى أدنى مستوى عند 27,615.75 نقطة. وما إن ظهرت النتائج وقَبِل ترامب بها، حتى عادت الأموال إلى الشراء طوال اليوم.
كانت آلية انتقال الأثر واضحة في الواقع، ومحركها عاملان فقط. الأول هو انحسار عدم اليقين السياسي: ففوز الديمقراطيين بمجلسي النواب والشيوخ يعني حكومة منقسمة، ما منح السوق شعورًا بالاطمئنان وأزال فجأة توقعات التحولات الحادة في السياسات. والثاني هو الانهيار الحاد في أسعار النفط: تراجعت عقود النفط الخام الأمريكي الآجلة 8.29% إلى 88.12 دولارًا، وهبطت عقود خام برنت الآجلة 8.67% إلى 94.62 دولارًا، إذ راهن السوق على أن نتائج الانتخابات ستدفع نحو إنهاء الحرب مع إيران واستقرار إمدادات النفط الخام، ما سيخفف الضغوط التضخمية. ومع انحسار توقعات التضخم، تراجع عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى 4.89%، وهبط مؤشر الدولار إلى نحو 101.5، كما انخفض مؤشر التقلبات في بورصة خيارات مجلس شيكاغو (مؤشر الخوف VIX) بنسبة 20.3% إلى 16.61. تلاشى الخوف فجأة، فعادت الأموال بجرأة. حتى الذهب الفوري ارتفع 3.36% إلى 4,072.30 دولارًا، في تزامن نادر الليلة الماضية بين الإقبال على الملاذات الآمنة وتفضيل المخاطرة.
لكن المكاسب في هذه الموجة كانت متفاوتة بشدة، ولم تشمل السوق بأكمله. تصدرت قطاعات السلع الاستهلاكية التقديرية (+4.02%) والقطاع المالي (+3.53%) وخدمات الاتصالات (+3.30%) المكاسب. وارتفعت أسهم مايكروسوفت 6.68%، وأمازون 6.12%، وآبل 5.31% مسجلةً مستوى قياسيًا جديدًا، كما صعدت أسهم 3M بنسبة 9.55%. اتجهت الأموال إلى القطاعات التقليدية وعمالقة الحوسبة السحابية، لا إلى الرقائق: فقد هبط مؤشر فيلادلفيا لأشباه الموصلات 3.1%، وتراجعت أسهم إنفيديا 3.2%، بينما تعرضت أسهم شركات التخزين لضربات أشد؛ إذ انخفضت أسهم ميكرون تكنولوجي 7.00%، وسانديسك 7.91%، وسيجيت تكنولوجي 8.13%. وتعهد الحاكم المنتخب حديثًا لولاية تكساس بتعليق الموافقات على مراكز البيانات الجديدة، فتراجعت أسهم فيسترا إنرجي 13.8%، وفيرتف 12.9%، وكور ويف 9.9%. وكان قطاع مراكز البيانات من أكثر القطاعات تضررًا أمس.
وهذا بمثابة تنبيه لحيازات CHPY: فشركة ميكرون تكنولوجي من بين أكبر خمس حيازات في CHPY، وتشكل نحو 4.89% من المحفظة. ومع تراجع أسهم شركات التخزين، إضافة إلى تجاوز هبوط مؤشر فيلادلفيا لأشباه الموصلات 16% خلال شهر واحد، وهو ما فعّل بالفعل خط إيقاف إعادة الاستثمار، فإن الضغوط على قطاع أشباه الموصلات لم تنتهِ بعد.
باختصار، هذا الانتعاش نتج عن تأثير مزدوج من «انحسار عدم اليقين وهبوط أسعار النفط»، وليس انعكاسًا في الأساسيات. انتهى الغموض بشأن الانتخابات وهبطت أسعار النفط، ولا يزال هناك مجال لتعافي المعنويات على المدى القصير. لكن نقاط الضعف التي ظهرت في أسهم الرقائق ومراكز البيانات تشير إلى أن المستثمرين بدأوا ينتقون بعناية ما يخص سردية الإنفاق الكبير على الذكاء الاصطناعي (AI): فعمالقة الحوسبة السحابية ينالون المكافأة، بينما تُعاقَب سلسلة البنية التحتية التي تحرق الأموال. أما نقطة التحول الحقيقية المقبلة فهي تقرير الوظائف الأمريكية خارج القطاع الزراعي لشهر أكتوبر، المقرر صدوره يوم الجمعة، يليه بيانات مؤشر أسعار المستهلكين الأمريكي لشهر أكتوبر في 10 نوفمبر. وهذان التقريران هما ما سيحسم ما إذا كان رفع أسعار الفائدة سيحدث في ديسمبر. وبعد إغلاق السوق، هبطت أسهم كوالكوم نحو 6% وأسهم Arm بنسبة 2% إلى 3%، في إنذار مبكر لأسهم الرقائق. أما اليوم، فترقبوا طلبات إعانة البطالة الأمريكية الأولية عند الساعة 8:30 مساءً. وعلى المدى القصير، ينبغي لمن يلاحقون ارتفاع أسهم الرقائق توخي الحذر؛ فقبل أن يستقر قطاع أشباه الموصلات، ينبغي التعامل مع انتعاش المؤشرات بتحفظ.
#美股 #انتخابات_منتصف_الولاية
كانت آلية انتقال الأثر واضحة في الواقع، ومحركها عاملان فقط. الأول هو انحسار عدم اليقين السياسي: ففوز الديمقراطيين بمجلسي النواب والشيوخ يعني حكومة منقسمة، ما منح السوق شعورًا بالاطمئنان وأزال فجأة توقعات التحولات الحادة في السياسات. والثاني هو الانهيار الحاد في أسعار النفط: تراجعت عقود النفط الخام الأمريكي الآجلة 8.29% إلى 88.12 دولارًا، وهبطت عقود خام برنت الآجلة 8.67% إلى 94.62 دولارًا، إذ راهن السوق على أن نتائج الانتخابات ستدفع نحو إنهاء الحرب مع إيران واستقرار إمدادات النفط الخام، ما سيخفف الضغوط التضخمية. ومع انحسار توقعات التضخم، تراجع عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى 4.89%، وهبط مؤشر الدولار إلى نحو 101.5، كما انخفض مؤشر التقلبات في بورصة خيارات مجلس شيكاغو (مؤشر الخوف VIX) بنسبة 20.3% إلى 16.61. تلاشى الخوف فجأة، فعادت الأموال بجرأة. حتى الذهب الفوري ارتفع 3.36% إلى 4,072.30 دولارًا، في تزامن نادر الليلة الماضية بين الإقبال على الملاذات الآمنة وتفضيل المخاطرة.
لكن المكاسب في هذه الموجة كانت متفاوتة بشدة، ولم تشمل السوق بأكمله. تصدرت قطاعات السلع الاستهلاكية التقديرية (+4.02%) والقطاع المالي (+3.53%) وخدمات الاتصالات (+3.30%) المكاسب. وارتفعت أسهم مايكروسوفت 6.68%، وأمازون 6.12%، وآبل 5.31% مسجلةً مستوى قياسيًا جديدًا، كما صعدت أسهم 3M بنسبة 9.55%. اتجهت الأموال إلى القطاعات التقليدية وعمالقة الحوسبة السحابية، لا إلى الرقائق: فقد هبط مؤشر فيلادلفيا لأشباه الموصلات 3.1%، وتراجعت أسهم إنفيديا 3.2%، بينما تعرضت أسهم شركات التخزين لضربات أشد؛ إذ انخفضت أسهم ميكرون تكنولوجي 7.00%، وسانديسك 7.91%، وسيجيت تكنولوجي 8.13%. وتعهد الحاكم المنتخب حديثًا لولاية تكساس بتعليق الموافقات على مراكز البيانات الجديدة، فتراجعت أسهم فيسترا إنرجي 13.8%، وفيرتف 12.9%، وكور ويف 9.9%. وكان قطاع مراكز البيانات من أكثر القطاعات تضررًا أمس.
وهذا بمثابة تنبيه لحيازات CHPY: فشركة ميكرون تكنولوجي من بين أكبر خمس حيازات في CHPY، وتشكل نحو 4.89% من المحفظة. ومع تراجع أسهم شركات التخزين، إضافة إلى تجاوز هبوط مؤشر فيلادلفيا لأشباه الموصلات 16% خلال شهر واحد، وهو ما فعّل بالفعل خط إيقاف إعادة الاستثمار، فإن الضغوط على قطاع أشباه الموصلات لم تنتهِ بعد.
باختصار، هذا الانتعاش نتج عن تأثير مزدوج من «انحسار عدم اليقين وهبوط أسعار النفط»، وليس انعكاسًا في الأساسيات. انتهى الغموض بشأن الانتخابات وهبطت أسعار النفط، ولا يزال هناك مجال لتعافي المعنويات على المدى القصير. لكن نقاط الضعف التي ظهرت في أسهم الرقائق ومراكز البيانات تشير إلى أن المستثمرين بدأوا ينتقون بعناية ما يخص سردية الإنفاق الكبير على الذكاء الاصطناعي (AI): فعمالقة الحوسبة السحابية ينالون المكافأة، بينما تُعاقَب سلسلة البنية التحتية التي تحرق الأموال. أما نقطة التحول الحقيقية المقبلة فهي تقرير الوظائف الأمريكية خارج القطاع الزراعي لشهر أكتوبر، المقرر صدوره يوم الجمعة، يليه بيانات مؤشر أسعار المستهلكين الأمريكي لشهر أكتوبر في 10 نوفمبر. وهذان التقريران هما ما سيحسم ما إذا كان رفع أسعار الفائدة سيحدث في ديسمبر. وبعد إغلاق السوق، هبطت أسهم كوالكوم نحو 6% وأسهم Arm بنسبة 2% إلى 3%، في إنذار مبكر لأسهم الرقائق. أما اليوم، فترقبوا طلبات إعانة البطالة الأمريكية الأولية عند الساعة 8:30 مساءً. وعلى المدى القصير، ينبغي لمن يلاحقون ارتفاع أسهم الرقائق توخي الحذر؛ فقبل أن يستقر قطاع أشباه الموصلات، ينبغي التعامل مع انتعاش المؤشرات بتحفظ.
#美股 #انتخابات_منتصف_الولاية