
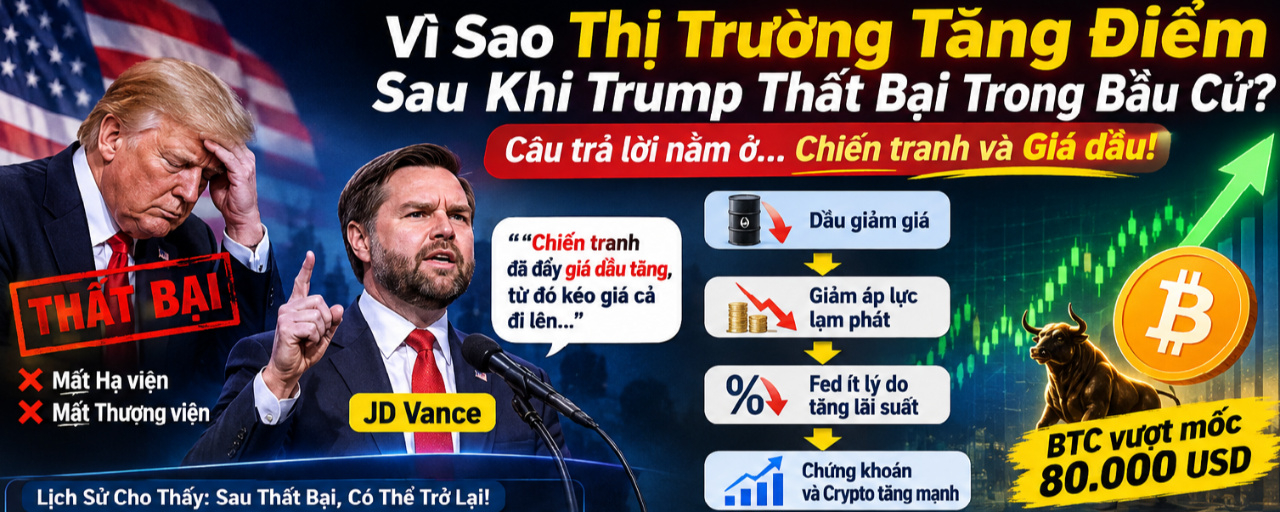

تلقى ترامب للتو هزيمة ساحقة في انتخابات الليلة الماضية.
فقد الحزب الجمهوري السيطرة على كلٍّ من مجلس النواب ومجلس الشيوخ.
عادةً، تؤدي مثل هذه النتيجة إلى اضطراب الأسواق. لكن هذه المرة، حدث العكس تمامًا.
ارتفعت الأسهم، وقفزت بيتكوين إلى مستوى 80,000 دولار.
أول ما يتبادر إلى أذهان كثيرين هو: انتهت حالة عدم اليقين، وزال التوتر عن الأسواق.
هذا صحيح، لكنه لا يفسر الأمر بعمق كافٍ.
هناك سبب أكثر واقعية بكثير وراء هذا الارتفاع.
والشخص الذي أوضح ذلك بأفضل صورة هو نائب الرئيس جيه دي فانس.
بعد الانتخابات، نشر جيه دي فانس مقالًا سرد فيه عدة أسباب، واضعًا الحرب في مقدمتها.
وقال إن الحرب دفعت أسعار النفط إلى الارتفاع، ما أدى بدوره إلى ارتفاع مستوى الأسعار عمومًا.
واتفق ترامب إلى حد كبير مع هذا الرأي.
وهذا هو المفتاح لفهم الارتفاع الحالي.
عبّر الناخبون عن استيائهم من الحرب ومن ارتفاع تكاليف المعيشة على حد سواء.
بعد نتائج الانتخابات، بدأت الأسواق تتوقع أن يهدأ الصراع.
وكان هذا التوقع وحده كافيًا لخفض أسعار النفط.
وهنا بدأت سلسلة التفاعلات:
يساعد انخفاض أسعار النفط على تخفيف الضغوط التضخمية.
يمنح تراجع التضخم الاحتياطي الفيدرالي أسبابًا أقل للإبقاء على أسعار الفائدة مرتفعة.
تتيح أسعار الفائدة المنخفضة للأصول عالية المخاطر فرصة التعافي.
لذلك، ارتفعت أسعار الأسهم والعملات المشفرة معًا.
فما آفاق الإطار التنظيمي لأسواق العملات المشفرة؟
سيصبح إقرار اللوائح الداعمة للعملات المشفرة، التي كان يُتوقع صدورها في عهد ترامب، أصعب الآن.
لم يحصل مشروع القانون هذا أصلًا على الأصوات الكافية في سبتمبر.
ومع سيطرة الحزب الديمقراطي على الكونغرس، فإن احتمال إقرار مشروع القانون خلال العامين المقبلين ضئيل للغاية.
لكن ثمة أمرًا ينبغي تذكره: لم يكن نمو العملات المشفرة مدفوعًا بالقوانين وحدها في أي وقت.
ما يدفع أسواق العملات المشفرة فعليًا هو السيولة، أي وفرة الأموال في النظام.
وقد يشكل انخفاض أسعار النفط بداية لتخفيف الضغوط على السيولة.
فهل يمكن أن يستمر هذا الارتفاع؟
تعتمد الإجابة على ما إذا كانت الحرب ستنتهي فعلًا أم لا.
ويقدم التاريخ أيضًا بعض الدروس الجديرة بالاهتمام.
فقد خسر بيل كلينتون السيطرة على مجلسي الكونغرس عام 1994، لكنه أُعيد انتخابه عام 1996.
خسر باراك أوباما مجلس النواب عام 2010، لكنه أُعيد انتخابه عام 2012.
واجه رونالد ريغان أيضًا هزيمة قاسية عام 1982، حين تجاوز معدل البطالة 10%. لكن في عام 1984، حقق الفوز في 49 من أصل 50 ولاية.
ما يجمع القادة الثلاثة هو أنهم عرفوا كيف ينهضون من جديد بعد الهزيمة، من خلال إدراك أخطائهم وتصحيحها.
وكان أكبر خطأ لديهم جميعًا مرتبطًا بالقضية نفسها: جيوب الناس.
يمكن النظر إلى تصريحات جيه دي فانس أيضًا على أنها دعوة إلى تعديل السياسات.
لم يعد الضغط لإنهاء الحرب يأتي من الناخبين وحدهم، بل بات حاضرًا أيضًا في التصريحات الصادرة على أعلى مستويات القيادة.
إذًا، ما الذي ينبغي أن تراقبه الأسواق في الفترة المقبلة؟
أهم عاملين هما الحرب وأسعار النفط.
إذا هدأ كلاهما، فقد تواصل أسواق العملات المشفرة الاستفادة.
لكن لا يزال هناك عامل معاكس يمارس ضغطًا.
في حين أن انخفاض أسعار النفط يساعد على كبح التضخم، فإن سياسات ترامب الجمركية تهدد برفع أسعار السلع.
كما أن الأسعار لا تنخفض بين ليلة وضحاها.
لذلك، قد يتحول اتجاه السوق إلى الإيجابية، لكن الطريق أمامنا لن يكون ممهدًا بالتأكيد.
في النهاية، يعود كل شيء إلى حقيقة واحدة:
ما يتحكم فعليًا في الأسواق هو سعر المال والسيولة.
قال الاقتصادي الأمريكي ميلتون فريدمان عام 1963:
«التضخم ظاهرة نقدية دائمًا وفي كل مكان».
إن ما أضعف موقف ترامب في الانتخابات، وكذلك العامل الذي يدفع الأسواق إلى الارتفاع اليوم، يتمحوران في جوهرهما حول مسألة واحدة: السياسة النقدية.
سأواصل متابعة تطورات الحرب وأسعار النفط والسياسة النقدية وتدفقات الأموال إلى أسواق العملات المشفرة عن كثب، لأوافيكم بأهم المستجدات!