ملاحظتي هي أن موجة البيع الأخيرة لأسهم شركات تعدين العملات المشفرة التي تتحول إلى تأجير البنية التحتية للذكاء الاصطناعي تبدو أقرب إلى إعادة تسعير لتكاليف التمويل والمخاطر التنظيمية، لا إلى انهيار الطلب على عقود الإيجار. ويتوقف مدى صحة هذا التقدير على ما إذا كانت العقود الموقعة ستُلغى، وما إذا كانت ظروف التمويل ستواصل التشدد، وما إذا كانت مخاطر الكهرباء والتراخيص في تكساس ستطال مزيدًا من المشاريع.
أولًا، لنستعرض الوقائع. نقلت PANews عن تقرير بحثي لـVanEck أن أسهم شركات تعدين البيتكوين التي تتحول إلى تأجير بنية تحتية لمراكز بيانات الذكاء الاصطناعي تراجعت في المتوسط بنحو 35% في أكتوبر، لكن عقود الإيجار الموقعة لم تُلغَ، فيما ظلت مؤشرات الطلب تعزز قوتها. وأرجعت VanEck موجة البيع إلى ارتفاع تكاليف التمويل والمعنويات الاقتصادية الكلية، ورأت أن السوق يقلل من قيمة عقود الإيجار طويلة الأجل. وأشار التقرير أيضًا إلى أن عنق الزجاجة في البنية التحتية للذكاء الاصطناعي يكمن في الكهرباء لا الرقائق، وأن هذه الشركات توقع عادة عقود إيجار تمتد من 10 إلى 20 عامًا مع مستأجرين ذوي تصنيف ائتماني استثماري، فيما تبلغ تقييماتها نحو نصف تقييمات صناديق الاستثمار العقاري لمراكز البيانات، استنادًا إلى أرباح EBITDA لعام 2028. من جهتها، أفادت CoinDesk بأن نتائج الانتخابات في تكساس أوجدت حالة جديدة من عدم اليقين بشأن وصول شركات التعدين إلى الكهرباء والحصول على تصاريح البناء خلال تحولها إلى الذكاء الاصطناعي، وقد تستفيد الشركات التي لديها مشاريع حاصلة على الموافقات من تقلص المعروض.
وبناءً على ذلك، يبدو أن السوق يفصل في تقييمه بين «التدفقات النقدية المتعاقد عليها» و«فرص التوسع المستقبلية». فعقود الإيجار طويلة الأجل الموقعة تمثل إيرادات مؤكدة نسبيًا، لكن هبوط أسعار الأسهم يشير إلى أن المستثمرين يولون اهتمامًا أكبر لمعدلات الخصم والعقبات التنظيمية. ومع ارتفاع تكاليف التمويل وتزايد الغموض بشأن التراخيص، تتراجع تقييمات آفاق التوسع، بينما ليس من الضروري أن تتدهور عقود الإيجار نفسها بالتوازي. وملاحظتي هي أنه إذا ظلت العقود سارية، فإن الهبوط الحالي يعكس ارتفاع علاوة المخاطر، لا دحضًا للطلب.
أما السيناريوهات، فإذا أُلغيت عقود الإيجار أو تخلف المستأجرون عن السداد، فسيبطل هذا التقدير. وإذا تراجعت تكاليف التمويل وأحرزت المشاريع تقدمًا في الحصول على التراخيص، فقد تتقلص فجوة التقييم. أما إذا امتدت مخاطر تكساس إلى ولايات أخرى، فستطول فترة إعادة التسعير.
ومن الأمور الجديرة بالمتابعة: إلغاء عقود الإيجار من عدمه، والتغيرات في تكاليف التمويل، والتقدم في الحصول على تراخيص المشاريع. لا تشكل هذه المقالة نصيحة استثمارية.
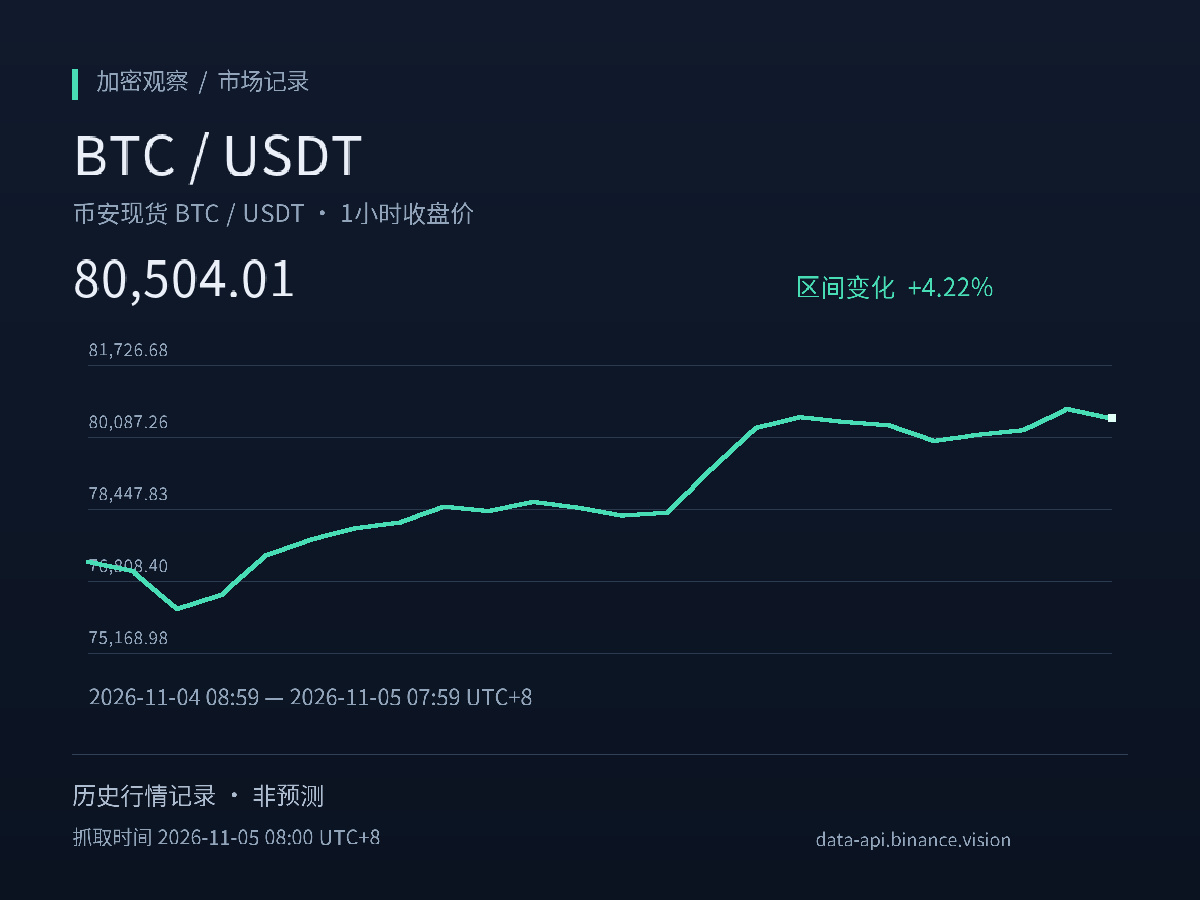
$BTC
#BTC #الاقتصاد_الكلي
المصادر:
PANews (نُشر أصلًا في 11-05 الساعة 07:57 بتوقيت بكين)
https://www.panewslab.com/zh/articles/01a1a8fe-cfb5-71a6-9449-648405cb150f
CoinDesk (نُشر أصلًا في 11-05 الساعة 00:08 بتوقيت بكين)
https://www.coindesk.com/markets/2026/11/04/wall-street-cuts-bitcoin-miner-price-targets-after-democrats-texas-win-threatens-ai-data-center-boom
أولًا، لنستعرض الوقائع. نقلت PANews عن تقرير بحثي لـVanEck أن أسهم شركات تعدين البيتكوين التي تتحول إلى تأجير بنية تحتية لمراكز بيانات الذكاء الاصطناعي تراجعت في المتوسط بنحو 35% في أكتوبر، لكن عقود الإيجار الموقعة لم تُلغَ، فيما ظلت مؤشرات الطلب تعزز قوتها. وأرجعت VanEck موجة البيع إلى ارتفاع تكاليف التمويل والمعنويات الاقتصادية الكلية، ورأت أن السوق يقلل من قيمة عقود الإيجار طويلة الأجل. وأشار التقرير أيضًا إلى أن عنق الزجاجة في البنية التحتية للذكاء الاصطناعي يكمن في الكهرباء لا الرقائق، وأن هذه الشركات توقع عادة عقود إيجار تمتد من 10 إلى 20 عامًا مع مستأجرين ذوي تصنيف ائتماني استثماري، فيما تبلغ تقييماتها نحو نصف تقييمات صناديق الاستثمار العقاري لمراكز البيانات، استنادًا إلى أرباح EBITDA لعام 2028. من جهتها، أفادت CoinDesk بأن نتائج الانتخابات في تكساس أوجدت حالة جديدة من عدم اليقين بشأن وصول شركات التعدين إلى الكهرباء والحصول على تصاريح البناء خلال تحولها إلى الذكاء الاصطناعي، وقد تستفيد الشركات التي لديها مشاريع حاصلة على الموافقات من تقلص المعروض.
وبناءً على ذلك، يبدو أن السوق يفصل في تقييمه بين «التدفقات النقدية المتعاقد عليها» و«فرص التوسع المستقبلية». فعقود الإيجار طويلة الأجل الموقعة تمثل إيرادات مؤكدة نسبيًا، لكن هبوط أسعار الأسهم يشير إلى أن المستثمرين يولون اهتمامًا أكبر لمعدلات الخصم والعقبات التنظيمية. ومع ارتفاع تكاليف التمويل وتزايد الغموض بشأن التراخيص، تتراجع تقييمات آفاق التوسع، بينما ليس من الضروري أن تتدهور عقود الإيجار نفسها بالتوازي. وملاحظتي هي أنه إذا ظلت العقود سارية، فإن الهبوط الحالي يعكس ارتفاع علاوة المخاطر، لا دحضًا للطلب.
أما السيناريوهات، فإذا أُلغيت عقود الإيجار أو تخلف المستأجرون عن السداد، فسيبطل هذا التقدير. وإذا تراجعت تكاليف التمويل وأحرزت المشاريع تقدمًا في الحصول على التراخيص، فقد تتقلص فجوة التقييم. أما إذا امتدت مخاطر تكساس إلى ولايات أخرى، فستطول فترة إعادة التسعير.
ومن الأمور الجديرة بالمتابعة: إلغاء عقود الإيجار من عدمه، والتغيرات في تكاليف التمويل، والتقدم في الحصول على تراخيص المشاريع. لا تشكل هذه المقالة نصيحة استثمارية.
$BTC
#BTC #الاقتصاد_الكلي
المصادر:
PANews (نُشر أصلًا في 11-05 الساعة 07:57 بتوقيت بكين)
https://www.panewslab.com/zh/articles/01a1a8fe-cfb5-71a6-9449-648405cb150f
CoinDesk (نُشر أصلًا في 11-05 الساعة 00:08 بتوقيت بكين)
https://www.coindesk.com/markets/2026/11/04/wall-street-cuts-bitcoin-miner-price-targets-after-democrats-texas-win-threatens-ai-data-center-boom