


قالت مورغان ستانلي يوم الثلاثاء إنها أنشأت نسخًا قائمة على تقنية البلوك تشين من الأسهم وسندات الخزانة الأمريكية، عبر خدمة جديدة أُطلقت في 28 أكتوبر.
تُعرف هذه الخدمة باسم خدمة DTCC لترميز الأصول (DTS)، وتشغّلها شركة الإيداع الاستئماني (DTC)، وهي شركة تابعة لمؤسسة الإيداع الاستئماني والمقاصة (DTCC).
تهدف الخدمة إلى تسهيل نقل الأوراق المالية ضمن النظام المالي الخاضع للتنظيم. لكنها لا تعني أن الأسهم الأمريكية باتت قابلة للتداول بحرية على مدار الساعة.
توائم رقمية تلتزم بقواعد DTC
تقول مورغان ستانلي إنها من أوائل البنوك التي تستخدم DTS. وأفادت DTCC بمشاركة نحو 20 بنكًا في الخدمة، منها Bank of America وCiti وJ. P. Morgan وFidelity وState Street.
تنشئ DTS «توائم رقمية» للأدوات المسجلة بالفعل لدى DTC، التي يُقال إنها تدير أصولًا تتجاوز قيمتها 114 تريليون دولار. وتحتفظ الرموز بحقوق ملكية أدواتها وتحمي المستثمرين. ويمكن للمستخدمين إرسال الرموز إلى المحافظ المعتمدة لهذا الغرض أو إعادتها إلى حالتها الأصلية.
تتصل الخدمة بشبكة Canton، وهي سلسلة كتل مؤسسية تتضمن ميزات خصوصية مدمجة، وبشبكة DTCC خاصة تستخدم عميل Besu البرمجي من Ethereum. وسيُطلق مزيد من الشبكات في عام 2027.
يسمح خطاب أصدره موظفو SEC في ديسمبر 2025 باختبار تجريبي يستمر ثلاث سنوات ويشمل أسهم Russell 1000 وصناديق المؤشرات المتداولة للمؤشرات الرئيسية وسندات الخزانة الأمريكية.
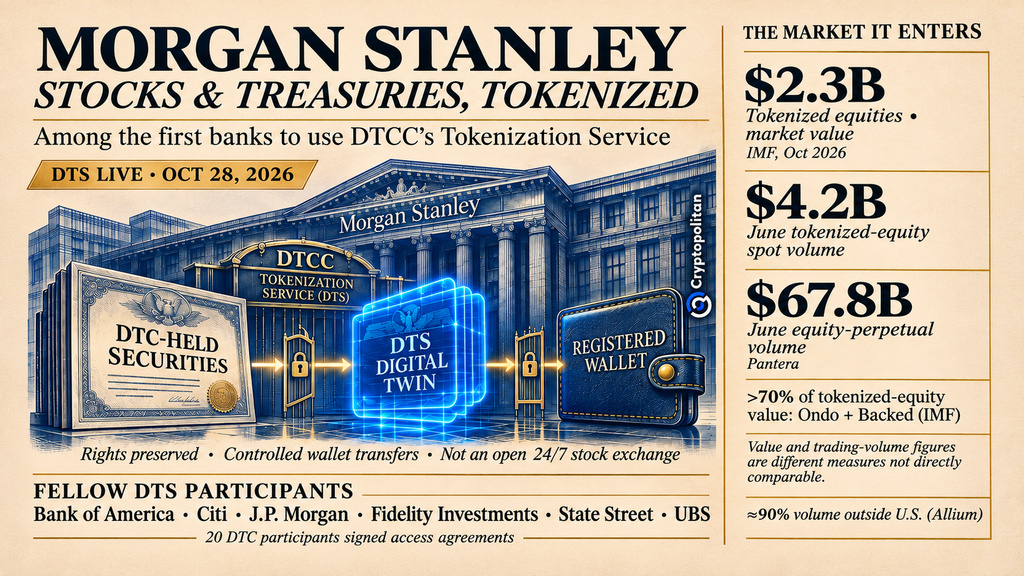 مورغان ستانلي ترمّز الأسهم الأمريكية وسندات الخزانة عبر DTCC: كيف تعمل DTS
أرقام تداول ضخمة، وملكية أسهم محدودة
قد يبدو تداول الأسهم على السلسلة مثيرًا للإعجاب للوهلة الأولى، لكن البيانات تكشف صورة مختلفة. أظهر بحث أجرته Pantera في سبتمبر أن إجمالي حجم تداول العقود الدائمة للأسهم في يونيو بلغ 67.8 مليار دولار على منصتي Hyperliquid وLighter. أما إجمالي تداول الأسهم المرمّزة الفوري فلم يتجاوز 4.2 مليارات دولار.
يحتاج رقم 67.8 مليار دولار إلى بعض التوضيح. تتيح العقود الدائمة للأسهم للمتداولين المراهنة على أسعار الأسهم من دون امتلاكها فعليًا. ومع استخدام الرافعة المالية وكثرة التداول، يمكن لمبلغ صغير نسبيًا أن يولّد أحجام تداول هائلة. وهذا يعني أن الرقم يعكس نشاط التداول، لا مقدار ما استثمره المستثمرون في الأسهم المرمّزة.
سوق ضحلة ومتقلبة، ومعظم نشاطها خارج البلاد
سوق الملكية أصغر من ذلك بكثير. وقدّر تقرير صندوق النقد الدولي الصادر في أكتوبر قيمة الأسهم المرمّزة بنحو 2.3 مليار دولار. ووجد أن السيولة أقل، والتقلبات أكبر، والتداول أكثر تجزؤًا مقارنة بالأسواق التقليدية، مع أن التداول على مدار الساعة يقدم مؤشرات أولية على اكتشاف الأسعار.
وجدت Allium أن نحو 90% من حجم التداول يأتي من خارج الولايات المتحدة. وعلى Solana، جرى 63% من تداول الأسهم المرمّزة في أثناء إغلاق البورصات الأمريكية. ويقول صندوق النقد الدولي إن Ondo Finance وBacked Finance تستحوذان على أكثر من 70% من قيمة الأسهم المرمّزة.
الضمانات هي المكسب الحقيقي، والمُصدِرون متوجسون
قد تحقق الضمانات عائدًا أوضح. ووجد استطلاع أجرته Nasdaq–ValueExchange وشمل 203 مشاركين أن 70% منهم يواجهون مشكلات في التسوية يوميًا. وقدّر الاستطلاع أن شركات الفئة الأولى لديها ضمانات فائضة أو غير مدرّة للعائد بقيمة 36.8 مليار دولار. ويمكن أن يدرّ تحرير هذه الضمانات 346 مليون دولار من الفوائد سنويًا. وحتى الآن، لا تحتسب DTC أي قيمة للضمانات للرموز التجريبية ضمن حساباتها الخاصة بالمخاطر.
كما تعترض الشركات على هذه الخطوة. وقد اتسع نطاق الاعتراضات التي وثقتها CNBC. ويتضمن الإيداع الذي قدمته OKXICE في 3 نوفمبر أسماء 59 جهة مُصدرة، منها Microsoft وAlphabet وGoldman Sachs، تعترض على تداول رموز الأسهم الصادرة عن جهات خارجية على منصتها. وOKXICE مشروع مشترك مقترح بين OKX وIntercontinental Exchange، الشركة الأم لبورصة NYSE. وحتى مورغان ستانلي تتوخى الحذر. وقال الاستراتيجي فيليكس شتراتمان في 29 أكتوبر إن الأسهم المرمّزة «لا تمثل بالضرورة حتى الآن حالة أكثر كفاءة لسوق الأسهم». وقدّر آنذاك قيمة جميع الأصول الحقيقية المرمّزة بنحو 30–40 مليار دولار، لكنه توقع أن تبلغ 2.3 تريليون دولار بحلول عام 2030.
إذا كنت تقرأ هذا، فأنت متقدم بالفعل. واصل التقدم مع نشرتنا الإخبارية.