🇭🇰
في 4 نوفمبر، أقرّ المشرّعون تشريعًا يفرض التزامات جديدة بالإبلاغ على مقدّمي خدمات الأصول المشفّرة المشمولين بالقواعد.
يجري تطبيق هذه المتطلبات على ثلاث مراحل رئيسية:
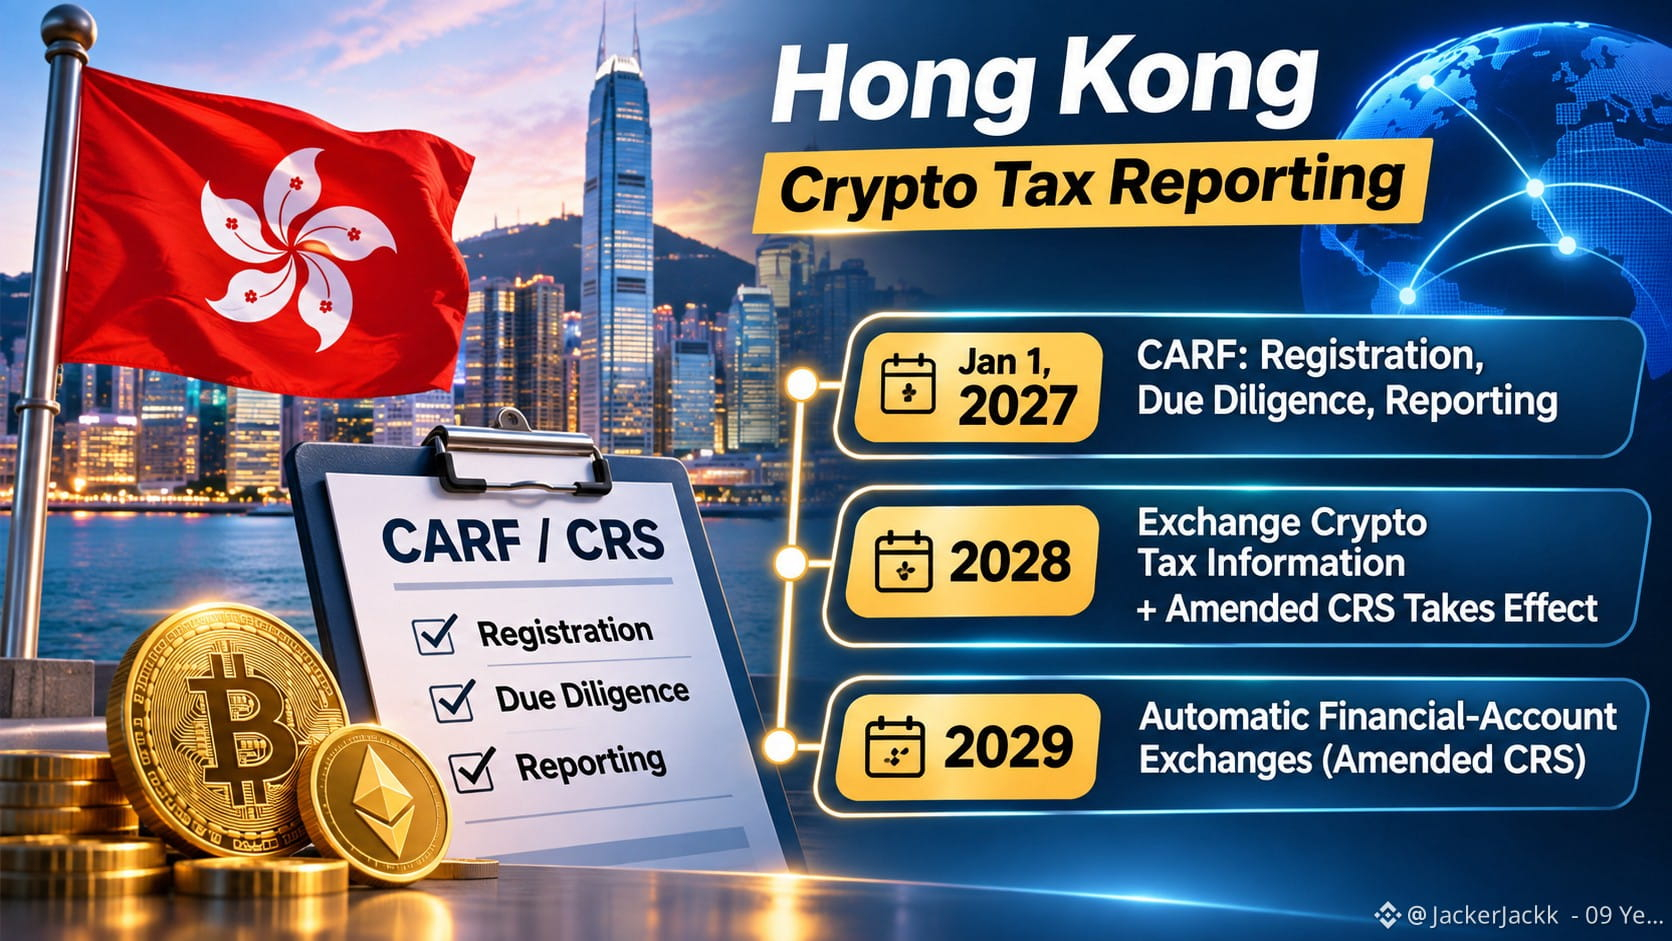
اعتبارًا من 1 يناير 2027، يجب على مقدّمي الخدمات المشمولين بقواعد هونغ كونغ البدء بالوفاء بمتطلبات التسجيل والعناية الواجبة والإبلاغ بموجب إطار الإبلاغ عن الأصول المشفّرة (CARF).
تبدأ هونغ كونغ في عام 2028 التبادل التلقائي للمعلومات الضريبية المتعلقة بالأصول المشفّرة مع الولايات القضائية الشريكة. كما تدخل التعديلات على المعيار المشترك للإبلاغ (CRS) حيّز التنفيذ في عام 2028.
ويبدأ التبادل التلقائي لمعلومات الحسابات المالية بموجب المعيار المشترك للإبلاغ المعدّل في عام 2029.
بالنسبة إلى شركات الأصول المشفّرة المشمولة، يصبح جمع المعلومات والإبلاغ عنها مسؤولية رسمية للامتثال.
وبالنسبة إلى السلطات الضريبية، تسهّل مشاركة المعلومات عبر الحدود إجراء مقارنات بين الولايات القضائية للتحقق من الأنشطة المتعلقة بالأصول المشفّرة الواجب الإبلاغ عنها.
هذه ليست ضريبة جديدة على الأصول المشفّرة، بل تحوّل نحو مزيد من الشفافية الضريبية الدولية، إذ تتحدد التزامات الإبلاغ وفقًا لنطاق الإطار، بدلًا من أن تُطبّق تلقائيًا على كل مقدّم خدمة أو مستخدم.
في 4 نوفمبر، أقرّ المشرّعون تشريعًا يفرض التزامات جديدة بالإبلاغ على مقدّمي خدمات الأصول المشفّرة المشمولين بالقواعد.
يجري تطبيق هذه المتطلبات على ثلاث مراحل رئيسية:
اعتبارًا من 1 يناير 2027، يجب على مقدّمي الخدمات المشمولين بقواعد هونغ كونغ البدء بالوفاء بمتطلبات التسجيل والعناية الواجبة والإبلاغ بموجب إطار الإبلاغ عن الأصول المشفّرة (CARF).
تبدأ هونغ كونغ في عام 2028 التبادل التلقائي للمعلومات الضريبية المتعلقة بالأصول المشفّرة مع الولايات القضائية الشريكة. كما تدخل التعديلات على المعيار المشترك للإبلاغ (CRS) حيّز التنفيذ في عام 2028.
ويبدأ التبادل التلقائي لمعلومات الحسابات المالية بموجب المعيار المشترك للإبلاغ المعدّل في عام 2029.
بالنسبة إلى شركات الأصول المشفّرة المشمولة، يصبح جمع المعلومات والإبلاغ عنها مسؤولية رسمية للامتثال.
وبالنسبة إلى السلطات الضريبية، تسهّل مشاركة المعلومات عبر الحدود إجراء مقارنات بين الولايات القضائية للتحقق من الأنشطة المتعلقة بالأصول المشفّرة الواجب الإبلاغ عنها.
هذه ليست ضريبة جديدة على الأصول المشفّرة، بل تحوّل نحو مزيد من الشفافية الضريبية الدولية، إذ تتحدد التزامات الإبلاغ وفقًا لنطاق الإطار، بدلًا من أن تُطبّق تلقائيًا على كل مقدّم خدمة أو مستخدم.