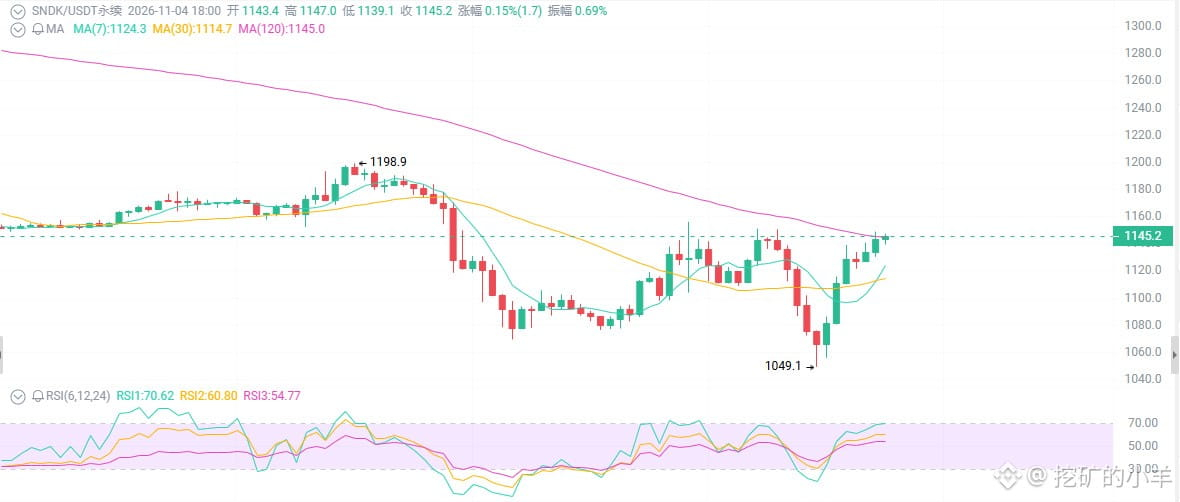
هل تجرؤ على الشراء عند 1145 دولارًا لسهم SNDK؟
قفزت الإيرادات 378%، لكن السهم انهار 13% في يوم واحد، وهبط إلى النصف من 2300 إلى 1145 — فهل يشكل الأداء المذهل لسهم SNDK فرصة ذهبية أم محاولة للإمساك بسكين ساقطة؟ قبل قليل، صمد مستوى 1050.
لنبدأ بالظاهر: نتائج مذهلة، لكن السهم انهار.
بلغت إيرادات الربع الأول من السنة المالية 2027 نحو 11.031 مليار دولار، بزيادة 378% على أساس سنوي و23% على أساس فصلي؛ وبلغت ربحية السهم 49.51 دولارًا، متجاوزة التوقعات بفارق كبير؛ وهامش الربح الإجمالي 85.1%؛ وإيرادات مراكز البيانات 4.8 مليار دولار، بزيادة 61% على أساس فصلي؛ وعمليات إعادة شراء أسهم بقيمة 5 مليارات دولار؛ والحد الأدنى للإيرادات المضمونة بموجب الاتفاقيات طويلة الأجل نحو 93.9 مليار دولار.
لكن السهم هبط بأكثر من 13% في يوم واحد بعد إعلان النتائج، وتراجع من قمة يونيو عند 2300 إلى 1145، منخفضًا 35% خلال شهر و13% خلال أسبوع. لا يعني ذلك أن السوق لا يقدّر النتائج، بل إن ارتفاع السهم استبقها.
أولًا: لماذا انهار السهم رغم النتائج المذهلة؟ ما يخشاه السوق ليس النتائج، بل «تباطؤ النمو».
تبدو زيادة الإيرادات السنوية البالغة 378% لافتة، لكن نموها الفصلي تراجع من مستويات أعلى؛ كما تتعرض إيرادات قطاع المستهلكين (الحواسيب والهواتف) لضغوط، إذ تكبح الأسعار المرتفعة الطلب؛ وحذرت شركات منافسة مثل Kioxia من محدودية المجال لرفع الأسعار في قطاع المستهلكين. السوق لا يشتري الحاضر، بل الربع المقبل.
ترتفع الأسهم على أساس التوقعات، لا الحقائق. ارتفع السهم من 36 إلى 2300 قبل إعلان النتائج، أي بأكثر من 60 ضعفًا، وكانت الأخبار الإيجابية قد استُهلكت بالكامل. وعندما صدرت النتائج، لم يكن أول ما خطر للمؤسسات «يا له من أداء رائع!» بل «هل يمكن أن يكون الأداء أفضل من ذلك؟» — وإذا لم يكن كذلك، فالبيع أولى.
ثانيًا: الحد الأدنى البالغ 93.9 مليار دولار للإيرادات المضمونة ليس مجرد وعود.
وقّعت الشركة اتفاقيات طويلة الأجل مع عدة عملاء، تغطي نحو نصف إنتاج البِتّات للسنة المالية 2027 وثلثي إنتاج السنة المالية 2028، مع حد أدنى للإيرادات المضمونة يبلغ نحو 93.9 مليار دولار.
والشركة بلا ديون، ولديها سيولة وفيرة، وتدفق نقدي حر معدل يبلغ نحو 5.7 مليار دولار، وهوامش ربح تتجاوز 50%، كما أعادت شراء أسهم بنحو 5 مليارات دولار في هذا الربع. هذه ليست شركة تعاني نقصًا في المال، بل شركة تطبع المال.
ثالثًا: المؤشرات الفنية تظهر ارتدادًا بعد التشبع البيعي، لكن الاتجاه المتوسط الأجل لم ينعكس.
ارتفع مؤشر RSI على الرسم اليومي من منطقة التشبع البيعي، لكنه لا يزال ضعيفًا؛ وانكمشت أعمدة MACD بعد التقاطع الهبوطي، ما يشير إلى احتمال توقف الهبوط، لكن لم يحدث تقاطع صعودي؛ كما أن المتوسطات المتحركة مصطفة في اتجاه هبوطي، والسعر دون MA20 وMA50. على المدى القصير، هذا تصحيح؛ أما على المدى المتوسط، فالسهم في قناة هابطة.
الدعم: 1050-1100 ← 1000
المقاومة: 1180-1200 ← 1250-1300 ← 1500+
لن يُعد ذلك انعكاسًا للاتجاه إلا إذا استقر السهم فوق 1200 مع ارتفاع حجم التداول؛ أما إذا فشل في الاستقرار، فسيكون مجرد ارتداد بعد هبوط مفرط.
سيُجرى تجزئة للسهم بنسبة 8 مقابل 1، مع تحديد يوم التسجيل في نحو 9 نوفمبر، وبدء التداول على أساس التجزئة في نحو 20 نوفمبر. قد تزداد التقلبات قبل التجزئة وبعدها، وقد تجذب السيولة المضاربات، لكن أصحاب المراكز ذات الرافعة المالية قد يتعرضون للتصفية مرارًا.
قفزت الإيرادات 378%، لكن السهم انهار 13% في يوم واحد، وهبط إلى النصف من 2300 إلى 1145 — فهل يشكل الأداء المذهل لسهم SNDK فرصة ذهبية أم محاولة للإمساك بسكين ساقطة؟ قبل قليل، صمد مستوى 1050.
لنبدأ بالظاهر: نتائج مذهلة، لكن السهم انهار.
بلغت إيرادات الربع الأول من السنة المالية 2027 نحو 11.031 مليار دولار، بزيادة 378% على أساس سنوي و23% على أساس فصلي؛ وبلغت ربحية السهم 49.51 دولارًا، متجاوزة التوقعات بفارق كبير؛ وهامش الربح الإجمالي 85.1%؛ وإيرادات مراكز البيانات 4.8 مليار دولار، بزيادة 61% على أساس فصلي؛ وعمليات إعادة شراء أسهم بقيمة 5 مليارات دولار؛ والحد الأدنى للإيرادات المضمونة بموجب الاتفاقيات طويلة الأجل نحو 93.9 مليار دولار.
لكن السهم هبط بأكثر من 13% في يوم واحد بعد إعلان النتائج، وتراجع من قمة يونيو عند 2300 إلى 1145، منخفضًا 35% خلال شهر و13% خلال أسبوع. لا يعني ذلك أن السوق لا يقدّر النتائج، بل إن ارتفاع السهم استبقها.
أولًا: لماذا انهار السهم رغم النتائج المذهلة؟ ما يخشاه السوق ليس النتائج، بل «تباطؤ النمو».
تبدو زيادة الإيرادات السنوية البالغة 378% لافتة، لكن نموها الفصلي تراجع من مستويات أعلى؛ كما تتعرض إيرادات قطاع المستهلكين (الحواسيب والهواتف) لضغوط، إذ تكبح الأسعار المرتفعة الطلب؛ وحذرت شركات منافسة مثل Kioxia من محدودية المجال لرفع الأسعار في قطاع المستهلكين. السوق لا يشتري الحاضر، بل الربع المقبل.
ترتفع الأسهم على أساس التوقعات، لا الحقائق. ارتفع السهم من 36 إلى 2300 قبل إعلان النتائج، أي بأكثر من 60 ضعفًا، وكانت الأخبار الإيجابية قد استُهلكت بالكامل. وعندما صدرت النتائج، لم يكن أول ما خطر للمؤسسات «يا له من أداء رائع!» بل «هل يمكن أن يكون الأداء أفضل من ذلك؟» — وإذا لم يكن كذلك، فالبيع أولى.
ثانيًا: الحد الأدنى البالغ 93.9 مليار دولار للإيرادات المضمونة ليس مجرد وعود.
وقّعت الشركة اتفاقيات طويلة الأجل مع عدة عملاء، تغطي نحو نصف إنتاج البِتّات للسنة المالية 2027 وثلثي إنتاج السنة المالية 2028، مع حد أدنى للإيرادات المضمونة يبلغ نحو 93.9 مليار دولار.
والشركة بلا ديون، ولديها سيولة وفيرة، وتدفق نقدي حر معدل يبلغ نحو 5.7 مليار دولار، وهوامش ربح تتجاوز 50%، كما أعادت شراء أسهم بنحو 5 مليارات دولار في هذا الربع. هذه ليست شركة تعاني نقصًا في المال، بل شركة تطبع المال.
ثالثًا: المؤشرات الفنية تظهر ارتدادًا بعد التشبع البيعي، لكن الاتجاه المتوسط الأجل لم ينعكس.
ارتفع مؤشر RSI على الرسم اليومي من منطقة التشبع البيعي، لكنه لا يزال ضعيفًا؛ وانكمشت أعمدة MACD بعد التقاطع الهبوطي، ما يشير إلى احتمال توقف الهبوط، لكن لم يحدث تقاطع صعودي؛ كما أن المتوسطات المتحركة مصطفة في اتجاه هبوطي، والسعر دون MA20 وMA50. على المدى القصير، هذا تصحيح؛ أما على المدى المتوسط، فالسهم في قناة هابطة.
الدعم: 1050-1100 ← 1000
المقاومة: 1180-1200 ← 1250-1300 ← 1500+
لن يُعد ذلك انعكاسًا للاتجاه إلا إذا استقر السهم فوق 1200 مع ارتفاع حجم التداول؛ أما إذا فشل في الاستقرار، فسيكون مجرد ارتداد بعد هبوط مفرط.
سيُجرى تجزئة للسهم بنسبة 8 مقابل 1، مع تحديد يوم التسجيل في نحو 9 نوفمبر، وبدء التداول على أساس التجزئة في نحو 20 نوفمبر. قد تزداد التقلبات قبل التجزئة وبعدها، وقد تجذب السيولة المضاربات، لكن أصحاب المراكز ذات الرافعة المالية قد يتعرضون للتصفية مرارًا.