بدا أكتوبر شهرًا هادئًا لسوق الأسهم. لكنه لم يكن كذلك.
لو اكتفيت بمتابعة مؤشر S&P 500، لرأيت خسارة شهرية تقل عن 1%، ثم تابعت طريقك. لكن قطاع التكنولوجيا تلقّى ضربة قوية.
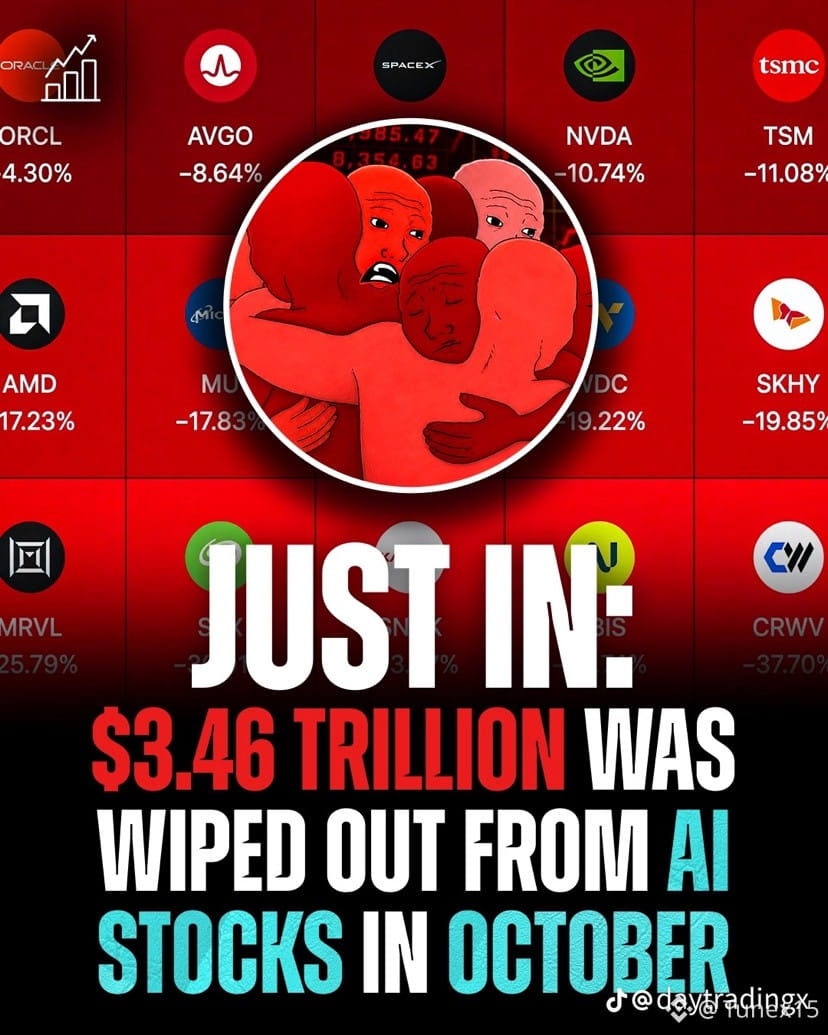
مُحي أكثر من تريليوني دولار من قيمة مؤشر Nasdaq 100 هذا الشهر. وتراجع مؤشر Nasdaq Composite بنسبة 5.30%، مسجلًا أسوأ شهر له منذ مارس 2025. أما أسهم الرقائق، فقد بدأت معاناتها قبل ذلك.
بحلول منتصف الشهر، كانت أسهم أشباه الموصلات الأمريكية ماضية نحو خسارة نحو تريليوني دولار في موجة البيع، مدفوعة برهانات على رفع أسعار الفائدة ومخاوف بشأن تكاليف الذكاء الاصطناعي.
وكانت بعض قصص الشركات الفردية قاسية:
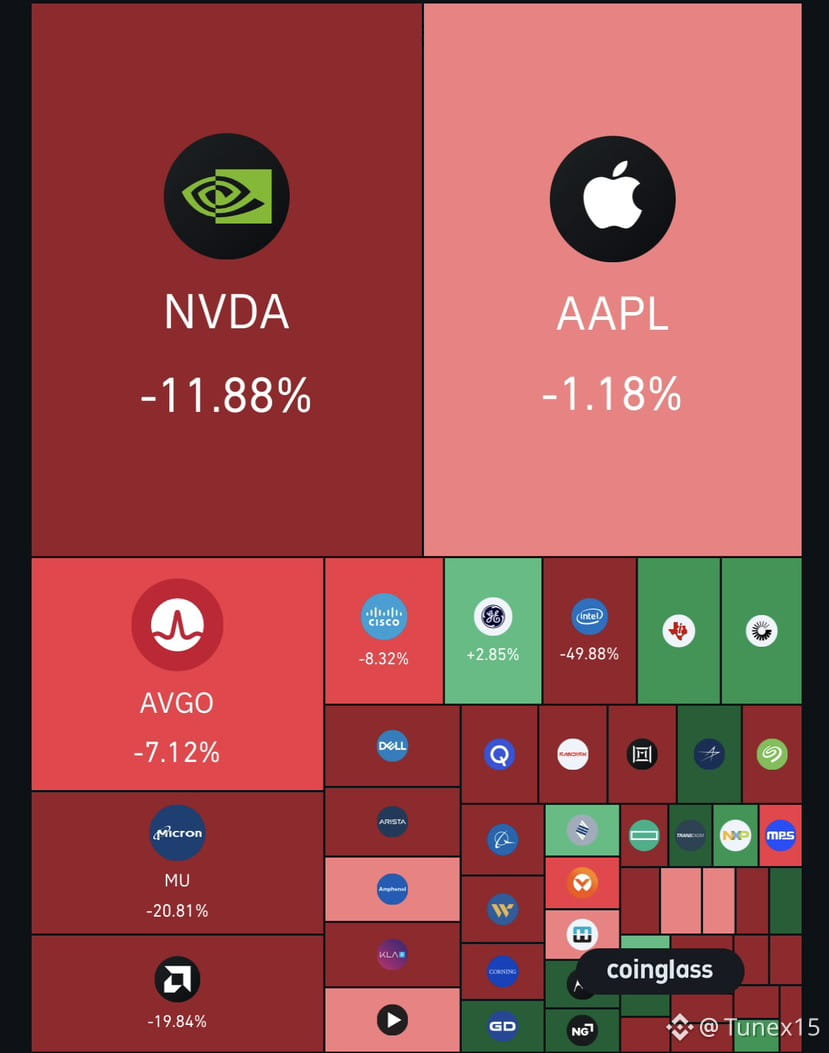
تراجع سهم Intel بنسبة 43.5% في أكتوبر، وهي أسوأ نتيجة في مؤشر S&P 500 بأكمله. وفي يوم واحد فقط، هبط بنحو 30%، فاقدًا قرابة 150 مليار دولار، في أكبر خسارة يومية بتاريخ الشركة.
فقدت Alphabet أكثر من 280 مليار دولار من قيمتها بعد إعلان الأرباح، رغم الأداء القوي لأعمالها السحابية.
وهبط سهم Applied Materials بنسبة 26.3%.
وكان يوم الجمعة الأخير الأسوأ. ففي 30 أكتوبر، تراجع Nasdaq بنسبة 2.86%، وهبط S&P 500 بنسبة 1.82%، وانخفض Dow بنسبة 1.09% وسط مخاوف بشأن الإنفاق على الذكاء الاصطناعي. واختفى أكثر من تريليون دولار من القيمة خلال جلسة التداول تلك وحدها.
ما يثير دهشتي هو أن نتائج الأرباح لم تكن سيئة. فقد نما نشاط Azure لدى Microsoft بنسبة 48%، وضاعفت Google Cloud إيراداتها، ومع ذلك استمرت الأسهم في التراجع.
ضخ المستثمرون أموالهم بناءً على وعود الذكاء الاصطناعي، والآن يريدون دليلًا على أنه يحقق عائدًا. لم تعد الأرقام الجيدة كافية.
إليك سبب الهدوء الظاهري لمؤشر S&P 500: ارتفعت أسعار 75% من أسهمه بالفعل في أكتوبر. وحقق المؤشر المتساوي الأوزان مكاسب بنسبة 4.4% خلال الأسابيع الأربعة المنتهية في 30 أكتوبر.
بدا المؤشر مستقرًا لأن نحو 40% من وزنه يتركز في أكبر عشر شركات، وهي تحديدًا الشركات التي تلقت الضربة الأقوى.
لذا، أصف ما حدث بأنه تدوير للاستثمارات أكثر من كونه انهيارًا. انتقلت الأموال من شركات الذكاء الاصطناعي العملاقة إلى بقية السوق. وظل مؤشر S&P 500 مرتفعًا بنحو 11% منذ بداية العام حتى 23 أكتوبر.
والسؤال مع دخولنا نوفمبر: هل هذا تصحيح صحي أم بداية لشيء أكبر؟
ليست نصيحة مالية. هذا فقط ما رأيته.
$NVDAB
#stockmarket #Elections2026
لو اكتفيت بمتابعة مؤشر S&P 500، لرأيت خسارة شهرية تقل عن 1%، ثم تابعت طريقك. لكن قطاع التكنولوجيا تلقّى ضربة قوية.
مُحي أكثر من تريليوني دولار من قيمة مؤشر Nasdaq 100 هذا الشهر. وتراجع مؤشر Nasdaq Composite بنسبة 5.30%، مسجلًا أسوأ شهر له منذ مارس 2025. أما أسهم الرقائق، فقد بدأت معاناتها قبل ذلك.
بحلول منتصف الشهر، كانت أسهم أشباه الموصلات الأمريكية ماضية نحو خسارة نحو تريليوني دولار في موجة البيع، مدفوعة برهانات على رفع أسعار الفائدة ومخاوف بشأن تكاليف الذكاء الاصطناعي.
وكانت بعض قصص الشركات الفردية قاسية:
تراجع سهم Intel بنسبة 43.5% في أكتوبر، وهي أسوأ نتيجة في مؤشر S&P 500 بأكمله. وفي يوم واحد فقط، هبط بنحو 30%، فاقدًا قرابة 150 مليار دولار، في أكبر خسارة يومية بتاريخ الشركة.
فقدت Alphabet أكثر من 280 مليار دولار من قيمتها بعد إعلان الأرباح، رغم الأداء القوي لأعمالها السحابية.
وهبط سهم Applied Materials بنسبة 26.3%.
وكان يوم الجمعة الأخير الأسوأ. ففي 30 أكتوبر، تراجع Nasdaq بنسبة 2.86%، وهبط S&P 500 بنسبة 1.82%، وانخفض Dow بنسبة 1.09% وسط مخاوف بشأن الإنفاق على الذكاء الاصطناعي. واختفى أكثر من تريليون دولار من القيمة خلال جلسة التداول تلك وحدها.
ما يثير دهشتي هو أن نتائج الأرباح لم تكن سيئة. فقد نما نشاط Azure لدى Microsoft بنسبة 48%، وضاعفت Google Cloud إيراداتها، ومع ذلك استمرت الأسهم في التراجع.
ضخ المستثمرون أموالهم بناءً على وعود الذكاء الاصطناعي، والآن يريدون دليلًا على أنه يحقق عائدًا. لم تعد الأرقام الجيدة كافية.
إليك سبب الهدوء الظاهري لمؤشر S&P 500: ارتفعت أسعار 75% من أسهمه بالفعل في أكتوبر. وحقق المؤشر المتساوي الأوزان مكاسب بنسبة 4.4% خلال الأسابيع الأربعة المنتهية في 30 أكتوبر.
بدا المؤشر مستقرًا لأن نحو 40% من وزنه يتركز في أكبر عشر شركات، وهي تحديدًا الشركات التي تلقت الضربة الأقوى.
لذا، أصف ما حدث بأنه تدوير للاستثمارات أكثر من كونه انهيارًا. انتقلت الأموال من شركات الذكاء الاصطناعي العملاقة إلى بقية السوق. وظل مؤشر S&P 500 مرتفعًا بنحو 11% منذ بداية العام حتى 23 أكتوبر.
والسؤال مع دخولنا نوفمبر: هل هذا تصحيح صحي أم بداية لشيء أكبر؟
ليست نصيحة مالية. هذا فقط ما رأيته.
$NVDAB
#stockmarket #Elections2026