
في يوم الانتخابات، كانت الأنظار كلها على صناديق الاقتراع، لكن AMD قدّمت بعد إغلاق السوق كشف حساب: إنه أكبر فصولها وأكثرها ربحية في تاريخها.
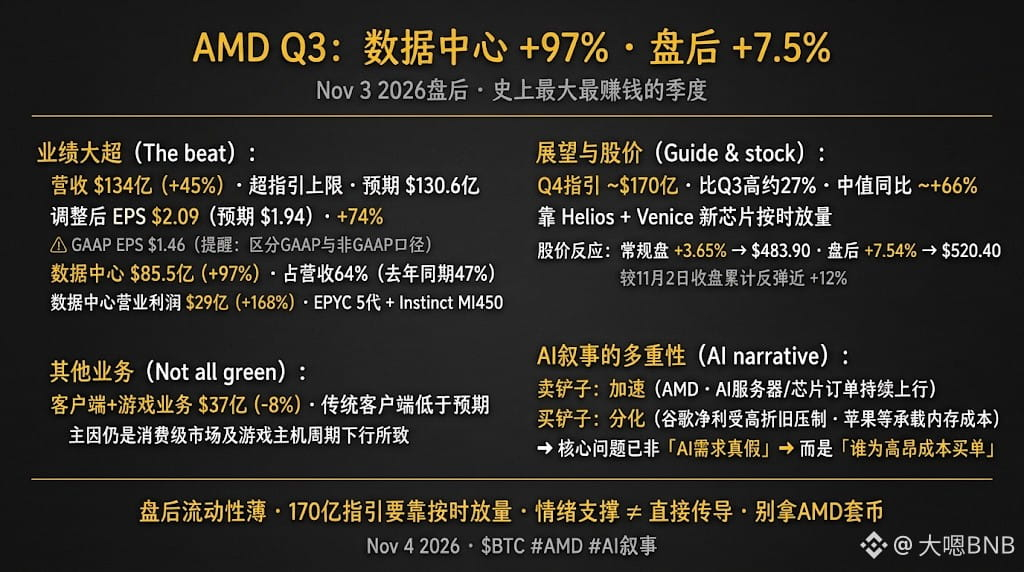
لننظر إلى الأرقام. بلغت إيرادات الربع الثالث 13.4 مليار دولار، بزيادة 45% على أساس سنوي، متجاوزة الحد الأعلى لتوقعات الشركة نفسها، فيما كان متوسط توقعات السوق 13.06 مليار دولار. وبلغت ربحية السهم المعدلة 2.09 دولار، مقابل توقعات عند 1.94 دولار، بزيادة 74% على أساس سنوي (أما ربحية السهم وفق مبادئ المحاسبة المقبولة عمومًا GAAP فبلغت 1.46 دولار، فلا تخلطوا بين الرقمين). أما النجم الحقيقي فكان قطاع مراكز البيانات: إيرادات بلغت 8.55 مليار دولار، بزيادة 97% على أساس سنوي، متجاوزة التوقعات البالغة 8.23 مليار دولار، وشكّلت 64% من إجمالي الإيرادات، بعدما كانت النسبة 47% قبل عام؛ وبلغ الربح التشغيلي لقطاع مراكز البيانات 2.9 مليار دولار، بزيادة 168% على أساس سنوي. وكان المحرك هو الجيل الخامس من معالجات خوادم EPYC، ووحدات معالجة الرسوميات Instinct MI450 التي أُطلقت للتو.
أما التوقعات فكانت أقوى. توقعت الشركة إيرادات بنحو 17 مليار دولار في الربع الرابع، أعلى من توقعات المحللين، وبزيادة تقارب 27% عن الربع الثالث. ويعادل الرقم الوسطي نموًا سنويًا بنحو 66%، وقالت الشركة إنها ستعتمد على زيادة الإنتاج والتوريد من Helios و"Venice". وفي السوق، ارتفع السهم 3.65% إلى 483.90 دولارًا خلال التداولات الاعتيادية في 3 نوفمبر، ثم صعد 7.54% أخرى إلى 520.40 دولارًا بعد الإغلاق، محققًا ارتفاعًا إجماليًا يقارب 12% مقارنة بإغلاق 2 نوفمبر.
لكن الصورة ليست وردية بالكامل. فقد بلغت إيرادات قطاعي العملاء والألعاب مجتمعين 3.7 مليار دولار، بانخفاض 8% على أساس سنوي، كما جاءت إيرادات قطاع العملاء دون التوقعات. ويبدو ضعف طلب المستهلكين منسجمًا مع تقرير آبل المالي الذي أظهر «أرباحًا جيدة، لكن مع تباطؤ التوقعات وضغوط من تكاليف الذاكرة».
لذا، حين أسأل «هل يستمر زخم سردية الذكاء الاصطناعي؟»، فإجابتي هي أن ننظر إلى الأمر على مستويين. المستوى الذي يبيع المعاول يشهد تسارعًا، وطلبات شركات مثل AMD في ازدياد؛ أما المستوى الذي يدفع ثمن المعاول فيشهد تباينًا. فقد هبطت أسهم غوغل بشدة بعد إعلان نتائجها (وذكر عنوان Odaily نسبة 12.64%)، وظهرت التكاليف والإهلاك أولًا في دفاتر الحسابات، فيما تدفع آبل فاتورة ارتفاع أسعار الذاكرة. الطلب على الذكاء الاصطناعي حقيقي، لكن السؤال هو: من سيدفع تكلفته؟
تذكير بنقطتين. السيولة ضعيفة في التداولات بعد الإغلاق، والقفزة إلى مستوى إيرادات قدره 17 مليار دولار في الربع الرابع لن تكون مستدامة إلا إذا زادت Helios وVenice الإنتاج والتوريد في الموعد المحدد، ما يجعل مخاطر التنفيذ كبيرة. وبالنسبة إلى سوق العملات المشفرة، فهذا دعم معنوي لا انتقال مباشر للأثر؛ فلا تقيسوا أداء العملات على ارتفاع AMD. وقد تراوح الارتباط بين BTC وناسداك سابقًا بين 0.5 و0.7؛ فإذا تحسنت المعنويات تجاه ناسداك، استفاد BTC من ذلك.
لا أعرف إن كان هذا سينجح، لكن اتباع الطلبات أفضل من الانسياق وراء المفاهيم.
ما رأيكم، هل سيبقى المحور الرئيسي لسردية الذكاء الاصطناعي في قطاع الرقائق؟
$BTC $AMDB
#amd超预期大涨,ai叙事延续?
لننظر إلى الأرقام. بلغت إيرادات الربع الثالث 13.4 مليار دولار، بزيادة 45% على أساس سنوي، متجاوزة الحد الأعلى لتوقعات الشركة نفسها، فيما كان متوسط توقعات السوق 13.06 مليار دولار. وبلغت ربحية السهم المعدلة 2.09 دولار، مقابل توقعات عند 1.94 دولار، بزيادة 74% على أساس سنوي (أما ربحية السهم وفق مبادئ المحاسبة المقبولة عمومًا GAAP فبلغت 1.46 دولار، فلا تخلطوا بين الرقمين). أما النجم الحقيقي فكان قطاع مراكز البيانات: إيرادات بلغت 8.55 مليار دولار، بزيادة 97% على أساس سنوي، متجاوزة التوقعات البالغة 8.23 مليار دولار، وشكّلت 64% من إجمالي الإيرادات، بعدما كانت النسبة 47% قبل عام؛ وبلغ الربح التشغيلي لقطاع مراكز البيانات 2.9 مليار دولار، بزيادة 168% على أساس سنوي. وكان المحرك هو الجيل الخامس من معالجات خوادم EPYC، ووحدات معالجة الرسوميات Instinct MI450 التي أُطلقت للتو.
أما التوقعات فكانت أقوى. توقعت الشركة إيرادات بنحو 17 مليار دولار في الربع الرابع، أعلى من توقعات المحللين، وبزيادة تقارب 27% عن الربع الثالث. ويعادل الرقم الوسطي نموًا سنويًا بنحو 66%، وقالت الشركة إنها ستعتمد على زيادة الإنتاج والتوريد من Helios و"Venice". وفي السوق، ارتفع السهم 3.65% إلى 483.90 دولارًا خلال التداولات الاعتيادية في 3 نوفمبر، ثم صعد 7.54% أخرى إلى 520.40 دولارًا بعد الإغلاق، محققًا ارتفاعًا إجماليًا يقارب 12% مقارنة بإغلاق 2 نوفمبر.
لكن الصورة ليست وردية بالكامل. فقد بلغت إيرادات قطاعي العملاء والألعاب مجتمعين 3.7 مليار دولار، بانخفاض 8% على أساس سنوي، كما جاءت إيرادات قطاع العملاء دون التوقعات. ويبدو ضعف طلب المستهلكين منسجمًا مع تقرير آبل المالي الذي أظهر «أرباحًا جيدة، لكن مع تباطؤ التوقعات وضغوط من تكاليف الذاكرة».
لذا، حين أسأل «هل يستمر زخم سردية الذكاء الاصطناعي؟»، فإجابتي هي أن ننظر إلى الأمر على مستويين. المستوى الذي يبيع المعاول يشهد تسارعًا، وطلبات شركات مثل AMD في ازدياد؛ أما المستوى الذي يدفع ثمن المعاول فيشهد تباينًا. فقد هبطت أسهم غوغل بشدة بعد إعلان نتائجها (وذكر عنوان Odaily نسبة 12.64%)، وظهرت التكاليف والإهلاك أولًا في دفاتر الحسابات، فيما تدفع آبل فاتورة ارتفاع أسعار الذاكرة. الطلب على الذكاء الاصطناعي حقيقي، لكن السؤال هو: من سيدفع تكلفته؟
تذكير بنقطتين. السيولة ضعيفة في التداولات بعد الإغلاق، والقفزة إلى مستوى إيرادات قدره 17 مليار دولار في الربع الرابع لن تكون مستدامة إلا إذا زادت Helios وVenice الإنتاج والتوريد في الموعد المحدد، ما يجعل مخاطر التنفيذ كبيرة. وبالنسبة إلى سوق العملات المشفرة، فهذا دعم معنوي لا انتقال مباشر للأثر؛ فلا تقيسوا أداء العملات على ارتفاع AMD. وقد تراوح الارتباط بين BTC وناسداك سابقًا بين 0.5 و0.7؛ فإذا تحسنت المعنويات تجاه ناسداك، استفاد BTC من ذلك.
لا أعرف إن كان هذا سينجح، لكن اتباع الطلبات أفضل من الانسياق وراء المفاهيم.
ما رأيكم، هل سيبقى المحور الرئيسي لسردية الذكاء الاصطناعي في قطاع الرقائق؟
$BTC $AMDB
#amd超预期大涨,ai叙事延续?