في تقرير آبل المالي، الأمر الأكثر إيلامًا ليس ضعف النتائج، بل أنها حققت نتائج قوية ومع ذلك هبط سهمها.
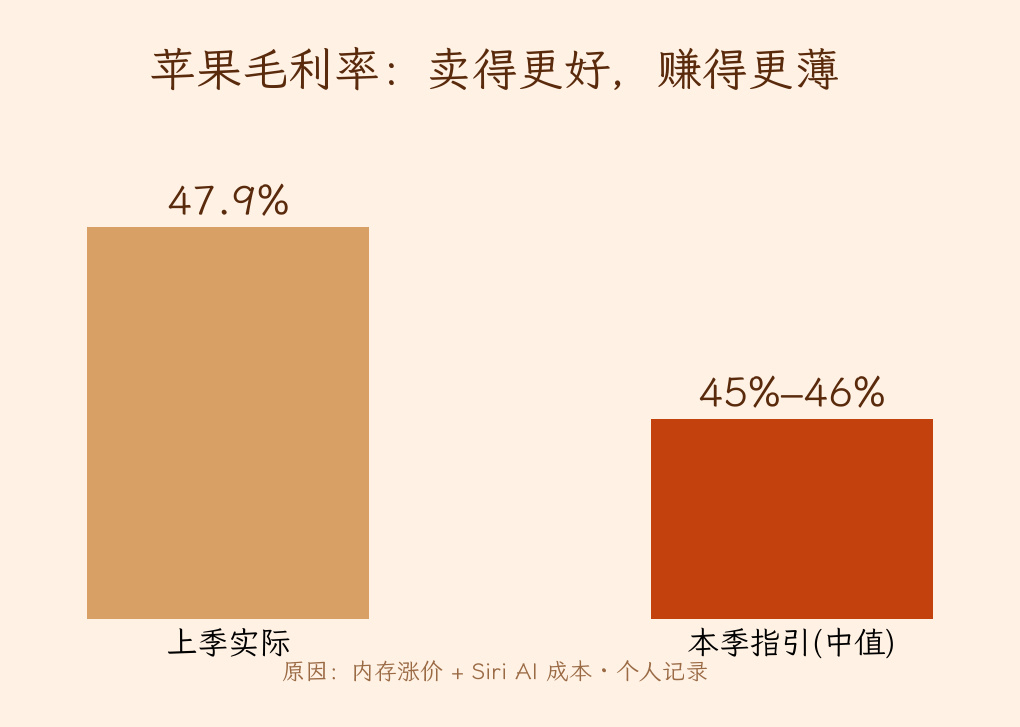
بلغت الإيرادات 114.5 مليارًا، بزيادة 12% على أساس سنوي، وارتفعت إيرادات iPhone بنسبة 17%؛ وكل ذلك فاق التوقعات. لكن توجيهات هامش الربح الإجمالي للربع المقبل جاءت عند 45%–46%، أي أقل من 47.9% التي أُعلن عنها للتو. وقال الرئيس التنفيذي الجديد تيرنوس مباشرةً إن ارتفاع أسعار الذاكرة «غير مسبوق». هبط السهم بأكثر من 4% لفترة وجيزة بعد الإغلاق، ثم أنهى التداول الأساسي يوم الثلاثاء منخفضًا 1.9%.
رأيي: لا مشكلة في الطلب؛ المشكلة في التكاليف، ولا أحد يستطيع حلّها على المدى القصير. سعر السهم الآن نحو 331، ومستوى 322 في الأسفل هو أدنى مستوى سجله أمس، بينما 345 في الأعلى هو مستواه قبل إعلان النتائج. وإلى أن يستعيد مستوى 345، سأعتبر أنه لا يزال يستوعب هذه التطورات.
هل ترى أن «المبالغة في معاقبة شركة جيدة» تمثل فرصة، أم أن ارتفاع أسعار الذاكرة لم يبدأ إلا للتو؟
$AAPL $MU
#美股 #美股财报 #آبل
ملاحظات شخصية، ولا تُعدّ نصيحة استثمارية
بلغت الإيرادات 114.5 مليارًا، بزيادة 12% على أساس سنوي، وارتفعت إيرادات iPhone بنسبة 17%؛ وكل ذلك فاق التوقعات. لكن توجيهات هامش الربح الإجمالي للربع المقبل جاءت عند 45%–46%، أي أقل من 47.9% التي أُعلن عنها للتو. وقال الرئيس التنفيذي الجديد تيرنوس مباشرةً إن ارتفاع أسعار الذاكرة «غير مسبوق». هبط السهم بأكثر من 4% لفترة وجيزة بعد الإغلاق، ثم أنهى التداول الأساسي يوم الثلاثاء منخفضًا 1.9%.
رأيي: لا مشكلة في الطلب؛ المشكلة في التكاليف، ولا أحد يستطيع حلّها على المدى القصير. سعر السهم الآن نحو 331، ومستوى 322 في الأسفل هو أدنى مستوى سجله أمس، بينما 345 في الأعلى هو مستواه قبل إعلان النتائج. وإلى أن يستعيد مستوى 345، سأعتبر أنه لا يزال يستوعب هذه التطورات.
هل ترى أن «المبالغة في معاقبة شركة جيدة» تمثل فرصة، أم أن ارتفاع أسعار الذاكرة لم يبدأ إلا للتو؟
$AAPL $MU
#美股 #美股财报 #آبل
ملاحظات شخصية، ولا تُعدّ نصيحة استثمارية