
هل سبق أن فتحت صفقة، وتوقعت حركة السعر بشكل صحيح، وأغلقتها بربح، ثم وجدت أن رصيدك انخفض؟ اهدأ، لم يخترق أحد المنصة. كل ما في الأمر أنك وقعت تحت مطرقة التمويل — العدو الخفي الأكبر لكل من يحب استخدام رافعة مالية عالية.
ما هذا الوحش؟ 🤔
التمويل (أو معدل التمويل) ليس عمولة للمنصة. فالمنصة لا تأخذ لنفسها أي سنت هنا. إنها آلية تنظيمية يدفع فيها بعض المتداولين لآخرين، لمنع سعر العقود الآجلة من التحليق بعيدًا عن السعر الحقيقي للأصل (السعر الفوري).
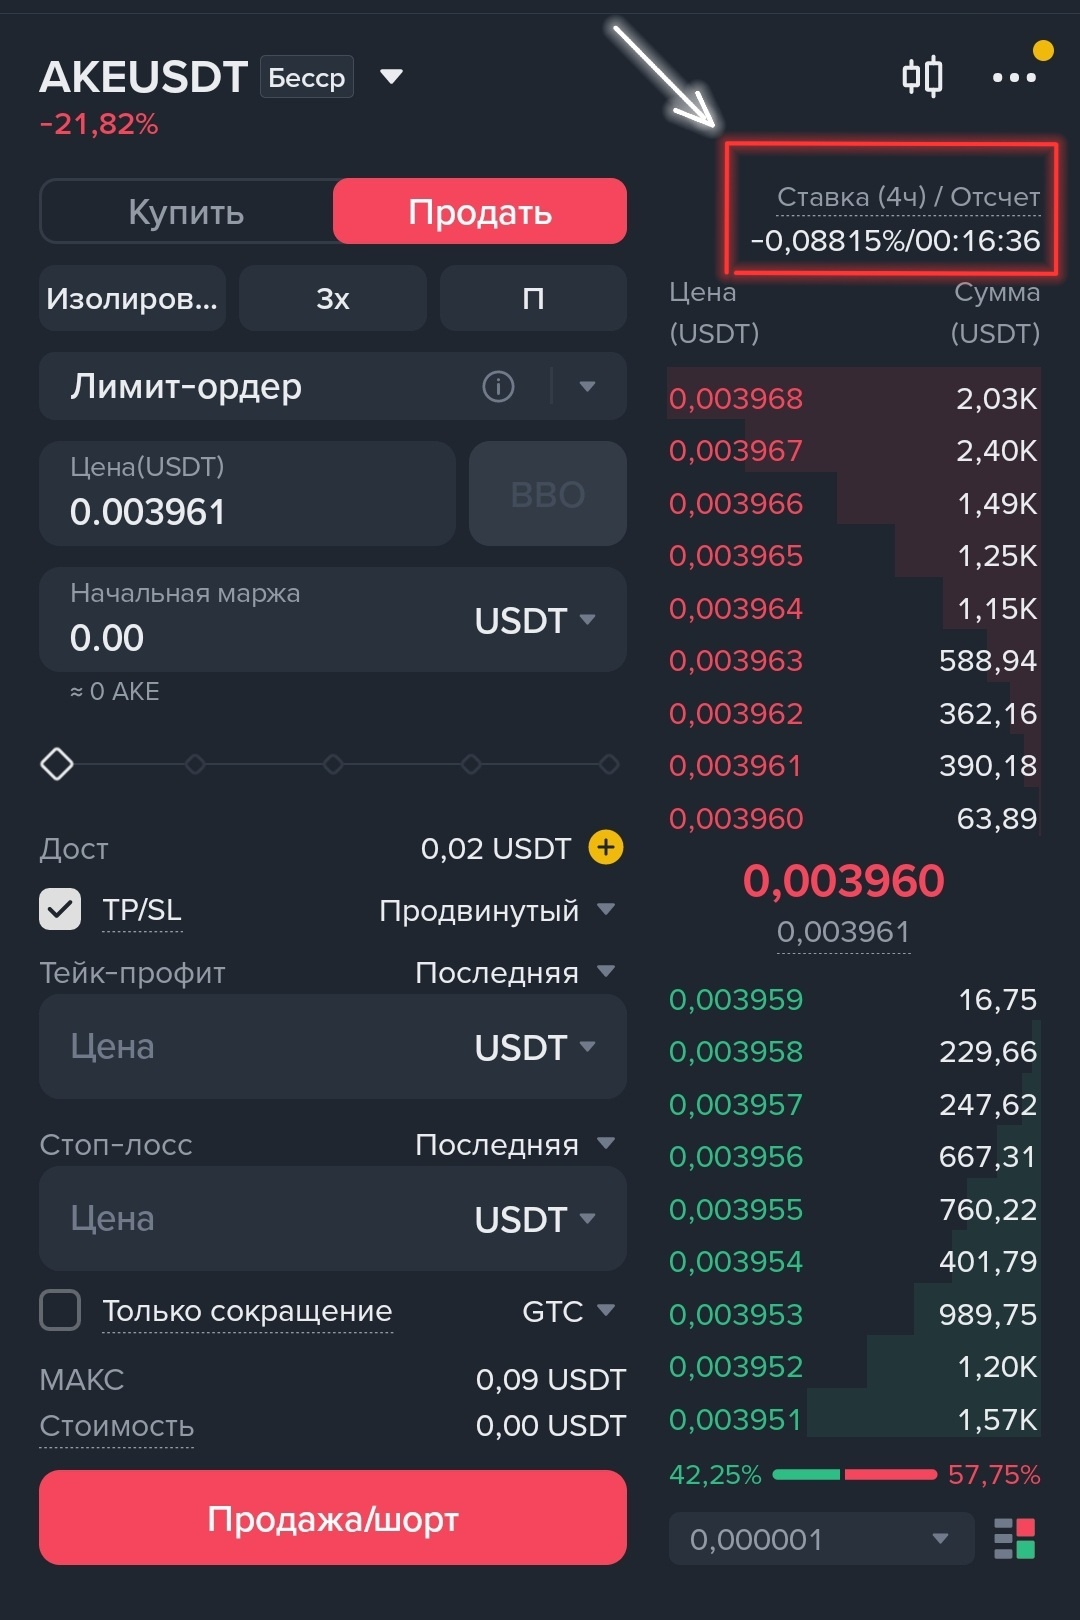
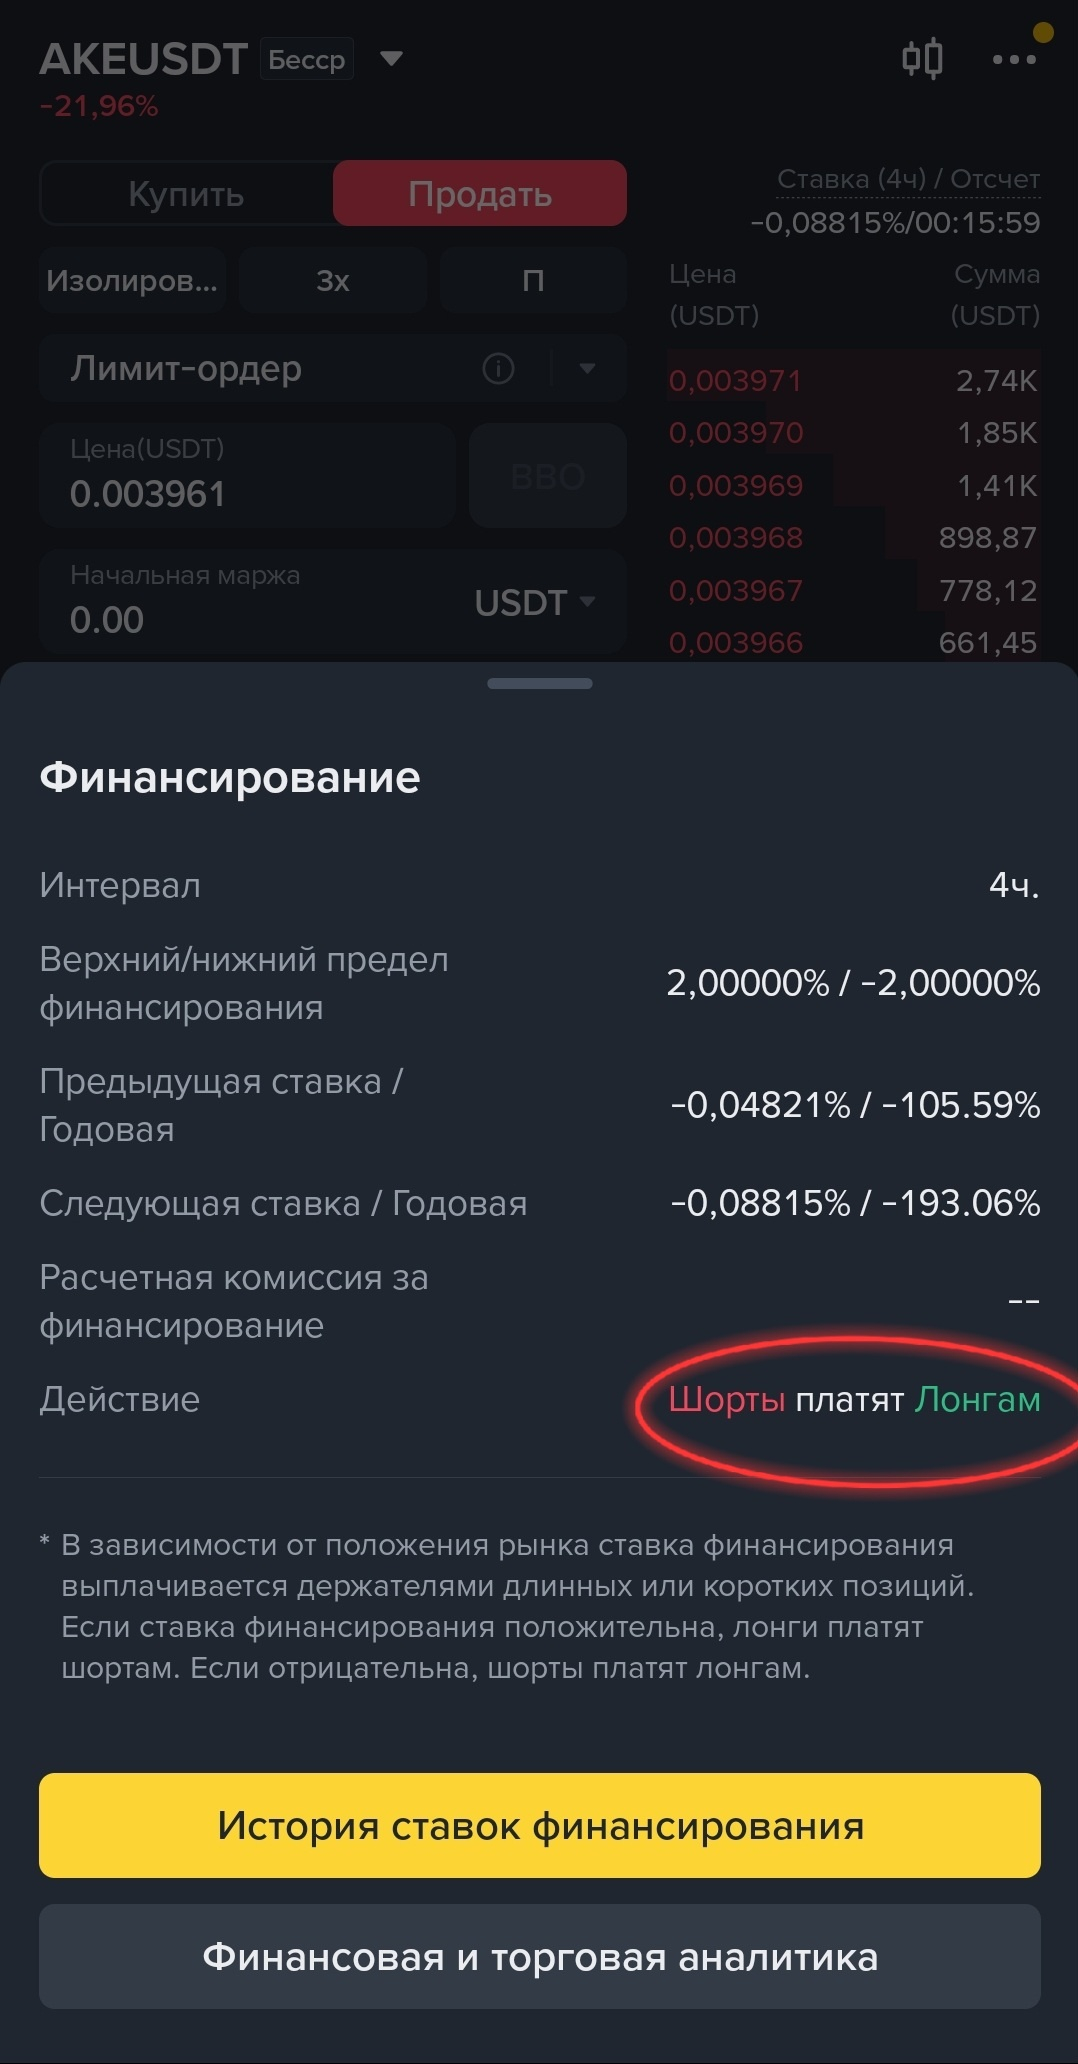
🟢 + السوق يرتفع (الثيران تضغط): يصبح سعر العقود الآجلة أعلى من السعر الفوري. معدل التمويل إيجابي — أصحاب المراكز الطويلة يدفعون لأصحاب المراكز القصيرة.
🔴 - السوق يهبط (الدببة تخنق): يهبط سعر العقود الآجلة إلى ما دون السعر الفوري. معدل التمويل سلبي — أصحاب المراكز القصيرة يدفعون لأصحاب المراكز الطويلة.
⏰️ فخ المؤقّت: لعبة «الكراسي الموسيقية»
لا يُخصم التمويل كل ثانية، بل في أوقات محددة تمامًا — عادةً كل 4 أو 8 ساعات (وفي فترات الحماس المحموم، قد يكون كل ساعة!).
هنا يبدأ تطبيق نظام صارم لإدارة الوقت:
• أغلقت الصفقة قبل المؤقّت بثانية؟ أحسنت، لن تدين لأحد بشيء.
• تأخرت ثانية واحدة وأبقيت مركزك مفتوحًا حتى وقت التسوية؟ ستُخصم منك الرسوم كاملة.
🫣 سحر الرافعة المالية الذي يتحول إلى كابوس
أكبر خطأ يرتكبه المبتدئون هو الاعتقاد بأن نسبة التمويل تُحسب من مبلغهم الشخصي، أي من الـ$50 أو الـ$100 التي أودعوها في الصفقة (الهامش). كلا! تُدفع الرسوم على إجمالي حجم المركز.
لنحسبها ببساطة:
لديك $100. تستخدم رافعة مالية x50 وتفتح مركزًا طويلًا. أصبح حجم مركزك في السوق الآن $5 000.
هناك اتجاه صعودي قوي، وقد ارتفع معدل التمويل إلى 0.1% لكل 8 ساعات.
• ما يظنه المبتدئ: «حسنًا، سيُخصم 10 سنتات ($100 × 0.1%)، يمكنني تحمّل ذلك».
• الواقع: يُخصم منك $5 ($5 000 × 0.1%).
والآن تخيّل أنك تحتفظ بالمركز ثلاثة أيام، ويُخصم التمويل 3 مرات يوميًا. خلال 3 أيام ستدفع $45 — أي ما يقارب نصف إيداعك الأصلي! يبدو أن سعر العملة ارتفع، فتغلق الصفقة، لكنك في الواقع خاسر. 😿
كيف تحتفظ بأموالك بدلًا من أن تدفعها للسوق: قائمة مراجعة
1. الخروج التكتيكي. إذا كنت تسير عكس التيار (مثلًا، في مركز طويل مع معدل تمويل إيجابي مرتفع جدًا)، فأغلق الصفقة قبل المؤقّت. لكن انتبه: لا تفعل ذلك في اللحظة الأخيرة. قبيل انتهاء المؤقّت، يبدأ حشد من الروبوتات والمتداولين الأذكياء مثلك بإغلاق مراكزهم. يضطرب السوق، فتتعرض للانزلاق السعري (slippage)، وقد تخسر بسبب سوء سعر الإغلاق أكثر مما وفّرته من التمويل. اخرج قبل 5–10 دقائق.
2. الربح من المراجحة. إذا أصبح معدل التمويل على عملة ما مرتفعًا بشكل غير طبيعي، يمكنك بناء استراتيجية آمنة للاستفادة منه. اشترِ الأصل في السوق الفوري، وافتح في الوقت نفسه مركزًا قصيرًا في العقود الآجلة برافعة مالية x1 وبالمبلغ نفسه. سواء ارتفع السعر أم انخفض، لا يهمك؛ فمركزاك يحوط أحدهما الآخر. وفي المقابل، تحصل كل 8 ساعات على نسبة كبيرة من مركزك القصير.
3. الانتقال بين المنصات. قد تختلف معدلات التمويل اختلافًا كبيرًا من منصة إلى أخرى. ففي إحدى المنصات، يدفع الحشد السعر بجنون ويرفع معدل التمويل إلى 0.2%، بينما لا يتجاوز 0.02% في منصة أخرى. إذا كنت تخطط للاحتفاظ بصفقتك طويلًا، فلا تتكاسل عن التحقق من المنصة التي تقدم شروطًا أفضل.