أنهت AMD سلسلة النتائج السلبية في تقارير أرباح قطاع أشباه الموصلات.
تجاوزت إيرادات AMD وربحية السهم معًا الحد الأعلى للتوقعات التي حددتها الشركة نفسها. والنقطة الوحيدة التي يمكن انتقادها هي انخفاض هامش الربح الإجمالي من 56% إلى 55%.$AMD
في الساعة 16:15 بتوقيت شرق الولايات المتحدة، بعد إغلاق السوق يوم 3 نوفمبر، أعلنت AMD نتائج الربع الثالث من السنة المالية 2026 (المنتهي في 26 سبتمبر)، وعقدت مكالمة هاتفية عند الساعة 17:00. صدرت هذه النتائج في توقيت بالغ الحساسية: خلال الشهر الماضي، هبط سهم AMD من ذروته في أكتوبر عند 658.52 دولارًا إلى 483.90 دولارًا، بتراجع قدره 26.5%. لم يكن التراجع بسبب الأداء، بل بسبب الشك في فرضية التقييم هذه: «هل يمكن أن يستمر الإنفاق الرأسمالي على الذكاء الاصطناعي؟». وصادف يوم التداول نفسه أيضًا يوم التصويت في انتخابات التجديد النصفي الأمريكية، فيما كان قطاع أشباه الموصلات بأكمله قد بدأ لتوه يلتقط أنفاسه بعد الهبوط الحاد لسهم إنتل الأسبوع الماضي.
أُعلنت النتائج في الساعة 16:15. وخلال أقل من نصف ساعة، ارتفع سعر السهم بعد الإغلاق من 483.90 دولارًا إلى نحو 511 دولارًا، ليتسع مكسبه من 3.65% عند الإغلاق إلى 7%. وعلى امتداد سلسلة الأخبار نفسها، ارتفع سهم Arm بنسبة 3%، فيما لم يرتفع سهم Nvidia إلا بنسبة 1.2% — فقد كان السوق يتفاعل مع أرقام AMD نفسها، لا مع ارتفاع عام في القطاع.
إذًا، تتمثل الأهمية الأولى لهذا التقرير في الإجابة عن سؤال بسيط: هل ما زال الطلب قائمًا؟ والجواب واضح جدًا: نعم.
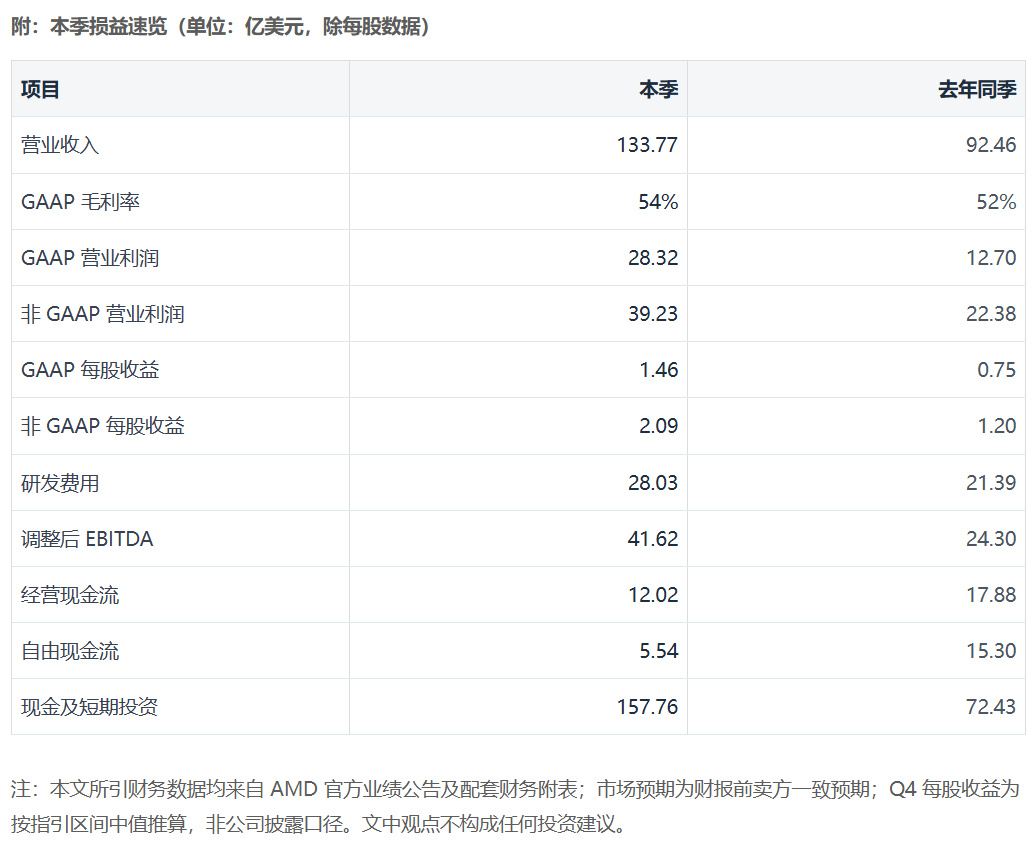
الخلاصة في جملة واحدة: بلغت الإيرادات 13.377 مليار دولار، وربحية السهم وفق non-GAAP نحو 2.09 دولار، وبلغت توجيهات الربع الرابع 17 مليار دولار — وتجاوزت الأرقام الثلاثة التوقعات؛ وكان نمو مراكز البيانات بنسبة 97% على أساس سنوي هو العنوان الأبرز. لكن لذلك ثمنان: انخفاض توجيهات هامش الربح من 56% إلى 55%، وهبوط التدفق النقدي الحر من 1.558 مليار إلى 554 مليونًا. اختار السوق أولًا أن يثق بالإيرادات: فارتفع السهم بعد الإغلاق بنسبة 6%.
أولًا: لنستعرض الأرقام
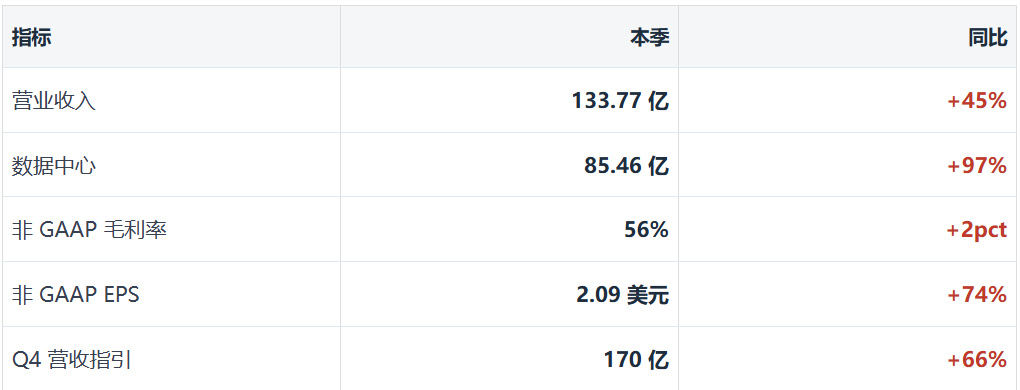
مصدر البيانات: إعلان نتائج AMD للربع الثالث من السنة المالية 2026، والمنتهي في 26 سبتمبر 2026. التوجيهات: 17 مليار دولار ±3%.
لنقارن ذلك بتوقعات المحللين السابقة: إيرادات بين 13.08 و13.1 مليار دولار، وربحية سهم وفق non-GAAP بين 1.93 و1.95 دولار، وتوجيهات للربع الرابع بقيمة 16.14 مليار. أما الأرقام الفعلية فكانت 13.377 مليار، و2.09 دولار، و17 مليارًا — أي تجاوزت الإيرادات التوقعات بنحو 2.5%، وربحية السهم بنحو 7%، وتوجيهات الربع الرابع بنحو 5.3%.
تجدر الإشارة على نحو خاص إلى عبارة ليزا سو في الإعلان: «تجاوزت الإيرادات الحد الأعلى للنطاق الذي حددناه في توجيهاتنا». هذه صياغة غير مألوفة في سياق AMD. ففي الأرباع الماضية، اعتادت الشركة أن تحدد توجيهاتها عند مستوى يسمح لها «ببلوغ الحد الأعلى أو تجاوزه قليلًا»؛ أما هذه المرة، فقد تجاوزت الحد الأعلى بوضوح. وأضافت أن النمو في الربع الرابع «سيتسارع» مع توسع الطاقة الإنتاجية لـHelios و«Venice» — وهذا وعد للربع المقبل، لا للربع الحالي، ولذلك فهو أكثر دلالة.
ثانيًا: مراكز البيانات — ليس النمو وحده، بل توسع هوامش الربح أيضًا
بلغت الإيرادات 8.546 مليار دولار، بزيادة 97% على أساس سنوي و27% على أساس فصلي، وشكلت 63.9% من إجمالي الإيرادات. وفي الفترة نفسها من العام الماضي، بلغت إيرادات هذا القطاع 4.341 مليار، وكانت حصته 47%. خلال عام واحد، تبدلت بنية إيرادات AMD بالكامل.
والأهم من ذلك يظهر في أرباح القطاع: بلغ الربح التشغيلي لمراكز البيانات 2.882 مليار دولار، بهامش 33.7%. وفي الفترة نفسها من العام الماضي، بلغ 1.074 مليار بهامش 24.7%. أي إن حجم هذا النشاط اقترب من الضعف، بينما ارتفع هامش ربحه التشغيلي 9 نقاط مئوية. وهذه النقطة أبلغ من نمو الإيرادات — فهي تعني أن وفورات الحجم وقوة التسعير في EPYC غطتا مؤقتًا تكاليف المرحلة المبكرة من توسع MI450.
يقود النمو ركيزتان. الأولى هي وحدات CPU للخوادم من EPYC؛ إذ تستعد الجيل السادس «Venice» لتولي المهمة، فيما ظلت Turin وGenoa المنتجين الرئيسيين هذا الربع. والثانية هي الإطلاق الرسمي لوحدات GPU من سلسلة Instinct MI450 هذا الربع. وقد سمّى الإعلان العملاء الذين يشغّلون الدفعة الأولى من حلول رفوف Helios: Anthropic وMeta ومايكروسوفت وOpenAI وOracle Cloud (OCI). وحصلت HPE على أول طلبية Helios من Vultr، كما اختارت EuroHPC، وهي حوسبة فائقة أوروبية، وحدات MI430X وEPYC من الجيل السادس لتجهيز LUMI-AI. وهذه القائمة بحد ذاتها أفضل إثبات على الطاقة الإنتاجية — فأكبر خمسة مشترين للذكاء الاصطناعي في العالم جميعهم حاضرون.
وهناك جانب آخر: أُطلق ROCm 10 هذا الربع. لطالما كان النظام البرمجي أضعف نقاط AMD مقارنةً بـNvidia؛ وكل خطوة إلى الأمام في هذا المجال تحسن اقتصاديات وحدة MI450.
ثالثًا: قطاعا العملاء والألعاب — أكثر قدرة على الصمود مما كان متوقعًا
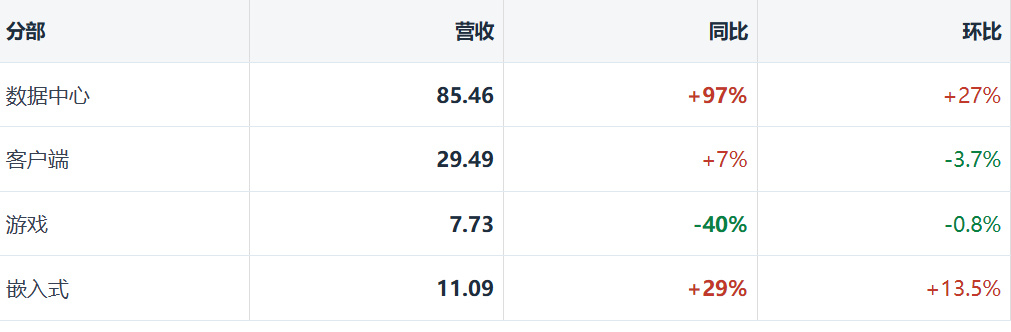
الوحدة: مليار دولار. بلغ إجمالي قطاعي العملاء والألعاب 3.722 مليار، بانخفاض 8% على أساس سنوي.
كان قلق السوق الأكبر منصبًا على الألعاب. وتوقع المحللون تراجعًا سنويًا بنسبة 49%، إلى 655 مليونًا. لكن الإيرادات الفعلية بلغت 773 مليونًا، بانخفاض 40%، أي إنها جاءت أفضل بكثير من أكثر التوقعات تشاؤمًا. وأوضح الإعلان سبب التراجع: انخفاض الإيرادات من المنتجات شبه المخصصة، أي رقائق أجهزة الألعاب، ومن بطاقات الرسومات المنفصلة. وترجع الخلفية إلى ارتفاع أسعار الذاكرة والتخزين، ما زاد تكلفة الأجهزة وضغط على طلب المستهلكين — وقد أُشير إلى هذا الأمر أيضًا في مؤتمر نتائج Apple، فهو ليس مشكلة تخص AMD وحدها.
بلغت إيرادات قطاع العملاء 2.949 مليار، بزيادة 7% على أساس سنوي. وفي ظل تراجع شحنات الحواسيب الشخصية إجمالًا، فقد صمد القطاع بفضل معالجات Ryzen المحمولة. لكنه انخفض بنسبة 3.7% على أساس فصلي، ومع ركود موسم الحواسيب الشخصية في الربع الرابع وارتفاع أسعار الذاكرة، يُرجح أن يتراجع قليلًا أخرى.
بلغت إيرادات قطاع الأنظمة المدمجة 1.109 مليار، بزيادة 29% على أساس سنوي و13.5% على أساس فصلي، فيما بلغ الربح التشغيلي 453 مليونًا بهامش 40.9%، وهو الأعلى بين القطاعات الأربعة. وشهدت مجالات الطيران والدفاع والسيارات والاتصالات والصناعة انتعاشًا متزامنًا — وهذا القطاع هو الأطول إهمالًا من قبل السوق، لكنه أسهم على نحو مفاجئ هذا الربع.
رابعًا: توجيهات الربع الرابع البالغة 17 مليارًا هي جوهر التقرير
تشير التوجيهات البالغة 17 مليار دولار ±3% إلى نمو سنوي بنسبة 66% وفصلي بنسبة 27%. وقد تجاوزت توقعات السوق البالغة 16.14 مليار بنحو 5.3%. وتكمن أهمية هذا الرقم في أنه لم ينتج عن رفع الأسعار أو طلبية استثنائية، بل يرتبط بوضوح بالتسليم واسع النطاق لأنظمة Helios القائمة على الرفوف خلال الربع الرابع.
لنجرِ تقديرًا سريعًا. إذا بلغت الإيرادات 17 مليارًا وكان هامش الربح الإجمالي وفق non-GAAP عند 55%، فسيبلغ إجمالي الربح نحو 9.35 مليار؛ وإذا ارتفعت المصروفات بنحو 4% على أساس فصلي إلى قرابة 3.7 مليار، فسيبلغ الربح التشغيلي نحو 5.6 مليار بهامش تشغيلي قدره 33%. وبعد احتساب معدل ضريبة طبيعي قدره 13%، يُتوقع أن تتراوح ربحية السهم وفق non-GAAP بين 2.9 و3.0 دولارات. وكانت توقعات السوق السابقة 2.65 دولار. وبعبارة أخرى، تتضمن التوجيهات ضمنيًا مراجعة جديدة بالزيادة لربحية السهم بنحو 10% — وهذا ما ينبغي للمحللين إدخاله في نماذجهم خلال الأسبوعين المقبلين.
على أساس السنة المالية كاملة: 35.166 مليارًا في الأرباع الثلاثة الأولى، إضافة إلى 17 مليارًا في الربع الرابع، أي نحو 52.17 مليار دولار في السنة المالية 2026. بلغت السنة المالية 2025 نحو 34.639 مليارًا، بمعدل نمو سنوي يقارب 51%. قبل عامين، لم يتجاوز هذا الرقم 25.7 مليارًا.
خامسًا: ثلاثة تفاصيل لا بد من متابعتها
1. توجيهات هامش الربح الإجمالي تنخفض من 56% إلى 55%
هذا هو الرقم الوحيد الذي تراجع هذا الربع، وهو أيضًا النقطة الوحيدة التي يمكن للدببة التمسك بها. منذ بداية 2026، ظل هامش الربح الإجمالي وفق معايير non-GAAP لدى AMD ثابتًا عند 56%، لكن توجيهات الربع الرابع انخفضت للمرة الأولى إلى 55%. والتفسير منطقي: تسليم Helios على شكل رفوف خوادم كاملة يتضمن الشبكات والتبريد السائل والتجميع، وهذه الإيرادات أقل ربحية بطبيعتها من بيع الرقائق وحدها؛ فضلًا عن ارتفاع أسعار HBM والذاكرة، ما يزيد تكاليف المواد. وكانت المديرة المالية هو جينغ قد ذكرت سابقًا أن هامش الربح في نشاط الذكاء الاصطناعي لمراكز البيانات خلال مرحلة التوسع أقل قليلًا من متوسط الشركة.
بلغ متوسط توقعات المحللين لهامش الربح الإجمالي في الربع الرابع 55.5%، بينما توقعت الشركة 55%، أي أقل بنصف نقطة مئوية؛ كما أن النسبة الفعلية لهذا الربع، 56%، جاءت أقل قليلًا من توقع 56.1% — وهو الرقم الوحيد في التقرير بأكمله الذي جاء دون التوقعات. وكان أحد المحللين قد كتب قبل إعلان النتائج أن هبوط توجيهات هامش الربح دون 56% قد يدفع السهم إلى التراجع بأكثر من 10%. لكن السهم لم ينخفض، بل ارتفع: فقد تجاوزت الإيرادات التوقعات بـ300 مليون، وتجاوزت توجيهات الربع الرابع التوقعات بـ700 مليون، ما غطى على نصف نقطة هامش الربح. والمعنى الحقيقي هو أن AMD تتحول من «بيع الرقائق» إلى «بيع الأنظمة»، فتزداد كثافة الإيرادات ويضيق هامش الربح. هذه كلفة حتمية لتغيير نموذج العمل، وليست مشكلة في القدرة التنافسية.
2. أرباح بقيمة 3.5 مليار، لكن التدفق النقدي الحر لا يتجاوز 550 مليونًا
هذا التباين نادرًا ما يلفت الانتباه. بلغ التدفق النقدي التشغيلي لهذا الربع 1.202 مليار دولار، والنفقات الرأسمالية 648 مليونًا، والتدفق النقدي الحر 554 مليونًا، بهامش تدفق نقدي حر قدره 4% — فيما كانت توقعات المحللين 1.97 مليار، أي بفارق 1.4 مليار، وبانخفاض سنوي قدره 64%. في الربع السابق، بلغ التدفق النقدي الحر 1.558 مليار بهامش 14%، وفي الفترة نفسها من العام الماضي بلغ 1.530 مليار بهامش 17%.
أين ذهبت الأموال؟ تكشف ثلاثة أرقام في الميزانية العمومية الأمر بوضوح: ارتفع المخزون من 7.920 مليار في بداية العام إلى 11.463 مليار (+45%)، وبلغت الذمم المدينة 9.209 مليار (مقابل 6.315 مليار في بداية العام)، كما بلغت المصروفات المدفوعة مقدمًا والأصول المتداولة الأخرى 3.023 مليار (مقابل 2.160 مليار في بداية العام). وفي الوقت نفسه، قفزت الذمم الدائنة من 2.929 مليار إلى 7.756 مليار — أي إن الموردين يمنحون الشركة آجالًا للسداد، لكن ذلك لا يكفي على الإطلاق لسد فجوة تكوين المخزون.
هذا إجراء اعتيادي لتكوين المخزون استعدادًا للتسليم واسع النطاق لمنظومة Helios: إذ يتعين تخزين وحدات GPU وCPU وHBM ورقائق الشبكات والمكونات الهيكلية مسبقًا، قبل تحويلها إلى نقد بعد التسليم. تكمن المشكلة في أن هذا الربع شهد «أرباحًا جيدة ونقدًا ضعيفًا». إذا سارت عمليات التسليم في الربع الرابع بسلاسة وتحول التدفق النقدي إلى موجب، فستكون هذه خطوة استباقية موفقة؛ أما إذا تأخر التسليم، فسيتحول مخزون بقيمة 11.4 مليار إلى حجر يثقل التقييم فورًا. وأهم بند ينبغي مراقبته في تقرير الربع المقبل هو التدفق النقدي التشغيلي، لا الإيرادات.
3. مصروفات حقوق شراء الأسهم البالغة 1.1 مليار دولار
بلغ صافي الربح وفق GAAP نحو 2.428 مليار، وربحية السهم 1.46 دولار؛ أما وفق non-GAAP فبلغ صافي الربح 3.471 مليار، وربحية السهم 2.09 دولار. ويبلغ الفرق بينهما 1.04 مليار، وأكبر بند فيه إعادة تقييم القيمة العادلة لحقوق شراء الأسهم الممنوحة للعملاء، بقيمة 1.097 مليار دولار — أي مصروفات محاسبية نشأت عن ارتفاع سعر سهم AMD، فيما يتعلق بحقوق شراء الأسهم الممنوحة لـOpenAI وMeta وAnthropic.
هذه الأموال لا تُدفع نقدًا، لكنها ليست مجرد ضجيج محاسبي أيضًا. إنها المقابل الحقيقي الذي تدفعه AMD لتأمين طلبات بمقياس الغيغاواط، وإن كان الدفع يتم في صورة أسهم. والنتيجة الجانبية مزعجة: كلما ارتفع سعر السهم بقوة، زاد الضغط على أرباح GAAP. ارتفع سهم AMD أكثر من الضعف منذ بداية العام، فارتفعت هذه المصروفات معه. وشهد هذا الربع بندًا آخر: حققت ضريبة الدخل مكسبًا قدره 555 مليون دولار، لا مصروفًا، ما رفع صافي ربح GAAP مجددًا بعض الشيء. وقد جعل هذان البندان معًا الفجوة بين GAAP وnon-GAAP كبيرة بما يكفي لإساءة فهمها بسهولة — عند النظر إلى أرباح AMD، لا بد من استخدام أرقام non-GAAP، مع فهم أسباب هذا الفارق.
سادسًا: أربعة أسئلة ستُطرح بإلحاح في مؤتمر النتائج
أولًا، الطاقة الإنتاجية لـHelios. كانت الإدارة قد أشارت سابقًا إلى أن إيرادات مراكز البيانات ستتضاعف على الأقل في 2027، وأن إيرادات وحدات GPU ستكون «أعلى بكثير من 30 مليار دولار». وتمثل توجيهات الربع الرابع البالغة 17 مليارًا أول خطوة على هذا المسار؛ وسيكون أهم تصريح في مؤتمر النتائج هو ما إذا كانت الشركة ستحدد حجم الإنتاج في النصف الأول من 2027.
ثانيًا، إمدادات Venice. سبق أن أعلنت الشركة توجيهات بارتفاع إمدادات وحدات CPU للخوادم بنسبة 80% على أساس سنوي في النصف الثاني من العام، لكن سلاسل الإمداد ظلت شحيحة — وقد أقرت الإدارة في الربع السابق بأن جزءًا كبيرًا من الطلب «لم يكن متوقعًا». وسيحدد حجم الزيادة في التوقعات إلى أي مدى يمكن لهذا الجانب من نشاط وحدات CPU أن يدعم النمو في 2027.
ثالثًا، هل تمثل نسبة 55% القاع أم أنها مجرد محطة عابرة؟ إذا كانت قاعًا مؤقتًا خلال مرحلة توسع Helios، فبوسع السوق تقبل ذلك؛ أما إذا اتجهت النسبة إلى 54% طوال عام 2027، فستحتاج قصة «بيع الأنظمة» إلى إعادة تقييم.
رابعًا، تركّز العملاء والضمانات. سبق أن أفصحت AMD عن تقديم ضمانات تصل قيمتها إلى 4.1 مليار دولار لعقود إيجار العملاء، كما وافقت على استثمار مليار دولار في طرح أسهم Meta، وما يصل إلى 5 مليارات دولار في Anthropic. تؤمّن هذه الترتيبات الطلبات، لكنها تربط أيضًا الميزانية العمومية لـAMD بالقدرة التمويلية لعملائها. وأفادت تقارير الأسبوع الماضي بأن شركات الحوسبة السحابية الأصغر «مُنعَت فعليًا من الوصول إلى أسواق السندات خلال الأسابيع الأخيرة» — وهذا هو السبب الحقيقي وراء تراجع التقييمات في الشهر الماضي، لا أداء AMD نفسه.
سابعًا: موقع السهم — أصبح أرخص، لكن ليس إلى درجة تبرر الشراء دون تردد
أغلق السهم في 3 نوفمبر عند 483.90 دولارًا، مرتفعًا 3.65%، بقيمة سوقية تقارب 790 مليار دولار؛ وبعد صدور النتائج، ارتفع في التداولات اللاحقة للإغلاق إلى نحو 530 دولارًا، بزيادة 10%، لتعود قيمته السوقية إلى نحو 835 مليار دولار أو أكثر. وما زال أقل بنسبة 20% من ذروته في أكتوبر عند 658.52 دولارًا، كما لا يزال بعيدًا عن لقب «تريليون دولار» — إذ لا يمكن الحديث عنه قبل تجاوز 610 دولارات. ومع ذلك، ما زالت مكاسبه منذ بداية العام تفوق الضعف.
من ناحية التقييم، وباحتساب ربحية السهم المتوقعة لعام 2027 وفق متوسط التوقعات، والبالغة نحو 15.8 دولارًا، يعادل سعر 511 دولارًا مضاعف ربحية مستقبليًا بنحو 32 مرة، وهو أقل من 36 مرة قبل شهر. لكن ينبغي الانتباه إلى أن رقم 15.8 دولارًا يعود إلى ما قبل إعلان النتائج، ومن المرجح أن تدفع توجيهات هذا الربع به إلى أكثر من 17 دولارًا — وباحتساب 17 دولارًا، يعود مضاعف الربحية المستقبلي إلى نحو 30 مرة. هذا المضاعف ليس مرتفعًا لشركة تنمو إيراداتها بنسبة 45% وقد يتجاوز نموها 40% العام المقبل؛ لكنه ليس رخيصًا أيضًا لشركة يتراجع هامش ربحها ويتدهور تدفقها النقدي.
كنت أظن أن هذا التقرير لن يطلق تحركًا أحادي الاتجاه: فالطلب لا يثير مشكلة، والتنفيذ لا يثير مشكلة، لكن هامش الربح يتراجع، ولكل من المتفائلين والمتشائمين حججه. لكن السهم قفز مباشرة بنسبة 8% إلى 9% بعد الإغلاق — فقد اختار السوق هذه المرة التصويت للإيرادات والتوجيهات، وسجّل انخفاض نصف نقطة في هامش الربح ضمن الحسابات، لكنه لم ينعكس في السعر. وما أثبته ذلك مجددًا هو أن الطلب والتنفيذ لا يمثلان مشكلة؛ أما ما لم يجب عنه، فهو الحد الأدنى الذي يمكن أن يستقر عنده هامش ربح AMD حين تتحول الإيرادات من «بيع الرقائق» إلى «بيع رفوف الخوادم».
الخاتمة
إذا أردنا تلخيص هذا التقرير، فهو بمثابة شهادة على انتقال AMD من «سهم مرتبط بمفهوم الذكاء الاصطناعي» إلى «سهم تحقق إيرادات من الذكاء الاصطناعي». فحصة مراكز البيانات البالغة 64%، وإيرادات فصلية عند 8.5 مليار، ونمو سنوي يقارب الضعف، أرقام لم تعد بحاجة إلى عروض تقديمية لترويج القصة.
انتقل الغموض الحقيقي إلى عام 2027: هل سينخفض هامش الربح باستمرار خلال نمو الإيرادات من 17 مليارًا إلى 25 مليارًا؟ وهل يمكن تحويل مخزون بقيمة 11.4 مليار إلى نقد؟ ومتى سيظهر العميل السادس والسابع إلى جانب العملاء الخمسة العملاقين؟ الإجابات عن هذه الأسئلة الثلاثة أهم بكثير من تجاوز توقعات هذا الربع أو عدمه.
أما سعر السهم، فيعتمد على المدى القصير على المعنويات — فنتائج انتخابات التجديد النصفي، وبيئة تمويل الإنفاق الرأسمالي على الذكاء الاصطناعي، والتقرير المقبل لـNvidia، أي واحد منها قد يطغى على أرقام AMD نفسها. ولهذا السبب، بعد صدور النتائج، لم تعد سلطة تحديد السعر الفعلية بيد التقرير المالي.