
بطلة هذه الحلقة هي Circle.
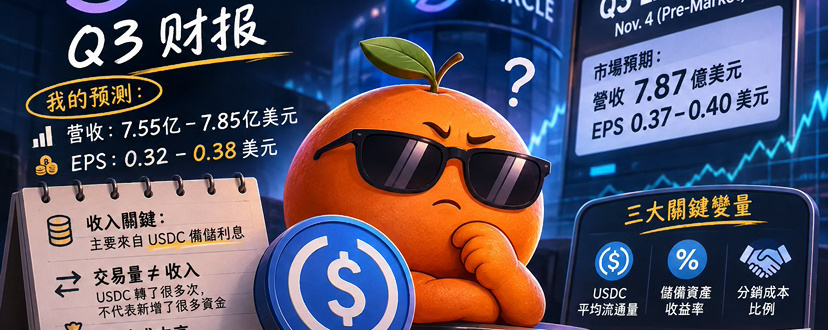
من المقرر أن تعلن Circle نتائج الربع الثالث قبل افتتاح السوق الأمريكية في 4 نوفمبر، وتتوقع الأسواق إيرادات بنحو 787 مليون دولار، وربحية للسهم تتراوح بين 0.37 و0.40 دولار.
يا أخي أورانج، أعتقد أن إيرادات Circle قد تأتي دون توقعات السوق، وعلى الأرجح ستكون ربحية السهم مستقرة أو أقل قليلاً. أتوقع إيرادات تتراوح بين 755 و785 مليون دولار تقريباً، وربحية للسهم بين 0.32 و0.38 دولار تقريباً. دعني أشرح لك تحليلي:
قد يرى كثيرون نمو حجم تداول USDC على البلوكشين، فيستنتجون مباشرة أن إيرادات Circle ستتجاوز التوقعات. لكن نموذج أعمال Circle لا يعني أن الإيرادات تنمو طردياً كلما زاد حجم التداول. يأتي الجزء الأكبر من إيرادات Circle فعلياً من الفوائد المتأتية من أصول احتياطي USDC.
بلغ مجموع إيرادات Circle وإيرادات الاحتياطيات في الربع الماضي نحو 701 مليون دولار، جاء حوالي 94% منها من إيرادات الاحتياطيات. وفي الفترة نفسها، انخفضت كمية USDC المتداولة من 77 مليار دولار في الربع الأول إلى 73.3 مليار دولار، ما يشير إلى نشاط كبير في التداول، لكن حجم الأموال المودعة فعليًا ضمن منظومة احتياطيات Circle لم يزد بالتوازي.
صحيح أن حجم المعاملات على السلسلة في الربع الثاني ارتفع بنسبة 151% على أساس سنوي، ليصل إلى 14.8 تريليون دولار، لكن ذلك لم يؤدِّ إلى زيادة مماثلة في الإيرادات؛ إذ لم يرتفع إجمالي إيرادات الربع الثاني سوى 7% على أساس سنوي. والسبب بسيط: كثرة تحويلات USDC لا تعني أن السوق حصل على كمية كبيرة جديدة من USDC.
ما دام متوسط كمية USDC المتداولة لم يزد بوضوح، فلن ينمو حجم أصول الاحتياطيات نموًا كبيرًا، وسيكون من الصعب على إيرادات Circle من الفوائد أن ترتفع بسرعة.
هناك أيضًا جانب من الأرباح في Circle يسهل إغفاله، وهو ارتفاع تكاليف التوزيع. فقد بلغت تكاليف التوزيع والمعاملات والتكاليف الأخرى في الربع الثاني 412 مليون دولار، أي نحو 59% من إجمالي الإيرادات.
تحتاج Circle إلى تقاسم جزء كبير من إيراداتها مع شركاء القنوات، مثل Coinbase، لذا فإن نمو حجم USDC لا يعني بالضرورة نمو الأرباح على أساس سنوي. وإذا ظلت تكاليف التوزيع مرتفعة في الربع الثالث، فقد تأتي الأرباح دون التوقعات حتى لو اقتربت الإيرادات من توقعات السوق.
أُطلقت هذا الربع أيضًا شبكة Arc (لن أطيل الحديث عنها؛ فقد خفّ الحماس قليلًا بعد ظهور الطرف الهندي، ههه 😂). وتُعد Circle Payments Network وغيرها من أنشطة الدفع من الآفاق طويلة الأجل للشركة، لكن حجمها الحالي لا يكفي بعد ليحل محل إيرادات الفوائد على الاحتياطيات.
باختصار، تعمل Circle على بناء مصدر دخل ثانٍ، لكن أداءها على المدى القصير يظل معتمدًا أساسًا على ثلاثة متغيرات: متوسط كمية USDC المتداولة، وعائد أصول الاحتياطيات، وحصة الإيرادات التي تدفعها الشركة إلى شركائها.
لن تكون هناك فرصة حقيقية لتجاوز التوقعات إلا إذا اقترب متوسط كمية USDC المتداولة في الربع الثالث مجددًا من 80 مليار دولار أو تجاوزها، وانخفضت نسبة تكاليف التوزيع.
أنا شخصيًا لا أرى الأمر بإيجابية هذه المرة.
ما سبق تحليل شخصي، وليس توصية استثمارية.