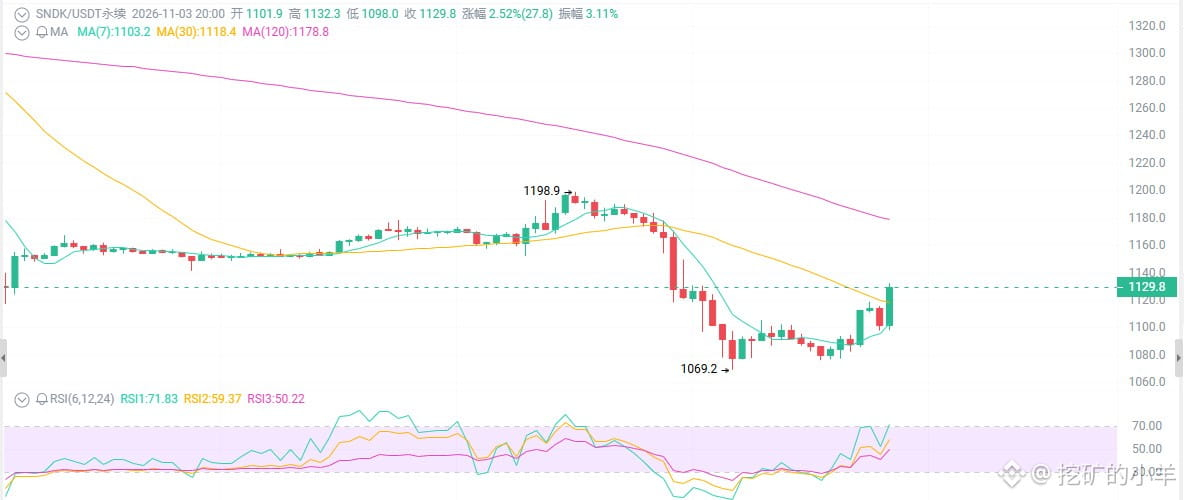
SNDK عند 1130 دولارًا، وما زلت تنتظر استرداد خسائرك؟
قفزت إيرادات الشركة في التقرير المالي بنسبة 378%، لكن السهم هبط من 2300 إلى 1130 — فهل تعرّض SNDK لظلم السوق، أم أنه أول قطعة دومينو تسقط مع بلوغ دورة NAND ذروتها؟
لننظر أولًا إلى الظاهر: نتائج مالية مذهلة، لكن السهم هبط كما لو أنه تناول مُليّنًا.
تقرير 29 أكتوبر: إيرادات 11 مليار دولار، بزيادة هائلة قدرها 378% على أساس سنوي؛ ربحية السهم 49.51 دولارًا؛ هامش الربح الإجمالي 85.1%؛ إيرادات أعمال مراكز البيانات 4.8 مليار، بزيادة 61% على أساس ربع سنوي، وبحصة 44%؛ كما أعادت الشركة شراء أسهم بقيمة 5 مليارات دولار. أليس من المفترض أن يصل السهم إلى 1500؟
لكن ما النتيجة؟ ارتفع بشدة عند الافتتاح، ثم هوى طوال الجلسة. في 2 نوفمبر، تراجع 6.6%، وأغلق السعر الفوري عند 1075، فيما يتداول العقد الدائم حاليًا قرب 1130. ومنذ القمة التي تجاوزت 2300 في يونيو، هبط إلى النصف، ثم إلى النصف مجددًا، وخسر 30-35% خلال الشهر الماضي. إذا كانت النتائج المالية بهذه الجودة، فلماذا ينهار السهم بهذا الشكل؟
الأمر الأول: النتائج المالية تعكس الماضي، أما سعر السهم فيعكس المستقبل.
إيرادات بقيمة 11 مليارًا، وربحية سهم 49.51، وهامش ربح إجمالي 85% — أرقام مذهلة فعلًا. لكن ما الذي يراقبه السوق؟ هل ستواصل أسعار NAND الارتفاع في الربع المقبل؟
قدّمت الشركة توجيهات بإيرادات تتراوح بين 12.2 و12.6 مليارًا، وربحية سهم بين 55 و57، وهذا ليس سيئًا بحسب التوقعات. لكن «انقضاء أثر الأخبار الإيجابية والبيع عند صدور الخبر» هو المشهد الكلاسيكي الأكثر فتكًا بأسهم السلع الدورية. ما يقلق السوق هو تباطؤ ارتفاع أسعار NAND، ولحاق المعروض بالطلب تدريجيًا، وعودة تأثير الدورة على أداء السهم.
الأمر الثاني: تقسيم السهم بنسبة 8 إلى 1 ليس طوق نجاة، بل فخ للسيولة.
أعلنت الشركة تقسيم السهم بنسبة 8 إلى 1، على أن يدخل حيز التنفيذ في حدود 19 أو 20 نوفمبر، وقالت إن الهدف هو «تعزيز سهولة الوصول إلى السهم».
تقسيم السهم لا يغيّر أي أساسيات في الشركة، بل يقسم سهمًا واحدًا بقيمة 100 إلى 8 أسهم، قيمة كل منها 12.5. لن يجعل ذلك الشركة أكثر قيمة، بل قد يدفع مزيدًا من صغار المستثمرين إلى الاعتقاد بأن السهم «أصبح رخيصًا»، فيندفعون لشرائه ويتعلقون به.
تقسيم السهم ليس خبرًا إيجابيًا، بل جرعة مهدّئة لصغار المستثمرين. الشركة الجيدة حقًا لا تحتاج إلى تقسيم أسهمها لإثبات أنها رخيصة.
الأمر الثالث: المؤشرات الفنية تصطف لمصلحة الدببة، وارتداد التشبع البيعي ضعيف كأنه بلا طاقة.
الاتجاه العام: ارتفع السهم بعد تقسيمه في 2025 حتى بلغ القمة في يونيو 2026، ثم دخل في قناة هبوط متوسطة الأجل. خسر 30-35% خلال الشهر الماضي، وهبط سريعًا من مستويات فوق 1400، مخترقًا منطقة التماسك السابقة.
تنتظم المتوسطات المتحركة MA7/25/99 بترتيب هبوطي، ومؤشر RSI على الرسم اليومي عند مستوى منخفض يقارب 30. أحجام التداول تتراجع أثناء الارتداد وتزداد أثناء الهبوط — وهذه سمة كلاسيكية للضعف.
الدعم: 1060-1100 (القاع الأخير ومستوى نفسي مهم)، وفي حال كسره، قد يستهدف السهم 1000.
المقاومة: 1180-1200 (هدف الارتداد قصير الأجل)، ثم 1250-1300 (مقاومة قوية).
لا تُعدّ الإشارة إلى توقف الهبوط مؤكدة إلا إذا ارتفع حجم التداول واستقر السهم فوق 1150-1160، ثم أعاد اختبارها من دون كسرها؛ أما كسر 1100 مع ارتفاع حجم التداول، فيعني استمرار الاتجاه الهبوطي.
قفزت إيرادات الشركة في التقرير المالي بنسبة 378%، لكن السهم هبط من 2300 إلى 1130 — فهل تعرّض SNDK لظلم السوق، أم أنه أول قطعة دومينو تسقط مع بلوغ دورة NAND ذروتها؟
لننظر أولًا إلى الظاهر: نتائج مالية مذهلة، لكن السهم هبط كما لو أنه تناول مُليّنًا.
تقرير 29 أكتوبر: إيرادات 11 مليار دولار، بزيادة هائلة قدرها 378% على أساس سنوي؛ ربحية السهم 49.51 دولارًا؛ هامش الربح الإجمالي 85.1%؛ إيرادات أعمال مراكز البيانات 4.8 مليار، بزيادة 61% على أساس ربع سنوي، وبحصة 44%؛ كما أعادت الشركة شراء أسهم بقيمة 5 مليارات دولار. أليس من المفترض أن يصل السهم إلى 1500؟
لكن ما النتيجة؟ ارتفع بشدة عند الافتتاح، ثم هوى طوال الجلسة. في 2 نوفمبر، تراجع 6.6%، وأغلق السعر الفوري عند 1075، فيما يتداول العقد الدائم حاليًا قرب 1130. ومنذ القمة التي تجاوزت 2300 في يونيو، هبط إلى النصف، ثم إلى النصف مجددًا، وخسر 30-35% خلال الشهر الماضي. إذا كانت النتائج المالية بهذه الجودة، فلماذا ينهار السهم بهذا الشكل؟
الأمر الأول: النتائج المالية تعكس الماضي، أما سعر السهم فيعكس المستقبل.
إيرادات بقيمة 11 مليارًا، وربحية سهم 49.51، وهامش ربح إجمالي 85% — أرقام مذهلة فعلًا. لكن ما الذي يراقبه السوق؟ هل ستواصل أسعار NAND الارتفاع في الربع المقبل؟
قدّمت الشركة توجيهات بإيرادات تتراوح بين 12.2 و12.6 مليارًا، وربحية سهم بين 55 و57، وهذا ليس سيئًا بحسب التوقعات. لكن «انقضاء أثر الأخبار الإيجابية والبيع عند صدور الخبر» هو المشهد الكلاسيكي الأكثر فتكًا بأسهم السلع الدورية. ما يقلق السوق هو تباطؤ ارتفاع أسعار NAND، ولحاق المعروض بالطلب تدريجيًا، وعودة تأثير الدورة على أداء السهم.
الأمر الثاني: تقسيم السهم بنسبة 8 إلى 1 ليس طوق نجاة، بل فخ للسيولة.
أعلنت الشركة تقسيم السهم بنسبة 8 إلى 1، على أن يدخل حيز التنفيذ في حدود 19 أو 20 نوفمبر، وقالت إن الهدف هو «تعزيز سهولة الوصول إلى السهم».
تقسيم السهم لا يغيّر أي أساسيات في الشركة، بل يقسم سهمًا واحدًا بقيمة 100 إلى 8 أسهم، قيمة كل منها 12.5. لن يجعل ذلك الشركة أكثر قيمة، بل قد يدفع مزيدًا من صغار المستثمرين إلى الاعتقاد بأن السهم «أصبح رخيصًا»، فيندفعون لشرائه ويتعلقون به.
تقسيم السهم ليس خبرًا إيجابيًا، بل جرعة مهدّئة لصغار المستثمرين. الشركة الجيدة حقًا لا تحتاج إلى تقسيم أسهمها لإثبات أنها رخيصة.
الأمر الثالث: المؤشرات الفنية تصطف لمصلحة الدببة، وارتداد التشبع البيعي ضعيف كأنه بلا طاقة.
الاتجاه العام: ارتفع السهم بعد تقسيمه في 2025 حتى بلغ القمة في يونيو 2026، ثم دخل في قناة هبوط متوسطة الأجل. خسر 30-35% خلال الشهر الماضي، وهبط سريعًا من مستويات فوق 1400، مخترقًا منطقة التماسك السابقة.
تنتظم المتوسطات المتحركة MA7/25/99 بترتيب هبوطي، ومؤشر RSI على الرسم اليومي عند مستوى منخفض يقارب 30. أحجام التداول تتراجع أثناء الارتداد وتزداد أثناء الهبوط — وهذه سمة كلاسيكية للضعف.
الدعم: 1060-1100 (القاع الأخير ومستوى نفسي مهم)، وفي حال كسره، قد يستهدف السهم 1000.
المقاومة: 1180-1200 (هدف الارتداد قصير الأجل)، ثم 1250-1300 (مقاومة قوية).
لا تُعدّ الإشارة إلى توقف الهبوط مؤكدة إلا إذا ارتفع حجم التداول واستقر السهم فوق 1150-1160، ثم أعاد اختبارها من دون كسرها؛ أما كسر 1100 مع ارتفاع حجم التداول، فيعني استمرار الاتجاه الهبوطي.