إيرادات شوبيفاي +32% وربحية السهم المعدلة وفق non-GAAP عند 0.49 متجاوزة التوقعات، لكن السهم هبط قبل الافتتاح نحو 15% إلى ≈132.8 — أقل من MA20 بنحو 21.5%؛ أراقب ولا أطارد
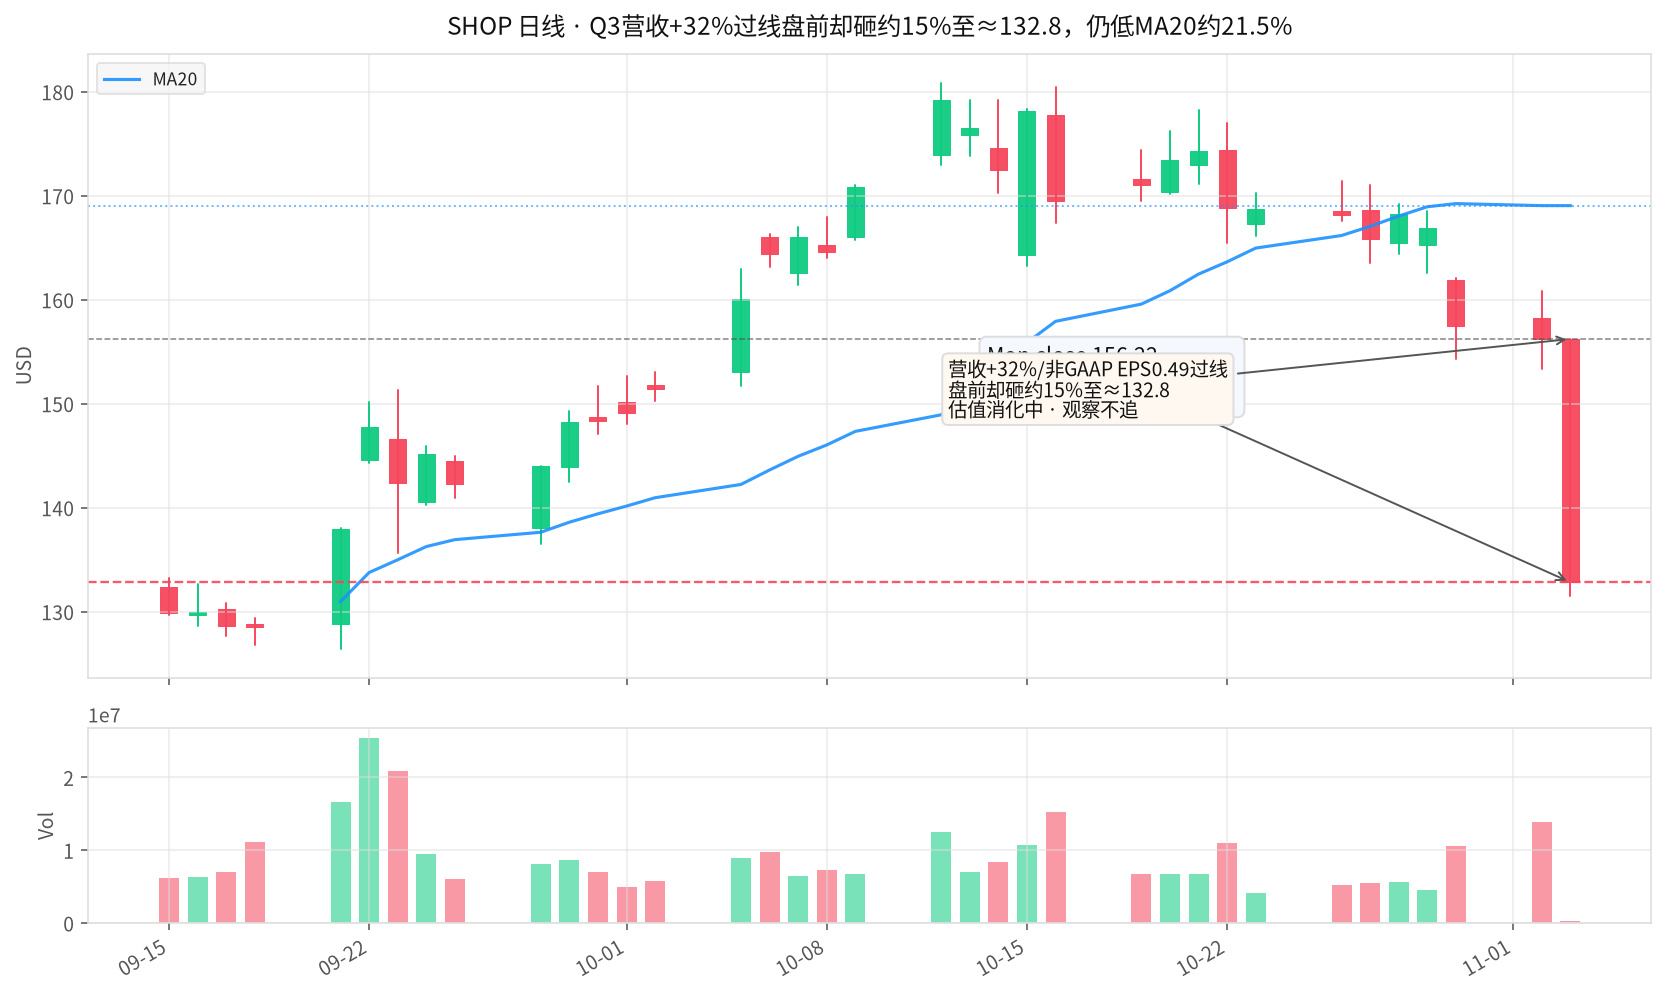
ما نراه: بلغت إيرادات الربع الثالث 37.42 مليارًا، بزيادة سنوية قدرها +32% (مقابل توقعات السوق البالغة نحو 37.7 مليارًا، أي أقل قليلًا من المتوقع)، وربحية السهم المعدلة وفق non-GAAP بلغت 0.49 (مقابل توقعات 0.47)، متجاوزة التوقعات. وبلغ GMV نحو 119.1 مليارًا، بزيادة +29.5%، والتدفق النقدي الحر 816 مليونًا، وهامش الربح 22% (مقابل 18% العام الماضي). ولا تزال توجيهات الربع الرابع تشير إلى نمو الإيرادات بوتيرة في أوائل الثلاثينيات. أغلق السهم في الجلسة العادية عند 156.22، وبلغ قبل الافتتاح ≈132.8 (بانخفاض نحو 15%)؛ أي إنه تراجع بنحو 26% من قمة 179.22 في 10/12، وأصبح أقل من MA20 البالغ ≈169 بنحو 21.5%.
ما أعتقده: تراجع النمو من نحو 36% في الربع الثاني إلى 32%، مع التقييم المرتفع، يعني أن تجاوز التوقعات لم يكن كافيًا لمنع تآكل العلاوة السعرية — فغياب المفاجآت الإيجابية في التوجيهات خبر سلبي.
أراقب ولا أطارد: لن أعود إلى النقاش إلا إذا استعاد السهم مستوى إغلاق الجلسة العادية عند 156.2 أو MA20 عند ≈169؛ وإذا كسر قاع ما قبل الافتتاح عند ≈131.5، فسأعتبر ذلك مؤشرًا إلى أن الموجة الثانية من انكماش التقييم لم تنتهِ بعد.
ما رأيكم: هل هذا جنيٌ للأرباح بعد استنفاد الأخبار الإيجابية وتفريغ للفقاعة، أم أن أساسيات التجارة الإلكترونية متينة بما يكفي لانتظار تراجع السهم؟
$SHOP $AMZN
#Shopify #纳斯达克100指数进入调整区间
ما نراه: بلغت إيرادات الربع الثالث 37.42 مليارًا، بزيادة سنوية قدرها +32% (مقابل توقعات السوق البالغة نحو 37.7 مليارًا، أي أقل قليلًا من المتوقع)، وربحية السهم المعدلة وفق non-GAAP بلغت 0.49 (مقابل توقعات 0.47)، متجاوزة التوقعات. وبلغ GMV نحو 119.1 مليارًا، بزيادة +29.5%، والتدفق النقدي الحر 816 مليونًا، وهامش الربح 22% (مقابل 18% العام الماضي). ولا تزال توجيهات الربع الرابع تشير إلى نمو الإيرادات بوتيرة في أوائل الثلاثينيات. أغلق السهم في الجلسة العادية عند 156.22، وبلغ قبل الافتتاح ≈132.8 (بانخفاض نحو 15%)؛ أي إنه تراجع بنحو 26% من قمة 179.22 في 10/12، وأصبح أقل من MA20 البالغ ≈169 بنحو 21.5%.
ما أعتقده: تراجع النمو من نحو 36% في الربع الثاني إلى 32%، مع التقييم المرتفع، يعني أن تجاوز التوقعات لم يكن كافيًا لمنع تآكل العلاوة السعرية — فغياب المفاجآت الإيجابية في التوجيهات خبر سلبي.
أراقب ولا أطارد: لن أعود إلى النقاش إلا إذا استعاد السهم مستوى إغلاق الجلسة العادية عند 156.2 أو MA20 عند ≈169؛ وإذا كسر قاع ما قبل الافتتاح عند ≈131.5، فسأعتبر ذلك مؤشرًا إلى أن الموجة الثانية من انكماش التقييم لم تنتهِ بعد.
ما رأيكم: هل هذا جنيٌ للأرباح بعد استنفاد الأخبار الإيجابية وتفريغ للفقاعة، أم أن أساسيات التجارة الإلكترونية متينة بما يكفي لانتظار تراجع السهم؟
$SHOP $AMZN
#Shopify #纳斯达克100指数进入调整区间