
#币安将恢复更多资产提现 ، يبدو الأمر ظاهريًا إجراءً تقنيًا، لكنه في جوهره إعادة تسعير للثقة.
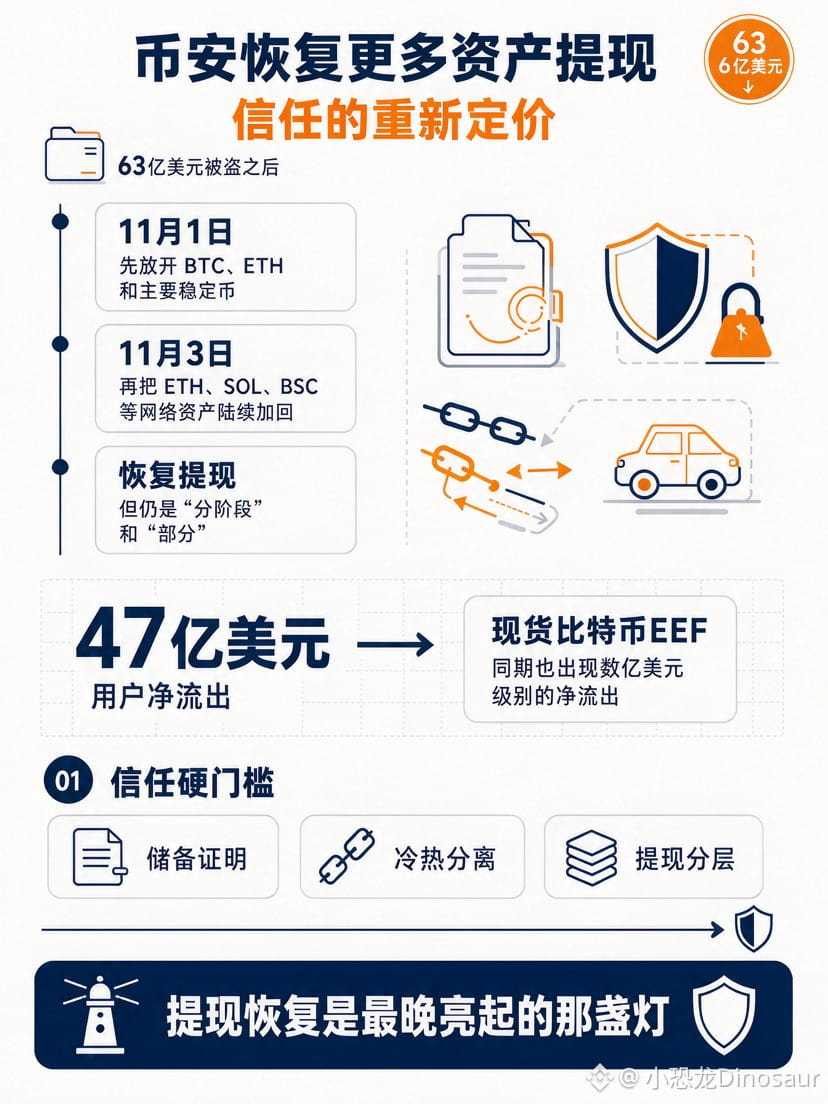
بعد سرقة 6.3 مليارات دولار، علّقت باينانس عمليات السحب واستخدمت أموالها الخاصة لسد العجز. وفي 1 نوفمبر، أعادت فتح السحب أولًا لبيتكوين وإيثيريوم والعملات المستقرة الرئيسية، ثم بدأت في 3 نوفمبر بإعادة إتاحة قائمة طويلة من الأصول تدريجيًا عبر شبكات إيثيريوم وسولانا وBSC وغيرها. لكن استئناف السحب لا يقتصر أبدًا على سؤال «هل يمكن سحب الأموال؟». فالكلمتان الواردتان في الإعلان، «على مراحل» و«جزئيًا»، هما الأهم: هل أرصدة المحافظ الساخنة كافية؟ هل مزامنة العُقد سليمة؟ وهل تلوثت أي عناوين؟ كل سؤال من هذه الأسئلة يخبر المستخدمين بأن تعافي السيولة واستعادة الثقة لا يسيران على خط زمني واحد.
والأرقام صريحة أيضًا. فبعد استئناف السحب، بلغ صافي تدفقات المستخدمين إلى الخارج نحو 4.7 مليارات دولار، كما شهدت صناديق بيتكوين المتداولة الفورية تدفقات صافية إلى الخارج بمئات الملايين من الدولارات خلال الفترة نفسها. يمكن تعويض الأموال وسد العجز، لكن ما إن يبدأ المستخدمون في إعادة التفكير في سؤال «أين ينبغي أن أحتفظ بأصولي؟» حتى لا يوقفهم إعلان واحد. ما زالت منصات التداول المركزية (CEX) توفر الراحة، لكن التكلفة الخفية لـ«تسليم المفاتيح إلى الغير» بدأت تُحتسب مجددًا ضمن السعر.
وعلى المدى الأبعد، لم يكن ما دفع الصناعة إلى الأمام فعلًا في هذه الحادثة هو سرعة استئناف باينانس للسحب، بل انتقال مرساة الثقة من «ضمان العلامة التجارية» إلى «الأمان القابل للتحقق». فإثبات الاحتياطيات، والفصل بين التخزين الساخن والبارد، وتقسيم السحب إلى مراحل، أمور كانت تُعدّ في السابق مجرد زينة امتثالية، لكنها أصبحت الآن شروطًا أساسية صارمة. استئناف السحب هو آخر مصباح يضيء على امتداد سلسلة المخاطر؛ وإضاءته لا تعني أن الفجر قد بزغ، لكنها على الأقل تدل على أن هناك من لا يزال يحرص على السهر.
بعد سرقة 6.3 مليارات دولار، علّقت باينانس عمليات السحب واستخدمت أموالها الخاصة لسد العجز. وفي 1 نوفمبر، أعادت فتح السحب أولًا لبيتكوين وإيثيريوم والعملات المستقرة الرئيسية، ثم بدأت في 3 نوفمبر بإعادة إتاحة قائمة طويلة من الأصول تدريجيًا عبر شبكات إيثيريوم وسولانا وBSC وغيرها. لكن استئناف السحب لا يقتصر أبدًا على سؤال «هل يمكن سحب الأموال؟». فالكلمتان الواردتان في الإعلان، «على مراحل» و«جزئيًا»، هما الأهم: هل أرصدة المحافظ الساخنة كافية؟ هل مزامنة العُقد سليمة؟ وهل تلوثت أي عناوين؟ كل سؤال من هذه الأسئلة يخبر المستخدمين بأن تعافي السيولة واستعادة الثقة لا يسيران على خط زمني واحد.
والأرقام صريحة أيضًا. فبعد استئناف السحب، بلغ صافي تدفقات المستخدمين إلى الخارج نحو 4.7 مليارات دولار، كما شهدت صناديق بيتكوين المتداولة الفورية تدفقات صافية إلى الخارج بمئات الملايين من الدولارات خلال الفترة نفسها. يمكن تعويض الأموال وسد العجز، لكن ما إن يبدأ المستخدمون في إعادة التفكير في سؤال «أين ينبغي أن أحتفظ بأصولي؟» حتى لا يوقفهم إعلان واحد. ما زالت منصات التداول المركزية (CEX) توفر الراحة، لكن التكلفة الخفية لـ«تسليم المفاتيح إلى الغير» بدأت تُحتسب مجددًا ضمن السعر.
وعلى المدى الأبعد، لم يكن ما دفع الصناعة إلى الأمام فعلًا في هذه الحادثة هو سرعة استئناف باينانس للسحب، بل انتقال مرساة الثقة من «ضمان العلامة التجارية» إلى «الأمان القابل للتحقق». فإثبات الاحتياطيات، والفصل بين التخزين الساخن والبارد، وتقسيم السحب إلى مراحل، أمور كانت تُعدّ في السابق مجرد زينة امتثالية، لكنها أصبحت الآن شروطًا أساسية صارمة. استئناف السحب هو آخر مصباح يضيء على امتداد سلسلة المخاطر؛ وإضاءته لا تعني أن الفجر قد بزغ، لكنها على الأقل تدل على أن هناك من لا يزال يحرص على السهر.