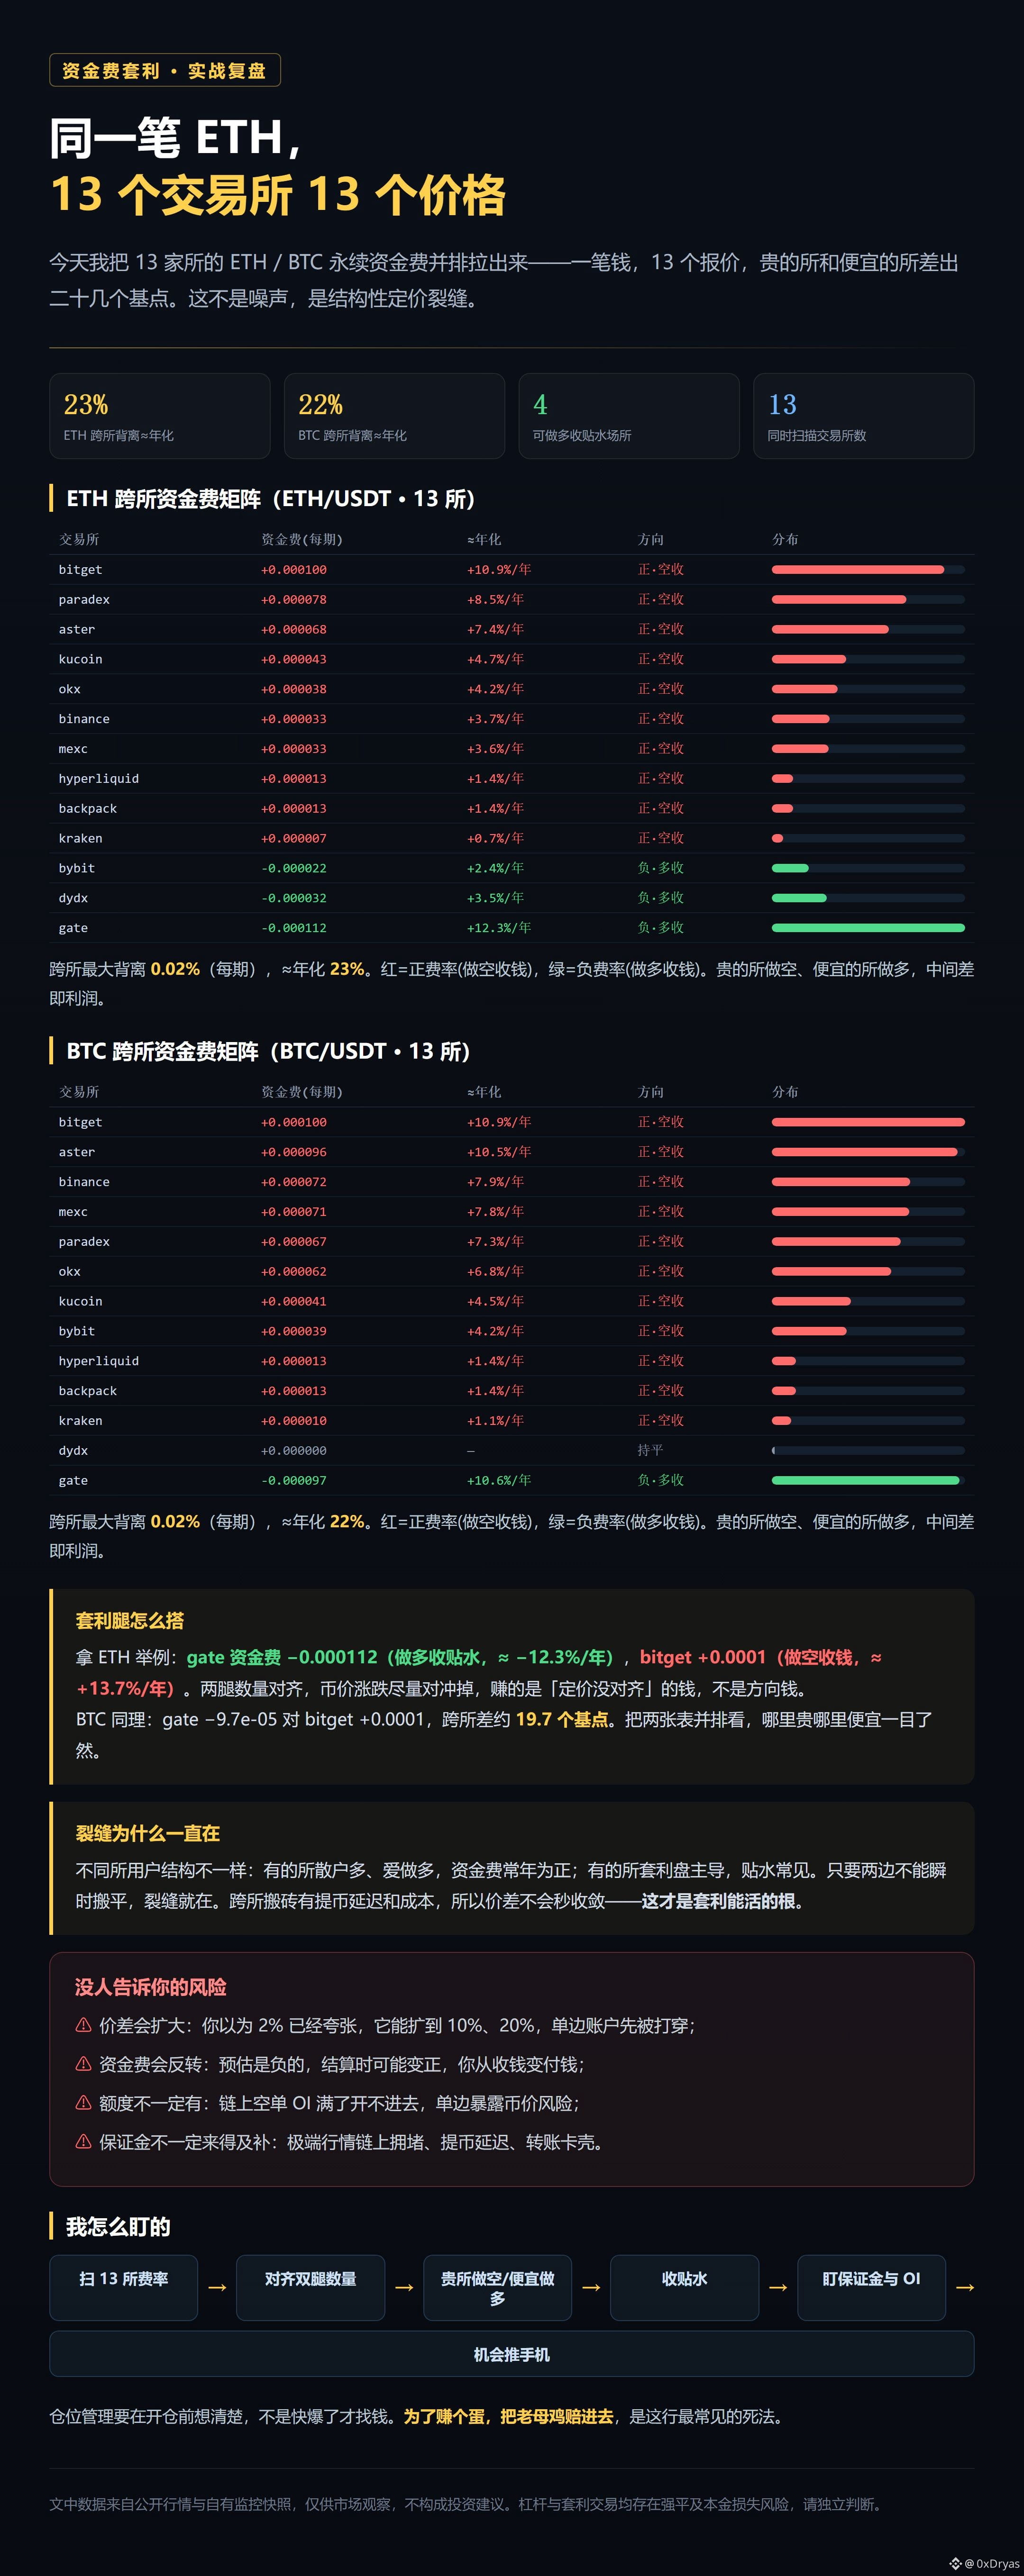
اليوم قارنتُ معدلات تمويل عقود ETH الدائمة في 13 منصة جنبًا إلى جنب. مبلغ واحد، و13 سعرًا — المعدل في gate هو −0.000112 (يحصل صاحب المركز الطويل على التمويل، بنحو −12.3% سنويًا)، بينما يبلغ في bitget +0.0001 (يحصل صاحب المركز القصير على المال، بنحو +13.7% سنويًا). الفارق بينهما يتجاوز عشرين نقطة أساس؛ وهذا ليس ضجيجًا، بل شرخ هيكلي.
ما معدل التمويل؟ تستخدمه العقود الدائمة لجعل سعر العقد يواكب السعر الفوري. المعدل الموجب يعني أن أصحاب المراكز الطويلة يدفعون لأصحاب المراكز القصيرة، والسالب يعني العكس. أنا أركز على الحالة الثانية: أفتح مراكز طويلة في المنصات ذات التمويل السالب المستمر لأحصل على المال، ومراكز قصيرة في المنصات ذات التمويل الموجب لأدفع المال؛ وأوازن الطرفين قدر الإمكان للتحوّط من صعود العملة أو هبوطها — فأربح من «اختلال التسعير»، لا من الرهان على اتجاه السعر.
لماذا يستمر هذا الشرخ؟ يختلف تكوين المستخدمين من منصة إلى أخرى؛ فبعضها يضم متداولي تجزئة أكثر يميلون إلى الشراء، لذا يبقى معدل التمويل موجبًا غالبًا، بينما تهيمن مراكز المراجحة على منصات أخرى، فيشيع فيها التمويل السالب. ما دامت التسوية الفورية بين الطرفين غير ممكنة، يظل الشرخ قائمًا. نقل الأصول بين المنصات لإجراء المراجحة ينطوي على تأخير السحب وتكاليفه، لذلك لا يختفي فرق السعر في لحظات — وهذا هو أساس بقاء فرص المراجحة.
أكثر ما يُستهان به: قد يتسع الفارق (تظن أن 2% مبالغ فيه، لكنه قد يصل إلى 20%)، وقد ينعكس معدل التمويل (يتحول التقدير السلبي عند التسوية إلى موجب، فتنتقل من تحصيل المال إلى دفعه)، وقد لا تتوفر سعة كافية (إذا امتلأ إجمالي المراكز القصيرة المفتوحة OI على السلسلة، فلن تتمكن من فتح مركز)، وقد لا يكون لديك وقت كافٍ لإضافة الهامش. والتضحية بالدجاجة التي تبيض ذهبًا من أجل بيضة واحدة هي أكثر النهايات شيوعًا في هذا المجال.
يعمل نظام المراقبة هذا على جهازي الخاص، ويمسح أكثر من عشر منصات على مدار 24 ساعة، ويرسل إشعارًا إلى هاتفي فور ظهور فرصة. لا حاجة إلى مراقبة السوق كل يوم، لكن عند ظهور تباين حاد، أكون أسرع من معظم الناس بخطوة.
ما معدل التمويل؟ تستخدمه العقود الدائمة لجعل سعر العقد يواكب السعر الفوري. المعدل الموجب يعني أن أصحاب المراكز الطويلة يدفعون لأصحاب المراكز القصيرة، والسالب يعني العكس. أنا أركز على الحالة الثانية: أفتح مراكز طويلة في المنصات ذات التمويل السالب المستمر لأحصل على المال، ومراكز قصيرة في المنصات ذات التمويل الموجب لأدفع المال؛ وأوازن الطرفين قدر الإمكان للتحوّط من صعود العملة أو هبوطها — فأربح من «اختلال التسعير»، لا من الرهان على اتجاه السعر.
لماذا يستمر هذا الشرخ؟ يختلف تكوين المستخدمين من منصة إلى أخرى؛ فبعضها يضم متداولي تجزئة أكثر يميلون إلى الشراء، لذا يبقى معدل التمويل موجبًا غالبًا، بينما تهيمن مراكز المراجحة على منصات أخرى، فيشيع فيها التمويل السالب. ما دامت التسوية الفورية بين الطرفين غير ممكنة، يظل الشرخ قائمًا. نقل الأصول بين المنصات لإجراء المراجحة ينطوي على تأخير السحب وتكاليفه، لذلك لا يختفي فرق السعر في لحظات — وهذا هو أساس بقاء فرص المراجحة.
أكثر ما يُستهان به: قد يتسع الفارق (تظن أن 2% مبالغ فيه، لكنه قد يصل إلى 20%)، وقد ينعكس معدل التمويل (يتحول التقدير السلبي عند التسوية إلى موجب، فتنتقل من تحصيل المال إلى دفعه)، وقد لا تتوفر سعة كافية (إذا امتلأ إجمالي المراكز القصيرة المفتوحة OI على السلسلة، فلن تتمكن من فتح مركز)، وقد لا يكون لديك وقت كافٍ لإضافة الهامش. والتضحية بالدجاجة التي تبيض ذهبًا من أجل بيضة واحدة هي أكثر النهايات شيوعًا في هذا المجال.
يعمل نظام المراقبة هذا على جهازي الخاص، ويمسح أكثر من عشر منصات على مدار 24 ساعة، ويرسل إشعارًا إلى هاتفي فور ظهور فرصة. لا حاجة إلى مراقبة السوق كل يوم، لكن عند ظهور تباين حاد، أكون أسرع من معظم الناس بخطوة.