سجّلت إيرادات آبل (AAPL) في هذا التقرير المالي مستوى قياسيًا لأرباع سبتمبر، لكن هامش الربح الإجمالي جاء أقل من الربع السابق. وينبغي النظر إلى الأمرين معًا.
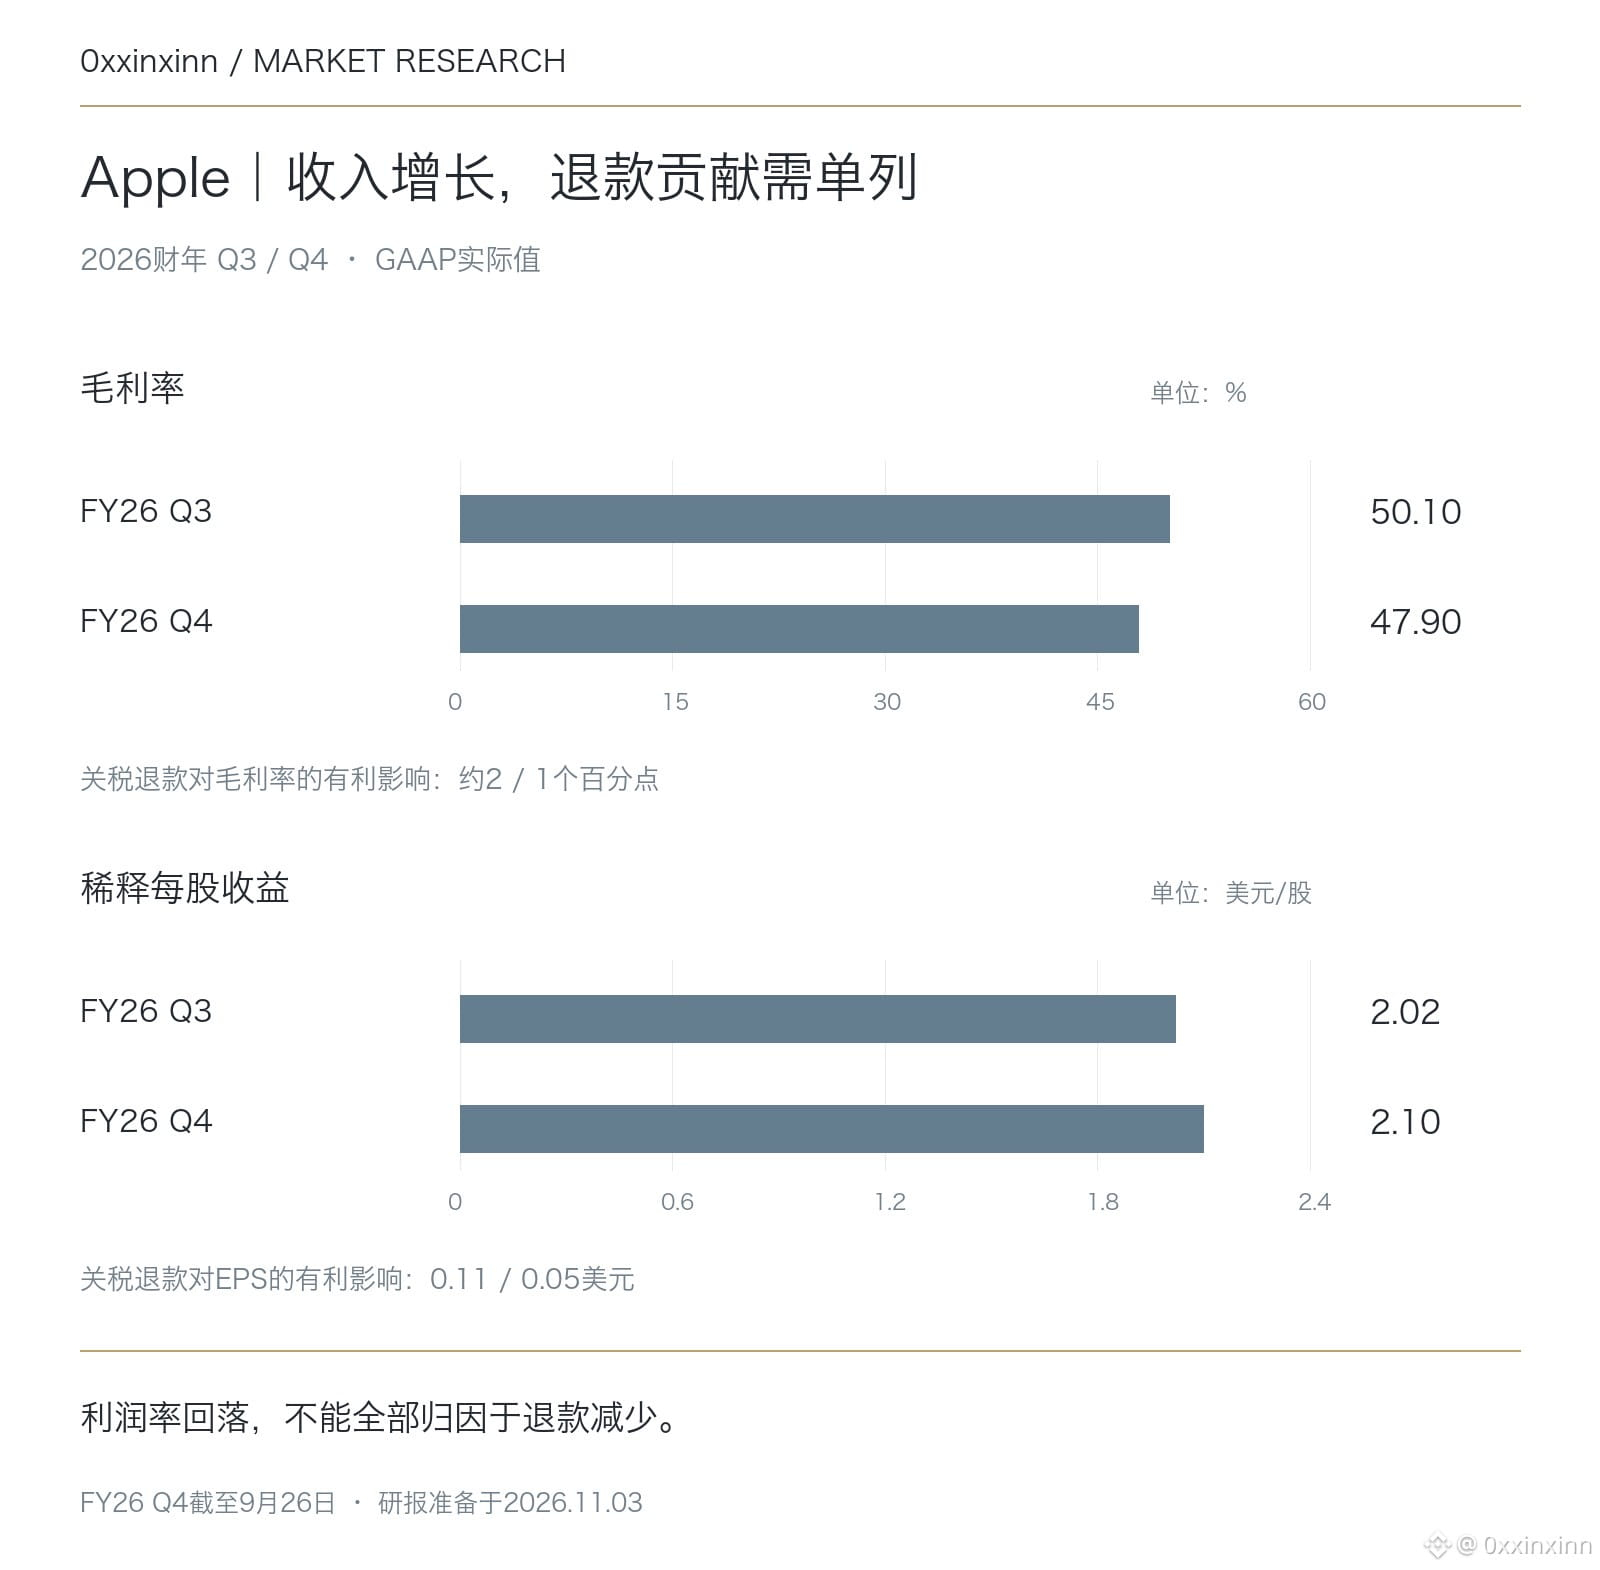
بلغت إيرادات الربع الرابع من السنة المالية 2026 نحو 114.5 مليار دولار، بزيادة 12% على أساس سنوي؛ وبلغت ربحية السهم المخفّضة 2.10 دولار، بزيادة 14%. لكن هامش الربح الإجمالي وفق مبادئ المحاسبة المقبولة عمومًا (GAAP) تراجع من 50.1% في الربع الثالث إلى 47.9%، أي بانخفاض قدره 2.2 نقطة مئوية.
شمل كلا الربعين مبالغ مستردة من الرسوم الجمركية: ففي الربع الثالث، كان أثرها الإيجابي على هامش الربح الإجمالي نحو نقطتين مئويتين، وعلى ربحية السهم نحو 0.11 دولار؛ أما في الربع الرابع، فبلغ الأثر نحو نقطة مئوية واحدة و0.05 دولار على التوالي. لذلك، فإن المقارنة المباشرة بين هامشي الربح الإجمالي المعلنين تخلط بين تراجع مساهمة المبالغ المستردة والتغيرات التشغيلية؛ ولا يصح أيضًا تفسير الانخفاض بأكمله على أنه نتيجة تراجع أثر هذه المبالغ.
بلغ التدفق النقدي التشغيلي في الربع الرابع نحو 28 مليار دولار، وأعادت الشركة نحو 28 مليار دولار إلى المساهمين خلال الفترة نفسها. لكن التدفق النقدي التشغيلي ليس هو التدفق النقدي الحر، ولا يمكن تجاهل النفقات الرأسمالية والقول إن عمليات إعادة الشراء مُوّلت بالكامل من التدفق النقدي الحر.
في الفترة المقبلة، ينبغي متابعة ما إذا كان مزيج المنتجات وتغيرات التكاليف وتوجيهات الربع المالي الجديد ستدعم الأرباح مجتمعة، لا الاكتفاء بتحطيم الإيرادات للأرقام القياسية. ولا تزال تفاصيل المكالمة بحاجة إلى مراجعة المواد الرسمية؛ لذا لا يتعامل هذا التقرير مع توجيهات هامش الربح الإجمالي غير المتحقق منها أو تحركات السهم بعد الإغلاق على أنها حقائق مؤكدة.
بلغت إيرادات الربع الرابع من السنة المالية 2026 نحو 114.5 مليار دولار، بزيادة 12% على أساس سنوي؛ وبلغت ربحية السهم المخفّضة 2.10 دولار، بزيادة 14%. لكن هامش الربح الإجمالي وفق مبادئ المحاسبة المقبولة عمومًا (GAAP) تراجع من 50.1% في الربع الثالث إلى 47.9%، أي بانخفاض قدره 2.2 نقطة مئوية.
شمل كلا الربعين مبالغ مستردة من الرسوم الجمركية: ففي الربع الثالث، كان أثرها الإيجابي على هامش الربح الإجمالي نحو نقطتين مئويتين، وعلى ربحية السهم نحو 0.11 دولار؛ أما في الربع الرابع، فبلغ الأثر نحو نقطة مئوية واحدة و0.05 دولار على التوالي. لذلك، فإن المقارنة المباشرة بين هامشي الربح الإجمالي المعلنين تخلط بين تراجع مساهمة المبالغ المستردة والتغيرات التشغيلية؛ ولا يصح أيضًا تفسير الانخفاض بأكمله على أنه نتيجة تراجع أثر هذه المبالغ.
بلغ التدفق النقدي التشغيلي في الربع الرابع نحو 28 مليار دولار، وأعادت الشركة نحو 28 مليار دولار إلى المساهمين خلال الفترة نفسها. لكن التدفق النقدي التشغيلي ليس هو التدفق النقدي الحر، ولا يمكن تجاهل النفقات الرأسمالية والقول إن عمليات إعادة الشراء مُوّلت بالكامل من التدفق النقدي الحر.
في الفترة المقبلة، ينبغي متابعة ما إذا كان مزيج المنتجات وتغيرات التكاليف وتوجيهات الربع المالي الجديد ستدعم الأرباح مجتمعة، لا الاكتفاء بتحطيم الإيرادات للأرقام القياسية. ولا تزال تفاصيل المكالمة بحاجة إلى مراجعة المواد الرسمية؛ لذا لا يتعامل هذا التقرير مع توجيهات هامش الربح الإجمالي غير المتحقق منها أو تحركات السهم بعد الإغلاق على أنها حقائق مؤكدة.