هبط عقد WTI لشهر ديسمبر 7.36% في يوم واحد، بينما لم ينخفض تعويض التضخم لأجل ثلاثين عامًا سوى نقطة أساس واحدة.
ما انخفض ليس توقعات التضخم، بل علاوة المخاطر الجيوسياسية. وقد فصل سوق السندات بين الأمرين في حساباته.
لنبدأ بثلاثة أرقام.
منحنى الخزانة الأميركية اليومي في 2 نوفمبر: بلغ العائد الاسمي لأجل عشر سنوات 4.91%، منخفضًا 3 نقاط أساس عن يوم التداول السابق.
وفي اليوم نفسه، بلغ العائد الحقيقي لأجل عشر سنوات 2.62%، مرتفعًا نقطتي أساس بدلًا من ذلك.
بطرح أحدهما من الآخر، يصبح تعويض التضخم 2.29%، مقارنةً بـ2.34% في يوم التداول السابق، أي أقل بـ5 نقاط أساس.
العائد الاسمي يساوي العائد الحقيقي مضافًا إليه تعويض التضخم. وهذا الطرح يوضح الاتجاه: ما انخفض هو الحدّ الثاني.
أما أجل الثلاثين عامًا فالصورة أوضح. العائد الاسمي 5.28%، والحقيقي 3.06%، والفرق بينهما 2.22%، أي أقل بنقطة أساس واحدة فقط عن يوم التداول السابق.
نفط هبط بأكثر من سبع نقاط مئوية في يوم واحد، ولم يمنحه الطرف الطويل سوى نقطة أساس واحدة.
هذا رد فعل ضئيل على نحو غير معتاد.
لو كان سوق السندات يتعامل مع النفط على أنه مسار التضخم، لكان هبوط العائدات طويلة الأجل أشد من القصيرة. لكن ما حدث فعليًا هو ارتفاع العائدات القصيرة.
بلغ العائد لأجل عامين 4.59%، مرتفعًا 3 نقاط أساس عن يوم التداول السابق، في أول ارتفاع له منذ 27 أكتوبر.
انهار النفط 7.36%، لكن تسعير رفع الفائدة في الأجل القصير أصبح أثقل بدلًا من ذلك. الحدث نفسه، واتجاهان متعاكسان.
لذا فإن تلك النقاط المئوية السبع لم تكن تضخمًا، بل علاوة مخاطر.
خفّض السوق تقديراته لاحتمال إغلاق مضيق هرمز، فتلاشت علاوة التأمين المتضمنة في سعر النفط. لكن سوق السندات لم يخفض توقعاته لأسعار العام المقبل.
تسعير توقعات التضخم يعكس كيفية استجابة السياسة النقدية، لا سعر برميل النفط هذا الشهر.
كم من نقاط الأساس الخمس هذه يعود إلى تحركات فنية لإعادة توازن المحافظ في نهاية الشهر؟ على الأرجح بعضُها، لكن لا يمكن إثبات ذلك.
وفي اليوم نفسه، بلغ سعر تسوية الذهب لشهر ديسمبر في COMEX 3969.60 دولارًا، بارتفاع 2.2% عن سعر التسوية في 30 أكتوبر.
ارتفعت العائدات الحقيقية، وارتفع معها سعر الذهب. صعود المسارين معًا يعني أن الأموال التي تشتري الذهب لا تأتي بحثًا عن عوائد الفائدة الحقيقية.
لم يكن ارتفاع الذهب هدية من أسعار الفائدة.
إما أن تعود العائدات الحقيقية لتلحق به، أو أن يعوّض الذهب ذلك بانخفاض. راقب ما إذا كان العائد الحقيقي لأجل عشر سنوات سيصمد فوق 2.6%.
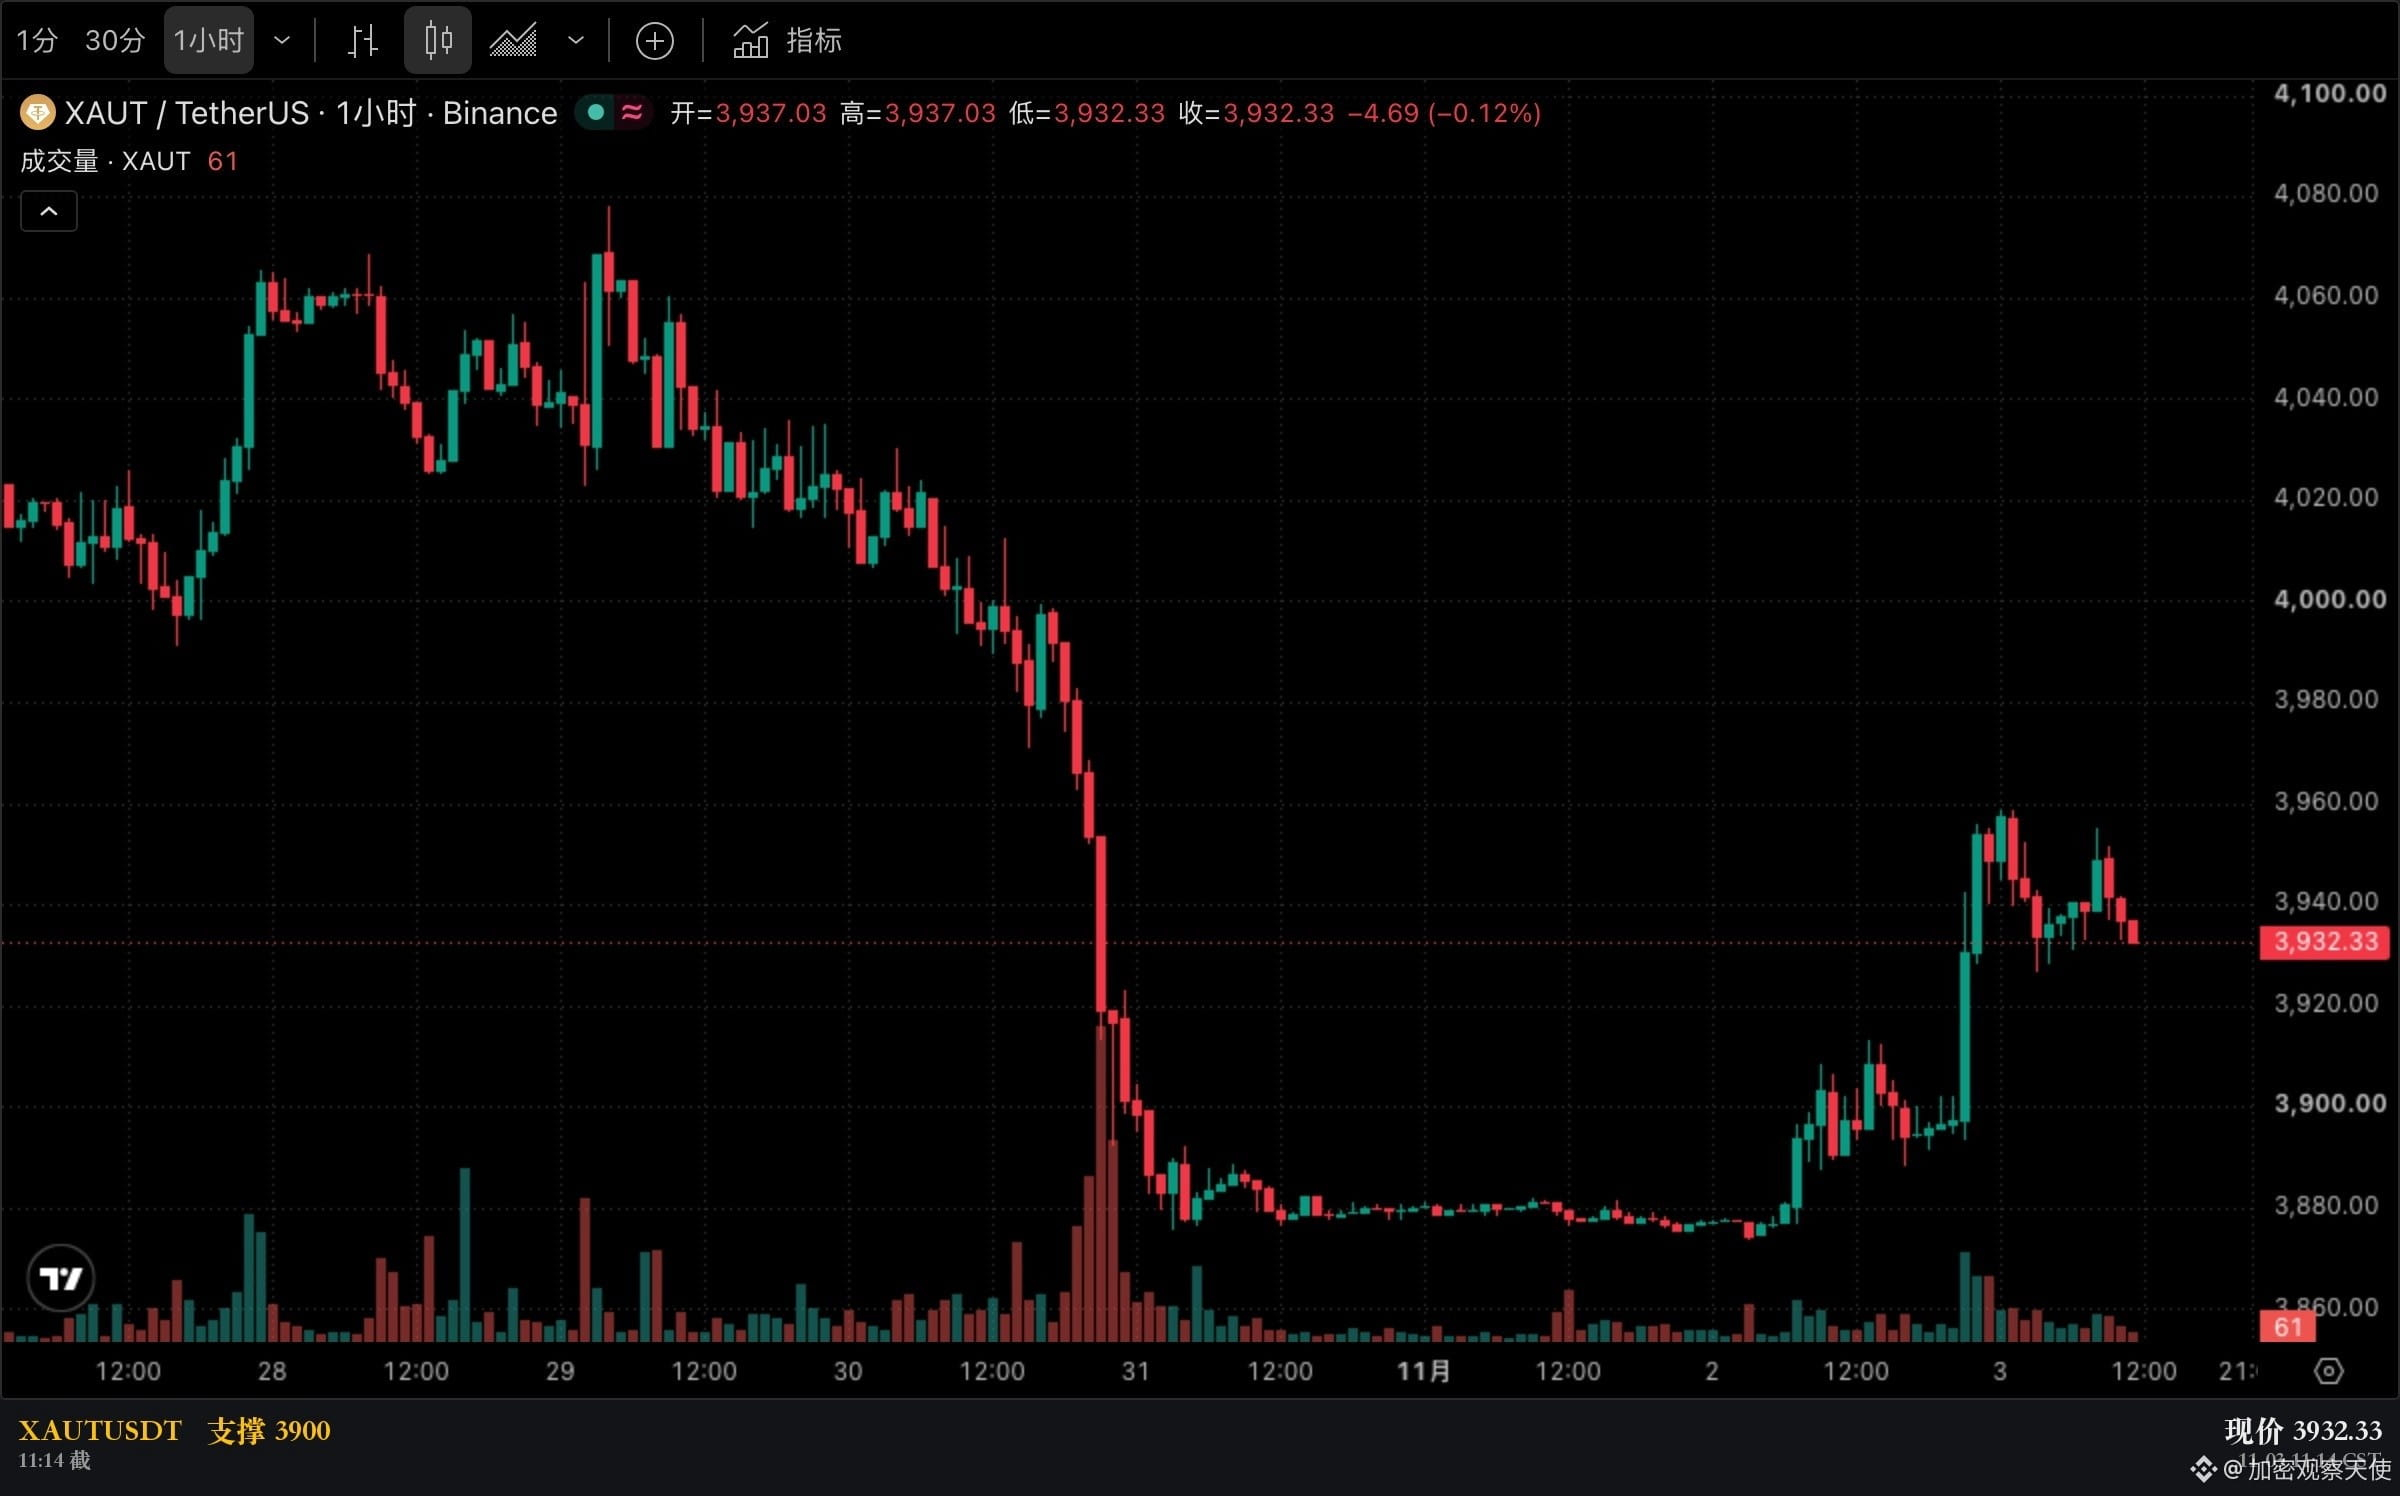
$XAUT هذا الصباح: 3932.33. أما $BTC ، فكان عند 78878 ظهر أمس، وبلغ أدنى مستوى له هذا الصباح 76541.60؛ ولم يستطع استيعاب هذا «الخبر الإيجابي».
إذا كنت تراهن على الذهب على أساس أن «التضخم سينخفض» بسبب موجة هبوط النفط هذه، فكيف تنوي التعامل مع هذا التباعد الآن؟
العائدات مأخوذة من منحنى الخزانة الأميركية اليومي في 2 نوفمبر، وأسعار النفط والذهب هي أسعار التسوية في اليوم نفسه. ومقارنة الذهب هي مع سعر التسوية في 30 أكتوبر.
ما سبق تجميع لبيانات عامة وتحليل شخصي، ولا يشكّل نصيحة استثمارية.
ما انخفض ليس توقعات التضخم، بل علاوة المخاطر الجيوسياسية. وقد فصل سوق السندات بين الأمرين في حساباته.
لنبدأ بثلاثة أرقام.
منحنى الخزانة الأميركية اليومي في 2 نوفمبر: بلغ العائد الاسمي لأجل عشر سنوات 4.91%، منخفضًا 3 نقاط أساس عن يوم التداول السابق.
وفي اليوم نفسه، بلغ العائد الحقيقي لأجل عشر سنوات 2.62%، مرتفعًا نقطتي أساس بدلًا من ذلك.
بطرح أحدهما من الآخر، يصبح تعويض التضخم 2.29%، مقارنةً بـ2.34% في يوم التداول السابق، أي أقل بـ5 نقاط أساس.
العائد الاسمي يساوي العائد الحقيقي مضافًا إليه تعويض التضخم. وهذا الطرح يوضح الاتجاه: ما انخفض هو الحدّ الثاني.
أما أجل الثلاثين عامًا فالصورة أوضح. العائد الاسمي 5.28%، والحقيقي 3.06%، والفرق بينهما 2.22%، أي أقل بنقطة أساس واحدة فقط عن يوم التداول السابق.
نفط هبط بأكثر من سبع نقاط مئوية في يوم واحد، ولم يمنحه الطرف الطويل سوى نقطة أساس واحدة.
هذا رد فعل ضئيل على نحو غير معتاد.
لو كان سوق السندات يتعامل مع النفط على أنه مسار التضخم، لكان هبوط العائدات طويلة الأجل أشد من القصيرة. لكن ما حدث فعليًا هو ارتفاع العائدات القصيرة.
بلغ العائد لأجل عامين 4.59%، مرتفعًا 3 نقاط أساس عن يوم التداول السابق، في أول ارتفاع له منذ 27 أكتوبر.
انهار النفط 7.36%، لكن تسعير رفع الفائدة في الأجل القصير أصبح أثقل بدلًا من ذلك. الحدث نفسه، واتجاهان متعاكسان.
لذا فإن تلك النقاط المئوية السبع لم تكن تضخمًا، بل علاوة مخاطر.
خفّض السوق تقديراته لاحتمال إغلاق مضيق هرمز، فتلاشت علاوة التأمين المتضمنة في سعر النفط. لكن سوق السندات لم يخفض توقعاته لأسعار العام المقبل.
تسعير توقعات التضخم يعكس كيفية استجابة السياسة النقدية، لا سعر برميل النفط هذا الشهر.
كم من نقاط الأساس الخمس هذه يعود إلى تحركات فنية لإعادة توازن المحافظ في نهاية الشهر؟ على الأرجح بعضُها، لكن لا يمكن إثبات ذلك.
وفي اليوم نفسه، بلغ سعر تسوية الذهب لشهر ديسمبر في COMEX 3969.60 دولارًا، بارتفاع 2.2% عن سعر التسوية في 30 أكتوبر.
ارتفعت العائدات الحقيقية، وارتفع معها سعر الذهب. صعود المسارين معًا يعني أن الأموال التي تشتري الذهب لا تأتي بحثًا عن عوائد الفائدة الحقيقية.
لم يكن ارتفاع الذهب هدية من أسعار الفائدة.
إما أن تعود العائدات الحقيقية لتلحق به، أو أن يعوّض الذهب ذلك بانخفاض. راقب ما إذا كان العائد الحقيقي لأجل عشر سنوات سيصمد فوق 2.6%.
$XAUT هذا الصباح: 3932.33. أما $BTC ، فكان عند 78878 ظهر أمس، وبلغ أدنى مستوى له هذا الصباح 76541.60؛ ولم يستطع استيعاب هذا «الخبر الإيجابي».
إذا كنت تراهن على الذهب على أساس أن «التضخم سينخفض» بسبب موجة هبوط النفط هذه، فكيف تنوي التعامل مع هذا التباعد الآن؟
العائدات مأخوذة من منحنى الخزانة الأميركية اليومي في 2 نوفمبر، وأسعار النفط والذهب هي أسعار التسوية في اليوم نفسه. ومقارنة الذهب هي مع سعر التسوية في 30 أكتوبر.
ما سبق تجميع لبيانات عامة وتحليل شخصي، ولا يشكّل نصيحة استثمارية.