

دوان يونغبينغ: قبل أن يشتري أسهم آبل، أدرك أولًا لماذا يبقى المستخدمون
اشترى دوان يونغبينغ أسهم آبل عام 2011، لا لأن الهواتف اكتسبت ميزة رائجة. وقد قال لاحقًا إنه يعمل في هذا المجال، وإن توجه آبل نحو إنشاء منصة وتطوير البرمجيات كان واضحًا له بالفعل. لم يكن ذلك تخمينًا للمستقبل من فراغ، بل رؤية لما كان يحدث انطلاقًا من الأعمال التي خاضها سابقًا.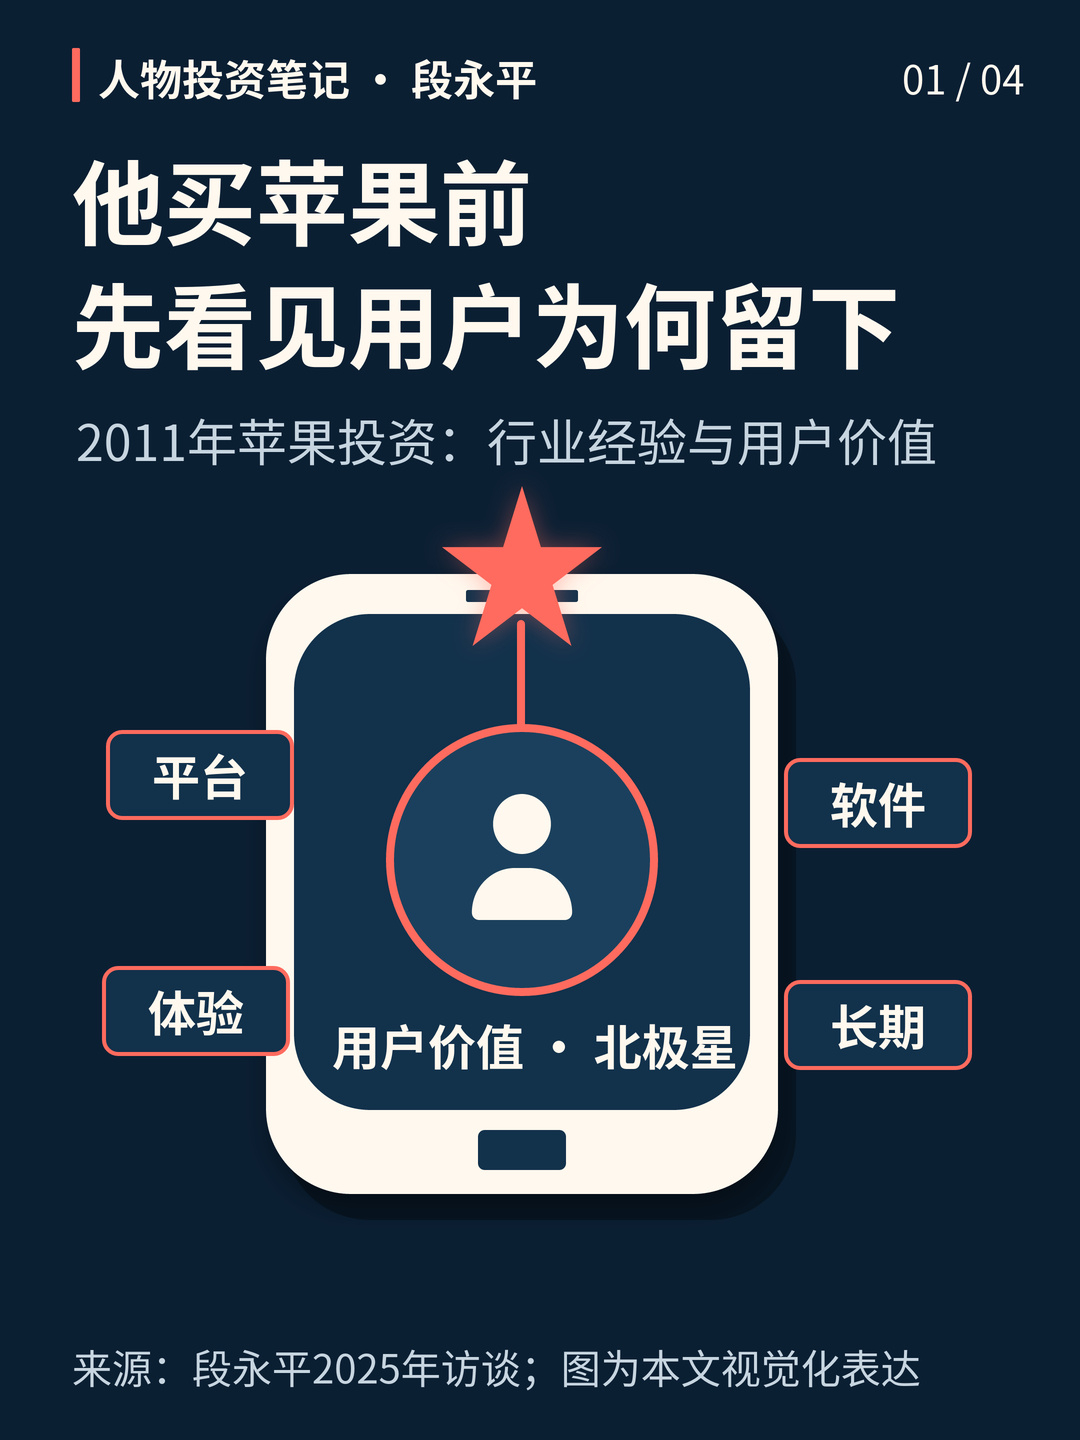
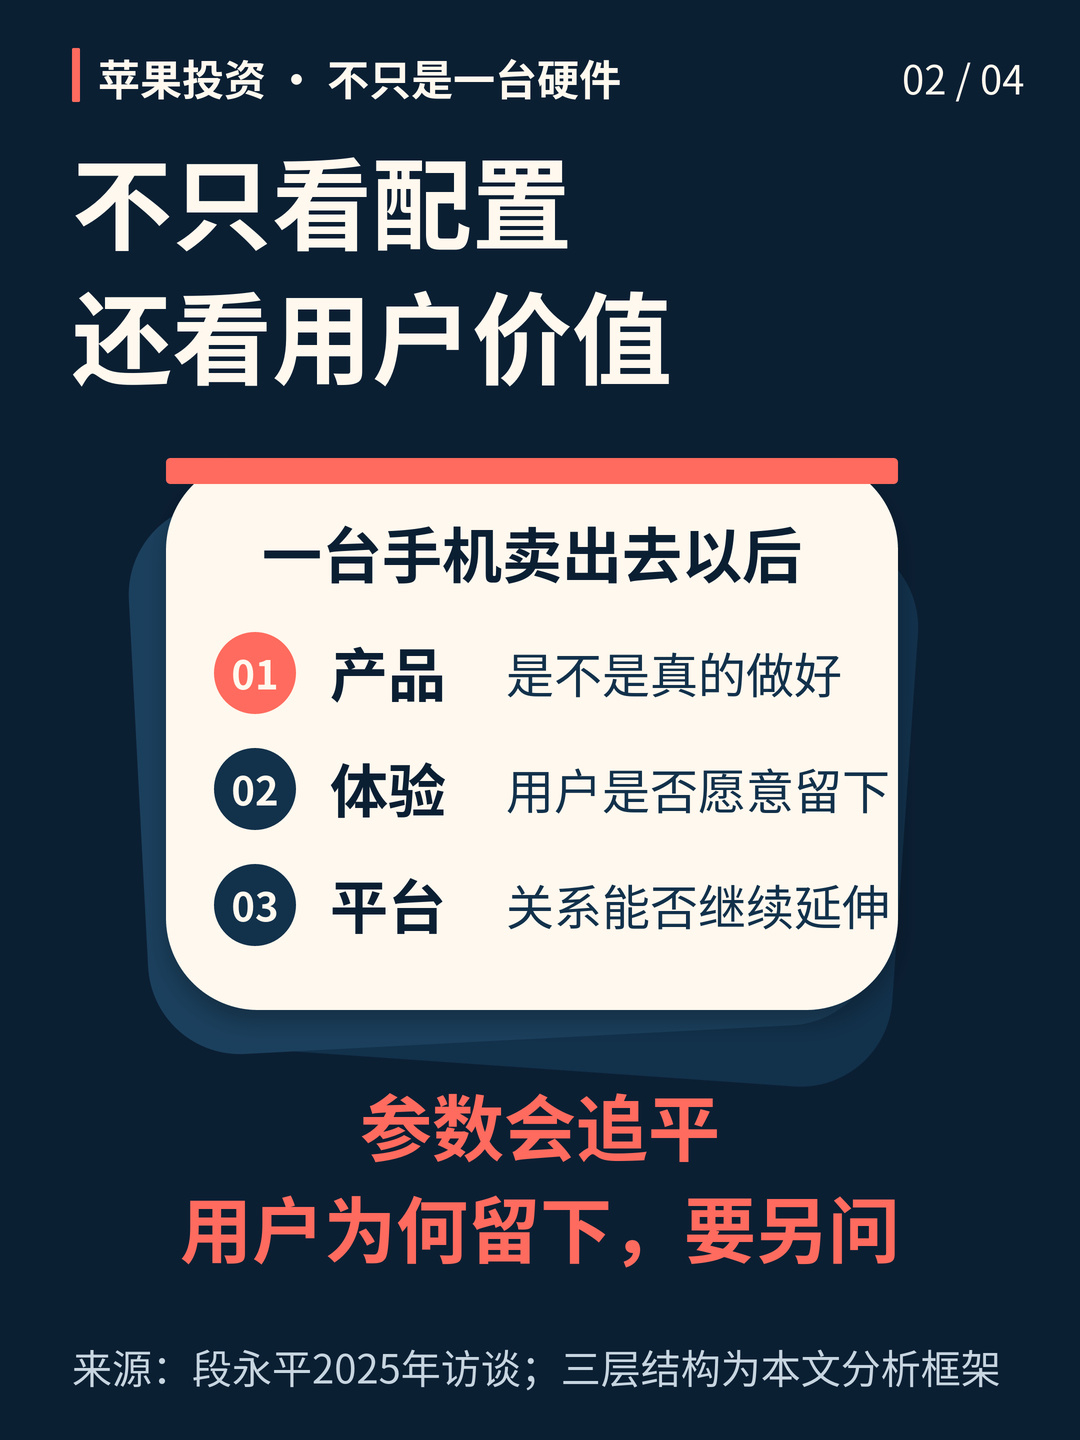
عندما نظر إلى آبل، اهتم أيضًا بأمر لا يبدو كمؤشر مالي بقدر ما هو توجه نحو المستخدمين: هل تسعى الشركة إلى تحسين منتجاتها؟ وهل تهتم بالتجربة على المدى الطويل؟ وهل قد تصنع شيئًا لا يقدم قيمة كافية للمستخدمين لمجرد أن مفهومًا ما رائج؟
غيّرت هذه النظرة أيضًا ترتيب العوامل عند تقييم المنافسة. فمن المهم بالطبع أن تقدم شركة أخرى ميزة إضافية أو سعرًا أقل؛ لكن ينبغي أن نسأل أيضًا: لماذا يبقى المستخدمون؟ وما الذي سيتخلون عنه إذا انتقلوا إلى غيرها؟ قد تلحق المنتجات بالمنافسين في المواصفات، لكن عادات الاستخدام والعلاقة بالمنصة لا تتغير بالضرورة معها.
قد يبدو هذا منطقيًا جدًا. لكن ما يأتي بعد ذلك أكثر إثارة للاهتمام: آبل تخطئ أيضًا، وهو شاهد أخطاءها بعينيه.
الهواتف ذات الشاشات الكبيرة مثال على ذلك.
كان دوان يونغبينغ مقتنعًا آنذاك بأن المستخدمين يحتاجون حتمًا إلى شاشات كبيرة، لأن منتجات المنافسين ذات الشاشات الكبيرة كانت قد ظهرت بالفعل. لكن آبل تأخرت كثيرًا في طرحها. قال إنه كان يعلم أن ذلك سيحدث، لكنه لم يتوقع أن ينتظر ثلاث سنوات. ووصف ذلك صراحةً بأنه خطأ كبير ارتكبه كوك.
هذه العبارة مهمة جدًا. ففهم شركة ما لا يعني كتابة صك ضمان بأنها «لا تخطئ أبدًا». لقد ساعدته خبرته في القطاع على إدراك احتياجات المستخدمين، لكنها لم تدفعه إلى تبرير كل قرار تتخذه آبل. إن لم تفعل الشركة شيئًا، أقرّ بأنها لم تفعله؛ وإن أخطأت، قال إنها أخطأت.
فما جدوى ثقافة الشركة إذًا؟
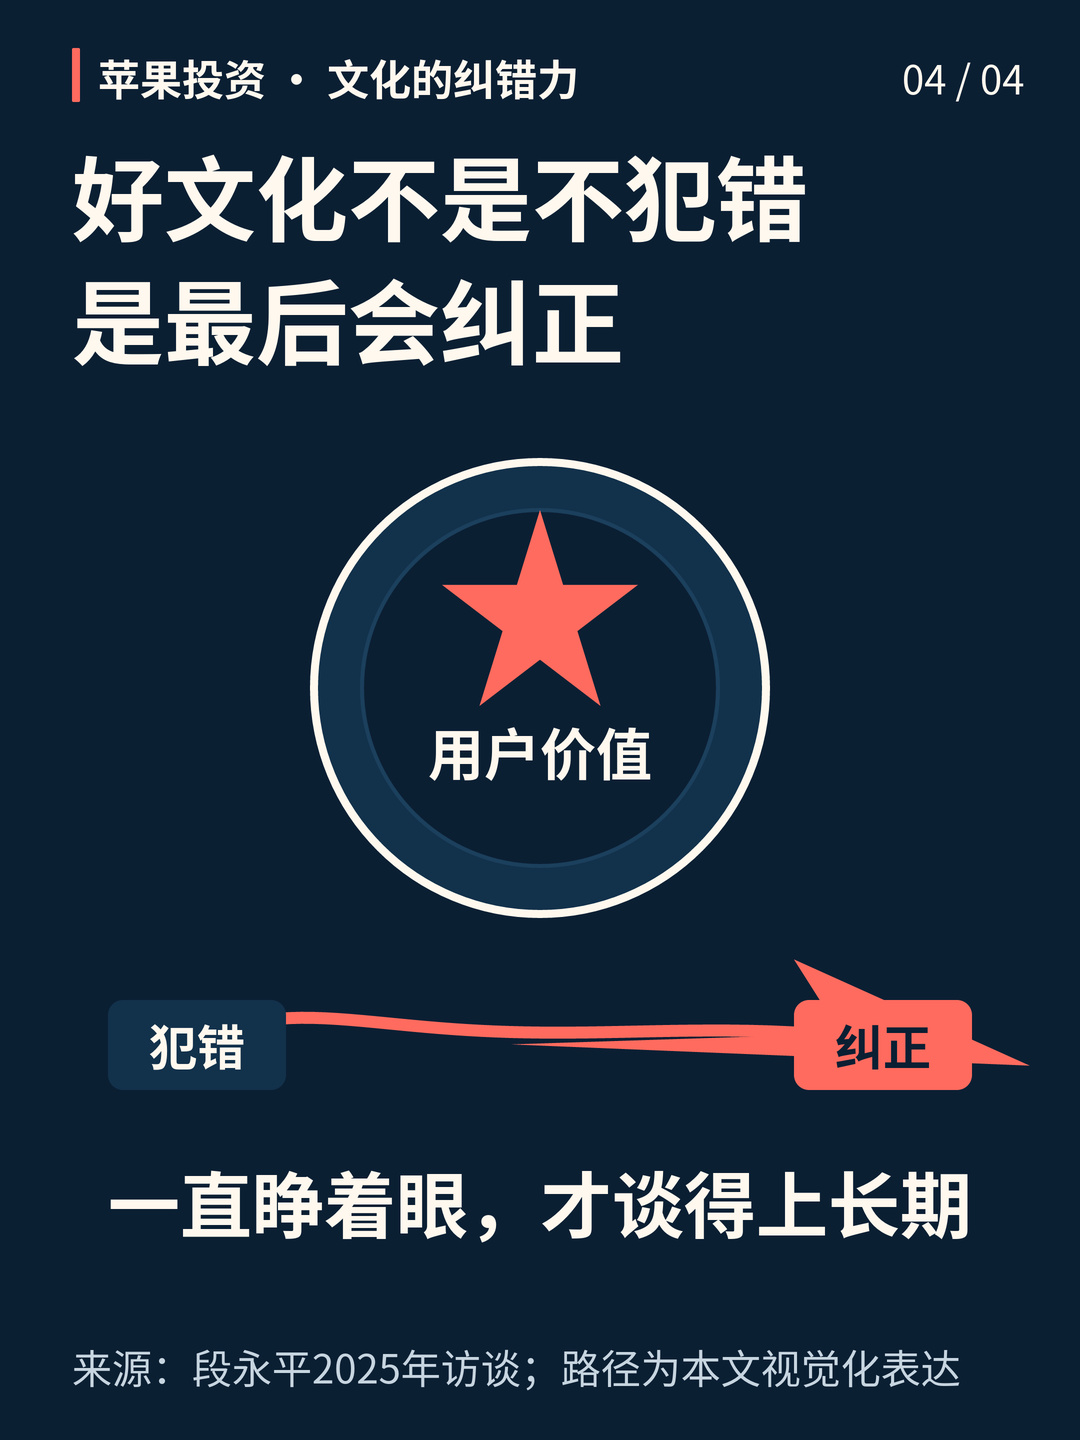
أجاب دوان يونغبينغ بأن أهم ما يميز الثقافة الجيدة هو أنها تعود في نهاية المطاف إلى الطريق الصحيح. ينبغي أن يكون لدى الشركة «نجم قطبي» يهديها، وأن تعرف ما الذي يجب عليها فعله، بدلًا من مجرد مطاردة الأعمال والفرص الآنية. وفي وقت لاحق، طرحت آبل بالفعل هاتفًا بشاشة كبيرة.
لذلك، فإن «الاحتفاظ بالاستثمار على المدى الطويل» لا يعني إغماض العينين. ولعل ما يدعم قرار الاحتفاظ حقًا هو إبقاء العينين مفتوحتين: هل يواصل المنتج تقديم قيمة للمستخدمين؟ وهل تصحح الشركة أخطاءها؟ وهل ما زالت الفرضية الأصلية قائمة؟
وهذا ما يميز تجربة آبل عن مجرد «الاحتفاظ بالسهم وعدم تحريكه». فالأولى تتضمن آلية مستمرة للمراجعة، أما الثانية فلا يتبقى منها أحيانًا سوى شعار عن الأفق الزمني.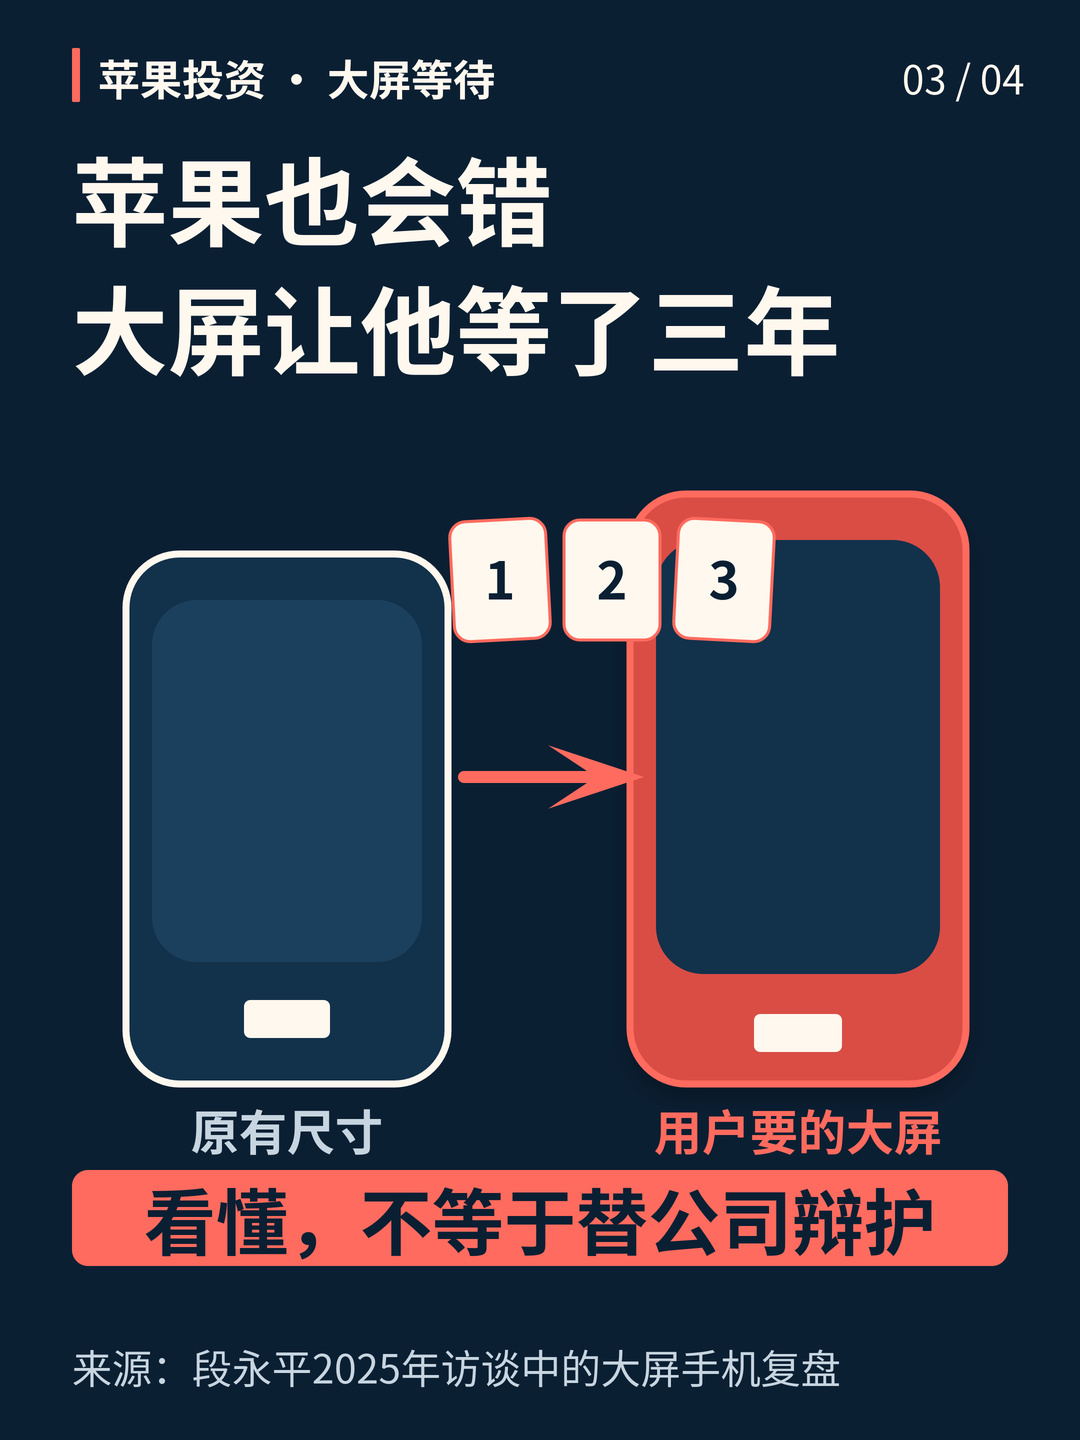
وبالطبع، تستند رؤية دوان يونغبينغ إلى خبرته السابقة. فقد عمل في تطوير المنتجات، وعمل في هذا القطاع. وما يستطيع هو رؤيته لا يعني أن الآخرين سيتمكنون من رؤيته لمجرد شراء السهم نفسه. وفي المقابلة ذاتها، تحدث عن سعر سهم آبل في عام 2025، وقال بوضوح إنه «ليس رخيصًا». لا يمكن اختزال تجربة تاريخية في نصيحة شراء اليوم.
فهم آبل لا يعني أنها لا تخطئ أبدًا. الفهم الحقيقي يشمل رؤية كيف تخطئ وكيف تصحح أخطاءها.