

منغر: اشترى عند القاع، لكنه قسّم الفضل
في فبراير 2009، كانت الأسواق لا تزال غارقة في الذعر. أقدمت صحيفة ديلي جورنال على خطوة واحدة: حوّلت جزءًا من الأموال النقدية التي كانت مودعة في الأصل في سندات خزانة قصيرة الأجل، إلى أسهم عادية في شركتين مدرجتين، وإلى جزء من سندات شركة ثالثة.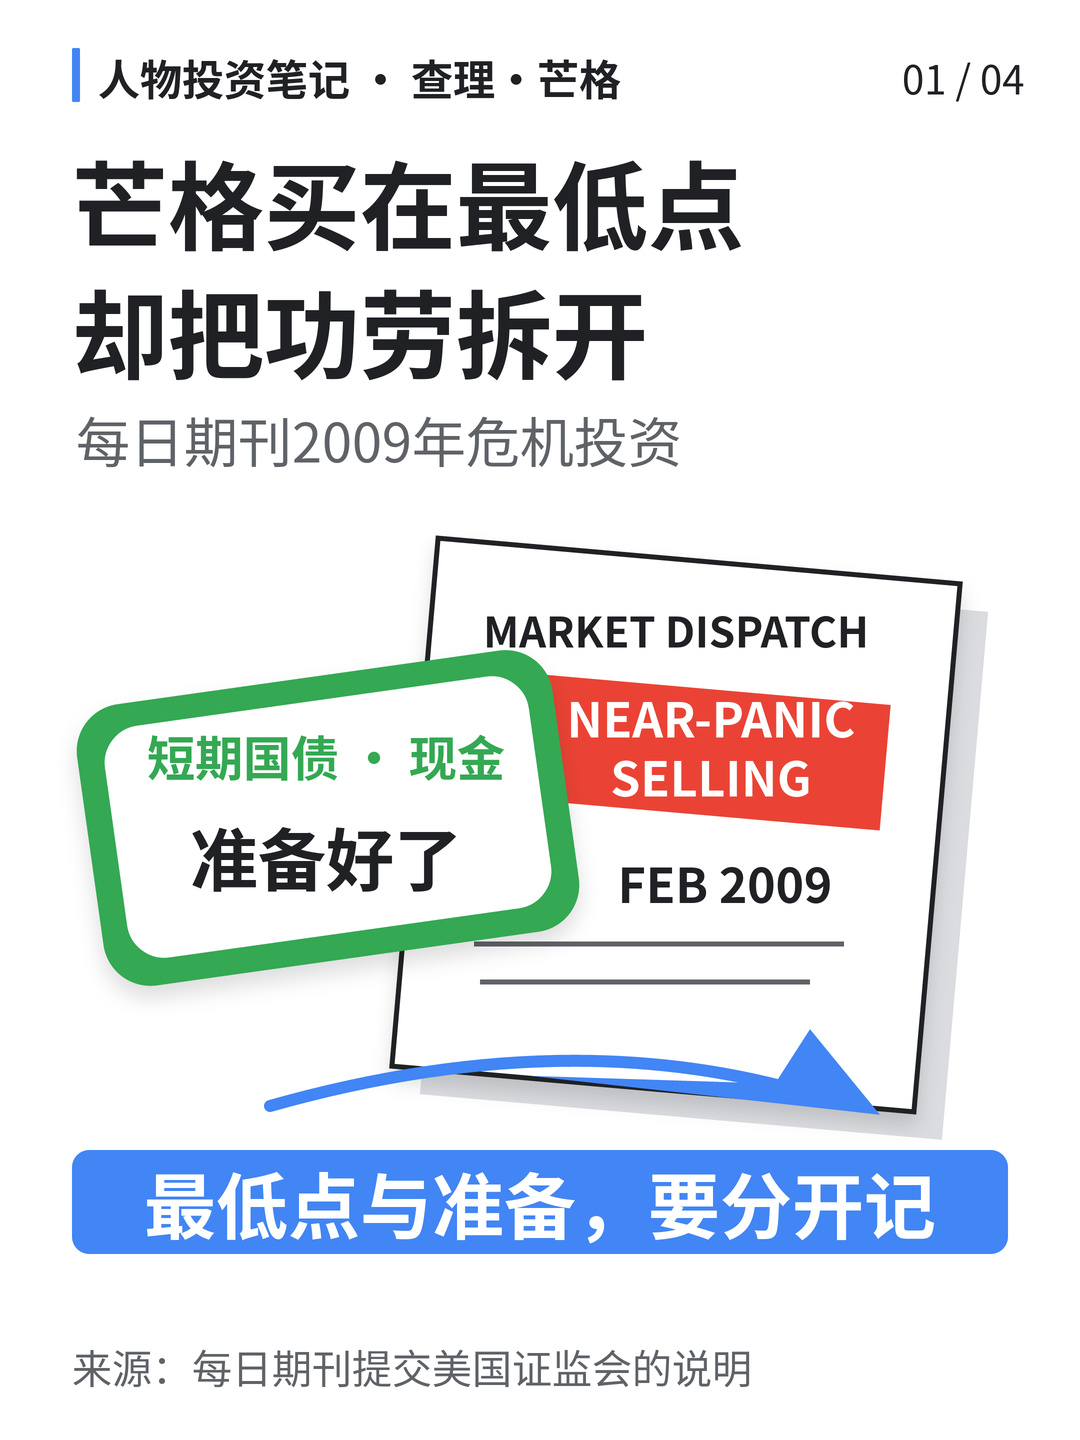
في الإيضاح الذي قدمته الشركة لاحقًا إلى هيئة الأوراق المالية والبورصات الأمريكية، استخدمت عبارة «بيع بدافع شبه هلع». ولم تدرّ تلك الأموال النقدية المستثمرة في سندات الخزانة سوى فائدة ضئيلة. وعند اختيار الأسهم، استند مجلس الإدارة إلى تقديرات رئيس مجلس الإدارة منغر ونائب رئيس مجلس الإدارة ج. ب. غيرين، وإلى نصائحهما.
من السهل أن تُروى هذه القصة على أنها حكاية عن اقتناص القاع بدقة مذهلة. فالتوقيت كان مثاليًا، والعوائد اللاحقة كانت رائعة، وبطل القصة هو منغر. لكن الأمر الأجدر بالاهتمام هو تحديدًا أن منغر لم يشأ أن ينسب الفضل كله إلى نفسه.
في اجتماع مساهمي صحيفة ديلي جورنال عام 2016، تحدث عن هذا الاستثمار: الشراء عند أدنى نقطة كان حظًا بالفعل؛ لكن الشركة لم تكن مستعدة بالمال مسبقًا اعتمادًا على الحظ، بل كانت مستعدة أيضًا للتحرك حين يخاف الآخرون.
في جملة واحدة، فصل بين الأمرين.
الوصول إلى أدنى نقطة مسألة حظ. فأكثر أيام الأزمة إثارةً للخوف لا تتضح إلا بعد أن تمر. وقتها لم يكن هناك جرس ينذر، ولا إشعار يقول: «اليوم هو القاع».
أما القدرة على التحرك، فمسألة استعداد.
كانت صحيفة ديلي جورنال تحتفظ بالنقد في سندات الخزانة، وبدا الأمر وكأنها لا تفعل شيئًا. لم تكن لديها حيازات مثيرة، ولم يكن بوسعها القول إنها اغتنمت كل انتعاش. لكن هذا «الامتناع عن فعل شيء» هو ما أتاح لها خيارات حين ظهر الذعر. فعندما اضطر الآخرون إلى البيع، لم تكن مضطرة إلى معالجة مشكلاتها أولًا.
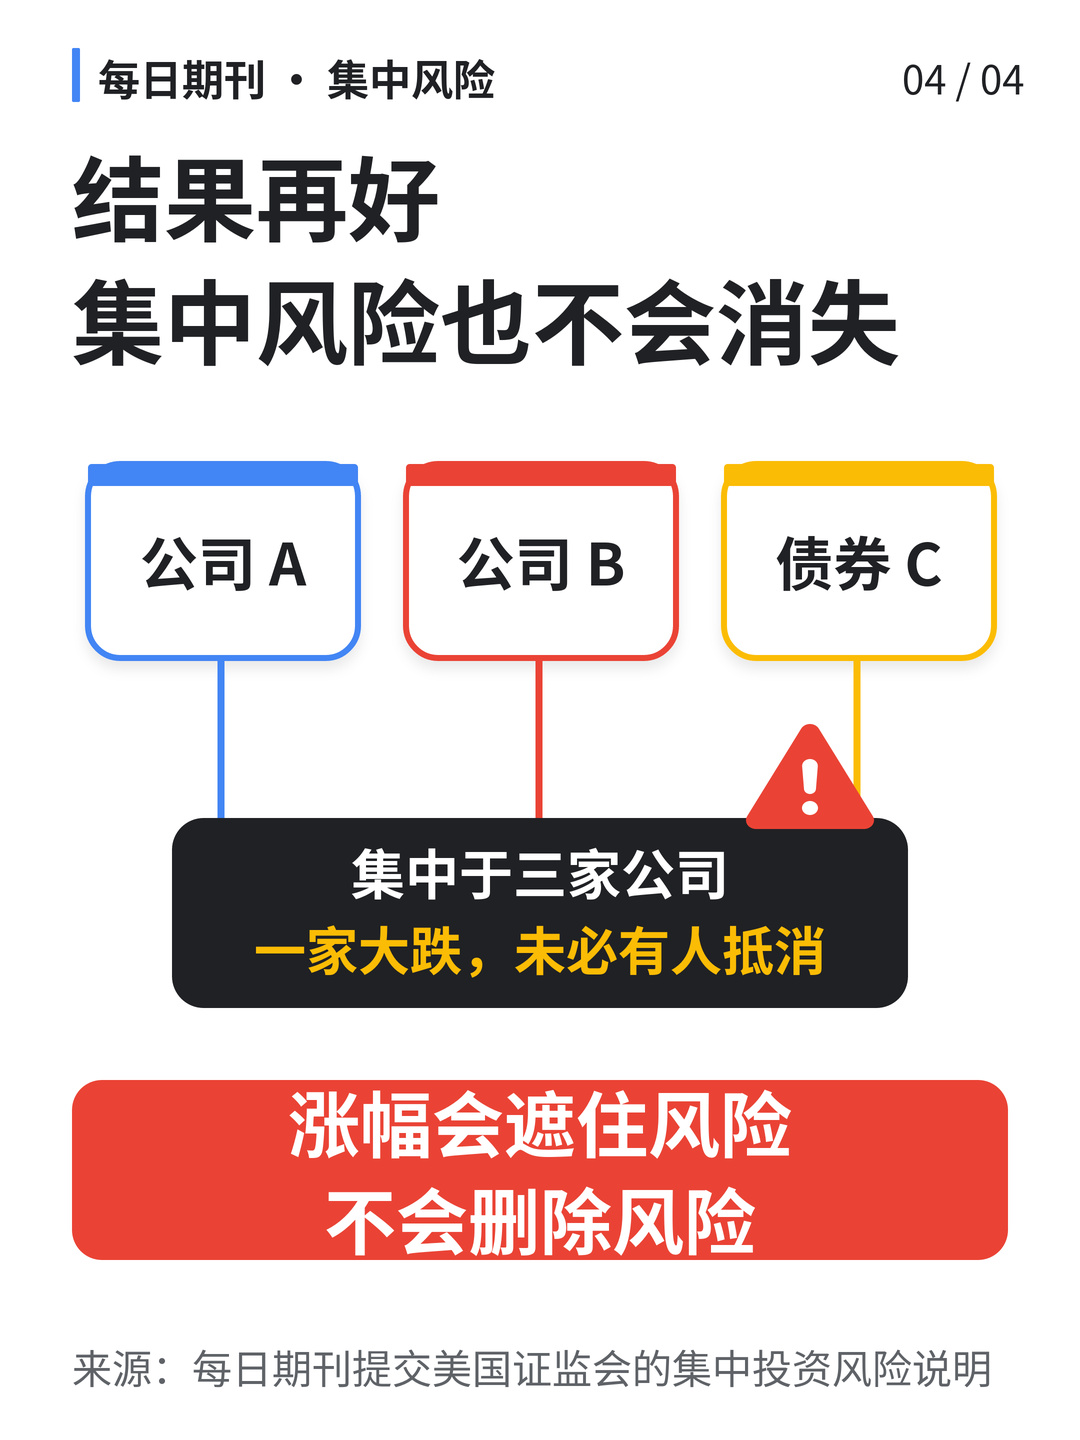
وهنا تفصيل آخر يسهل إغفاله: لم تتظاهر صحيفة ديلي جورنال بأن المخاطر غير موجودة. فقد أوضحت صراحةً في إفصاحها إلى هيئة الأوراق المالية والبورصات أن استثماراتها تتركز في ثلاث شركات من قائمة فورتشن لأكبر 200 شركة؛ وقد لا تعوّض الاستثمارات الأخرى انخفاض القيمة السوقية لإحدى هذه الشركات أو أكثر، ما قد يؤدي إلى تراجع كبير في حقوق المساهمين.
لذلك، ليست هذه القصة حكاية بطولية عن «إصابة الهدف والرهان بكل شيء». فمهما بدت نتائج الاستثمار المركّز جيدة، يظل التركّز قائمًا؛ وكل ما في الأمر أن المكاسب اللاحقة حجبته عن الأنظار.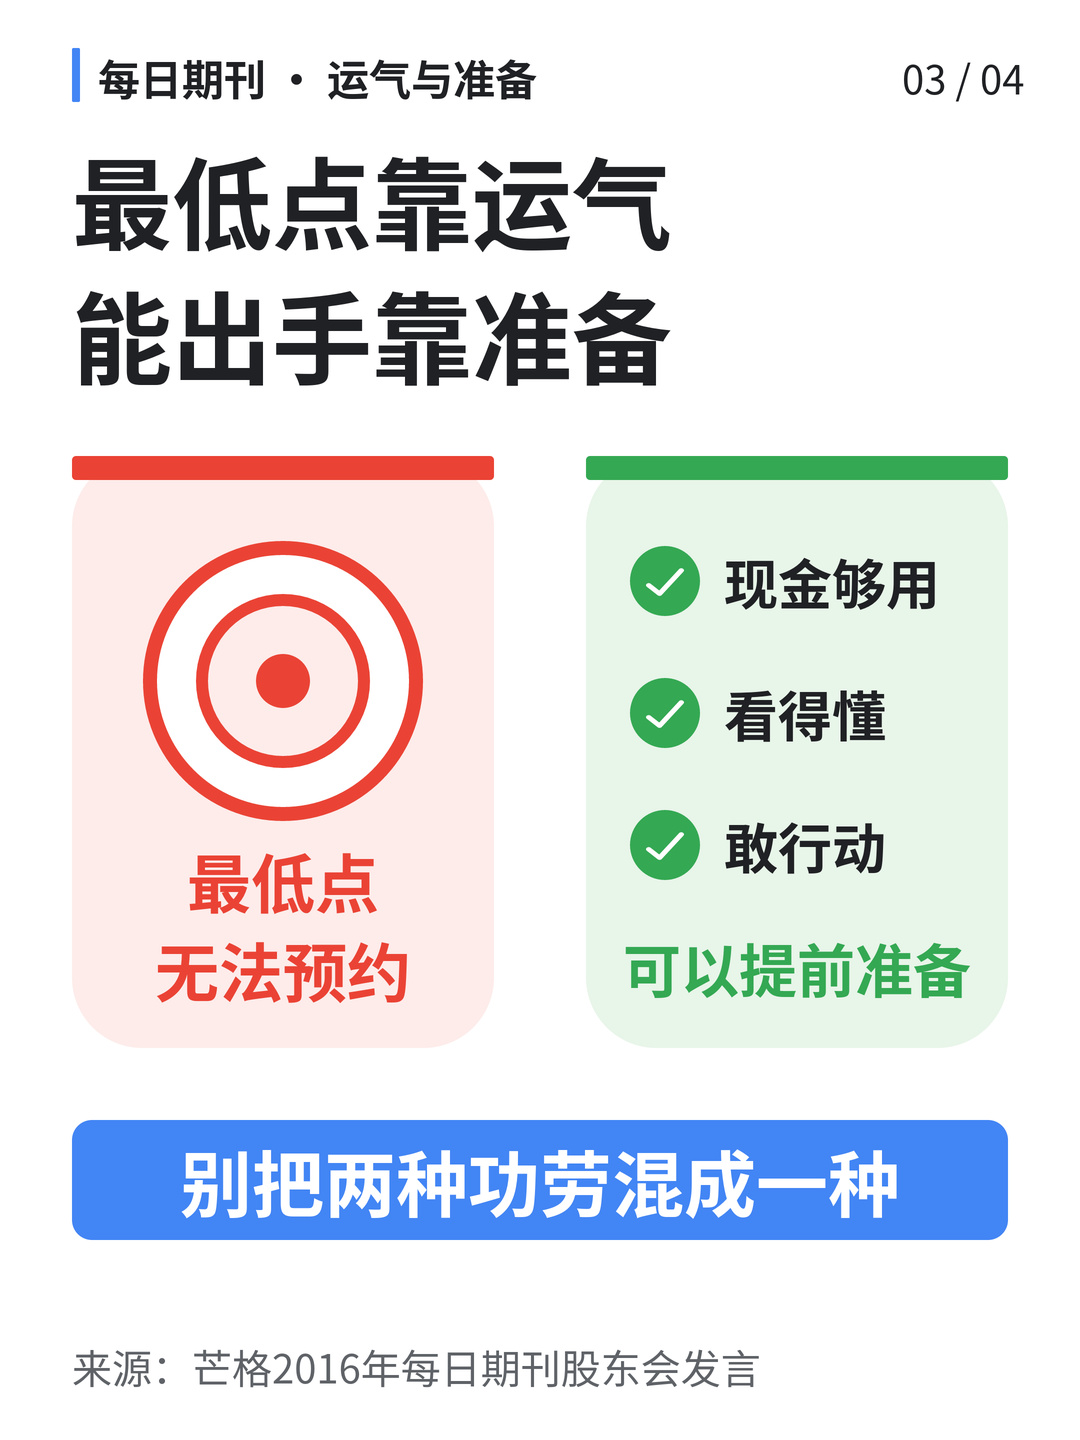
ما يستحق التأمل حقًا هو الفترة الطويلة التي سبقت التحرك: هل النقد كافٍ؟ وهل تفهم ما تشتريه؟ وهل يمكنك تجنب الاضطرار إلى التصرف عندما تنخفض الأسعار؟ أما محاولة التحلي بالشجاعة في اللحظة الأخيرة، بعدما تمتلئ الأخبار بالأنباء السيئة، فعادةً ما تكون متأخرة.
بالطبع، تطلّب استثمار مونغر مهارةً وحسن تقدير. لكنه ترك مجالًا للحظ. وهكذا يصبح الدرس أكثر وضوحًا: لا تقلّد أدنى نقطة يستحيل تكرارها، بل تعلّم كيف تكون مستعدًا.
اترك أدنى نقطة للحظ، واترك الاستعداد لك كي تتمكن من التحرك.