
قرأت تقرير آبل المالي مرتين قبل أن أفهم إن كان جيدًا أم سيئًا: تجاوزت الإيرادات وربحية السهم التوقعات، لكن السهم انعطف هبوطًا بعد إغلاق السوق.
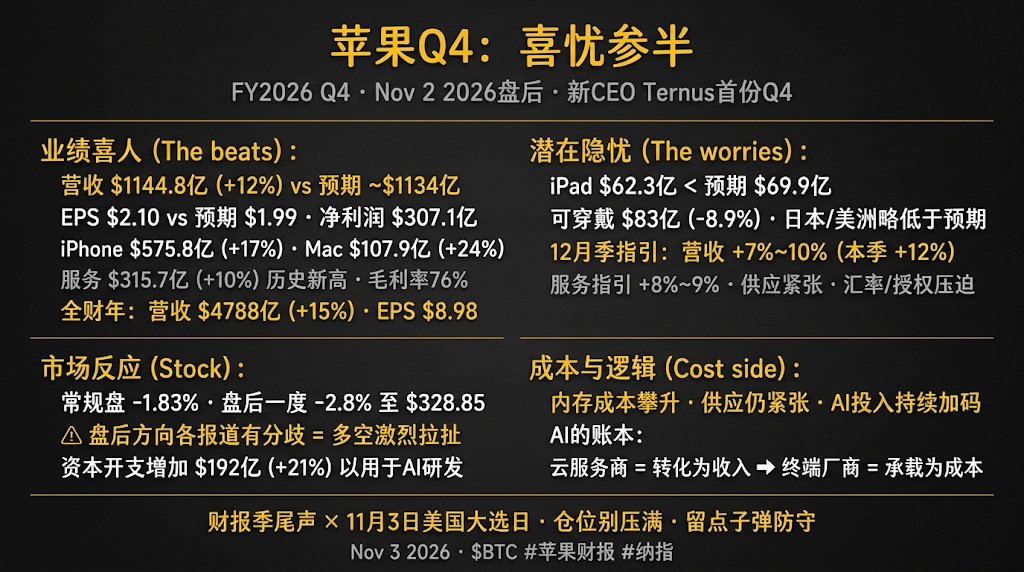
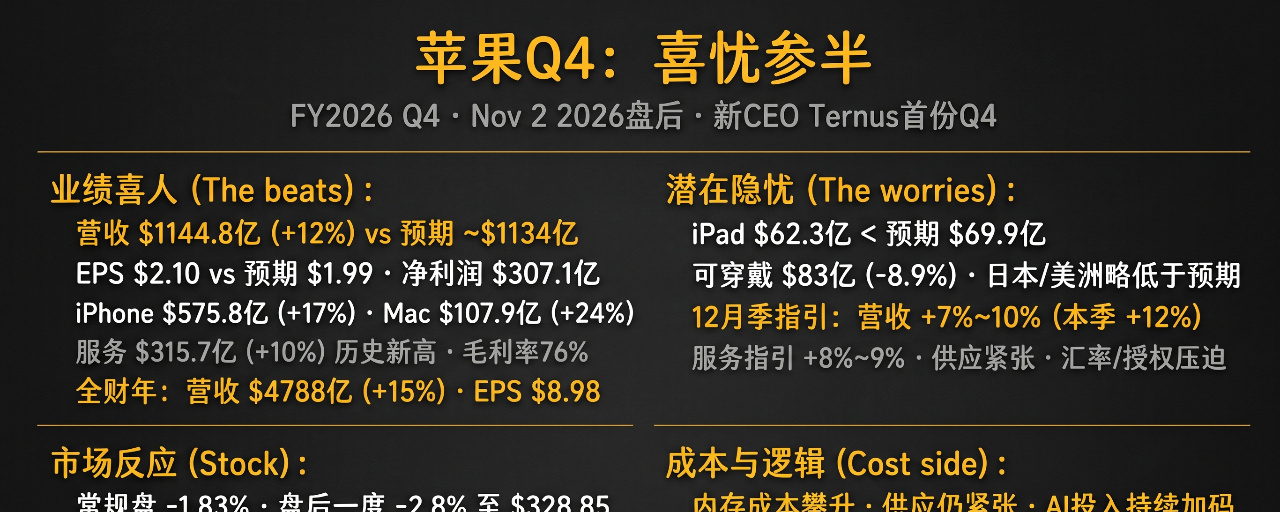
بعد إغلاق السوق في 2 نوفمبر، أعلنت آبل نتائج الربع الرابع من السنة المالية 2026 (المنتهي في 26 سبتمبر)، وهو أول تقرير لها عن الربع الرابع في عهد الرئيس التنفيذي الجديد John Ternus. بلغت الإيرادات 114.48 مليار دولار، بزيادة 12% على أساس سنوي، متجاوزة توقعات السوق البالغة نحو 113.4 مليار دولار، وكذلك توجيهات الشركة نفسها التي تراوحت بين 9% و11%. بلغت ربحية السهم 2.10 دولار، مقابل 1.99 دولار متوقعة، وبلغ صافي الربح 30.71 مليار دولار. وبلغت إيرادات السنة المالية كاملة 478.8 مليار دولار، بزيادة 15%، وربحية السهم 8.98 دولار؛ وكلاهما رقم قياسي.
الجانب الإيجابي ملموس جدًا. بلغت إيرادات iPhone 57.58 مليار دولار، بزيادة 17%، متجاوزة التوقعات البالغة 56.6 مليارًا؛ وبلغت إيرادات Mac 10.79 مليارات دولار، بزيادة 24%، متجاوزة التوقعات البالغة 9.81 مليارات بفارق كبير؛ أما إيرادات قطاع الخدمات فبلغت 31.57 مليار دولار، بزيادة 10%، مسجلةً مستوى قياسيًا، مع هامش ربح إجمالي قدره 76%. وبلغت الإيرادات في الصين الكبرى 17.5 مليار دولار، متجاوزةً أيضًا التوقعات البالغة 17 مليارًا.
المشكلة في الجانب الآخر. بلغت إيرادات iPad 6.23 مليارات دولار، دون التوقعات البالغة 6.99 مليارات؛ وبلغت إيرادات الأجهزة القابلة للارتداء 8.3 مليارات دولار، بانخفاض 7.9% على أساس سنوي؛ كما جاءت اليابان والأمريكتان أقل قليلًا من المتوقع. أما قطاع الخدمات، فاكتفى بمطابقة التوقعات من دون مفاجآت. لكن الأمر الأشد إثارة للقلق هو التوقعات: نمو الإيرادات في ربع ديسمبر بين 7% و10%، أي أقل من نمو هذا الربع البالغ 12%، ونمو قطاع الخدمات بين 8% و9%، مع الإشارة أيضًا إلى ضغوط فصلية من تراخيص الجهات الخارجية وأسعار الصرف. وعزت الإدارة ذلك إلى ضيق الإمدادات.
كيف تحرك السهم؟ وفقًا لـ Investing.com، هبط سهم آبل 1.83% خلال التداولات العادية في 2 نوفمبر، وبعد إعلان النتائج تراجع في التداولات الممتدة بنسبة وصلت إلى 2.8% إلى 328.85 دولارًا. لكن تقارير أخرى ذكرت أنه ارتفع قليلًا بعد الإغلاق مباشرةً، ما يعكس تباين الروايات، ويشير إلى ضعف السيولة في التداولات الممتدة وشدّ الحبل بين المتفائلين والمتشائمين. وهذا التباين بحد ذاته يختصر وصف «نتائج متباينة».
أكثر ما يقلقني هو جانب التكاليف. فقد أشار تحليل Investing.com إلى تكاليف الذاكرة وضيق الإمدادات وزيادة الإنفاق على الذكاء الاصطناعي بوصفها مصادر للضغط؛ كما أشارت التوقعات السابقة لإعلان النتائج إلى أن آبل تعوّل على رفع الأسعار خلال الربع لتعويض ارتفاع أسعار الذاكرة. وقد ذكرنا سابقًا أن نومورا تتوقع استمرار نقص وحدات التخزين حتى عام 2028، وأن شركات الحوسبة السحابية الصينية لا تزال تتسابق على توقيع عقود طويلة الأجل للذاكرة. إنفاق الذكاء الاصطناعي يُدرّ إيرادات لدى غوغل ومايكروسوفت، لكنه يمثل تكلفة لدى شركات الأجهزة الطرفية مثل آبل.
ما دلالة ذلك على سوق العملات الرقمية؟ يقترب موسم إعلان النتائج من نهايته، فيما تنتقل سردية الذكاء الاصطناعي من سؤال «من ينفق؟» إلى «من سيدفع الفاتورة؟». وكانت العلاقة بين BTC ومؤشر ناسداك تتراوح سابقًا بين 0.5 و0.7. ومع ميل المعنويات تجاه الأسهم الكبرى إلى الحذر، فضلًا عن أن 3 نوفمبر هو يوم الانتخابات، أرى أن المستثمرين لن يندفعوا كثيرًا قبل الانتخابات.
لا أعرف إن كان الأمر سينجح، لكن مع تزامن ختام موسم النتائج مع يوم الانتخابات، لا تضع كل رهاناتك؛ فمن الأفضل دائمًا الاحتفاظ ببعض الذخيرة.
ما رأيك في حالة آبل هذه، «أرباح قوية لكن توقعات نمو أبطأ»: هل هي إشارة إلى بلوغ القمة أم مجرد تبديل طبيعي للسرعة؟